Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Питанням оплати праці за дні відрядження ми приділяли не одну публікацію. Проте сьогодні хочемо розглянути ще одну ситуацію, а саме як враховувати доплату до мінімальної зарплати
Статтею 121 КЗпП передбачено, що працівникам, які направлені у службове відрядження, оплата праці за виконану роботу здійснюється відповідно до умов, визначених трудовим або колективним договором, і розмір такої оплати праці не може бути нижчим середнього заробітку.
Як зазначають Держпраці, щоб розрахувати суму, яку належить виплатити співробітнику за час відрядження, необхідно розрахувати і порівняти дві величини:
З цих величин необхідно вибрати більшу і на її підставі розрахувати суму оплати часу відрядження. Оплачуються всі робочі дні тижня за графіком, установленим за місцем роботи, з якого відряджено особу.
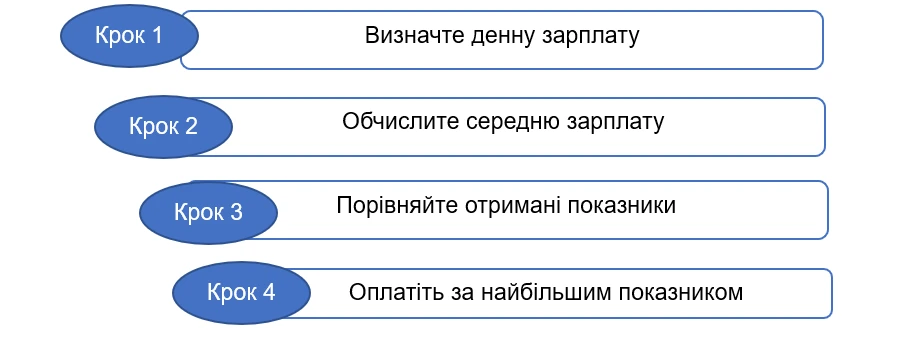
Цей алгоритм підтверджує і працеоплатне відомство у своїх численних роз’ясненнях.
Увага! Ці норми не стосуються держслужбовців. Для них відповідно до норм Закону 889 за дні відрядження зберігають їх звичайну зарплату (лист Мінсоцполітики у листі від 08.11.2016 №1584/13/84-16)
Середня зарплата. Отже, для правильної оплати днів відрядження (крім держслужбовців) потрібно знати денну та середньоденну зарплату. При цьому середню зарплату працівника під час його перебування у відрядженні слід визначати згідно з Порядком обчислення середньої заробітної плати, затвердженим постановою КМУ від 08.02.1995 №100. Для оплати періоду службових відряджень середня заробітна плата обчислюється, виходячи з виплат за останні 2 місяці, що передують місяцю, в якому працівника направлено у відрядження (п. 2 Порядку №100).
Середньоденна зарплата обчислюється шляхом ділення виплат за цей період на кількість фактично відпрацьованих робочих днів.
Якщо протягом цих двох місяців працівник не працював, то середня зарплата обчислюється, виходячи з виплат за попередні два місяці роботи. А якщо протягом і цих місяців працівник не відпрацював жодного робочого дня – виходячи з тарифної ставки (посадового окладу), встановлених йому в трудовому договорі або розміру МЗП, якщо оклад працівника менше розміру мінзарплати.
Денна зарплата. Для розрахунку денної заробітної плати потрібно суму повного окладу (тарифної ставки) відрядженого працівника та інших нарахованих йому в місяці відрядження виплат (премії, доплати, суми індексації тощо) поділити на кількість робочих днів у цьому місяці за графіком роботи підприємства (працівника) (див. лист Мінекономіки від 05.04.2024 №4707-05/25126-07, листи Мінсоцполітики від 24.04.2013 №4566/0/14-13/13, від 06.08.2014 №1126/13/84-14, роз’яснення Держпраці).
Увага! Денний заробіток визначають, виходячи з повністю відпрацьованого часу. А саме потрібно зарплату, яку б працівник отримав за умови повністю відпрацьованого місяця, поділити на кількість робочих днів за нормою робочого часу у місяці перебування у відрядженні
Для початку згадаємо, що таке доплата до МЗП і кому з працівників її нараховують.
Відповідно до статті 3-1 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці):
Розмір заробітної плати працівника за повністю виконану місячну (годинну) норму праці не може бути нижче розміру мінімальної заробітної плати.
При обчисленні розміру заробітної плати працівника для забезпечення її мінімального розміру не враховуються доплати за роботу в несприятливих умовах праці та підвищеного ризику для здоров’я, за роботу в нічний та надурочний час, роз’їзний характер робіт, премії до святкових та ювілейних дат.
Якщо нарахована заробітна плата працівника, який виконав місячну норму праці, є нижчою законодавчо встановленого розміру мінімальної заробітної плати, роботодавець проводить доплату до рівня мінімальної заробітної плати, що виплачується щомісячно одночасно з виплатою заробітної плати…
У разі укладення трудового договору на роботу на умовах неповного робочого часу, а також при невиконанні працівником у повному обсязі місячної (годинної) норми праці мінімальна заробітна плата виплачується пропорційно виконаній нормі праці.
Доплату до МЗП нараховують тільки по тим працівникам, яким, наприклад, встановлено тільки оклад і він є меншим за розмір МЗП. Або такому працівнику нараховуються окрім окладу доплати, надбавки, виробничі премії, але все одно загальний розмір зарплати за виконану норму праці «не дотягує» до мінімальної зарплати.
Наприклад, працівнику встановлено оклад 6000 грн. Інших доплат, надбавок премії йому не встановлено. За квітень він відпрацював всі дні передбачені графіком. Оскільки його нарахована зарплата менше розміру МЗП (у 2026 році 8647 грн), то йому буде нарахована доплата до МЗП в сумі 2647 грн (8647 – 6000). Тож за квітень такому працівнику буде нарахована зарплата в загальній сумі 8647 грн (6000 оклад + 2647 доплата до МЗП).
Ми вже з’ясували, що дні відрядження оплачують або за середнім або денним заробітком (по найбільшому показнику).
Але як враховувати доплату до МЗП, яка нараховується деяким працівникам?
Почнемо із обчислення середньої зарплати. Пунктом 3 Порядку №100 визначено, що при обчисленні середньої заробітної плати враховуються всі суми нарахованої заробітної плати згідно із законодавством та умовами трудового договору, крім визначених у пункті 4 цього Порядку. В пункті 4 не зазначено доплату до МЗП. Тому робимо висновок:
Це підтверджував і Мінсоцполітики у листі від 10.05.2017 №1380/0/101-17/282:
Доплата до розміру мінімальної заробітної плати є обов'язковою виплатою, яка здійснюється згідно із законодавством і відноситься до додаткової заробітної плати. Зазначена доплата враховується при обчисленні середньої заробітної плати у всіх випадках її збереження.
Буде враховуватись доплата до МЗП і при визначенні денної зарплати. Адже денний заробіток обчислюємо виходячи з усіх постійних виплат, які мають нараховуватись працівнику.
Працівник перебував у відрядженні з 23 по 24 квітня 2026 року. Йому встановлений оклад 6500 грн, інших постійних доплат, надбавок, премій немає. Індексація також не нараховується (оклад підвищували у січні 2026 року). Оскільки працівнику встановлено тільки оклад і він менший розміру МЗП, то йому проводять доплату до МЗП в розмірі 2147 грн (8647 МЗП – 6500 оклад). В лютому та березні 2026 працівник відпрацював всі дні згідно з графіком. Тож в цих місяцях нарахована зарплата склала по 8647 грн.
Визначимо середню зарплату:
(8647 лютий + 8647 березень) : (20 р.дн. лютого + 22 р. дн. березня) = 411,76 (грн).
Далі обчислимо денний заробіток:
(6500 оклад + 2147 доплата до МЗП) : 22 р.дн. = 393,05 (грн), де
Як бачимо, доплата до МЗП буде враховуватись як при обчисленні середньої зарплати за 2 місяці, так і при розрахунку денної зарплати.
Припустимо, що денну та середню зарплату визначили.
Але як потім в місяці відрядження нараховувати доплату до МЗП?
Тут все залежить від того, як були оплачені дні відрядження. Адже нарахування доплати до МЗП має теж свої правила.
Так, одним із таких правил є, що визначаючи зарплату працівника для забезпечення її мінімального розміру не враховують виплати:
Крім того, якщо працівник виконує роботу на умовах неповного робочого часу або не виконав у повному обсязі місячну (годинну) норми праці з інших причин (у місяці прийняття та звільнення з роботи, коли працівник був у відпустці тощо) мінзарплату виплачують пропорційно до виконаної норми праці (ч. 5 ст. 3-1 Закону про оплату праці).
Отже, якщо робочі дні, що припали на період відрядження працівника, оплачуються за середньою зарплатою, то суми середнього заробітку не враховуються до заробітної плати для забезпечення її мінімального рівня. А саму доплату до МЗП визначають з урахуванням фактично відпрацьованих днів без урахування робочих днів у відрядженні, оплачених за середньою зарплатою.
Якщо ж при порівняльних розрахунках денний заробіток виявився вищим за середнім, і за дні відрядження працівнику нараховують його звичайну зарплату як за звичайні робочі дні, то доплату до МЗП слід нараховувати в загальному порядку як за повний відпрацьований місяць.
Це підтверджували і Мінсоцполітики у листі від 13.02.2017 №322/0/101-17/282.
Працівник був у відрядженні у квітні 2026 року 5 робочих днів. Йому встановлений оклад 6000 грн, інших постійних доплат, надбавок, премій немає. Індексація також не нараховується (оклад підвищували у січні 2026 року). В розрахунковому періоді лютий-березень 2026 (всі дні за графіком роботи відпрацьовані) йому були нараховані такі виплати:
1. Розрахуємо середньоденну зарплату:
(6000 оклад лютого + 2000 доплата до МЗП за лютий + 6000 оклад березня + 4000 премія за березень) : (20+22) = 443,98 грн, де
2. Визначимо розмір денної зарплати:
(6000 оклад + 2647 доплата до МЗП) : 22 р.дн. = 393,05 (грн), де
3. Визначимо розмір оплати за дні відрядження:
Оскільки середньоденна зарплата перевищує денну зарплату (443,98 грн > 393,05 грн), період відрядження оплачуємо за «середньою».
Сума оплати за 5 днів відрядження: 443,98 х 5 = 2219,90 (грн).
4. Визначимо суму зарплати за відпрацьований час у квітні 2026 року:
Працівнику окрім оплати за дні відрядження буде нарахований оклад за фактично відпрацьовані дні (без урахування днів відрядження, оплачених за середнім заробітком):
6000 : 22 р.дн. х 17 р.дн. = 4636,36 (грн), де
Далі визначимо рівень МЗП пропорційно відпрацьованому часу:
8647 МЗП : :22 р.дн. х 17 р.дн. = 6681,77 (грн), де
Доплата до МЗП буде складати: 6681,77– 4636,36 = 2045,41 (грн).
Таким чином, за відпрацьовані дні працівнику буде нараховано:
4636,36 оклад + 2045,41 доплата до МЗП = 6681,77 (грн).
5. Визначимо загальний розмір нарахованого заробітку у квітні:
4636,36 оклад + 2045,41 доплата до МЗП + 2219,90 оплата днів відрядження = 8901,67 (грн).
Читайте більше:
Гривневі картки у валютному відрядженні
Оплата праці за дні перебування у відрядженні
Шаблони та зразки документів:
Наказ про службове відрядження
Довідка про підтвердження перебування за місцем відрядження
Наказ про затвердження Положення про відрядження працівників
Під час роботи програмного РРО в режимі офлайн діє обмеження – не більше 36 годин поспіль і не більше 168 годин протягом календарного місяця. Але з якого моменту податкова відлічує ці 36 годин? ВІдровідь надає ДПС

Кабмін затвердив операційний план на 2027–2030 роки для подальшого запровадження в Україні звітності підприємств зі сталого розвитку відповідно до європейських вимог. Серед основних завдань – формування нормативної бази для застосування стандартів ESRS, запровадження єдиного електронного формату звітності та посилення вимог до аудиту таких звітів. Що передбачає новий план, як він вплине на бізнес і які законодавчі зміни готують для наближення української звітності до стандартів ЄС

Скільки часу потрібно зберігати податкову звітність та документи, подані до контролюючих органів? Для електронних і паперових документів діють однакові строки зберігання. У більшості випадків податкова звітність, декларації та документи до них мають зберігатися 5 років. Водночас для окремих документів, зокрема звітності ФОП – платників єдиного податку, передбачені спеціальні строки

Чи може педагогічний працівник із відстрочкою від мобілізації виїхати за кордон, якщо заклад освіти надасть письмовий дозвіл і довідку про працевлаштування? Не завжди. Право на перетин кордону залежить від підстави, на якій оформлено відстрочку. Зокрема, для педагогів закладів загальної середньої освіти, які мають відстрочку за п. 2 ч. 3 ст. 23 Закону №3543, діють обмеження. Пояснюємо, кому дозволено виїзд і чи потрібні для цього додаткові документи від роботодавця

Роз’яснено алгоритм фіксації даних і внесення пояснень у разі спотворення інформації тахографом. Зокрема, водії повинні вносити необхідні відомості вручну, щоб уникнути порушень під час перевірок

Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання

Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах

Кабмін розширив можливості комплексної електронної послуги «е-Підприємець». Відтепер через неї можна буде не лише отримувати раніше доступні послуги, а й подавати заяву про об’єкти оподаткування та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також оновлено перелік заявників, дозволено підписувати заяви через «Дія.Підпис» та уточнено правила їх подання. Які саме зміни передбачає постанова №1336 читайте далі
CERT-UA попереджає про нову кібератаку угруповання UAC-0050 на державні установи. Зловмисники маскуються під співробітників «ДТЕК Енерго» та надсилають електронні листи з вимогами погасити нібито наявну заборгованість за електроенергію. Перехід за посиланням і запуск вкладеного архіву призводять до встановлення програми віддаленого керування LiteManager, яка надає хакерам прихований доступ до комп’ютера. Як розпізнати небезпечні листи та яких правил кібербезпеки слід дотримуватися, щоб не стати жертвою атаки?
Товариство на загальній системі оподаткування постраждало внаслідок ворожого обстрілу. Для відбудови адмінприміщення були закуплені металопластикові конструкції вартістю 200 тис. грн (без ПДВ). Як правильно зробити бухгалтерську проводку: віднести до затрат чи на модернізацію (збільшення вартості) майна?
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Верховний Суд пояснив, чи може податкова донарахувати ФОП податки через перевищення нормативів витрат пального, установлених наказом Мінтрансу №43. У справі перевізнику закидали завищення витрат на понад 3,5 млн грн і донарахували ПДФО, військовий збір та ПДВ. Суд став на бік підприємця: саме перевищення галузевих нормативів не доводить завищення витрат, якщо фактичне використання пального підтверджене документами та пов’язане з господарською діяльністю
Деякі працівники освіти, медицини, соціальної сфери та культури можуть отримати одноразову виплату, що дорівнює десяти місячним пенсіям. Для цього потрібно мати необхідний стаж і вперше виходити на пенсію, працюючи на відповідній посаді
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій
Нові зміни до Порядку ведення військового обліку суттєво спрощують роботу підприємств. Постановою КМУ №916 скасовано обов’язок щорічно подавати списки призовників до ТЦК та СП, а самі центри тепер самостійно оновлюють дані про осіб, які досягли 25 років