

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховний Суд пояснив, чи може податкова донарахувати ФОП податки через перевищення нормативів витрат пального, установлених наказом Мінтрансу №43. У справі перевізнику закидали завищення витрат на понад 3,5 млн грн і донарахували ПДФО, військовий збір та ПДВ. Суд став на бік підприємця: саме перевищення галузевих нормативів не доводить завищення витрат, якщо фактичне використання пального підтверджене документами та пов’язане з господарською діяльністю
Верховний Суд визначив, що перевищення нормативів витрат пального, встановлених галузевим наказом, саме по собі не свідчить про завищення витрат ФОПом та не може бути єдиною підставою для донарахування податків. Такий висновок Касаційний адміністративний суд у складі Верховного Суду зробив у постанові від 05.10.2026 у справі №340/333/25, розглянувши спір ФОП із податковою
Як стало відомо із матеріалів справи, ФОП займався перевезенням вантажів і використовував для роботи значну кількість вантажних автомобілів. Під час документальної планової виїзної перевірки за 2019 – 2023 роки податківці звернули увагу на облік пального. На їхню думку, підприємець безпідставно включив до витрат 235 546 літрів дизельного пального: 138 257 літрів за 2019 рік та 97 289 літрів за 2020-й.
Для розрахунку податківці використали Норми витрат палива і мастильних матеріалів на автомобільному транспорті, затверджені наказом Міністерства транспорту України від 10.02.1998 №43 (далі – Наказ №43). Податкова виходила з того, що з урахуванням пробігу автомобілів повинно було бути використано значно менше пального. І саме через це вони повідомили про завищення витрат на 3 531 701,47 грн.
В результаті наслідки для підприємця були суттєвими. Йому донарахували 616 086,26 грн ПДФО, 51 340,53 грн військового збору та 845 499 грн ПДВ. Окремо також нарахували штрафні санкції. ФОП оскаржив податкові повідомлення-рішення. Суди першої та апеляційної інстанцій стали на його бік. Податкова звернулася до Верховного Суду, але касаційну скаргу також залишили без задоволення.
Головним питанням у справі стало питання про те, чи можна використовувати норми Наказу №43 як обов’язкову межу для визначення витрат підприємця.
Водночас Наказ №43 не був зареєстрований у Міністерстві юстиції України. Тому він не може встановлювати права та обов’язки платників податків.
Суди встановили, що облік і списання пального здійснювалися на підставі подорожніх листів і товарно-транспортних накладних, які складалися на кожен виїзд автомобіля. Ці документи підприємець надав податковій під час перевірки.
При цьому контролюючий орган не висловив конкретних зауважень до їхньої форми чи змісту. Крім того, ФОП використовував власні норми витрат пального. Їх розрахували з урахуванням характеристик конкретних автомобілів, їхнього технічного стану, року випуску та рекомендацій заводів-виробників. Тобто підприємець мав документи, які дозволяли пов’язати витрати пального з реальною роботою автомобілів і перевезеннями.
Суд вказав, що податкова не може автоматично відкидати фактичні витрати лише тому, що вони не збігаються з нормативом Наказу №43.
Окремо податкова намагалася донарахувати підприємцю ПДВ. Податківці посилались на п. 198.5 Податкового кодексу України. Йдеться про випадки, коли придбані товари починають використовуватися в операціях, що не є господарською діяльністю платника.
Тобто податкова вважала, що якщо частина пального не була використана в бізнесі, з відповідної суми необхідно нарахувати податкові зобов’язання. Але проблема полягала саме в тому, що висновок про зайве пальне був зроблений на основі застосування Наказу №43. Якщо ж цей норматив не встановлює обов’язкової межі для платника податків, то сама різниця між нормативним та фактичним показником ще не доводить, що пальне використовувалося поза господарською діяльністю.
Джерело: Судово-юридична газета
Читайте більше:
Наказ про затвердження норм витрат пального
Списання палива на підприємстві: облік та зразки документів
Подорожній лист і пальне: як правильно списувати, щоб не було штрафів
Дитина загиблого військовослужбовця, якого посмертно нагородили орденом Богдана Хмельницького ІІІ ступеня, може мати право на надбавку до пенсії у зв’язку з втратою годувальника. Для одного непрацездатного члена сім’ї надбавка становить 70% від надбавки за орден, яка могла бути встановлена померлому
Обов’язок пенсіонера протягом 10 днів повідомити Пенсійний фонд про зміни у своєму трудовому статусі або реєстрації підприємницької діяльності. Це можна зробити шляхом подання заяви разом з документами, що підтверджують зміну статусу. Невчасне або неповідомлення призведе до незаконних пенсійних виплат, які доведеться повернути
Деякі роботодавці в 2026 році мають нараховувати індексацію зарплати своїм працівникам. Як індексувати зарплату у листопаді? Коли можна не нараховувати? Та Що буде, якщо її взагалі не нараховували? Чи будуть штрафи та в якому розмірі?
ДПС надала роз'яснення щодо особливостей роботи фізичних осіб – підприємців на другій групі єдиного податку, які надають дистанційні психологічні, консультаційні та освітні послуги через мережу Інтернет. Головне питання стосувалося транскордонного характеру таких послуг та визначення поняття «населення» в умовах, коли клієнти можуть перебувати як в Україні, так і за її межами
Якщо вчора подали одну заяву на бронювання одразу кількох працівників, а сьогодні в одного з них у «Резерв+» з’явився статус «у розшуку», чи буде відмова лише щодо цього працівника, чи відмовлять у бронюванні всім працівникам, зазначеним у заяві?
При поданні звіту ЄСВ ФОПом видає у квитанції 2: «Помилка: Для Податкового розрахунку з типом «Звітний» не заповнено рядок 081. Виправте помилки та надішліть документ повторно». Рядок 081 не заповнено, тому що відсутні наймані, подавали лише Додатки ФІЗ-4ДФ. Що потрібно зробити, щоб звіт був прийнятий?
На яку дату юридична особа – платник єдиного податку має нараховувати в бухгалтерському обліку єдиний податок і військовий збір: щомісяця пропорційно отриманому доходу чи один раз за підсумками кварталу?
ТОВ на загальній системі оподаткування. Постійно звертаємось до блогерів з Youtube (все офіційно є договори, оплати та акти виконаних робіт) для реклами нашого товару. Товар після реклами не придатний для продажу, тільки для користування (кухонний інвентар – ножі, дошки, і. т. д.). Але блогер буде постійно його використовувати для реклами в майбутньому. Чи можна такий товар списувати на 93, як реклама і не робити умовний продаж по ПДВ?
Чи потрібно проводити операцію «службове внесення» через ПРРО на початку нової зміни, якщо готівка залишилася з попередньої? Це залежить від налаштувань програмного РРО. Якщо після формування Z-звіту залишок готівки автоматично переноситься на нову зміну, повторне службове внесення не потрібне. Якщо ж залишок обнуляється, потрібно зареєструвати його суму операцією «службове внесення»
Чи зобов’язаний орган влади виконувати всі обов’язки свого попередника лише тому, що є його правонаступником? Верховний Суд у постанові від 30 вересня 2026 року у справі № 240/25169/24 пояснив: правонаступництво не означає автоматичного переходу всіх функцій і повноважень. Перед тим як вимагати від нового органу видати документ або виконати певну дію, потрібно з’ясувати, які саме повноваження йому передали та чи належить спірне питання до його компетенції. Розглянемо, які висновки суду варто врахувати кадровикам і юристам
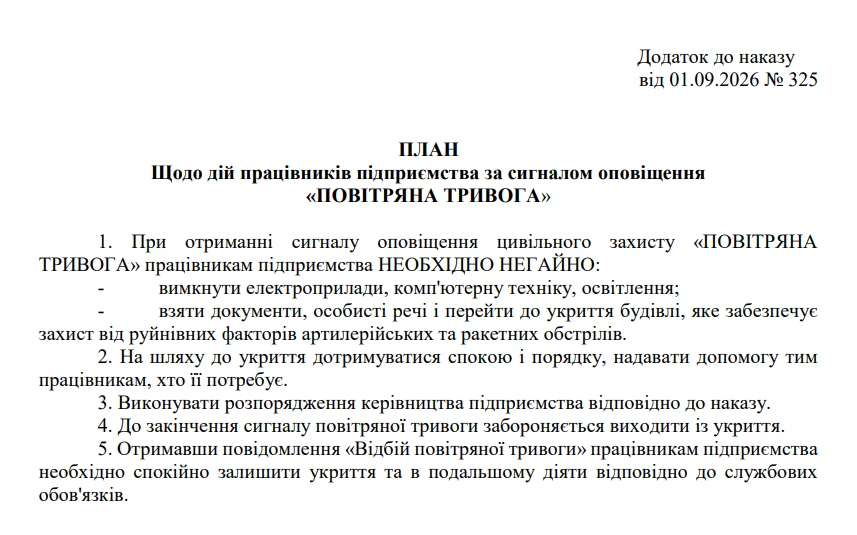
Як організувати роботу підприємства під час повітряної тривоги та забезпечити безпеку працівників? Роботодавцю потрібно затвердити наказ із чітким алгоритмом дій залежно від рівня загрози, визначити маршрути евакуації, відповідальних осіб і порядок обліку робочого часу та оплати праці під час призупинення роботи. Працівників обов’язково ознайомлюють із наказом під підпис
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток за угодою про розподіл продукції. Також підкажемо, як заповнити декларацію разом із додатками порядково та що буде за її неподання чи несвоєчасне подання
Підприємства, засновані громадськими об’єднаннями осіб з інвалідністю, можуть скористатися пільгою з податку на прибуток за умови дотримання законодавчих вимог. Важливо не лише підтвердити право на пільгу, а й правильно відобразити її в податковій звітності: подати додаток ПЗ разом із декларацією та забезпечити цільове використання вивільнених коштів
Підприємства та ФОП можуть придбавати іноземну валюту для забезпечення витрат працівників під час закордонних відряджень. Для цього необхідно подати до банку відповідну заяву, а в окремих випадках купівля валюти може здійснюватися без документального підтвердження підстав у межах установленого НБУ ліміту. Розглянемо, як правильно оформити таку операцію та які правила діють сьогодні

Працівники підприємств, зареєстрованих на тимчасово окупованих територіях або в районах активних бойових дій, можуть розірвати трудовий договір дистанційно через Дію. З 9 жовтня 2026 року сервіс доступний у розділі «Обрій.Робота». Згода роботодавця та наказ про звільнення не потрібні, а трудові відносини припиняються наступного дня після реєстрації заяви. Розглянемо, хто може скористатися сервісом, як подати заяву та які обов’язки залишаються у роботодавця

Чи може ФОП-адвокат на загальній системі оподаткування включити до витрат вартість комп’ютера та зарядної станції? Так, за умови, що техніка необхідна для провадження незалежної професійної діяльності, а витрати документально підтверджені. Видаткова накладна та фіскальний чек можуть бути первинними документами, якщо містять усі обов’язкові реквізити
У Дії запустили перший сервіс у розділі «Обрій.Робота» – звільнення з роботи на тимчасово окупованих територіях. Працівники можуть подати заяву онлайн, без контакту з роботодавцем і відвідування установ. Заяву потрібно підписати Дія.Підписом, а звільнення настає автоматично наступного дня після її реєстрації в системі