

Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Експерт пояснив, як затвердити норми списання палива; що таке коефіцієнти витрат пального; яка формула розрахунку нормативних витрат палива з коефіцієнтами та як відобразити в бухобліку перевитрату пального
Рух пального, як і будь-яких ТМЦ, відображається в обліку за фактичними даними. Фактичний обсяг використання пального становить витрати підприємства, однак належність цих витрат залежить від того, чи знаходяться вони в межах нормативу.
Законодавство не встановлює вимоги списувати паливо виключно за затвердженими нормами, але використання нормативів надає підприємству переваги у податковому обліку та захисті під час перевірок.
Старі норми витрат палива, що були затверджені наказом Мінтрансу від 10.02.1998 №43 (далі – Наказ №43), скасували наказом Мінінфраструктури від 02.11.2023 №1011.
Сьогодні замість колишнього наказу №43 ДП «ДержавтотрансНДІпроект» розробило:
та
Ці документи створено на основі та на заміну попередніх Норм. Вони надають єдиний методичний підхід до обліку витрат пального, мастильних матеріалів, а також електроенергії для електротранспорту.
Важливо! Ці норми мають рекомендаційний характер і не затверджені Мінінфраструктури, як обов’язкові. Тому підприємства можуть ухвалювати рішення щодо їх застосування на власний розсуд
На сьогодні у підприємств є вибір:
Зразок Заявки на розроблення тимчасових індивідуальних базових лінійних норм витрат палива
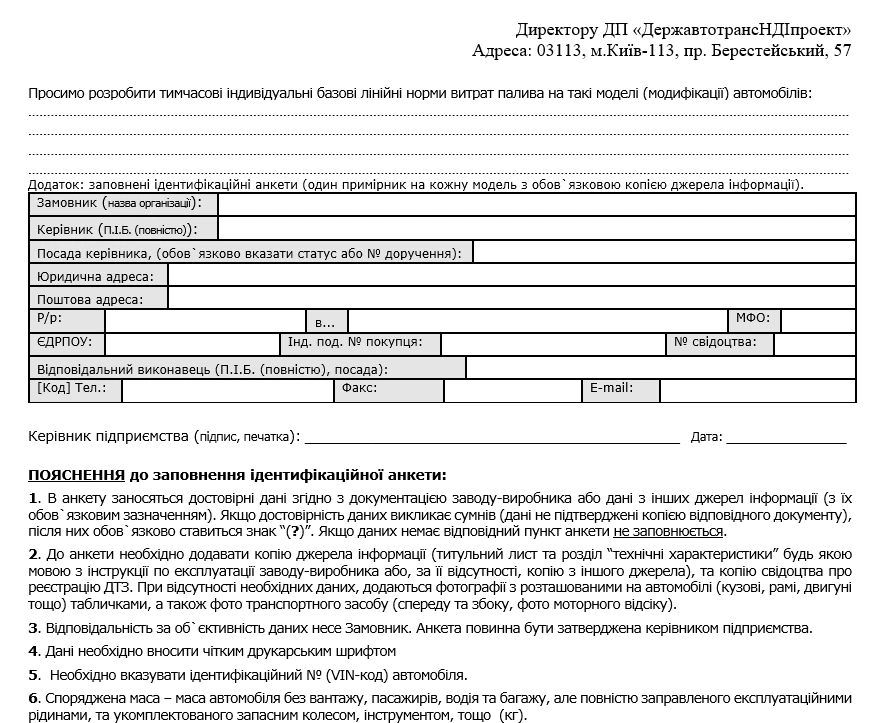
Завантажуйте шаблон та зразок Заявки на розроблення тимчасових індивідуальних базових лінійних норм витрат палива.
Тож у разі вирішення підприємством використовувати ті, чи інші норми, їх слід затвердити наказом на поточну дату прийняття рішення.
Зразок наказу про затвердження норм витрат пального (літній, зимовий періоди)
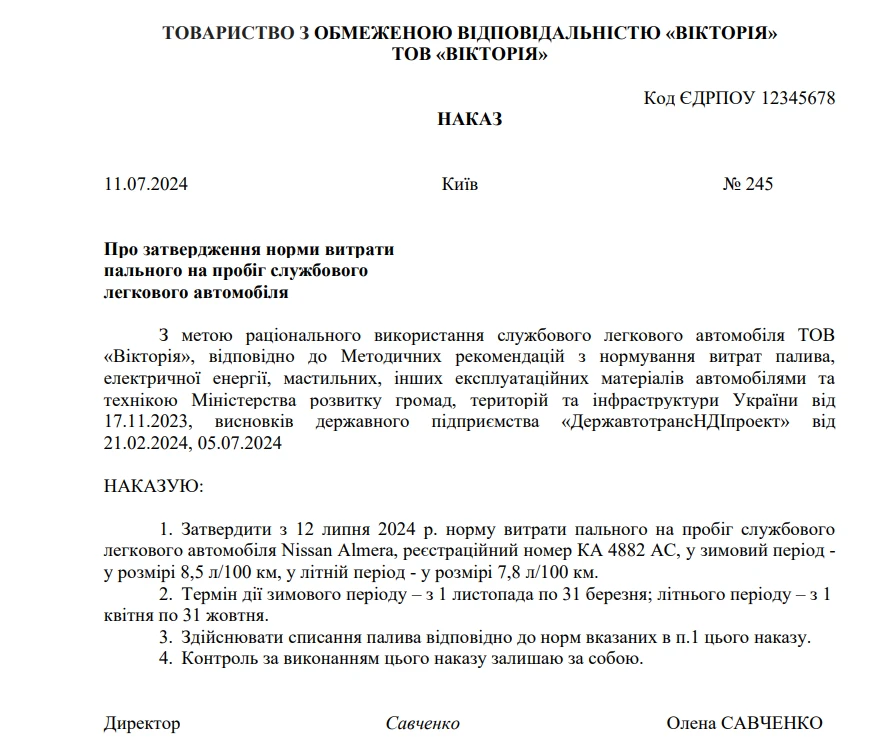
Завантажуйте шаблон та зразок Наказ про затвердження норм витрат пального (літній, зимовий періоди).
Норми використання пального встановлюються в обсягах пального у літрах на 100 км пробігу. При цьому можуть застосовуватися коригувальні коефіцієнти.
Зауважимо, що норми слід встановлювати не тільки для витрат пального автотранспортом, але й для іншої техніки, включаючи генератори. Для такої техніки нормування здійснюється на годину роботи або на мотогодину. При встановленні норм для такої техніки, як генератор, мотокоса, бензопила, навантажувач тощо, платник податків має вибір:
Коефіцієнти витрат пального – це коригувальні показники, які враховують різні умови експлуатації автомобіля, що можуть впливати на витрати палива. Наприклад, витрати залежать від погодних умов, стану дороги, інтенсивності руху, роботи автомобіля у складних кліматичних умовах чи в бойових зонах.
Коефіцієнти бувають підвищуючими або знижуючими, і допомагають адаптувати базову норму до реальних умов, в яких працює транспортний засіб.
Базові коефіцієнти надані у Методичних рекомендаціях ДП «ДержавтотрансНДІпроект». Вони включають показники для різних моделей та умов експлуатації, але підприємства також мають право затверджувати власні коефіцієнти. Для цього керівник повинен затвердити їх наказом або іншою внутрішньою документацією, а також визначити порядок їхнього застосування на практиці.
Для іншої техніки, відмінної від автотранспорту, також можуть застосовуватися коефіцієнти. Наприклад, витрати пального навантажувачем залежать від умов роботи, досвідченості оператора та інших факторів. Такі коефіцієнти підприємство має визначити та затвердити.
Зразок Наказу про затвердження норм витрат дизельного палива на роботу автонавантажувача
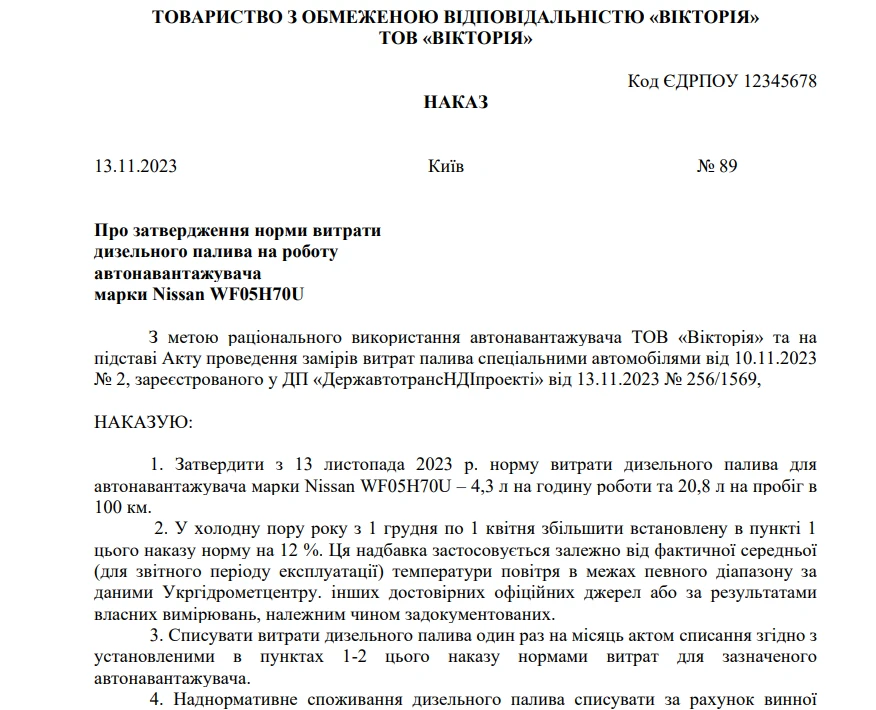
Завантажуйте шаблон та зразок Наказ про затвердження норм витрат дизельного палива на роботу автонавантажувача.
Для застосування коефіцієнтів спеціальна комісія не потрібна, але відповідальний за розрахунок має діяти відповідно до затвердженої на підприємстві інструкції, де чітко вказано, які коефіцієнти та для яких випадків застосовуються.
Для визначення нормативної витрати палива (Qн) із врахуванням пробігу та коефіцієнтів використовується наступна формула:
Qн = 0,01 × Hs × S × (1 + 0,01 × КΣ ), де
Приклад. Поїздка відбулася в місті Львові, автомобіль пройшов протягом дня 50 км, норма витрат для цього автомобіля затверджена 8 л / 100 км. При цьому середня температура була -2 °C, а автомобіль обладнаний обігрівачем лобового скла, який використовував водій. Підприємство затвердило коефіцієнти відповідно до Методичних рекомендацій.
Коефіцієнти:
Розв'язання прикладу. Сумарний коефіцієнт:
КΣ = 15% + 2% + 0,5% = 17,5%.
Отже, при базовій нормі 8 літрів на 100 км, автомобіль, який пройшов 50 км у таких умовах, відповідно до затверджених підприємством норм, мав використати:
Qн = 0,01 × 8 × 50 × (1 + 17,5 / 100) = 4,7 літра пального.
Це його нормативна витрата.
Списувати пальне на витрати потрібно на підставі первинного документа, який підтверджує фактичне витрачання ПММ. У первинних документах доцільно детально описувати дані господарської операції, вказуючи:
Для автотранспорту таким документом є подорожній лист. Для іншої техніки, робота якої вимірюється у годинах, — журнал обліку годин роботи.
Типової форми подорожнього листа наразі немає. Підприємство має розробити її самостійно (детальніше тут). Те саме стосується журналу або відомості для обліку роботи спеціальної техніки.
Це дозволяє уникнути додаткових питань під час перевірки ДПС, оскільки всі дані для визначення витрат наведено у первинних документах.
На підставі первинного документа складається акт списання, який затверджується керівником підприємства.
Зразок Акту списання пального
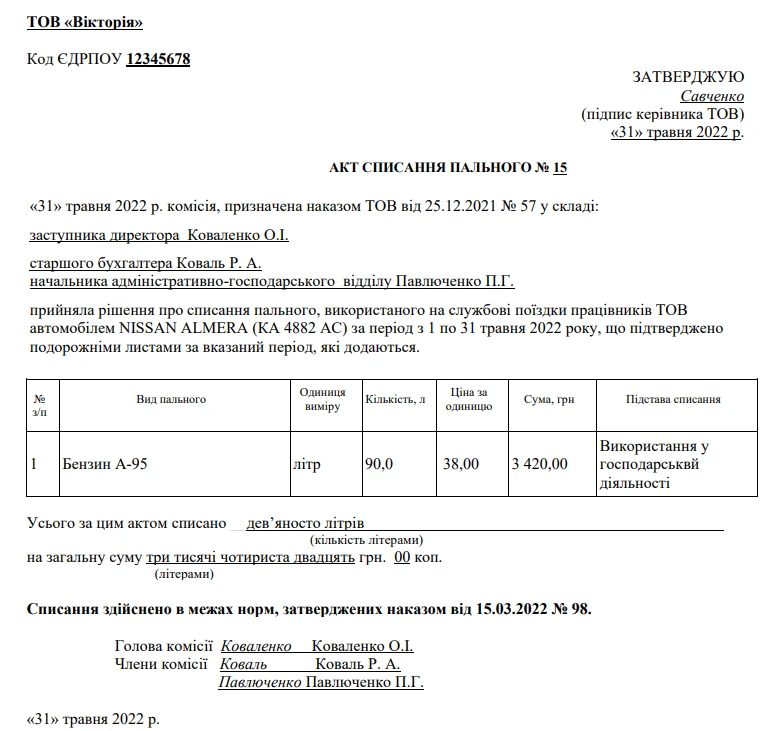
Завантажуйте шаблон та зразок Акт списання пального.
Фактичну витрату пального в межах нормативу потрібно списати з балансу за кредитом субрахунку 203 «Паливо» (нафтопродукти, тверде паливо, мастильні матеріали) у кореспонденції з дебетом рахунків 15, 20, 23, 28, 91, 92, 93, 94.
Вибір рахунка залежить від того, для яких цілей використовують автомобіль.
Суму фактичної перевитрати пального над нормативною необхідно списати на субрахунок:
або
За деяких обставин понаднормові витрати пального можуть потрапити до собівартості товарів, робіт чи послуг, якщо такі витрати не пов’язані з нестачами, псуванням чи порушенням правил зберігання. Це вирішує уповноважена особа підприємства (див. лист Мінфіну від 15.04.2005 № 31-04220-20-17/6687).
У такому разі пальне списують у дебет:
або
Перевитрата, що перевищує затверджені нормативи, вимагає документального обґрунтування. Сам факт перевищення норм ще не означає негосподарський характер таких витрат.
Для правильного рішення щодо виникнення перевитрати потрібно дізнатися реальну її причину, яка може бути підтверджена такими документами:
Якщо пояснень немає, це є нецільовим використанням пального, яке оподатковується як додаткове благо за п. 164.2.17 Податкового кодексу України (далі – ПКУ).
У будь-якому разі негосподарська перевитрата призводить до донарахування ПДВ за п. 198.5 ПКУ.
Приклад 1. Звичайні витрати палива, коли є понаднормове використання, але є пояснювальна записка та немає вини водія:
Зміст господарської операції | Дт | Кт |
Списання в межах норм | 23, 91, 92, 93 | 203/1 |
Списання понад норми | 947 | 203/1 |
Нарахування ПДВ за п. 198.5 ПКУ | 947 | 641 |
Приклад 2. Водій надав пояснення, перевитрата з вини водія, він згоден відшкодувати витрати:
Зміст господарської операції | Дт | Кт |
Списання понад норму | 947 | 203/1 |
Нарахування доходу від компенсації | 375 | 719 |
Нарахування ПДВ за п. 198.5 ПКУ | 947 | 641 |
Реєстрація ПН | 6432 | 6412 |
Утримання із зарплати | 661 | 375 |
Внесення готівкою або на рахунок | 311, 301 | 375 |
Приклад 3. Водій не надав пояснення причин перевитрати, є надання додаткового блага:
Зміст господарської операції | Дт | Кт |
Списання понад норму | 947 | 203/1 |
Нарахування ПДВ за п. 198.5 ПКУ | 947 | 641 |
Реєстрація ПН | 6432 | 6412 |
Утримання ПДФО (із використанням натурального коефіцієнта) | 661 | 641 |
Утримання військового збору | 661 | 642 |
Нарахування ЄСВ | 947 | 651 |
Новий калькулятор на Бухгалтерській платформі №1 – «Норми витрат палива»! Тепер розрахунки стануть ще простішими! Ваш надійний помічник завжди під рукою! Калькулятор норми витрат палива швидко та точно обчислить норматив витрат палива для легкових авто на поїздку
Читайте більше:
Списання палива для генератора
Пересортиця запасів: облікові наслідки та податкові ризики
Заміна літніх шин на зимові: правила, накази та картки обліку
Облік газу в балонах: МШП чи інші варіанти
Дизель для генератора: облік, закупівля та звітність без зайвої уваги ДПС
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
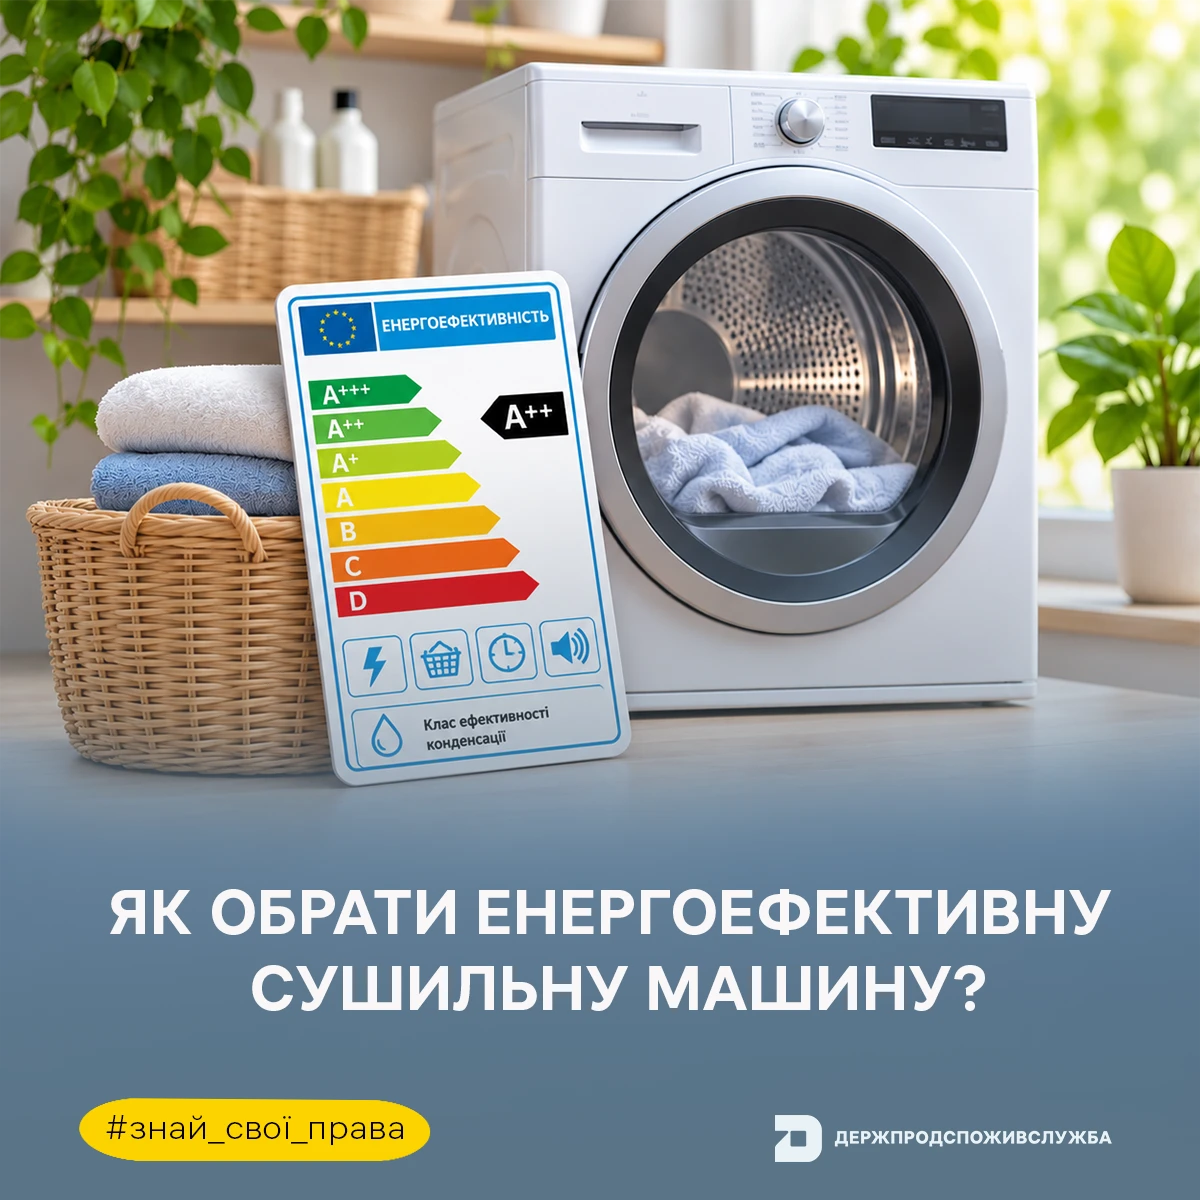
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року




