Експерт
Ірина ГубінаНезалежний експерт, консультант з питань бухобліку та оподаткування, CAP, DipIFR ACCA

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
За яких умов вартість палива включається до витрат ФОПа? Як документально підтвердити списання ПММ? Чи застосовуються норми списання палива? Відповіді на ці питання у нашій публікації
Погодьтеся, що у разі, коли ФОП займається перевезеннями, зокрема, витрати палива, це дуже значна стаття витрат. ФОПи, які знаходяться на загальній системі оподаткування, дуже часто ставлять запитання:
А як правильно списувати паливо? Як їх оформлювати та документувати, щоб вартість цього палива зменшувала об'єкт оподаткування?
Давайте розбиратись.
Почнемо з того, що в нас існує окремий підпункт ПКУ - 177.4.1, який згадує витрати на паливо. І, як бачимо, ці витрати є витратами на сировину і матеріали. Згадується паливо й енергія, які можуть включатися у витрати ФОПу на загальній системі, і це може бути у випадку, коли такі витрати безпосередньо віднесені до конкретного об'єкта витрат. В цій нормі не згадується щодо документального забезпечення, а це є загальна вимога щодо підтвердження витрат.
Отже, для ФОПа є розуміння того, що не існує заборони з включення палива до витрат. Але питання:
Паливо витрачене на яку автівку: легкову чи вантажну?
Як бачимо, ця норма жодним чином не обмежує можливості ФОПа списувати паливо, яке використали і на вантажну автівку, і на автівку легкову. Єдина вимога, яка встановлена безпосередньо ПКУ, це прив'язка витрат палива до конкретного об'єкта витрат.
Тобто якщо здійснюєте перевезення, маєте показати, що здійснили саме це перевезення, або якщо, наприклад, надаєте послуги чи перевозите якісь невеликі партії товарів, також на легковому авто, то маєте прив'язати це до відповідної вартості своїх послуг або до вартості товарів.
До речі, цікаво подивитися, що в ЗІР, категорія 104.05 роз'яснюючи цю норму ПКУ і відповідаючи на запитання, чи включається до складу витрат ФОПа на загальній системі витрати на придбання палива та якими документами можна підтвердити факт їх використання, податкова також в принципі не встановлює жодних зайвих обмежень. Єдине, що трошечки пояснює, на які саме документи слід орієнтуватися, зокрема згадує про угоди, акти виконаних робіт (наданих послуг), товарно-транспортні накладні, розрахункові документи тощо.
Отже, відповідно, напевно податкова хоче розуміти, що паливо витрачене саме у зв'язку із підприємницькою і господарською діяльністю ФОПа.
Отже, якщо у вас є легкова автівка і ви частково використовуєте її для того, щоб переміщуватися надаючи свої послуги, а частково просто їздите для власних цілей, для вас буде вкрай необхідно показати, яка саме частина вашого шляху пов'язана із наданням послуг, для того, щоб паливо, яке припадає на цю відстань, дійсно потрапило на зменшення об'єкта оподаткування у вигляді витрат на паливо.
ФОПи, які трошечки більш просунуті в питаннях списання палива, запитують:
А чи потрібно списувати паливо по нормах, можливо норми якимось чином допоможуть прив'язати до конкретного об'єкта витрат, як того вимагає ПКУ, саме витрати палива, які здійснені були фактично?
Що ж давайте з вами подивимось як інтерпретують норми щодо списання палива податківці. І тут бачимо одну із не дуже численних індивідуальних консультацій (ІПК ДПС від 02.10.2018 №4265/Є/99-99-13-01-02-14/ІПК), де податківці йдуть по такому старому шаблону, який вони зазвичай використовують для всіх підприємств.
Отже, на думку податківців ми обов'язково маємо орієнтуватися на нормативний Наказ Мінтрансу №43, і включати до витрат, тільки ту частину паливних витрат, які відповідають нормам. Тобто, якщо порахувати, що по нормі використовуємо 10 л на 100 км, а по факту виходить 12 л, включити у витрати ФОП має тільки вартість 10 л, тому що 2 л, які є перевищенням над нормою, вони начебто у розумінні податкової є не господарськими витратами.
Чи дійсно ця вимога відповідає ПКУ?
Абсолютно ні, хоча як ми бачимо на практиці така позиція існує.
Звертаємо увагу, що ситуація дуже сильно змінилася наприкінці 2023 року, коли славнозвісні норми №43 були скасовані.
Що ж робити далі в такому випадку тим ФОПам, які дуже обережно ставляться до списання палива і в принципі не проти використовувати норми?
Говоримо про це далі.
Що ж сталося з наказом норми №43? Напевно з'явився якийсь інший?
Зовсім ні, замість наказу, який у нас існував багато-багато років, з 1998 по листопад 2023 року, Міністерство інфраструктури не видало нічого нового.
Натомість з'явилися Методрекомендації ДержавтотрансНДІпроекту, розробника власне Методрекомендацій №43, який є удосконаленим варіантом цього наказу. Але є єдиний нюанс, ці Методрекомендації не є нормативним документом, це є просто поради у вигляді того, що, будь ласка, якщо ви хочете якимось чином впорядкувати свої витрати палива, «You are welcome» і ви можете користуватися Методрекомендаціями.
До речі, звертаємо увагу, що Міністерство інфраструктури наголошує, що скоро з'явиться окремий Національний стандарт, який буде присвячений списанню палива.
Врахуйте, якщо ви дійсно як ФОП прагнете дотримуватися більш обережної позиції й все ж таки дослухатися до тих старих порад податківців, що списання палива і прив'язка до господарської діяльності вимагає використання норм, то вам слід звернутися до Методрекомендацій. Ви маєте взяти щодо своєї автівки базові лінійні норми, відкоригувати використання палива на коефіцієнти, які відповідають фактичному використанню вашого авто, і таким чином порахувати, а скільки ж ви можете списати на витрати й на яку суму палива в межах норм, як радять податківці, ви зможете зменшити свій об'єкт оподаткування
Якщо ж ви цього робити не хочете, тоді тримайте кілька таких практичних порад.
По-перше, зверніть увагу, що ПКУ жодним чином не згадує про жодні норми. Отже, буде правильним і доречним не орієнтуватися ані на Наказ №43, ані на нові Методрекомендації. Також витрати палива і можливість зменшувати об'єкт оподаткування не залежить від того, на яку автівку ви будете її витрачати, або на вантажну автівку, яку можна амортизувати, або на легкову автівку, яка власне не підлягає амортизації.
Отже, факт використання амортизації автівки в діяльності ФОПа жодним чином не впливає на використання палива. Єдине, що нам треба з вами довести, це документально підтвердити зв'язок з господарською діяльністю.
Отже, якщо у вас автівка може використовуватися і для власних потреб ФОПа, як власне будь-яке майно, так і для ФОПівської діяльності, то фіксуйте той пробіг, який ви безпосередньо здійснюєте надаючи послуги чи перевозячи товари для ваших клієнтів. Саме по цьому факту податківці радять контролювати й вимірювати суму витрат, яка буде зменшувати об'єкт оподаткування.
Ну а у випадку, якщо хочете зменшити податкові ризики, дійсно варто дослухатися до Методрекомендацій, але треба бути готовими до того, що можливо використане паливо буде трошечки більше, ніж норми, які встановлені Методрекомендаціями. В такому випадку доведеться міркувати про те, що можливо на податкових перевірках це перевищення податківці вам заборонять включати у витрати. Це порада для тих, хто хоче використовувати норми.
І порада для всіх – подбайте про той перелік документів, які будуть підтверджувати використання палива у господарській діяльності, такі як акти виконаних робіт, товарно-транспортні накладні, документи на оплату цього палива. І звісно подорожні листи. Їх зараз не існує як стандартизованого документа, але цей документ якнайкраще дозволяє нам показати, сформувати той відрізок шляху, який я долаю на своїй автівці саме для виконання своєї підприємницької діяльності.
Кабмін постановою №1336 розширив можливості комплексної електронної послуги «е-Підприємець». Тепер до переліку послуг додано подання відомостей про об’єкти оподаткування (форма №20-ОПП) та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також сервіс став доступним керівникам юридичних осіб і уповноваженим представникам бізнесу, а заяву можна підписати через «Дія.Підпис». Розглянемо, які процедури тепер можна об’єднати в одній заяві та що ці зміни означають для бухгалтерів і підприємців

Державна податкова служба України надала роз’яснення щодо права платника ПДВ на формування податкового кредиту у разі, якщо постачальник склав і зареєстрував в Єдиному реєстрі податкових накладних (ЄРПН) дві окремі податкові накладні на одну суму авансового платежу, проведеного однією платіжною інструкцією за двома рахунками

Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах

Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування

Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
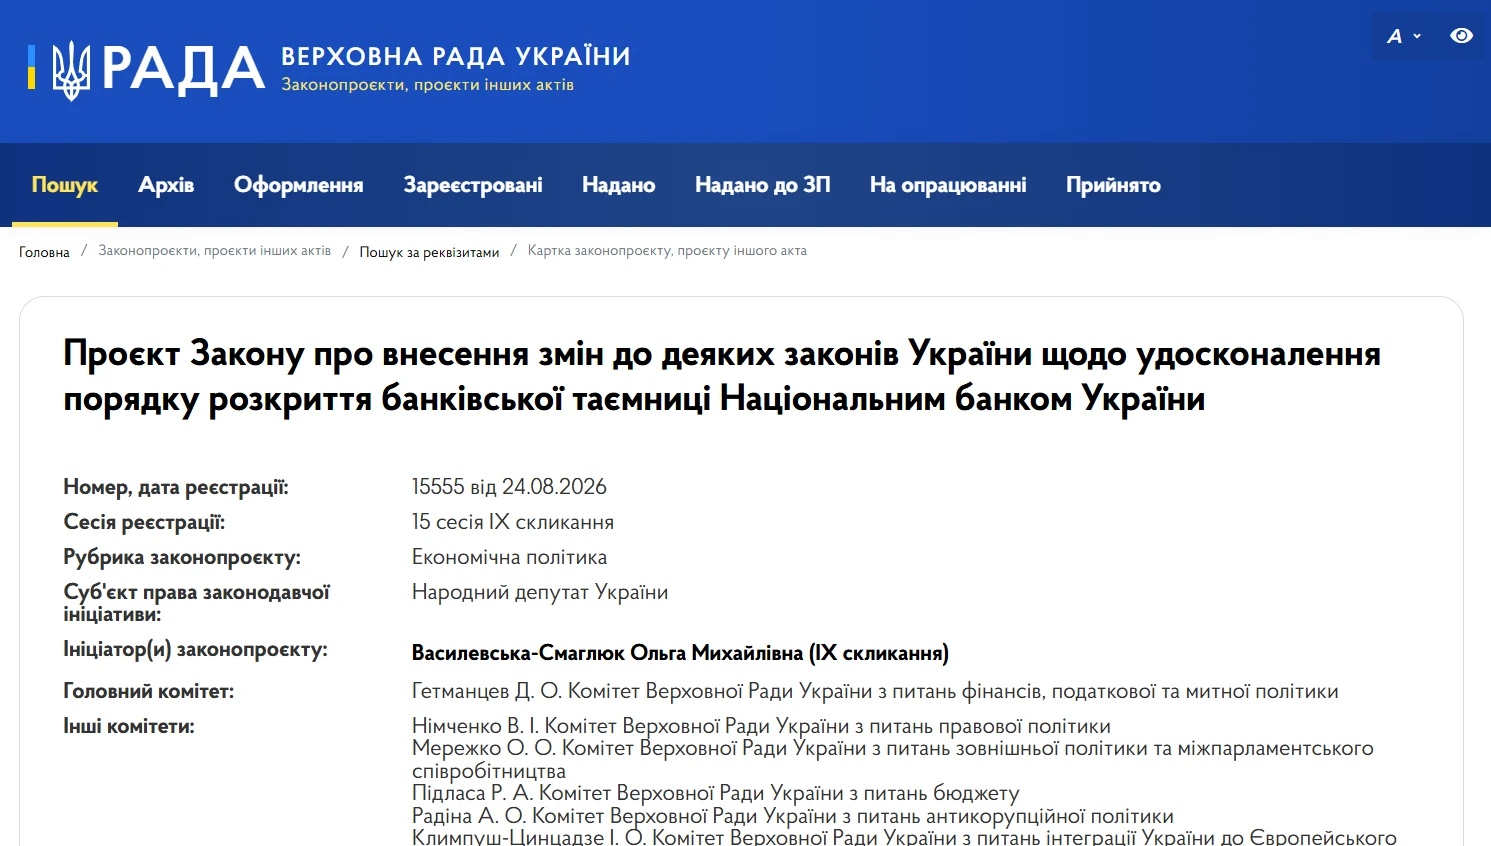
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано