Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Працівника направляють у службове відрядження. За цей час йому виплачують добові, компенсують проїзд та проживання. Але як бути із зарплатою за дні відрядження? Зберігати чи ні? Якщо так, то як оплачувати цей період? Чи відрізняється нарахування оплати праці за дні відрядження новоприйнятому працівнику? Які дні та виплати включаємо в розрахунок? Усі відповіді зібрані у статті
Гарантії та компенсації при службових відрядженнях, а також порядок оплати праці прописані у ст. 121 Кодексу законів про працю України (далі – КЗпП):
Працівникам, які направлені у службове відрядження, оплата праці за виконану роботу здійснюється відповідно до умов, визначених трудовим або колективним договором, і розмір такої оплати праці не може бути нижчим середнього заробітку.
Це означає, що оплата праці за дні перебування у відрядженні буде оплачуватись або за умовами трудового договору, або за середнім заробітком.
Як виконати вимогу ст. 121 КЗпП щодо оплати праці за дні відрядження?
Дійте за таким алгоритмом:
Зверніть увагу! Для держслужбовців за час відрядження нараховується зарплата (ст. 42 Закону України від 10.12.2015 №889-VIII «Про державну службу», далі – Закон №889)
Закон №889 є спеціальним для держслужбовців, у тому числі і в частині визначення гарантій щодо збереження зарплати за час відрядження. Тому порівнювати середній заробіток, розрахований згідно з Порядком обчислення середньої заробітної плати, затверджений постановою Кабміну від 08.02.1995 №100 (далі – Порядок №100), із денною зарплатою, як це передбачає ст. 121 КЗпП, не потрібно. Тому за держслужбовцями на період їх відрядження потрібно зберігати заробітну плату як за звичайний робочий день, тобто зарплату, що передбачена умовами трудового договору (лист Мінсоцполітики у листі від 08.11.2016 №1584/13/84-16).
Отже, для правильної оплати днів відрядження (крім держслужбовців) потрібно знати денну та середньоденну зарплату. На особливостях визначення цих показників зупинимось детальніше.
Щоб визначити денний заробіток потрібно зарплату у місяці відрядження поділити на робочі дні. При чому при розрахунку денного заробітку враховуємо всі постійні складові заробітної плати, які працівник отримає цього місяця: оклад, доплати, надбавки, премії, суми індексації тощо (див. лист Мінекономіки від 05.04.2024 №4707-05/25126-07, листи Мінсоцполітики від 24.04.2013 №4566/0/14-13/13, від 06.08.2014 №1126/13/84-14).
На цьому звертало увагу Держпраці у роз’ясненні від 29.02.2024:
Для розрахунку одноденної заробітної плати потрібно суму повного окладу (тарифної ставки) відрядженого працівника та інших нарахованих йому в місяці відрядження виплат (премії, доплати, суми індексації тощо) поділити на кількість робочих днів у цьому місяці за графіком роботи підприємства (працівника).
Щоб правильно визначити денну зарплату, враховуйте такі правила:
Працівника направлено у відрядження у лютому 2026 року. Згідно з умовами трудового договору встановлений оклад в розмірі 10000 грн, надбавка за вислугу років в розмірі 2000 грн (10000 грн х 20%), щомісячна премія в розмірі 50% від окладу (10000 грн х 50% = 5000 грн). Також у лютому працівнику нараховано премію до ювілею в розмірі 15000 грн. На підприємстві встановлено п’ятиденний робочий тиждень з 2 вихідними днями у суботу та неділю.
1. Визначимо загальний розмір зарплати, який буде включатись при визначенні денного заробітку:
10000 оклад + 2000 надбавка за вислугу років + 5000 премія = 17000 (грн).
Зверніть увагу, що разову премію до ювілею не включають при обчисленні денного заробітку
2. Норма робочий днів для 5-денного робочого тижня з двома вихідними днями у суботу та неділю у лютому складає 20 днів.
3. За умовами наведеного прикладу денний заробіток складає: 17000 : 20 = 850,00 (грн).
Для оплати періоду службових відряджень середня заробітна плата обчислюється, виходячи з виплат за останні 2 місяці, що передують місяцю, в якому працівника направлено у відрядження (п. 2 Порядку №100).
Алгоритм розрахунку середньої зарплати такий:
Пройдемось по кожному кроку детальніше.
Розрахунковий період для визначення середньої зарплати для відрядження
В загальному випадку розрахунковим періодом є останні 2 календарні місяці роботи, що передують місяцю, в якому відбувається подія, з якою пов’язана відповідна виплата. Але якщо протягом останніх 2 календарних місяців, що передують місяцю, в якому працівника направлено у відрядження, працівник не працював, середня заробітна плата обчислюється виходячи з виплат за попередні два місяці роботи. Якщо ж протягом останніх 4-х місяців працівник взагалі не працював або в розрахунковому періоді не було заробітку, середню визначають згідно з п. 4 Порядку №100 виходячи з окладу або мінімальної зарплати.
Працівника у лютому 2026 року направляють у відрядження. Він працює на підприємстві з 2021 року.
Розрахунковим періодом будуть останні 2 календарні місяці роботи, що передують події, з якою пов’язана виплата (абз. 3 п. 2 Порядку №100). Тобто грудень-2025 – січень-2026 року.
У лютому 2026 року працівника направлено у відрядження. У грудні він перебував у відпустці, в січні – хворів, тобто за ці місяці немає жодного відпрацьованого дня.
Розрахунковим періодом будуть попередні 2 місяці: жовтень-листопад 2025 рр.
Працівник працює на підприємстві з 01.01.2026. З 02.02.2026 його направлено у відрядження. Якщо працівник відпрацював менше 2 календарних місяців, розрахунковим періодом будуть все одно 2 місяці, що передують місяцю, в якому відбувається відповідна подія – відрядження. При цьому розрахунок проводимо за фактично відпрацьований час протягом 2 місяців, що передують місяцю, в якому відбувається така подія.
Таким чином розрахунок проводимо з виплат за період 01.01.2026 – 31.01.2026.
Працівника прийнято на роботу на підприємство з 26.01.2026. З 30.01.2026 його направлено у відрядження. Умовами трудового договору йому встановлено оклад 10000 грн та надбавку за складність та напруженість в роботі (50% від окладу). Якщо подія, з якою пов’язана виплата, настала в місяці прийняття на роботу, розрахунок середньої зарплати проводимо виходячи з окладу (тарифної ставки) або МЗП.
Таким чином середню зарплату розраховуємо виходячи з окладу 10000 грн.
Сукупний дохід в розрахунковому періоді для середньої зарплати
Виплати, що включають в розрахунок середньої зарплати, перелічені в п. 3 Порядку №100, а ті, які не включають – в п. 4 Порядку №100. Крім того, до сукупного доходу включаються тільки ті виплати, що безпосередньо пов’язані з відпрацьованим часом:
При чому дні і суми нарахувань за періоди хвороби, відпускних або відрядження (якщо він оплачений за середнім заробітком), простою виключаються з розрахункового періоду та із сукупного доходу.
До розрахунку включають усі фактично відпрацьовані дні, які припадають на розрахунковий період. Не враховуються лише ті періоди:
Середня зарплата розраховується виходячи з виплат за 2-місячний період за такою формулою:
СЗП = В : К роб.дн.(год), де
Працівника направлено у відрядження 02 лютого 2026 року. В розрахунковому періоді йому нараховано:
Лікарняні (2900 грн) та відпускні (5200 грн) не враховуємо у розрахунку середньої зарплати за 2 місяці. Також не приймаємо до розрахунку дні, пропущені через ці причини відсутності на роботі.
Середня зарплата буде складати: (7826,09 ЗП грудня + 4545,45 ЗП січня) : (18 відпр.дн.грудня + 10 відпр.дн.січня) = 441,84 грн.

Калькулятор допоможе:
Також калькулятор розрахує суму добових залежно від типу підприємства, напряму відрядження та встановленого розміру добових.
Для розрахунку достатньо вказати дату початку відрядження, визначену наказом, тривалість відрядження та режим роботи працівника.
Калькулятор автоматично визначить розрахунковий період. Для розрахунку оплати днів відрядження потрібно заповнити дані про зарплату в розрахунковому періоді та місяці відрядження. Калькулятор автоматично обчислить середньоденну зарплату, денний заробіток і визначить, який із цих показників необхідно застосувати для оплати днів відрядження.
Якщо у працівника відсутній заробіток або розрахунковий період, оберіть відповідну позначку. Калькулятор запропонує розрахувати середню зарплату виходячи з мінімальної заробітної плати. Якщо посадовий оклад працівника перевищує мінімальну заробітну плату, для розрахунку середньої введіть його розмір.
Під час заповнення розрахункового періоду зазначайте лише ті виплати, які враховуються при обчисленні середньої зарплати. Не включайте виплати за час, протягом якого за працівником зберігався середній заробіток (відпускні, оплата попередніх відряджень, часу виконання державних чи громадських обов'язків, вимушеного прогулу тощо), а також допомогу по тимчасовій непрацездатності.
Середню з окладу або МЗП обчислюють якщо у працівника
або
При чому якщо розмір посадового окладу є меншим від передбаченого законодавством розміру мінімальної зарплати, середня заробітна плата розраховується з установленого розміру мінімальної заробітної плати на час розрахунку (п. 4 Порядку №100).
Відповідно якщо оклад перевищує розмір мінзарплати, то «середню» обчислюють виходячи з окладу.
Існує спеціальна формула розрахунку середньої зарплати з окладу або МЗП:
Оклад (МЗП) х 2 : робочі дні за графіком роботи за останні 2 місяці
Працівника прийнято на роботу 26.01.2026, а 30.01.2026 р. його було направлено у відрядження. Оклад працівника 12000 грн.
У цій ситуації немає розрахункового періоду. Але відповідно до абз. 2 п. 8 Порядку №100 ми беремо робочі дні за графіком роботи за останні 2 календарні місяці, що передують місяцю, в якому відбувається подія, з якою пов’язана відповідна виплата, – тобто робочі дні за листопад-грудень 2025 року.
Загальна кількість робочих днів згідно з графіком роботи підприємства – 43 (20 листопад + 23 грудень).
Розрахуємо середньоденну зарплату: 12 000 × 2 : 43 = 558,14 грн.
Відповідно до ст. 121 КЗпП працівникам, які направлені у службове відрядження, оплата праці за виконану роботу здійснюється відповідно до умов, визначених трудовим або колективним договором, і розмір такої оплати праці не може бути нижчим середнього заробітку.
Аналогічна норма є і в п. 13 Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Мінфіну від 13.03.98 №59 (далі – Інструкція №59):
Працівнику, який направлений у службове відрядження, оплата праці за виконану роботу здійснюється за всі робочі дні тижня за графіком, установленим за місцем постійної роботи, та відповідно до умов, визначених трудовим або колективним договором, і розмір такої оплати праці не може бути нижчим середнього заробітку.
Це означає, що оплата періоду відрядження здійснюється за всі робочі дні за графіком того підприємства, установи, організації, яке направило працівника у відрядження.
Наприклад, якщо працівник перебував у відрядженні з 21 по 24 січня 2026 року (24 січня це день, в який працівник повертався із відрядження), а на підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю, оплата праці за дні відрядження буде нараховуватись тільки за 3 робочі дні з 21 по 23 січня. Нарахування заробітку за 24 січня не буде, оскільки за графіком роботи цей день для працівника є вихідним.
Працівник направлений у відрядження з 26 по 30 січня 2026 року. В розрахунковому періоді (листопад-грудень 2025) працівнику була нарахована така зарплата:
В січні 2025 року працівник має право на оклад (18000 грн) та надбавку за складність на напруженість у роботі (18000 грн х 50% = 9000 грн).
1. Визначаємо денний заробіток: (18000 + 9000) : 22 = 1227,27 грн.
2. Визначаємо середньоденний заробіток:
3. Середня зарплата за 1 день більше ніж денна (1255,81 грн > 1227,27 грн), тому 5 днів відрядження оплачуємо за середньоденною зарплатою.
Оплата за дні відрядження становитиме: 1255,81 грн х 5 дн.= 6279,05 грн.
Зарплата за січень 2026: 18000 : 22 х 17 + 9000 : 22 х 17 + 6279,05 = 13909,09 + 6954,55 + 6279,05 = 27142,69 грн.
Працівник направлений у відрядження з 26 по 30 січня 2026 року. В розрахунковому періоді (листопад-грудень 2025 року) працівнику була нарахована зарплата в сумі 44000 грн, у тому числі за:
В січні працівнику належить оклад 18000 грн та щомісячна премія в розмірі 8000 грн.
Середня зарплата складає: 44000 : (20+23) = 1023,26 грн.
Денний заробіток складає: (18000 + 8000) : 22 р.дн. = 1181,82 грн.
Денний заробіток більше середньоденного заробітку (1181,82 грн > 1023,26 грн), тому за період відрядження нараховуємо зарплату, як за звичайні робочі дні.
Зарплата за січень складає: 18000 + 8000 = 26000 (грн).
Читайте більше:
Перехідне відрядження: як правильно оплатити
Надбавка за роз’їзний характер роботи: чи потрібно нараховувати ЄСВ
У який строк повертають невикористані кошти на відрядження: лист ДПС
Мінікурси на тему:
Добові на відрядження у гривні / валюті: як розрахувати
Відрядження у вихідний: як розрахувати денний заробіток
Оплата днів відрядження: покроковий алгоритм з прикладами
Відрядження у вихідний день: як оплатити без помилок та штрафів
Відрядження за кордон без штампів: як підтвердити витрати без податків
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
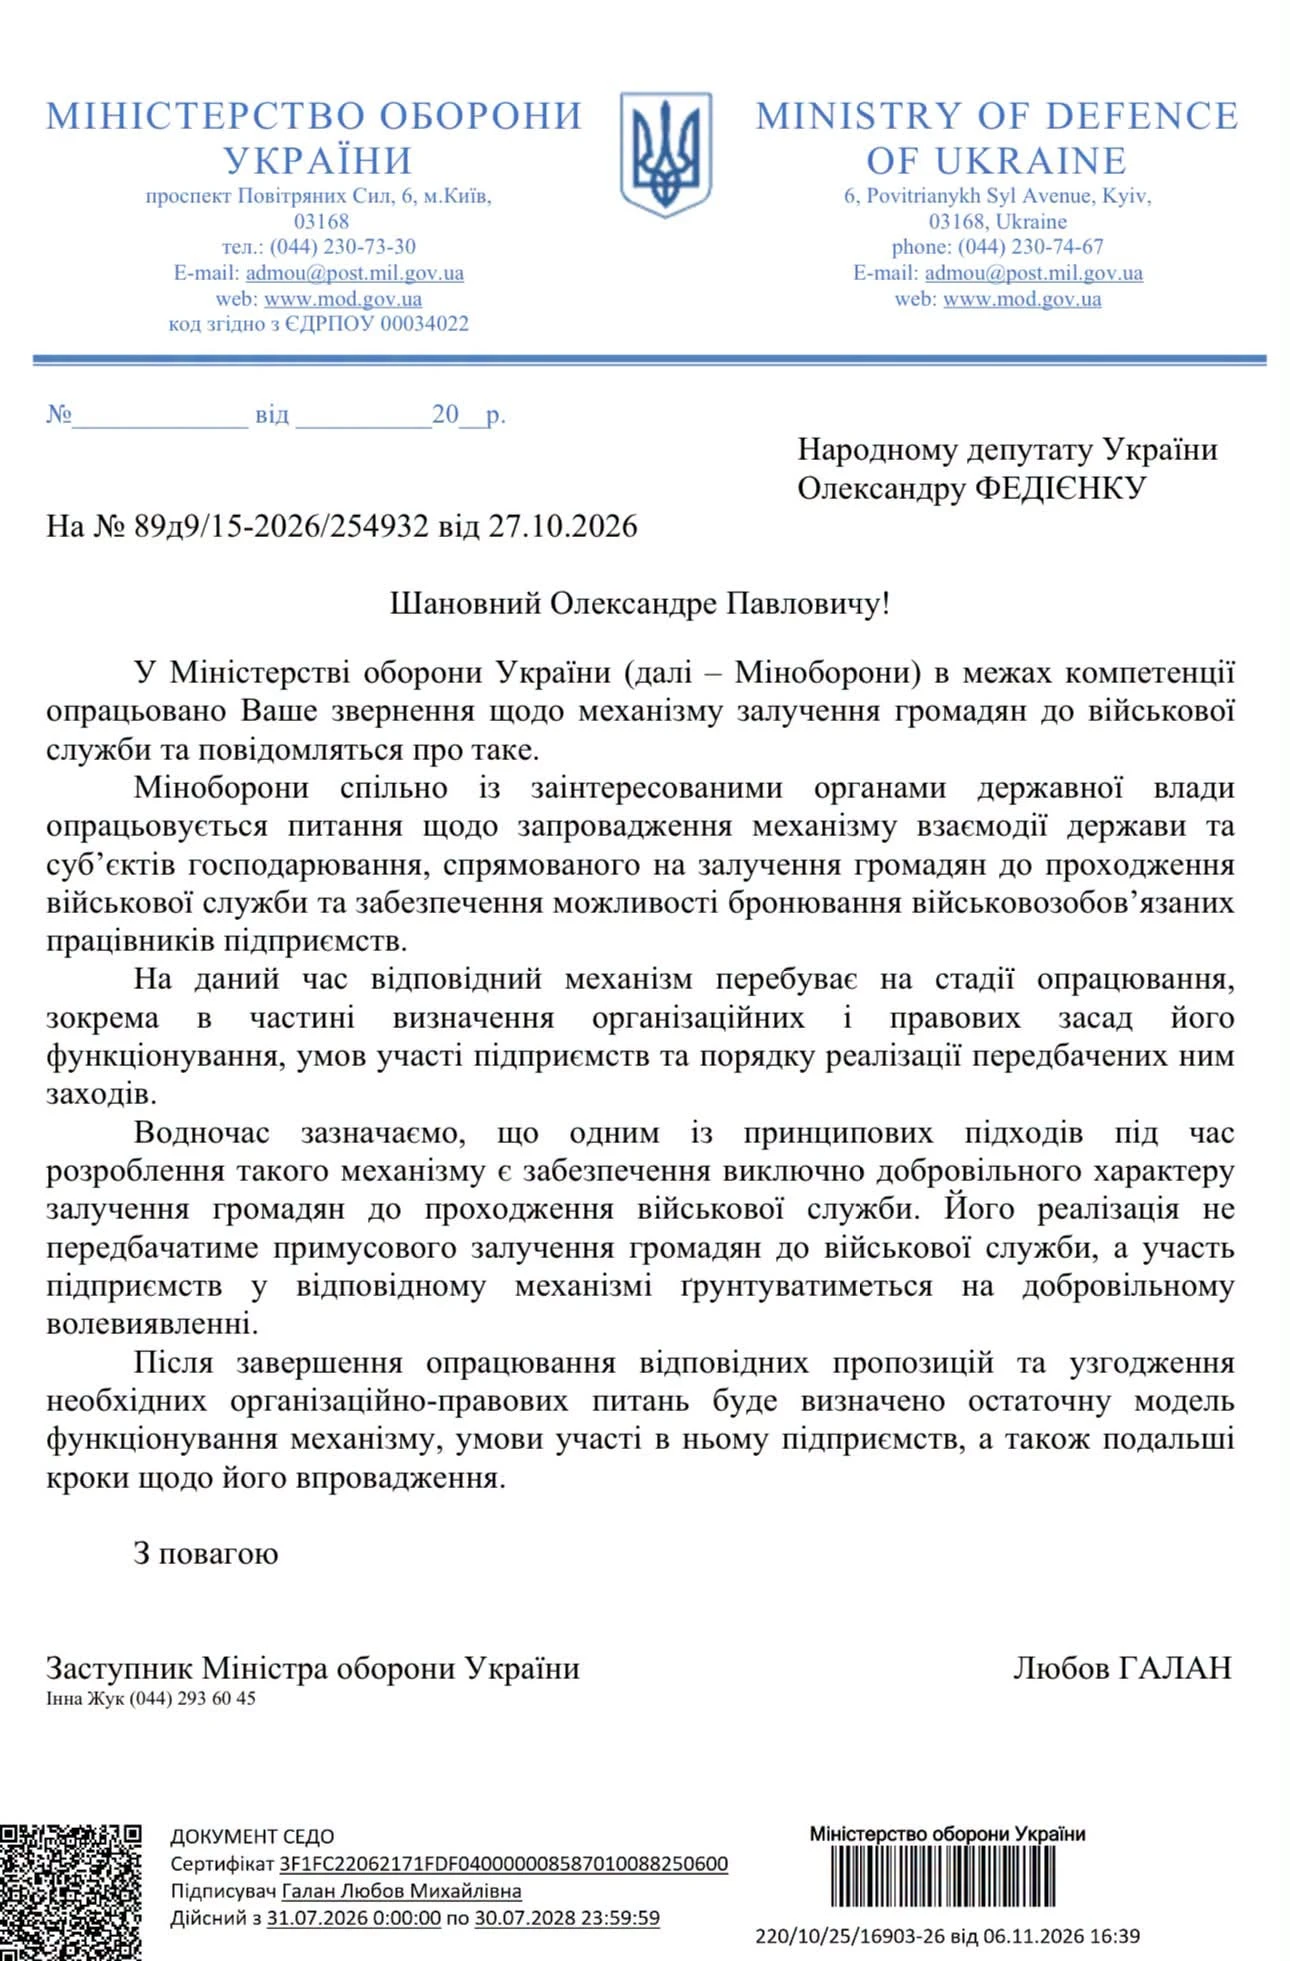
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
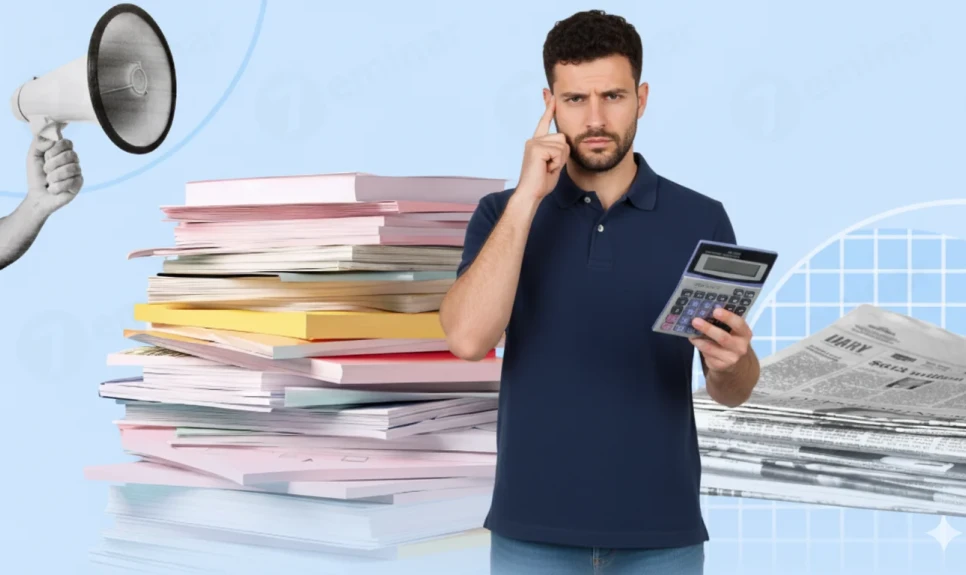
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу