Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Як правильно оплатити дні відрядження та не припуститися помилки? У статті розглянули правила визначення денного заробітку і середньої зарплати, порядок їх порівняння та вибору більшого показника для оплати днів відрядження. Окрему увагу приділили оплаті «перехідних» відряджень, які припадають на два місяці, особливостям розрахунку середньої зарплати відповідно до Порядку №100, а також правилам визначення денного заробітку

Вони передбачені в статті 121 Кодексу законів про працю України (далі – КЗпП):
Працівникам, які направлені у службове відрядження, оплата праці за виконану роботу здійснюється відповідно до умов, визначених трудовим або колективним договором, і розмір такої оплати праці не може бути нижчим середнього заробітку.
Тобто оплата праці за дні перебування у відрядженні буде оплачуватись:
Відповідно до Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Міністерства фінансів України від 13.03.1998 №59 (далі Інструкція – №59) фактична кількість днів перебування працівника у відрядженні визначається згідно з наказом про відрядження за наявності одного чи декількох документальних доказів перебування працівника у відрядженні:
Визначення кількості днів відрядження для виплати добових проводиться з урахуванням дня вибуття у відрядження й дня прибуття до місця постійної роботи, що зараховуються як два дні. У разі відрядження працівника строком на один день або в таку місцевість, звідки працівник має змогу щоденно повертатися до місця постійного проживання, добові відшкодовуються як за повну добу.
Це означає, що відрядження може починатись та закінчуватись у вихідний для працівника день. І за всі ці дні відрядження йому будуть виплачуватись добові.
Стосовно оплати праці за дні відрядження слід орієнтуватись на графік роботи працівника. Так працівнику, який направлений у службове відрядження, оплата праці за виконану роботу здійснюється за всі робочі дні тижня за графіком, установленим за місцем постійної роботи, та відповідно до умов, визначених трудовим або колективним договором, і розмір такої оплати праці не може бути нижчим середнього заробітку (п. 13 розділу I Інструкції №59).
На підприємстві встановлено 5-денний робочий тиждень із вихідними днями в суботу та неділю. Працівника направлено у відрядження з 13.07.2026 по 19.07.2026.
Відрядження прийшлось на 7 календарні дні, за які будуть виплачені працівнику добові. Проте оплату праці за дні відрядження слід зберігати тільки за 5 робочих дні (з 13 по 19 липня).
Яким чином виконати вимогу ст. 121 КЗпП щодо оплати праці за дні відрядження?
Дійте за таким алгоритмом.
Крок 1. Визначте денну зарплату.
Крок 2. Розрахуйте середню зарплату.
Крок 3. Порівняйте отримані показники.
Крок 4. Оплатіть дні відрядження за найбільшим показником.
Тобто якщо більшим виявиться середня зарплата, то робочі дні відрядження треба оплатити за середньою зарплатою, якщо більшим буде денний заробіток, то робочі дня відрядження треба оплатити як звичайні робочі дні. А для правильної оплати днів відрядження потрібно знати денну та середньоденну зарплату.
Щоб визначити денний заробіток потрібно зарплату у місяці відрядження поділити на робочі дні. При чому при розрахунку денного заробітку враховуємо всі постійні складові заробітної плати, які працівник отримає цього місяця: оклад, доплати, надбавки, премії, суми індексації тощо (лист Мінекономіки від 05.04.2024 №4707-05/25126-07, листи Мінсоцполітики від 24.04.2013 №4566/0/14- 13/13, від 06.08.2014 №1126/13/84-14).
Увага! Денний заробіток визначають, виходячи з повністю відпрацьованого місяця (роз’яснення Держпраці)
Щоб правильно визначити денну зарплату, враховуйте такі правила.
Правило 1. Денний заробіток, який порівнюватимемо із середньоденним, визначайте у місяці, в якому працівника буде направлено у відрядження. Наприклад, якщо працівник перебуватиме у відрядженні у квітні 2026, то денний заробіток розраховують за квітень.
Правило 2. Враховуйте всі постійні виплати у місяці перебування у відрядженні. Разові виплати (наприклад, матдопомогу, разову премію до ювілею, професійного свята тощо) – не враховуйте.
Правило 3. Визначте загальну суму зарплати за місяць, яка була би нарахована працівнику у разі якби він відпрацював місяць повністю. Крім того, лікарняні, відпускні, інші виплати із збереженням середнього заробітку не враховуємо.
Правило 4. При визначенні денної зарплати премії включайте в повному розмірі. Пропорційний розподіл премій в даному випадку не передбачений законодавством.
Правило 5. Виплати, які працівнику будуть нараховані за минулі періоди (наприклад при виправленні зарплатних помилок), при визначенні денного заробітку не враховуйте.
Правило 6. Для обчислення денного заробітку враховуйте норму робочих днів за графіком роботи для даного працівника.
Для оплати періоду службових відряджень середня заробітна плата обчислюється, виходячи з виплат за останні 2 місяці, що передують місяцю, в якому працівника направлено у відрядження (п. 2 Порядку обчислення середньої заробітної плати, затвердженого постановою Кабмін від 08.02.1995 №100, далі – Порядок №100).
Алгоритм розрахунку середньої зарплати такий:
Крок 1. Визначаємо розрахунковий період.
Крок 2. Обчислюємо сукупний дохід у розрахунковому періоді.
Крок 3. Підраховуємо кількість відпрацьованих днів у розрахунковому періоді.
Крок 4. Розраховуємо середню зарплату за 1 робочий день.
При обчисленні середньої зарплати також потрібно враховувати певні правила.
Правило 1. Розрахунковий період визначайте за правилами Порядку №100. В загальному випадку це 2 останні місяці. Якщо протягом останніх 2 календарних місяців, що передують місяцю, в якому працівника направлено у відрядження, працівник не працював, середня заробітна плата обчислюється виходячи з виплат за попередні два місяці роботи. Якщо ж протягом останніх 4-х місяців працівник взагалі не працював або в розрахунковому періоді не було заробітку, середню визначають згідно з п. 4 Порядку №100 виходячи з окладу або мінімальної зарплати.
Правило 2. До сукупного доходу включають оклад, доплати, надбавки, премії тощо. Не враховують виплати, що перелічені в п. 4 Порядку №100.
Правило 3. До розрахунку включають виплати за відпрацьований час. Відповідно лікарняні, відпускні, а також виплати за час, протягом якого зберігається середній заробіток працівника (за час виконання державних і громадських обов'язків, щорічної і додаткової відпусток, відрядження, вимушеного прогулу тощо) не включаються.
Правило 4. При обчисленні середньої зарплати для премій потрібно застосовувати пропорційний розподіл.
Правило 5. До розрахунку включають усі фактично відпрацьовані дні, які припадають на розрахунковий період.
Загальні правила оплати днів відрядження з’ясували. Далі найцікавіше – правильно оплатити дні «перехідного» відрядження, тобто такого яке згідно із наказом починається в одному місяці, а закінчується в наступному.
Наприклад, якщо відрядження починається у квітні 2026, а закінчується у травні 2026, то у квітні працівнику буде нараховано оплату праці за дні відрядження, які приходяться на квітень. Відповідно за дні відрядження за травень оплата праці буде нарахована і відображено в бухобліку у травні.
Мінсоцполітики у листі від 11.11.2016 №1564/13/84-16 роз’яснювало:
…середньоденна заробітна плата буде розраховуватись виходячи із заробітної плати липня – серпня п. р., оскільки зазначені місяці передують місяцю (вересню) направлення у відрядження. Денний заробіток необхідно буде визначати для вересня і жовтня окремо. У випадку, якщо середньоденний заробіток, розрахований у вересні п. р., буде нижчим денного заробітку вересня, то працівнику за дні відрядження, які припадають на вересень, необхідно заплатити заробітну плату згідно з його трудовим договором. Якщо середньоденний заробіток, розрахований у вересні п. р., буде вищим денного заробітку жовтня, то працівнику за дні відрядження, які припадають на жовтень, необхідно заплатити середньоденний заробіток.
Отже, для перехідного відрядження:
На підприємстві встановлено 5-денний робочий тиждень із вихідними днями в суботу та неділю. Працівника направлено у відрядження з 30.06.2026 по 03.07.2026. Працівнику встановлено оклад 15000 грн та надбавка за інтенсивність у роботі в розмірі 40% окладу (15000 грн х 40% = 6000 грн). В квітні та травні 2026 року працівник відпрацював всі дні передбачені графіком і була нарахована зарплата по 21000 грн.
Визначимо середній заробіток:
(21000 + 21000) : (21+19) = 1 050 грн, де
Визначимо денний заробіток:
Для червня-2026: (15000+6000) : 20 р.дн = 1 050,00 грн.
Для липня-2026: (15000+6000) : 22 р.дн. = 954,55 грн, де
У червні...
Порівняємо середню зарплату (1 050,00 грн) та денну зарплату для червня-2026 (1 050,00 грн). «Середня» зарплата і денний заробіток – однакові. Тобто, дні відрядження у червні будуть оплачені з показника 1 050,00 за кожен день відрядження.
У липні...
Порівняємо середню зарплату (1 050,00 грн) та денну зарплату для липня-2026 (954,55 грн). «Середня» зарплата більша за денний заробіток, тому у липні дні відрядження будуть оплачені за середньою зарплатою.
Оплата за дні відрядження у липні 2026 складає: 1 050,00 грн х 3 р.дн = 3 150,00 грн, де
За умови відпрацювання всіх робочих днів у липні (крім днів відрядження), сума зарплати становитиме 18 136,36 грн (21000 грн : 22 р. дн. х 19 р. дн.). А загальна сума зарплати за липень 2026 – 21 286,36 грн (18 136,36 + 3 150,00).
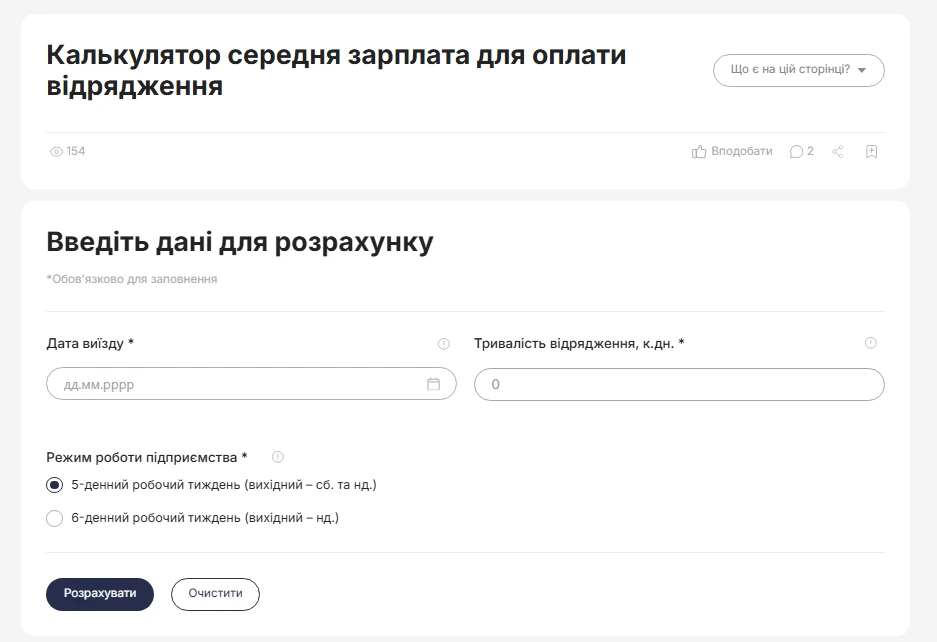
Калькулятор допоможе:
Також калькулятор розрахує суму добових залежно від типу підприємства, напряму відрядження та встановленого розміру добових.
Для розрахунку достатньо вказати дату початку відрядження, визначену наказом, тривалість відрядження та режим роботи працівника.
Калькулятор автоматично визначить розрахунковий період. Для розрахунку оплати днів відрядження потрібно заповнити дані про зарплату в розрахунковому періоді та місяці відрядження. Калькулятор автоматично обчислить середньоденну зарплату, денний заробіток і визначить, який із цих показників необхідно застосувати для оплати днів відрядження.
Якщо у працівника відсутній заробіток або розрахунковий період, оберіть відповідну позначку. Калькулятор запропонує розрахувати середню зарплату виходячи з мінімальної заробітної плати. Якщо посадовий оклад працівника перевищує мінімальну заробітну плату, для розрахунку середньої введіть його розмір.
Під час заповнення розрахункового періоду зазначайте лише ті виплати, які враховуються при обчисленні середньої зарплати. Не включайте виплати за час, протягом якого за працівником зберігався середній заробіток (відпускні, оплата попередніх відряджень, часу виконання державних чи громадських обов'язків, вимушеного прогулу тощо), а також допомогу по тимчасовій непрацездатності.
Розрахунок добових є додатковою опцією калькулятора. Для цього достатньо поставити позначку «Додати розрахунок добових», обрати тип підприємства (комерційне чи бюджетна установа), напрям відрядження (по Україні або за кордон) та зазначити розмір добових, установлений на підприємстві. Калькулятор визначить загальну суму добових за весь період відрядження.
📑 Результат розрахунку Ви отримаєте одразу на цій сторінці. Калькулятор покаже середньоденну зарплату, денний заробіток, суму оплати днів відрядження та, за потреби, суму добових.
Ви також зможете сформувати PDF-файл із результатами розрахунку (кнопка «Роздрукувати») для друку або збереження на Вашому пристрої. За потреби можна ввести додаткові дані для друку. Для цього оберіть опцію «Ввести дані для друку» та заповніть необхідні реквізити.
Читайте більше:
Оплата праці за дні перебування у відрядженні
Авансовий звіт для закордонних відряджень: складання та затвердження
Як правильно прописати в колективному договорі розмір оплати праці за першу половину місяця, якщо на підприємстві встановлено п'ятиденний робочий тиждень, а аванс виплачується пропорційно відпрацьованому часу за період з 1 по 15 число місяця відповідно до норми робочого часу? Також як виконати вимогу щодо встановлення мінімального розміру оплати праці за просту некваліфіковану працю, якщо цей показник може змінюватися і не завжди дорівнює мінімальній заробітній платі, щоб уникнути необхідності щоразу вносити зміни до колективного договору?
Чи може бути використано для обліку погодинної оплати праці з підсумованим обліком робочого часу водіїв – обліковий період три місяці, але не квартал, а серпень-жовтень, листопад-січень?
Українці, які працювали за кордоном, можуть врахувати іноземний страховий стаж під час оформлення пенсії, але правила залежать від країни. Для Польщі діє двостороння угода про соціальне забезпечення: страховий стаж двох держав може підсумовуватися для визначення права на пенсію, тоді як кожна країна виплачує пенсію за стаж, набутий на її території. Для Німеччини окремої ратифікованої пенсійної угоди з Україною немає, однак законодавство передбачає можливість зарахування підтверджених періодів роботи за кордоном для визначення права на українську пенсію за віком
Запис про роботу за сумісництвом вноситься роботодавцем за основним місцем роботи на підставі підтвердних документів. Також роз’яснено порядок внесення записів про звільнення та виправлення помилок у трудових книжках

30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Гранична сума готівкових розрахунків у розмірі 50 000 грн на день поширюється не лише на оплату товарів чи послуг. За роз’ясненням НБУ, обмеження стосується розрахунків фізичної особи з підприємством або ФОП за правочинами, предметом яких є матеріальні чи нематеріальні блага, що мають грошову оцінку. До таких операцій належать і внески фізичних осіб до статутного капіталу
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 12 931, а ще 5 882 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
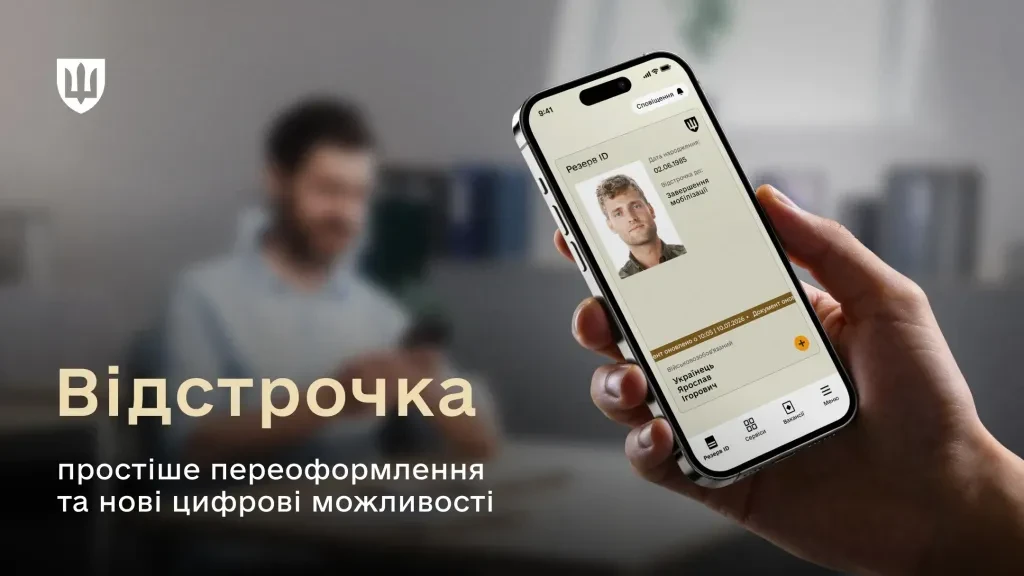
Військовозобов’язані, які вже мають чинну відстрочку, але отримали нову підставу для неї, можуть оновити свій статус через ЦНАП. Зокрема, це актуально для тих, хто мав відстрочку як студент, а після народження третьої дитини набув іншу підставу. Подати документи можна під час дії чинної відстрочки, а попередній статус продовжує діяти до ухвалення рішення щодо нової підстави. Водночас через ЦНАП не можна змінити відстрочку на бронювання або скасувати її – для цього передбачені окремі процедури
Державна податкова служба України розглянула звернення фізичної особи – підприємця щодо віднесення приладів для догляду за волоссям до переліку технічно складних побутових товарів (ТСБТ) та необхідності ведення обліку товарних запасів

ДПС попереджає підприємців та компанії про активізацію телефонних шахраїв, які представляються керівниками територіальних органів податкової служби. Під приводом «вирішення фінансових питань» зловмисники намагаються переконати платників перерахувати кошти на рахунки фізичних осіб. Податківці закликають не довіряти подібним дзвінкам, перевіряти отриману інформацію та в разі підозри на шахрайство звертатися до правоохоронців. Окремо ДПС нагадує про можливість повідомити про такі випадки через антикорупційний контакт-центр «Пульс»

Пенсійний фонд України модернізував сервіс замовлення паперових документів: тепер їх можна заздалегідь замовити онлайн та забрати в обраному сервісному центрі без додаткового запису на прийом. В одному запиті можна замовити одразу кілька документів, зокрема довідки ОК-5, ОК-7, відомості про трудову діяльність, витяги з реєстрів та документи про доходи чи страховий стаж. Забрати готові документи можна протягом 30 днів із дати створення заявки, а бажану дату отримання в сервісному центрі слід зазначати не раніше ніж через три робочі дні після подання запиту

Аби уникнути ЗЕД-пені, резидент повинен вчасно подати позов до суду або міжнародного арбітражу, і як тільки цей позов буде прийнято до розгляду – пеня тимчасово не нараховується. Усі інші обставини (включаючи банкрутство контрагента) не є підставами для зупинення строків

Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н