

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Відрядження, підзвітні кошти
25.11.2024
Авансовий звіт для закордонних відряджень: складання та затвердження
У квітні 2023 року відбулось оновлення п. 170.9 ПКУ, відповідно до якого були внесені зміни у складання авансового звіту про використання коштів / електронних грошей, виданих на відрядження або під звіт. Про нюанси, на які варто звернути увагу під час складання авансового звіту для закордонних відряджень у публікації нижче
- Особливості авансового звіту для закордонних відряджень
- Аванс на відрядження за кордон
- Приклад заповнення авансового звіту на закордонне відрядження
- Заповнюємо лицьову частину звіту
- Заповнюємо зворотну частину звіту
Особливості авансового звіту для закордонних відряджень
Зазначимо, що з 1 квітня 2023 року авансовий звіт обов'язково складається у випадку виникнення оподатковуваного доходу та використання готівки понад суму добових, включаючи також готівку отриману з використанням платіжних інструментів, а саме особистої чи зарплатної карток працівника, або корпоративної картки.
Рекомендуємо для правильного та коректного відображення витрат в обліку завжди складати авансовий звіт.
Такий звіт є інструментом контролю за використанням підзвітних сум
У випадку, коли працівник за нез'ясованих причин не надав авансовий звіт, але є підтвердні документи, то всі витрати у відрядженні не будуть включатися до оподаткованого доходу, як це було раніше. Більше того, з 1 січня 2023 року авансовий звіт можна оформляти в електронній формі. Таким чином, працівнику не обов'язково оформлювати авансовий звіт на робочому місці, він може це зробити і в електронній формі.
У наказі про відрядження зазначається окрім іншого і тривалість відрядження. Працівнику необхідно мати підтвердження, тобто докази перебування у відрядженні. Для закордонного відрядження це можуть бути проїзні документи, готельні рахунки. Через те, що з 10 листопада 2024 не проставляють відмітку про перетин кордону, то варто попередити працівника про збереження проїзних документів та інших документів, що підтверджують перетин кордону.
Аванс на відрядження за кордон
Аванс на закордонні відрядження можна видати готівкою, або перерахувати на особисту чи зарплатну картку працівника, або на корпоративну картку. Аванс видається у гривні за офіційним курсом НБУ, встановленим на день подання в банк розрахунку витрат на відрядження або в національній валюті держави, до якої відряджається працівник. Отже, можна використовувати як гривневі, так і валютні картки.
Для підтвердження витрат на відрядження у випадку розрахунку під час закордонного відрядження платіжними картками, для закордонних відряджень використовують виписки або відомості з рахунку.
Якщо розрахунки проводяться в іноземній валюті, то і суми в авансовому звіті вказуються в іноземній валюті, а через дріб їх еквівалент у гривнях.
Якщо у закордонному відрядженні використовувалися грошові кошти у декількох валютах (наприклад, у євро та доларах), то такі операції відображають окремо за кожною валютою. Якщо аванс отримують у гривні, то і витрати фіксують окремо у гривнях.
Коли у працівника залишились кошти згідно із звітом про витрати у відрядженні, то він зобов'язаний повернути таку суму або на рахунок підприємства, або готівкою в касу, якщо аванс був виданий готівкою. При цьому повернення здійснюється у тих грошових одиницях, у яких було надано аванс.
Законодавством встановлено наступний порядок обліку операцій, у разі видачі авансу на закордонне відрядження в іноземній валюті. Витрати у валюті перераховують у гривні:
- ті, що в розмірі виданого авансу на відрядження – за курсом НБУ, що діяв на дату видачі авансу (п. 6 НП(С)БО 21 «Вплив змін валютних курсів»);
- ті, що витрачені понад суму авансу – за курсом НБУ, що діяв на дату затвердження авансового звіту (п. 5 НП(С)БО 21 «Вплив змін валютних курсів»).
Але якщо аванс був виданий на особисту платіжну картку відрядженого працівника у гривні, то усі кошти, зараховані на особистий рахунок працівника, вважаються виданими йому під звіт, незалежно від того, були вони використані у відрядженні чи ні.
Тобто, у момент перерахування гривні на особисту платіжну картку працівника не відбувається валютної операції.
А на дату затвердження авансового звіту в обліку відображаються понесені працівником валютні витрати, включаючи добові, встановлені в іноземній валюті. Тому перерахунок добових в іноземній валюті, у гривню здійснюють за курсом НБУ на дату затвердження авансового звіту, виходячи з фактичної кількості днів перебування працівника у відрядженні. Залишок коштів працівник повертає в касу або в банк на рахунок підприємства.
Приклад заповнення авансового звіту на закордонне відрядження
Розглянемо складання авансового звіту на закордонне відрядження на умовному прикладі.
20 вересня 2024 року працівнику на закордонне відрядження до країни Польщі м. Варшава було видано аванс у розмірі €825 / 32381,25 і 12 618,75 з рахунку банку підприємства (ТОВ «Холод»).
Крім того, придбані квитки на проїзд:
- Київ-Варшава – 3500 грн;
- Варшава-Київ – 3500 грн.
Заброньований готель – €250 / 7850 грн.
Перевитрату працівник отримав 3 жовтня 2024 року – 2 231,25 грн на свій особистий рахунок банку. Звіт разом із залишком коштів представлений у бухгалтерію підприємства на наступний день після закінчення відрядження.
Разом із Звітом подаються документи (в оригіналі), що підтверджують вартість оплачених витрат, із зазначенням форми їх оплати (готівкою, чеком, платіжною карткою, безготівковим перерахунком). Відповідно до п. 170.9.3 ПКУ документальне підтвердження суми фактичних витрат на відрядження шляхом надання підтвердних документів, що засвідчують суму таких витрат, у разі здійснення безготівкових розрахунків з використанням платіжних інструментів, включаючи корпоративні (бізнесові) платіжні інструменти або особисті платіжні інструменти здійснюється платником податку до закінчення місяця, наступного за місяцем, у якому платник податку завершує таке відрядження.
У разі якщо під час відрядження платник податку застосував для проведення розрахунків платіжний інструмент, включаючи корпоративний (бізнесовий) платіжний інструмент або особистий платіжний інструмент, чи його реквізити та списання коштів / електронних грошей за понесеними витратами здійснюється надавачем платіжних послуг пізніше дати, коли платник податку завершує таке відрядження або завершує виконання окремої цивільно-правової дії, строки, установлені цим підпунктом, продовжуються на один календарний місяць.
Заповнюємо лицьову частину звіту
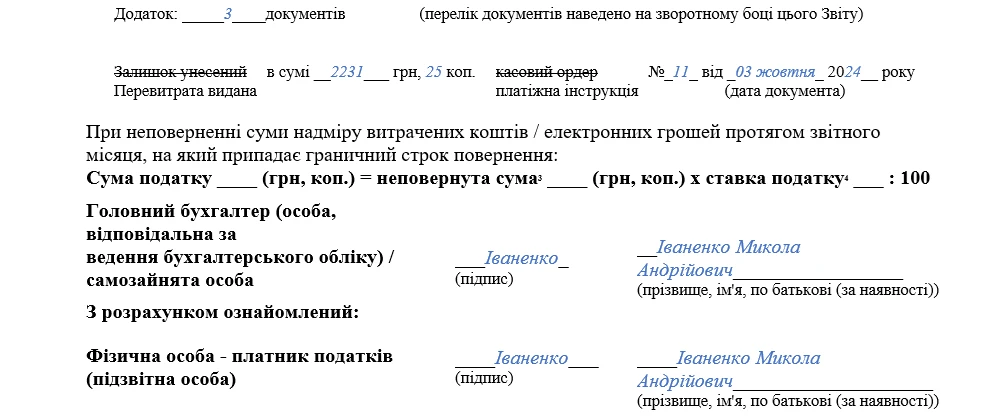
Ставимо номер та дату: 03 жовтня 2024 року.
Ліворуч:
- позначаємо податкового агента: назву підприємства (ТОВ «Холод»), який видав кошти, і його податковий номер;
- нижче вказуємо підзвітну особу, яка отримала кошти, і її ІПН. Цей реквізит є обов’язковим!
А також зазначаємо мету, на яку видаються кошти: на відрядження.
Праворуч:
- реквізити й суму, у якій затверджено сам звіт, має заповнити керівник. Вказуємо суму цифрами та прописом.
У нашому прикладі – 47231 грн 25 коп. (сорок сім тисяч двісті тридцять одна грн 25 коп.)
- фіксуємо дату затвердження (03 жовтня 2024 року) та не забуваємо про підпис керівника.
Нижче, у таблиці ліворуч, зазначаємо інформацію про стан авансових розрахунків. Цю таблицю може заповнити підзвітна особа:
- у графі «Одержано (від кого, № та дата)» наводять стільки рядків, скільки було здійснено виплат підзвітній особі. У разі видачі авансу у двох валютах на кожну валюту заповнюємо окремий рядок (чи декілька рядків – якщо аванс видавався частинами). Позначаємо реквізити видаткового касового ордеру, по якому був виданий аванс 45000,00 грн;
- у графі «Усього отримано» можна спочатку зазначити загальну суму отриманого авансу в гривні (наприклад, 45 000,00), а далі в дужках розшифрувати (€825 / 32381,25 і 12618,75). Так само можна заповнити графу «Витрачено», а також графи «Залишок» і «Перевитрата»;
- у графах «Залишок унесений» і «Перевитрата видана» вносимо інформацію про повернення залишку/видачу перевитрати теж окремими рядками. А оскільки форма авансового звіту містить тільки один рядок, інформацію щодо другої валюти доведеться вносити вручну;
- вказуємо загальну суму витрат на відрядження (47231,25 грн);
- вводимо результат. У нашому випадку це перевитрата, яку мають перерахувати працівнику (2231,25 грн), залишок відсутній.
В таблиці праворуч бухгалтер фіксує необхідні проведення. В нашому випадку:
- для обліку витрат – рах. 92;
- для розрахунків із підзвітними особами – рах. 372;
- готівка у валюті проходить через рах. 302 як на видачу, так і на повернення залишку.
Під таблицями:
- підзвітна особа зазначає інформацію про додаток у вигляді документів, які підтверджують витрати.
У нашому прикладі – 3 документи.
- бухгалтер, який приймає авансовий звіт, фіксує перерахунок перевитрати по відповідному платіжному документу.
Оскільки за умовами нашого прикладу підзвітна особа відзвітувала вчасно, та не виникло питань із сумою витрат, рядок із розрахунком податку залишаємо незаповненим.
Також не забуваємо про підписи. В кінці лицьового боку звіту це підписи підзвітної особи та бухгалтера.
Заповнюємо зворотну частину звіту
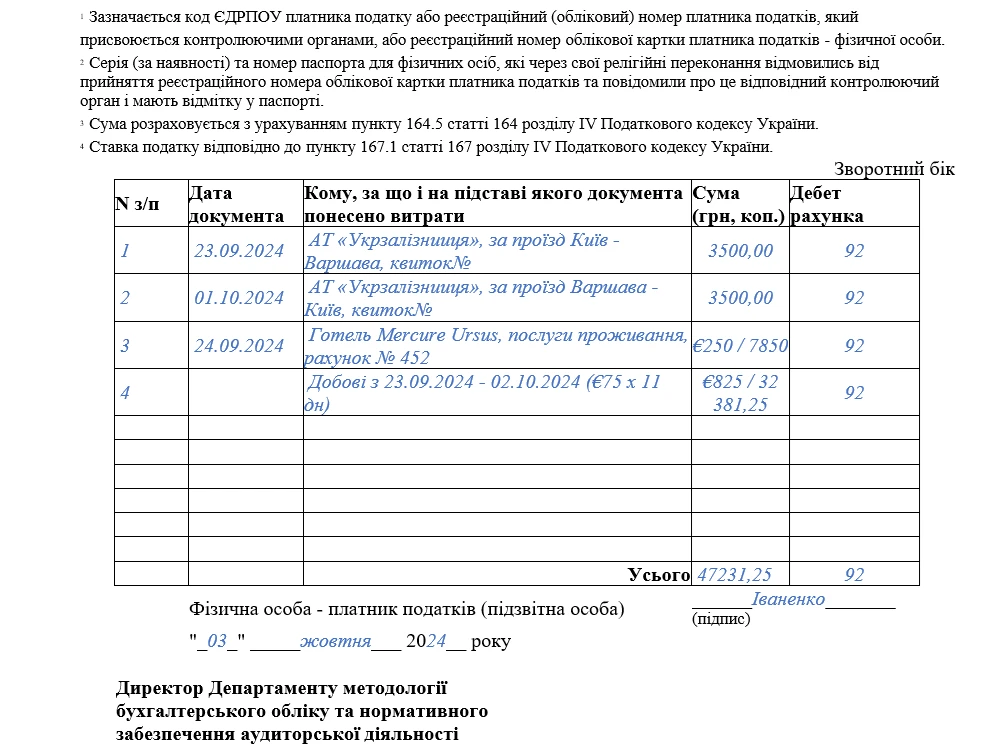
На зворотному боці наводимо інформацію про документи, які підтверджують використання підзвітних сум.
В нашому прикладі аванс був перерахований на особистий банківський рахунок працівника. Щодо підтверджуючих документів рекомендуємо зазначити:
- проїзні квитки (дата документа, продавець, направлення та номер квитка) туди і в зворотному напрямку;
- послуги за проживання в готелі дата документа, назва готелю, номер рахунку;
- добові витрати – за який період нараховано (кількість днів і вартість однієї доби).
На зворотному боці ставить підпис і дату складання лише підзвітна особа.
Зразок заповненого авансового звіту

Статті на тему:
Оплата праці за дні перебування у відрядженні
Відео на тему:
Відрядження та підзвітні кошти: оформлення, розрахунок і податковий контроль
Довідник на тему:
Добові для відряджень по Україні і за кордон
Шаблони та зразки документів:
Наказ про службове відрядження за кордон
Наказ про встановлення розміру добових витрат для відряджень
Наказ про встановлення розміру добових витрат при відрядженнях у 2024 році
Звіт про використання коштів / електронних грошей, виданих на відрядження або під звіт
Бухгалтерська добірка. Підзвіт, відрядження, авансовий звіт: ТОП-7 нових зразків документів

Державний нагляд
04.11.2026
Державна допомога бізнесу: законопроєкт №15437 рекомендували ухвалити в цілому
Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Готівкові кошти, розрахунки
04.11.2026
Оновлено порядок заповнення реквізиту «Призначення платежу»: наказ Мінфіну від 12.10.2026 №544
Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Особи з інвалідністю
04.11.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?



ФОП
04.11.2026
ФОПи у геймдеві: як декларувати дохід від Steam, якщо кошти надходять на рахунок одного учасника
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

Документообіг, первинні документи
04.11.2026
Які документи підтвердять зміну діяльності платника після знищення майна: ДПС
Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

Охорона праці
04.11.2026
Скасування 58 регуляторних інструментів: законопроєкт №16055 рекомендують ухвалити за основу
В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

Оренда
04.11.2026
Оренда нерухомості: як застосовувати ставку 5% ПДФО у жовтні 2026 року
З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Е-сервіс
04.11.2026
Як перевірити особу в Єдиному реєстрі боржників через ДРРП: покрокова інструкція
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Кадрова робота
04.11.2026
Е-працевлаштування, навчання та військовий облік: що нового в системі «Обрій» в коментарі від експерта
Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування

ПДФО
04.11.2026
Чайові через QR-код: чи потрібно сплачувати податки та подавати декларацію
Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
Готівкові кошти, розрахунки
04.11.2026
Розкриття банківської таємниці за новими правилами: законопроєкт рекомендовано Комітетом до ІІ читання
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
ФОП
04.11.2026
Чи можна подати копії первинки під час податкової перевірки ФОП у 2026: пояснює ДПС
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений
Зміни у законодавстві
04.11.2026
Законопроєкт про податок для домогосподарств: рекомендовано до ухвалення ВРУ
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано
ФОП
04.11.2026
Повторна реєстрація ФОП у межах року: чи можна обрати спрощену систему та як врахувати ліміт доходів
Був ФОП у 2026 році, дохід 5 млн, 2 група. Його закрили у 2026 році та знову відкрили у 2026 році, дохід 3 млн, 2 група. Як визначити, чи є перевищення ліміту? Чи потрібно сумувати 5 млн та 3 млн?
Особи з інвалідністю
04.11.2026
Помилково заповнили рядок 091 у звіті про внесок на працевлаштування осіб з інвалідністю: чи потрібне уточнення
Помилково у звіті про нарахування обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю заповнили рядок 091. Чи потрібно подавати уточнюючий розрахунок?