



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Відрядження, підзвітні кошти
15.01.2026
Відрядження за кордон
Відрядження починається з наказу, в якому зазначаються всі ключові деталі поїздки, такі як ім'я працівника, мета та тривалість відрядження. Підтверджувальні документи включають квитки, рахунки за проживання тощо. Компенсація витрат, пов'язаних з відрядженням, регулюється законодавством та залежить від поданих підтверджувальних документів. Детальніше – у статті
- Документальне оформлення відрядження за кордон
- Аванс, добові на відрядження за кордон
- Підтвердні документи закордонного відрядження
- Компенсація витрат під час закордонного відрядження
Документальне оформлення відрядження за кордон
Будь-яке відрядження починається з наказу. У наказі про відрядження зазначають:
- ПІБ і посаду відрядженого працівника;
- пункт призначення (місто, область);
- мету відрядження;
- назву підприємства, на яке відряджається працівник;
- строк відрядження;
- розмір добових;
- інші умови відрядження.
Так, у разі скерування працівника у відрядження за кордон на службовому авто або авто працівника, що використовується в господарській діяльності підприємства, про це кермо зазначається в наказі.
Завантажуйте шаблони та зразки:
- Наказ про службове відрядження за кордон на службовому автомобілі
- Наказ про службове відрядження на власному автомобілі працівника
Відповідно до пп. «а» пп. 170.9.1 Податкового кодексу України (далі – ПКУ) наказ є обов’язковим документом для підтвердження відрядження. Фактична кількість днів перебування у відрядженні визначається згідно з наказом про відрядження за наявності одного чи декількох документальних доказів перебування особи у відрядженні (відміток прикордонних служб про перетин кордону, проїзних документів, рахунків на проживання та/або будь-яких інших документів, що підтверджують фактичне перебування особи у відрядженні).
Тепер замість штампів у паспорті – сканування обличчя та відбитків пальців. З огляду на цю новацію доцільно вже зараз проінструктувати працівників, яких підприємство планує відряджати за кордон, про необхідність наявності підтвердних документів по проїзду, проживанню, інших підтвердних документів.
З наказом про відрядження необхідно ознайомити відрядженого під підпис.
А от посвідчення про відрядження не є обов’язковим документом (ІПК ГУ ДПС у Запорізькій області від 08.04.2024 №1878/ІПК/08-01-24-05-10).
Аванс, добові на відрядження за кордон
Відповідно до ст. 121 Кодексу законів про працю працівник має право на відшкодування витрат та одержання інших компенсацій у зв’язку з відрядженням.
Відрядженому виплачуються:
- добові за час перебування у відрядженні;
- вартість проїзду до місця призначення і назад;
- витрати по найму жилого приміщення в порядку і розмірах, встановлюваних законодавством.
На думку фахівців Держпраці зазначена правова норма не містить обов’язку роботодавця виплачувати аванс працівникові, який вибуває у відрядження. Ця позиція важлива в тому випадку, коли працівники, здебільше директори, ідуть у відрядження власним коштом з подальшою компенсацією.
Разом з цим підприємства, установи та організації, що повністю або частково утримуються (фінансується) за рахунок бюджетних коштів, мають обов’язок забезпечити відрядженого коштами для здійснення поточних витрат під час службового відрядження (авансом). Це передбачено п. 4 розд. І Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Мінфіну від 13.03.98 №59.
Розмір добових комерційні підприємства встановлюються самостійно.
Гранична неоподатковувана сума добових за кордон за пп. «а» пп. 170.9.1 ПКУ – не більше 80 євро за кожен календарний день такого відрядження за офіційним обмінним курсом гривні до євро, установленим НБУ, з розрахунку за кожен такий день.
Отже, якщо встановили добові на рівні 80+, то з метою оподаткування щодня маєте розраховувати вартість 80 євро у гривнях на кожен день відрядження. Відповідно, при зниженні курсу у працівника виникає такий собі курсовий оподатковуваний дохід. А от якщо добові за кордон встановлені в меншій сумі чи взагалі у фіксованій гривневій масі, що не перевищує 80 євро/доба, потреба в перерахунку відсутня.
Перераховувати аванс на відрядження можна на корпоративну картку, емітовану на відрядженого працівника або на його особисту платіжну картку, або видавати готівкою із каси підприємства.
Більшість відряджень відбувається до безвізових країн. З огляду на пп. «а» пп. 170.9.1 ПКУ аванс до таких країн визначається згідно з наказом про відрядження та відповідними первинними документами.
Якщо протягом одної доби працівник перебуває на території та за кордоном, наприклад, день виїзду чи повернення, то з метою визначання суми добових податківці радять звертати увагу на маршрут слідування та наявність пересадки.
Наприклад, відряджений вибув у відрядження м. Чернігів – м. Перемишль (Польща) 30.01.2025.
Варіант 1: маршрут слідування 30.01.2026 маршрутка м. Чернігів – м. Київ, посадка на потяг Київ – Перемишль. Прибуття до місця відрядження – 01.02.2026. Добові за 30.01.2026 закордонні.
Варіант 2: маршрут слідування 30.01.2026 року маршрутка м. Чернігів – м. Київ. Цього дня працівник у справах перебуває в м. Києві. 01.02.2026 вибуває потягом Київ – Перемишль. Прибуття до місця відрядження – 02.02.2026. Добові 30.01.2026 українські добові, з 01.02.2026 – закордонні.
Підтвердні документи закордонного відрядження
По поверненні з відрядження працівник має звітувати або шляхом надання підтвердних документів, або надаючи Звіт про використання коштів / електронних грошей, виданих на відрядження або під звіт. Останній, подається тільки за наявності підстав за пп. 170.9.4 ПКУ.
В обох варіантах звітування обов’язковим є надання документів, що підтверджують фактично понесені відрядженим витрати. Такими є:
- транспортні квитки або транспортні рахунки та багажні квитанції (у тому числі електронні квитки);
- документи, отримані від осіб, які надають послуги з розміщення та проживання фізичної особи, страхові поліси;
- документи (виписки та/або відомості з рахунку), що містять визначену законом інформацію про виконані платіжні операції за рахунком, до якого емітовані платіжні інструменти; документи, що підтверджують виконання операції з використанням платіжних інструментів;
- інші документи, що засвідчують вартість витрат.
Ці документи потрібні аби витрати, понесені за рахунок отриманого авансу або компенсовані роботодавцем, не оподатковувались ПДФО та військовим збором.
Найпроблемнішим, як свідчить практика, є надання відрядженим виписки з карткового рахунку, до якого емітована платіжна картка. Такий документ потрібен у разі перерахування авансу на відрядження на особисту платіжну картку працівника.
Якщо розрахунки проводяться такою платіжною карткою або готівкою, отриманою за допомогою такої платіжної картки, відряджений при звітуванні має надати виписку або відомості з рахунку. В такий спосіб законодавець намагається контролювати, з метою оподаткування, правомірність витрат.
Адже на практиці непоодинокі випадки, коли аванс перерахований на платіжну картку працівника, а витрати на придбання квитків на проїзд або оплату проживання проведено карткою іншої фізособи, наприклад, члена родини. Саме тому, обираючи перерахування авансу на платіжну картку відрядженого, роботодавець має нагадати йому про податкові ризики у разі проведення розрахунків «чужою» карткою.
Компенсація витрат під час закордонного відрядження
За результатом звітування проводиться компенсація понесених у відрядженні витрат. Найчастіше, це витрати на проїзд та проживання.
Квитки на потяг. Раніше згідно з Порядком оформлення розрахункових і звітних документів при здійсненні продажу проїзних і перевізних документів на залізничному транспорті, затвердженого наказом Мінінфраструктури, Міндоходів від 30.05.2013 №331/137, посадковий документ, перевізний документ, документ на повернення та документ на послуги, роздруковані на паперовому носії, вважалися розрахунковими документами (транспортними квитками). Але 19.12.2024 даний Порядок втратив чинність.
Проте в ІПК від 22.03.2024 №1552/ІПК/99-00-24-03-03 ІПК податківці вказали, що якщо під час відрядження платник податку придбавав проїзний документ із застосуванням платіжного інструменту чи його реквізити, то з метою підтвердження понесених витрат працівник крім посадкового талону або проїзного документу надає також виписку та / або відомості з рахунку в електронній або паперовій формі, що містить визначену законом інформацію про виконані платіжні операції за рахунком, до якого емітований такий платіжний інструмент та/або проїзних документів.
Так само і з авіаквитками. Для «безподаткового» відшкодування витрат на придбання електронного авіаквитка за наявності посадкового талона відряджена особа має надати підтвердний документ, що засвідчує вартість таких витрат. Інакше, сума відшкодування цих витрат включається до загального місячного (річного) оподатковуваного доходу такої особи, як додаткове благо та оподатковується ПДФО та військовим збором.
Витрати на проживання під час відрядження відшкодовуються на підставі чека РРО або електронного розрахункового документа ПРРО, що підтверджує оплату за проживання, до якого додається рахунок з готелю (мотелю) або від інших осіб, що надають послуги з розміщення та проживання із зазначенням кількості діб проживання, переліку послуг, прізвища, імені та по батькові відрядженого працівника.
Врахуйте, що ФОП не може виписувати прибутковий касовий ордер, адже на нього не поширюється дія Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою НБУ від 29.12.2017 №148.
Отже, авансу виданий у валюті вистачає на оплату проживання та добові. Відповідно до НП(С)БО 21 «Вплив валютних курсів», затвердженого наказом Мінфіну від 10.08.2000 №193, виданий аванс є немонетарною заборгованістю, курсові різниці в цій частині не рахуються.
Компенсація понесених на оплату проїзду витрат проведені у гривні в Україні. Відповідно і компенсується саме ця сума, без прив’язки до валютної складової.
Шаблони та зразки документів:
Наказ про службове відрядження
Наказ про відрядження директора
Наказ про службове відрядження на власному автомобілі працівника
Наказ про службове відрядження за кордон на службовому автомобілі
Наказ про встановлення розміру добових витрат при відрядженнях у 2026 році
Звіт про використання коштів / електронних грошей, виданих на відрядження або під звіт
Читайте більше:
Перехідне відрядження: як правильно оплатити
Підзвітні кошти: обмеження, вимоги та помилки
Перерахунок добових у гривні: який курс НБУ застосовувати
Як продовжити термін відрядження заброньованого працівника за кордоном
Мінікурси на тему:
Добові на відрядження у гривні / валюті: як розрахувати
Відрядження у вихідний: як розрахувати денний заробіток
Оплата днів відрядження: покроковий алгоритм з прикладами
Відрядження у вихідний день: як оплатити без помилок та штрафів
Відрядження за кордон без штампів: як підтвердити витрати без податків
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Робочий час, графіки роботи
03.11.2026
Канікули в школі: чи повинен учитель працювати та як оплачують цей період
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова та фінзвітність
03.11.2026
Коли декларацію про доходи можна не подавати: перелік винятків з ПКУ у 2026 році
Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
Політика, економіка
03.11.2026
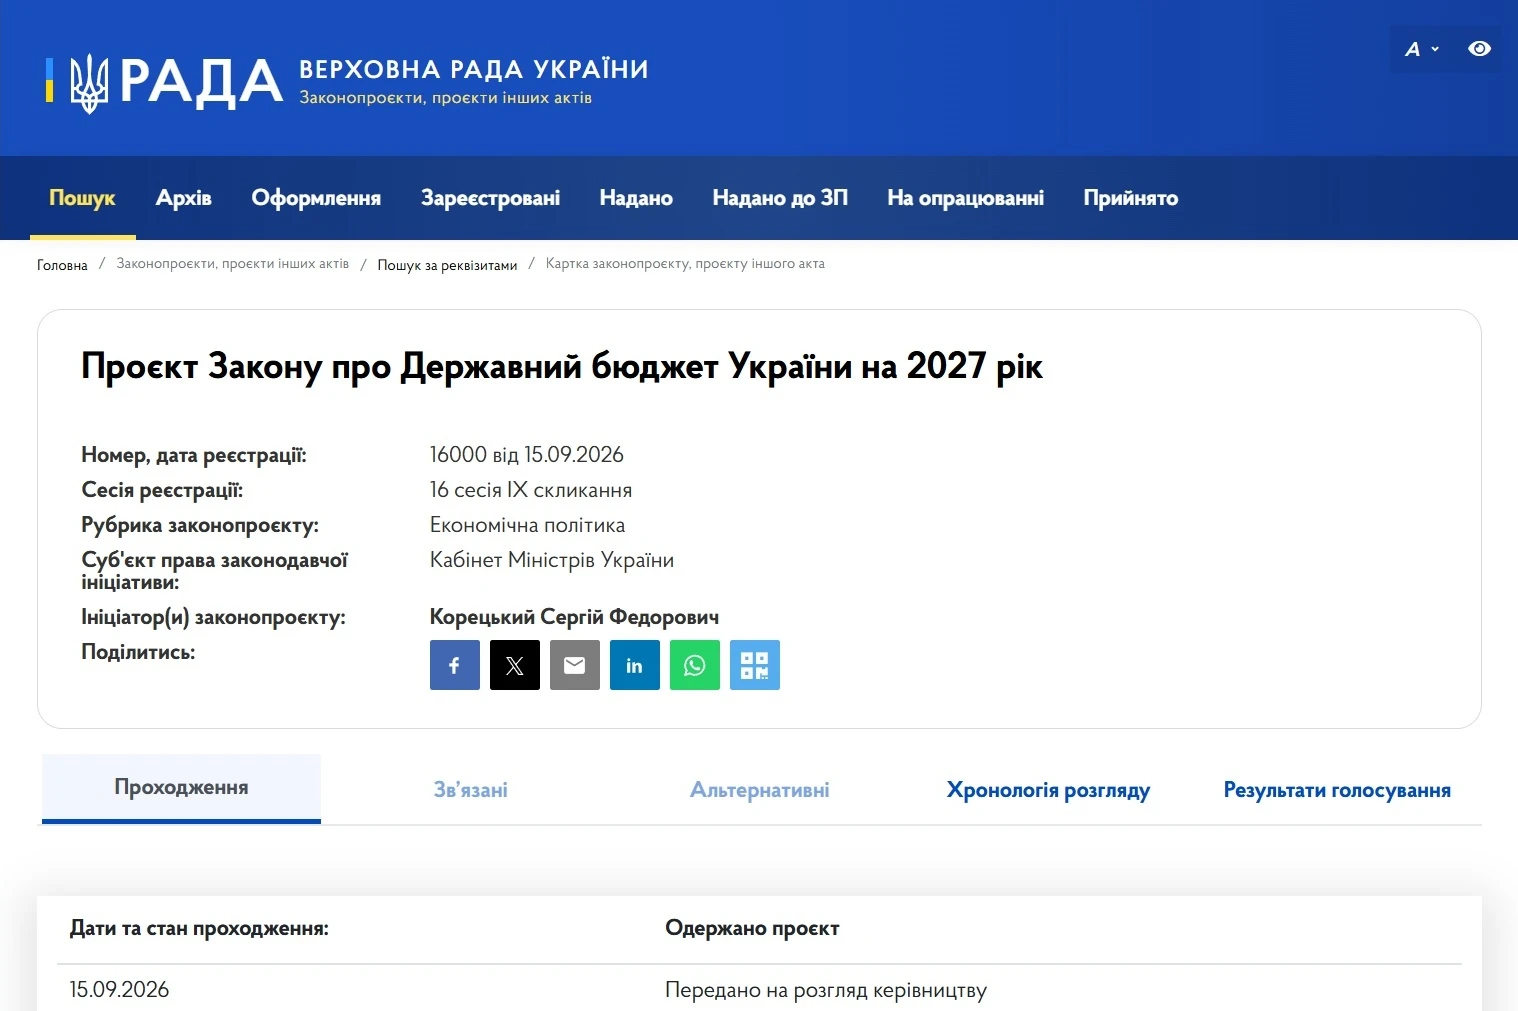
Держбюджет-2027 готується до другого читання: його повинні ухвалити не пізніше 20 листопада
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Індексація, компенсація
03.11.2026
Коли працівнику виплачують компенсацію у розмірі 3-ох зарплат при звільненні: кмови від Держпраці
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Податок на майно
03.11.2026
Транспортний податок: з якої дати рахують п'ятирічний строк використання авто
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Податкова та фінзвітність
03.11.2026
Заповнення рядків 3.2.1, 3.3.1 та 3.4.1 Податкового розрахунку для юросіб: консультує ДПС
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кадрова робота
03.11.2026
З 3 листопада систему «Обрій» інтегровано з Реєстром військовозобов’язаних і залучено Держпраці
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Форма №20-ОПП
03.11.2026
Форма №20-ОПП: чи потрібно повідомляти про газовий котел і генератор
Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування
Ліцензії та дозволи
03.11.2026
Світло без ризиків: як законно зберігати пальне для генераторів у 2026 році
Під час воєнного стану бізнес може зберігати до 2 000 літрів пального для заправлення електрогенераторів на кожному об’єкті без отримання ліцензій чи дозвільних документів. У разі перевищення цього обсягу достатньо подати безоплатну декларацію до податкової служби
Основні засоби, МНМА
03.11.2026
Генератор на підприємстві: добірка корисних матеріалів з обліку, оподаткування та документального оформлення
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Особи з інвалідністю
03.11.2026
Внесок за працевлаштування осіб з інвалідністю: хто відповідає за методологію розрахунку показника
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки

Е-сервіс
03.11.2026
«Лекса» від Мін’юсту: як ШІ-асистентка консультуватиме щодо 176 державних послуг
На сайті Мін’юсту запрацювала ШІ-асистентка «Лекса», яка допомагатиме користувачам орієнтуватися в державних послугах Міністерства. Вона надаватиме інформацію про 176 послуг: від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. За допомогою асистентки можна отримати покрокові інструкції, дізнатися, які документи потрібні та де знайти офіційні форми й реєстри. Водночас «Лекса» не замінює юридичних консультацій і не оцінює індивідуальні правові ситуації

ПДФО
03.11.2026
Нюанси оподаткування оренди авто у разі, якщо орендодавець не вказав у договорі статус ФОП: пояснює ДПС
ДПС надала індивідуальну податкову консультацію щодо оподаткування та бухгалтерського обліку орендної плати за вантажний автомобіль. Питання виникло через те, що власник авто зареєстрований як ФОП на спрощеній системі (3 група), однак у нотаріально посвідченому договорі оренди він зазначений виключно як фізична особа


Податок на майно
03.11.2026
Звірка МПЗ без 30-денного обмеження: куди звертатися та як подати заяву
Фізичні особи, які не погоджуються з нарахованим загальним мінімальним податковим зобов’язанням (МПЗ), можуть звернутися до податкової для звірки даних. Для цього потрібно подати заяву за своєю податковою адресою та додати документи, що підтверджують площу й нормативну грошову оцінку земельних ділянок, доходи від продажу власної сільгосппродукції та сплачені податки. Звернутися можна й через Електронний кабінет, причому 30-денного обмеження для такої звірки вже немає

Єдиний податок
03.11.2026
Кредитор на єдиному податку прощає борг: роз’яснення ДПС щодо наслідків та правомірноcті
Податківці розглянули практичне питання юридичної особи – платника єдиного податку 3-ї групи (ставка 5%), яка планує укласти договір про безповоротне прощення (анулювання) дебіторської заборгованості контрагента за надані раніше послуги. У наданій індивідуальній податковій консультації ДПС дала відповіді на два ключові запитання підприємства: чи виникає у кредитора оподатковуваний дохід та чи є це порушенням вимог щодо грошових розрахунків


Бронювання, критичність
03.11.2026
Критерії критичності агропідприємств: чи зміняться правила бронювання працівників
Мінагрополітики пропонує зберегти чинні критерії бронювання працівників аграрних підприємств, які набрали чинності 18 жовтня 2026 року. Відповідні пропозиції вже передали на розгляд Координаційного центру з організації бронювання військовозобов’язаних. Нагадаємо, що через зміни, запроваджені Постановою №1328, державні органи мають до 7 листопада переглянути критерії критичності підприємств

