ОБ
Експерт
Ольга БондаренкоНезалежний експерт із трудового законодавства із досвідом роботи понад 25 років

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Детально розбираємо правила відряджень у 2026 році: від оформлення наказу та видачі авансу до оплати добових і підтвердження витрат. Пояснюємо, коли застосовувати середній заробіток, як оподатковуються добові понад норму, які документи підтверджують витрати та в яких випадках обов’язковий авансовий звіт. Наводимо бухгалтерські проведення й практичні приклади помилок, що призводять до оподаткування
Відрядження – це поїздка працівника до іншого населеного пункту для виконання службового доручення. Така поїздка здійснюється за наказом керівника, має бути пов’язана з господарською діяльністю підприємства та оплачується за рахунок коштів роботодавця (п. 1 розд. I Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Мінфіну від 13.03.1998 №59; далі – Інструкція №59).
Нагадаємо, Інструкція №59 призначена для держслужбовців та суб’єктів господарювання, які повністю або частково фінансуються з бюджету. Для інших роботодавців Інструкція має рекомендаційний характер. Використовуйте її норми для розробки власного Положення про відрядження.
У наказі про відрядження зазначте:
У наказі також зазначайте інші ключові моменти, зокрема, вид транспорту, інформацію про додаткові обмеження щодо сум та цілей використання коштів, за потреби зазначте, що працівник спеціально відряджений для роботи у вихідні дні. У разі направлення у службове відрядження за запрошенням додайте його копію та програму заходів (за наявності).
Працівникам, які направляються у відрядження, оплачуйте:
Перед поїздкою видайте аванс на відрядження. Підзвітні кошти виплачуйте на особисту або корпоративну карту чи видавайте готівкою.
Для небюджетних підприємств у законодавстві відсутня пряма норма щодо виплати коштів безпосередньо перед відрядженням. Однак, на думку Мінсоцполітики, за відправлення у відрядження без авансу мають застосовуватися фінансові санкції згідно зі статтею 265 КЗпП в розмірі однієї мінімальної зарплати, а посадові особи притягатися до адміністративної відповідальності відповідно до статті 41 Кодексу України про адміністративні правопорушення (лист від 07.11.2013 №998/13/155-13).
Оплачуйте час перебування у відрядженні згідно з графіком, установленим за місцем постійної роботи. Для оплати днів відрядження порівняйте денну та середньоденну зарплату.
Середньоденну зарплату визначайте за останні 2 місяці, що передують місяцю відрядження. Під час розрахунку денного заробітку припускайте, що працівник не перебував у відрядженні, а повністю відпрацював увесь місяць. Денний заробіток розраховуйте з огляду на зарплату працівника та кількості робочих днів за нормою робочого часу в місяці перебування у відрядженні. Оплату днів відрядження проведіть за більшою величиною.
Якщо початок і закінчення відрядження припадають на різні місяці, денну заробітну плату розраховуйте окремо за кожен місяць. Порівняння проводьте з середньою заробітною платою за останні 2 місяці, що передують місяцю відрядження. Дні відрядження при перехідних відрядженнях можуть оплачуватися по-різному:
Алгоритм розрахунку наведено в листі Мінсоцполітики від 11.11.2016 №1564/13/84-16.
Рекомендуємо статтю Відрядження надомних і дистанційних працівників: нові правила з травня 2025 року
Добові – це компенсація щоденних витрат на харчування та власні потреби відрядженого. Такі витрати не потребують документального підтвердження. Добові виплачують за кожен день відрядження, включаючи вихідні, день від’їзду та приїзду.
Для суб’єктів господарювання, які повністю або частково фінансуються з бюджету, сума добових становить 300 грн. Інші роботодавці визначають розмір добових самостійно в Положенні про відрядження або безпосередньо в наказі про відрядження.
Виплачувати добові менше ніж 300 грн не варто (див. лист Мінсоцполітики від 21.12.2016 №1732/0/101-16/28). Верхня межа добових не встановлена. При цьому граничний неоподатковуваний розмір добових дорівнює 0,1 мінімальної зарплати на 01.01.2026 р. – 864,70 грн (п. 170.9.1 Податкового кодексу України, далі – ПКУ). Сума перевищення оподатковується ПДФО із застосуванням підвищуючого коефіцієнта 1,219512 та військовим збором.
Приклад 1. На підприємстві згідно з Положенням про відрядження суму добових встановлено 900 грн. Працівник відряджений на 5 днів, йому виплачений аванс на відрядження 4500 грн.
Визначимо базу для оподаткування.
Неоподатковувана сума добових становить:
оподаткуванню підлягає сума:
У Додатку 4 ДФ відображайте оподатковувану частину добових з ознакою доходу «118». В графах 3а та 3 показуйте суму з урахуванням підвищуючого коефіцієнту – 215,24.
Фактична кількість днів перебування у відрядженні визначається згідно з наказом про відрядження за наявності одного чи декількох документальних доказів перебування працівника у відрядженні (проїзних документів, рахунків на проживання або будь-яких інших документів, що підтверджують фактичне перебування особи у відрядженні). Факт перебування у відрядженні може підтвердити підписаний договір або довідка підприємства, куди відряджався працівник, про перебування його за місцем відрядження. Якщо жодних доказів не надано, сума добових оподатковується ПДФО та військовим збором.
Приклад 2. Працівника направлено у відрядження на два дні для забору зразків ґрунту. До місця відрядження він дістався на власному автомобілі, жив у родичів. Після повернення не надав документи, що підтверджують факт перебування у відрядженні.
Виплачені добові оподатковуються ПДФО та військовим збором у повному обсязі.
Окрім добових за час відрядження, відшкодовуйте працівнику фактичні витрати на:
За наявності підтвердних документів витрати у відрядженні не включаються до оподатковуваного доходу. До підтвердних документів належать, зокрема, транспортні квитки, готельні рахунки, страхові поліси, чеки та виписки з рахунку, що підтверджують вартість витрат.
Якщо під час відрядження працівник розраховувався платіжною карткою, вартість витрат засвідчується випискою (відомостями) з рахунку, що містить інформацію про виконані платіжні операції. Виписка може бути в паперовій або електронній формі.
За відсутності підтвердних документів виникає оподатковуваний дохід.
Приклад 3. Працівника направлено у відрядження з 05.01.2026 по 09.01.2026 р. Після повернення він надав квиток на потяг, датований 10.01.2026 р. Оскільки дата, зазначена у квитку, поза межами відрядження, відшкодовуйте вартість квитка з утриманням ПДФО та військового збору.
Приклад 4. Працівник оплатив рахунок в готелі готівкою, але загубив фіскальний чек. Оскільки не надано документи, що підтверджують оплату, керівник може прийняти рішення компенсувати вартість проживання. Проте компенсація витрат підлягає оподаткуванню.
Приклад 5. Працівник після відрядження надав квиток на потяг та виписку з карткового рахунку, що підтверджує здійснені витрати. Картка, з якої оплачено квиток, належить дружині. Фактично працівник не поніс витрат на придбання квитка, тому відшкодування вартості проїзду буде вважатися додатковим благом з відповідним оподаткуванням.
Приклад 6. Працівник оплатив автобусний квиток карткою та надав квиток і фіскальний чек. Цих документів замало, щоб компенсувати витрати без оподаткування. Витрати, здійснені за допомогою платіжних карток, підтверджуються банківською випискою.
Після відрядження працівник має відзвітувати про витрачені кошти та повернути невитрачені кошти. Проте, починаючи з 01.04.2023 р., подання авансового звіту вимагається лише у разі, коли:
Але це не означає, що в інших випадках звітувати не потрібно. Роботодавець має самостійно визначити, за якою формою працівник звітує. Це може бути розроблена підприємством форма або взагалі лист-опис наданих підтвердних документів. Не заборонено також використовувати форму авансового звіту, затверджену наказом Мінфіну від 28.09.2015 №841 у редакції наказу Мінфіну від 09.05.2023 №239.
Звіт подається до закінчення місяця, наступного за місяцем, в якому завершено відрядження.
У разі якщо під час відрядження для проведення розрахунків використовувалися платіжні інструменти та списання коштів / електронних грошей за понесеними витратами відбулося пізніше дати закінчення відрядження, термін звітування продовжується на один календарний місяць (пп. 170.9.3 ПКУ).
Роботодавець може встановити стисліші терміни для звітування у власному Положенні про відрядження.
Витрати на відрядження обліковують на 372 рахунку. Аналітичний облік за цим рахунком ведеться окремо щодо кожного працівника в розрізі підзвітних сум.
Облік витрат на відрядження у бухгалтерських проведеннях подано у таблиці нижче.
Господарська операція | Дт | Кт |
Видано аванс на відрядження готівкою | 372 | 301 |
Перераховано аванс на відрядження на картку працівника | 372 | 311 |
Повернуто невикористану суму коштів | 301 (311) | 372 |
Суму добових віднесено на витрати | 91, (92, 93, 23) | 372 |
Визнання витрат на проїзд та проживання | 91, (92, 93, 23) | 372 |
Податковий кредит з ПДВ за транспортними квитками та готельними рахунками | 641 | 372 |
ПДФО та військовий збір, утримані з понаднормових добових та непідтверджених витрат | 661 | 641 (642) |
Шаблони та зразки документів:
Наказ про службове відрядження
Довідка про підтвердження перебування за місцем відрядження
Наказ про затвердження Положення про відрядження працівників
Наказ про встановлення розміру добових витрат при відрядженнях у 2025 році
Читайте більше:
Наказ про службове відрядження
Гривневі картки у валютному відрядженні
Наказ про службове відрядження за кордон
Оплата праці за дні перебування у відрядженні
Перехідне відрядження: як правильно оплатити
Розрахунок середньої зарплати для оплати відрядження
Хвороба у відрядженні чи у відпустці: що платити роботодавцю
Доплата до МЗП: як врахувати при оплаті праці за дні відрядження
Авансовий звіт для закордонних відряджень: складання та затвердження
Відрядження надомних і дистанційних працівників: нові правила з травня 2025 року
Працівник-сумісник у відрядженні за основним місцем роботи: що робити роботодавцю за сумісництвом
Плануєте врегулювати питання відряджень у своїй компанії? Наш конструктор «Положення про відрядження» дозволяє за кілька хвилин створити документ, що визначає порядок видачі авансу, нарахування добових, відшкодування витрат та звітність працівників. Обирайте лише потрібні розділи, додавайте реквізити підприємства та одразу отримуйте готовий результат у Word чи PDF. Швидко, просто й без ризику спірних ситуацій

Чи може педагогічний працівник із відстрочкою від мобілізації виїхати за кордон, якщо заклад освіти надасть письмовий дозвіл і довідку про працевлаштування? Не завжди. Право на перетин кордону залежить від підстави, на якій оформлено відстрочку. Зокрема, для педагогів закладів загальної середньої освіти, які мають відстрочку за п. 2 ч. 3 ст. 23 Закону №3543, діють обмеження. Пояснюємо, кому дозволено виїзд і чи потрібні для цього додаткові документи від роботодавця

Роз’яснено алгоритм фіксації даних і внесення пояснень у разі спотворення інформації тахографом. Зокрема, водії повинні вносити необхідні відомості вручну, щоб уникнути порушень під час перевірок

Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання

Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах

Кабмін розширив можливості комплексної електронної послуги «е-Підприємець». Відтепер через неї можна буде не лише отримувати раніше доступні послуги, а й подавати заяву про об’єкти оподаткування та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також оновлено перелік заявників, дозволено підписувати заяви через «Дія.Підпис» та уточнено правила їх подання. Які саме зміни передбачає постанова №1336 читайте далі
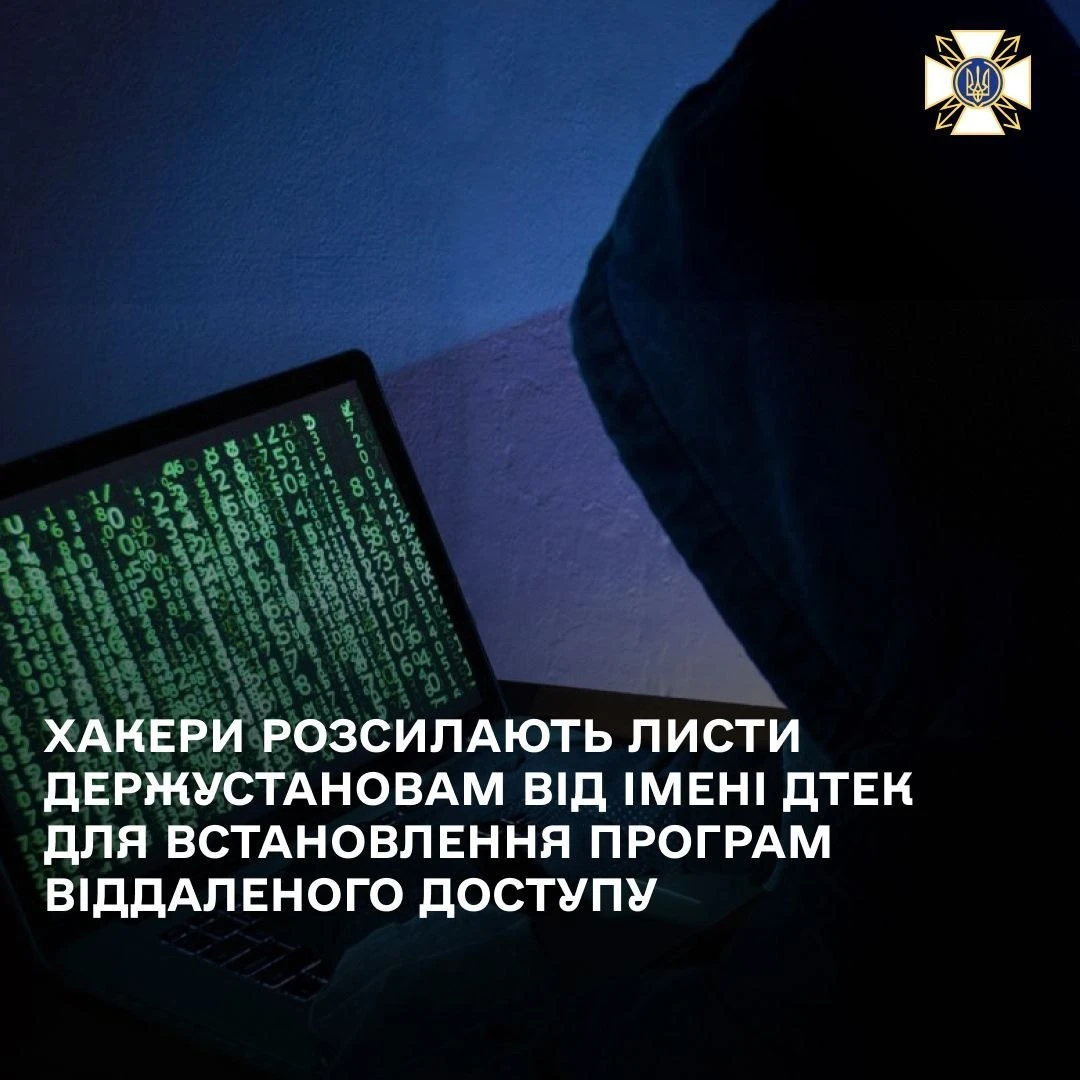
CERT-UA попереджає про нову кібератаку угруповання UAC-0050 на державні установи. Зловмисники маскуються під співробітників «ДТЕК Енерго» та надсилають електронні листи з вимогами погасити нібито наявну заборгованість за електроенергію. Перехід за посиланням і запуск вкладеного архіву призводять до встановлення програми віддаленого керування LiteManager, яка надає хакерам прихований доступ до комп’ютера. Як розпізнати небезпечні листи та яких правил кібербезпеки слід дотримуватися, щоб не стати жертвою атаки?
Товариство на загальній системі оподаткування постраждало внаслідок ворожого обстрілу. Для відбудови адмінприміщення були закуплені металопластикові конструкції вартістю 200 тис. грн (без ПДВ). Як правильно зробити бухгалтерську проводку: віднести до затрат чи на модернізацію (збільшення вартості) майна?
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Верховний Суд пояснив, чи може податкова донарахувати ФОП податки через перевищення нормативів витрат пального, установлених наказом Мінтрансу №43. У справі перевізнику закидали завищення витрат на понад 3,5 млн грн і донарахували ПДФО, військовий збір та ПДВ. Суд став на бік підприємця: саме перевищення галузевих нормативів не доводить завищення витрат, якщо фактичне використання пального підтверджене документами та пов’язане з господарською діяльністю
Деякі працівники освіти, медицини, соціальної сфери та культури можуть отримати одноразову виплату, що дорівнює десяти місячним пенсіям. Для цього потрібно мати необхідний стаж і вперше виходити на пенсію, працюючи на відповідній посаді
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій
Нові зміни до Порядку ведення військового обліку суттєво спрощують роботу підприємств. Постановою КМУ №916 скасовано обов’язок щорічно подавати списки призовників до ТЦК та СП, а самі центри тепер самостійно оновлюють дані про осіб, які досягли 25 років
ТОВ на загальній системі оподаткування орендує офіс у фізособи. Оренда за жовтень сплачена 06.10.2026. Податки були утримані при виплаті у розмірі ПДФО 18%, ВЗ 5%. Чи потрібно робити перерахунок податків жовтня?
Кабмін оновив умови державної підтримки роботодавців за програмою «Точка опори», яка допомагає бізнесу виплачувати працівникам кошти під час простою або призупинення дії трудового договору. Зокрема, допомогу при простої збільшили з двох до трьох розмірів, передбачили додаткову виплату ЄСВ, а також дозволили подавати документи через «Дію». Що ще змінилося в порядку отримання допомоги, як розглядатимуть заяви та які правила діятимуть для релокованих підприємств? Постанова №1340 станом на 30 жовтня ще не набрала чинності
Під час години запитань до уряду 30 жовтня Прем’єр-міністр України Сергій Корецький відповів на запитання щодо вимоги до бізнесу облаштовувати безпечні простори для роботи під час «жовтої» повітряної тривоги. За його словами, після 4 грудня 2026 року підприємства й надалі зможуть працювати під час «жовтої» тривоги, однак вимога щодо наявності безпечного простору залишається обов’язковою