


Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
ДПС у ІПК ДПС від 07.10.2025 №5362/ІПК/99-00-24-03-03 ІПК роз’яснила, як оподатковуються витрати на відрядження, якщо оплату здійснюють інші працівники або треті особи. Розглянуто 4 ситуацій, коли відшкодування витрат не включається до доходу платника податків, а коли підлягає нарахуванню ПДФО та військового збору
Працівник у відрядженні оплатив проїзд та проживання інших колег зі своєї особистої картки. Всі витрати оформлено в авансовому звіті та підтверджено документально. Вони пов’язані з господарською діяльністю Товариства.
ДПС вважає, що у разі якщо відряджений працівник здійснив з особистої платіжної картки оплату вартості проживання, квитків на проїзд тощо за інших працівників, які також направлені у відрядження Товариством, то відшкодування йому витрат здійснюється з розрахунку вартості проживання, проїзду тільки однієї особи. Тобто працівника, який сплатив кошти.
Якщо підприємство відшкодовує працівнику усі зазначені витрати, то дохід у вигляді вартості проживання, проїзду інших працівників буде:
та
Треті особи (не працівники Товариства) оплатили квитки та проживання відрядженого працівника через терміновість бронювання. Витрати підтверджено документально. Крім того, інший працівник, який не перебував у відрядженні, оплатив витрати (проїзд, проживання) відрядженого. Авансовий звіт подано, усі документи підтверджені.
За словами ДПС, оскільки витрати на проїзд та проживання несе третя сторона або працівник, який не перебував у відрядженні, тобто не працівник Товариства, то виплата відрядженому працівнику коштів у розмірі вартості поживання та проїзду не є відшкодуванням витрат у розумінні пп. 170.9.1 Податкового кодексу України (далі – ПКУ).
А отже включаються до загального місячного (річного) оподатковуваного доходу такого платника податку (працівника Товариства) як інший дохід та оподатковується ПДФО та ВЗ на загальних підставах.
Працівник оплатив бронювання проїзду та проживання до дати видання наказу про відрядження. Витрати документально підтверджені та пов’язані з господарською діяльністю.
Тут контролери нагадали, що не є об’єктом оподаткування ПДФО сума відшкодованих роботодавцем витрат платнику податку – фізичній особі, понесених ним у зв'язку з відрядженням за умови наявності підтвердних документів, що засвідчують вартість цих витрат (у т. ч. бронювання місць у місцях проживання, бронювання квитків та проїзд), понесених відрядженою особою.
Помічники або делеговані працівники за наказом керівника оплачують витрати на відрядження керівника (з особистих або корпоративних карток). Авансовий звіт і підтвердні документи оформлені:
Контролери пояснили, що відповідно до пп. «б» пп. 170.9.1 ПКУ податковим агентом під час оподаткування суми, виданої платнику податку під звіт та не повернутої ним протягом встановленого пп. 170.9.3 ПКУ строку, є особа, що видала таку суму під звіт для виконання окремих цивільно-правових дій від імені та за рахунок особи, що їх видала, - у сумі, що перевищує суму фактичних витрат платника податку на виконання таких дій.
Для цілей п. 170.9 ПКУ до суми перевищення не включаються та не оподатковуються документально підтверджені витрати, здійснені за рахунок готівкових чи безготівкових коштів / електронних грошей, наданих платнику податку під звіт роботодавцем на організацію та проведення прийомів, презентацій, свят, розваг та відпочинку, придбання та розповсюдження подарунків, у встановлених межах, що здійснені таким платником та/або іншими особами з рекламними цілями.
Дія п. 170.9 ПКУ поширюється також на витрати, пов’язані з відрядженням чи виконанням деяких цивільно-правових дій, що були оплачені з використанням корпоративних платіжних карток, дорожніх, банківських або іменних чеків, інших платіжних документів, з урахуванням особливостей, визначених пп. 170.9.3 ПКУ.
Отже, кошти (безготівкові, використання корпоративних платіжних карток), отримані платником податку від роботодавця під звіт для виконання цивільно-правових дій на користь керівника, не включаються до загального місячного (річного) оподатковуваного доходу такого платника за умови дотримання усіх вимог, встановлених п. 170.9 ПКУ.
Читайте більше:
Перехідне відрядження: як правильно оплатити
Розрахунок середньої зарплати для оплати відрядження
Хвороба у відрядженні чи у відпустці: що платити роботодавцю
Авансовий звіт для закордонних відряджень: складання та затвердження
Плануєте врегулювати питання відряджень у своїй компанії? Наш конструктор «Положення про відрядження» дозволяє за кілька хвилин створити документ, що визначає порядок видачі авансу, нарахування добових, відшкодування витрат та звітність працівників. Обирайте лише потрібні розділи, додавайте реквізити підприємства та одразу отримуйте готовий результат у Word чи PDF. Швидко, просто й без ризику спірних ситуацій
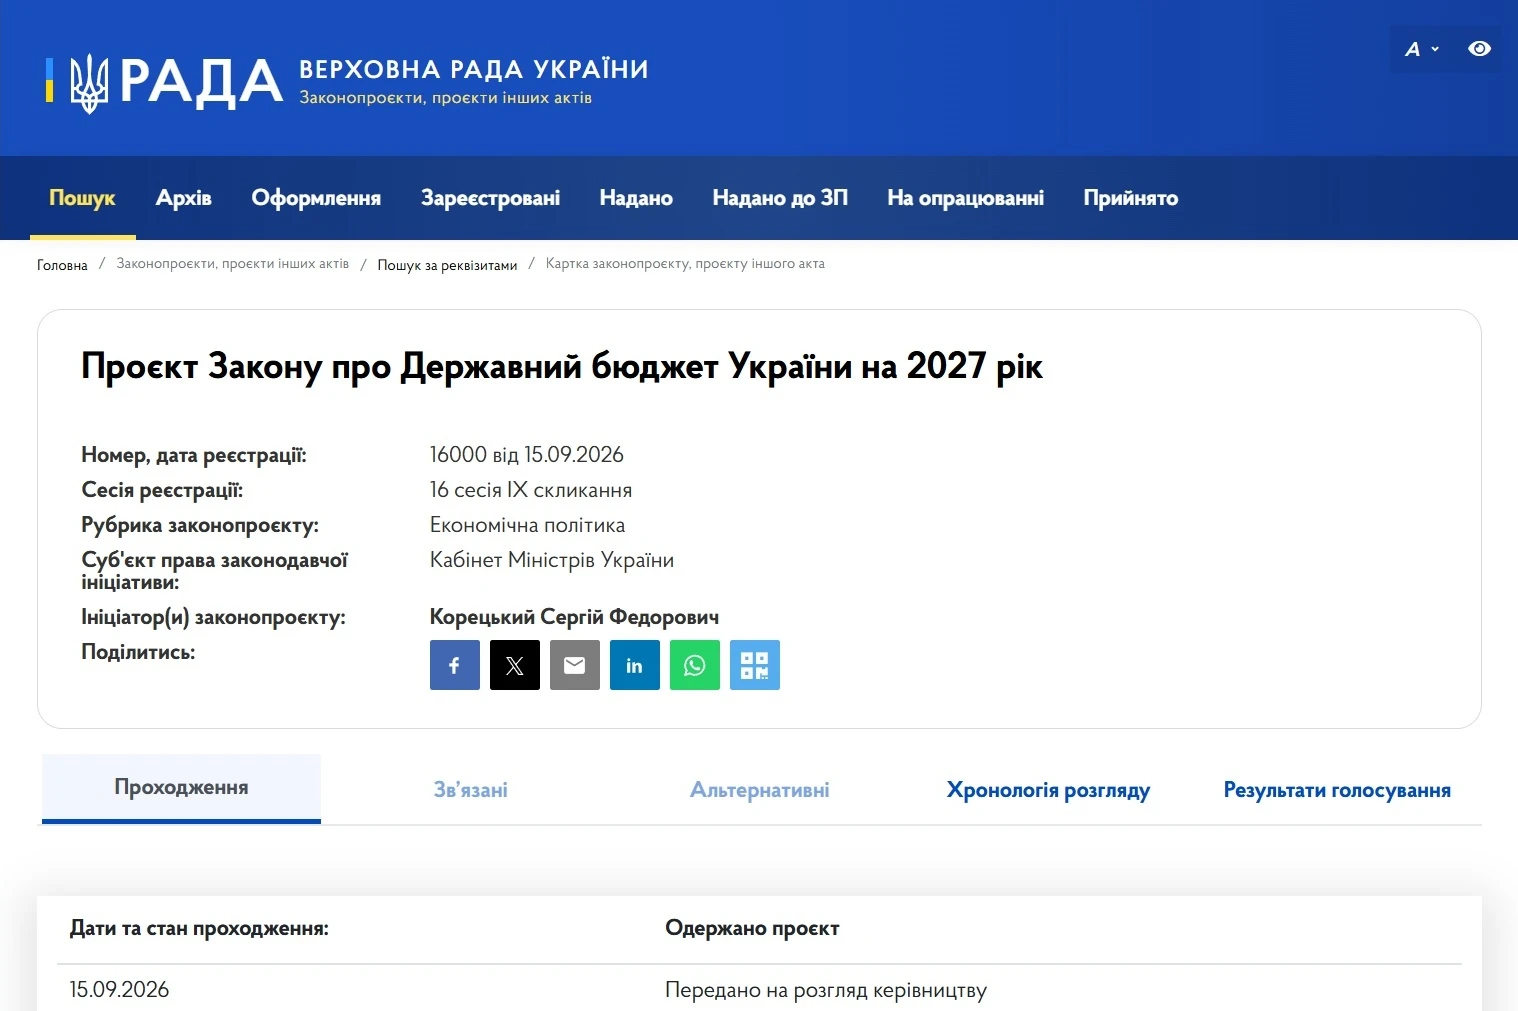
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027, а також зазначає, що проєкт схвалено УрядомВідповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік

Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком
Ви роками підписуєте акти факсиміле. А тепер відкриваєте Положення №88 – і бачите, що норми про факсиміле там більше не буде. Чи треба терміново відмовлятися від факсиміле? Або інша ситуація: бухгалтер отримує акт на послуги, у якому є дата, опис операції та підпис виконавця, але немає підпису представника замовника. Чи буде такий акт цілком законним? Саме такі зміни варто врахувати бухгалтеру вже зараз
Суд розглянув справу щодо повістки з метою «уточнення даних» та дійшов висновку, що таке формулювання саме по собі не є самостійною законною підставою для виклику. Оскільки позивач уже своєчасно уточнив персональні та військово-облікові дані, підстав для повторного виклику з цією метою не було. Суд також звернув увагу на відсутність у повістці чіткої та конкретної мети явки й невідповідність її форми вимогам Порядку №1487
Для застосування ставки ЄСВ 8,41% роботодавець має отримати від працівника документ, що належним чином підтверджує встановлення інвалідності. Таким підтвердженням є, зокрема, Витяг із рішення експертної команди з оцінювання повсякденного функціонування особи, який може бути сформований в електронному вигляді та засвідчений електронною печаткою МОЗ або наданий у паперовій формі
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 15.09.2026 даний сервіс ще не реалізований на Порталі Дія
Отримання другої квитанції про прийняття податкової декларації не завжди означає, що контролюючий орган вже остаточно втратив можливість відмовити у її прийнятті. Податківці можуть надіслати письмове повідомлення про невизнання декларації протягом п’яти робочих днів із дня її отримання, якщо документ подано з порушенням установлених вимог до обов’язкових реквізитів. У такому повідомленні мають бути зазначені конкретні причини відмови
У Верховній Раді зареєстровано законопроєкт №15372, який пропонує суттєво посилити державний контроль за виробництвом та обігом тютюнової сировини. Документ передбачає створення єдиної електронної системи простежуваності, електронне маркування сировини, реєстр виробників, дистанційний контроль перевезень, нові вимоги до місць зберігання та виробництва, а також розширення повноважень контролюючих органів. 15 вересня депутати схвалили законопроєкт у І читанні