

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підзвітні кошти – це важлива частина фінансових операцій будь-якого підприємства, особливо коли мова йде про витрати на відрядження чи господарські потреби. Експерт пояснив, як правильно оформити видачу коштів, уникнути податкових ризиків та дотриматися встановлених правил
Підзвітні кошти – це кошти, що найчастіше, роботодавець надає працівникам для здійснення витрат на відрядження або на окремі цивільно-правові дії від імені підприємства, наприклад, для закупівлі матеріальних цінностей, оплати послуг тощо. На перший погляд, все просто:
Але як свідчить практика, досить часто при відображенні операцій з підзвітними коштами, бухгалтери допускають помилки. Тому з’ясуємо, які вимоги податкового та банківського законодавства слід врахувати аби убезпечити себе від помилок.
Найчастіше, підзвітні суми видаються саме працівникам. Не заборонено видавати підзвітні суми і не працівнику, приміром, членам керівних органів підприємства, сторонній фізособі, навіть ФОПу. Але відносини між підзвітною особою та підприємством мають бути належним чином посвідчені. Таким може бути договір доручення (ст. 1000 Цивільного кодексу України, далі – ЦКУ). За пп. «а» пп. 170.9.1 Податкового кодексу України (далі – ПКУ) можливо навіть «безподаткове» відрядження членів керівних органів підприємства. Звісно, за належного документального оформлення.
У разі безготівкового підзвіту (на платіжну картку) сума авансу не обмежена.
Якщо аванс видається готівкою, то в цій ситуації спрацьовують готівкові обмеження на розрахунки протягом дня з одним контрагентом за п. 6 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою НБУ від 29.12.2017 №148 (далі – Положення №148):
Готівкові обмеження не діють щодо використання готівки, виданої на відрядження (вартість проїзду, проживання, харчування та інших послуг, пов’язаних з перебуванням працівника у відрядженні). Якщо під час відрядження працівник придбаває товарно-матеріальні цінності (далі – ТМЦ) у підприємства чи ФОПа, діє обмеження в 10 тис. грн.
Зверніть увагу, що готівкові обмеження розповсюджуються і на готівку, отриману за допомогою платіжної картки. Принаймні, якщо нею будуть проводитися розрахунки за ТМЦ, послуги, що не є відрядженням. І ще один нюанс: видача готівки під звіт проводиться за умови звітування нею у встановленому порядку за раніше отримані підзвітні суми
Звіт про використання коштів / електронних грошей, виданих на відрядження або під звіт складається та подається працівником у строки, визначені пп. 170.9.3 ПКУ за формою, затвердженою наказом Мінфіну від 28.09.2015 №841. Також до звіту працівник додає підтвердні документи, що засвідчують суму понесених ним витрат.
Завантажуйте зразок Звіту про використання коштів / електронних грошей, виданих на відрядження або під звіт
В Положенні №148 встановлені терміни видачі готівкових коштів у підзвіт, зокрема:
Підзвітна особа має право продовжити строк використання отриманих коштів, якщо готівка одночасно видана як на відрядження, так і для вирішення в цьому відрядженні виробничих (господарських) питань (приміром, для закупівлі сільгосппродукції в населення та заготівлі вторинної сировини). Строк використання такої готівки продовжується до завершення строку відрядження. Це касова дисципліна.
На безготівкові підзвіти зазначені строки не розповсюджуються. Тут кожне підприємство має можливість самостійно встановити строк користування підзвітними сумами та термін звітування на локальному рівні. В п. 170.9 ПКУ вказано граничний термін для звітування по отриманому підзвіту з метою оподаткування (ПДФО та військовий збір).
З корпоративною платіжною карткою все зрозуміло. Вона емітована на конкретного працівника і використовується ним за призначенням у господарській діяльності підприємства. А от якщо підзвітні суми перераховувати на особисту платіжну картку, треба врахувати ряд моментів.
По-перше, працівник має надати заяву (згоду) на це.
По-друге, працівник має бути ознайомлений з тим, що по поверненні із відрядження чи виконанню дорученої дії він має при звітуванні надавати виписку або відомості з рахунку, що містять визначену законом інформацію про виконані платіжні операції за рахунком, до якого емітована платіжна картка. Це вимога п. 170.9 ПКУ.
Якщо працівник використав у відрядженні чи для придбання ТМЦ або послуг власні кошти за дорученням роботодавця, такі витрати підлягають відшкодуванню. Для цього фізособа має прозвітувати за понесені витрати із додаванням підтвердних документів. В цій ситуації строки звітування, визначені в Положенні №148 та п. 170.9 ПКУ не діють. Але в інтересах обох сторін це зробити оперативно.
Працівник – отримає компенсацію понесених витрат, а роботодавець – можливість вчасно відобразити придбані ТМЦ або витрати на відрядження в бухобліку. Адже підставою для формування відповідних записів в бухобліку є затверджений керівником звіт.
А як щодо строку повернення працівнику витрачених коштів?
Це питання належить до майнових відносин між суб’єктом господарювання та працівником та регулюється ЦКУ. Нормами п. 170.9 ПКУ та Положення №148 не регулюються зазначені питання та не відносяться до компетенції контролюючих органів (ЗІР, категорія 109.14). Отже, цей строк визначаєте за домовленістю між працівником та роботодавцем.
Для обліку підзвітних сум застосовується субрахунок 372 «Розрахунки з підзвітними особами».
№№ | Зміст господарської операції | Дт | Кт | Сума |
Видача підзвітної суми | ||||
1 | Видано підзвіт директору на відрядження | 372 | 311,301 | 25000,00 |
2 | Прозвітовано за використання підзвіту | 92 | 372 | 24000,00 |
3 | Повернуто залишок невикористаного підзвіту | 311,301 | 372 | 1000,00 |
Придбання ТМЦ коштом працівника за дорученням роботодавця | ||||
4 | Оприбутковано запаси за авансовим звітом | 209 | 372 | 16000,00 |
5 | Право на податковий кредит з ПДВ | 644 | 372 | 4000,00 |
6 | Відображено податковий кредит з ПДВ | 641 | 644 | 4000,00 |
7 | Компенсовано працівнику на особисту платіжну карткувитрати, понесені ним на придбання запасів для госпотреб підприємства | 372 | 311 | 20000,00 |
Під оподаткування підзвітні кошти потрапляють, якщо вони видані понад установлені норми або витрати не підтверджені належним чином документально. Крім того, від оподаткування нікуди не подітися, якщо працівник вчасно не прозвітував за отриманий аванс.
Такі кошти вважаються надміру витраченими (п. 164.5 ПКУ) і підлягають оподаткуванню ПДФО за ставкою 18% із застосуванням натурального коефіцієнта. Військовий збір розраховується без коефіцієнта. У додатку 4ДФ Податкового розрахунку вказують ознаку доходу – «118». ЄСВ не нараховується, адже ці кошти не входять до фонду оплати праці.
Окреме питання – підзвіт на представницькі витрати. Не оподатковуються підзвітні суми (готівкові, безготівкові, використання корпоративних платіжних карток), отримані від роботодавця платником на організацію та проведення прийомів, презентацій, свят, розваг та відпочинку, придбання та розповсюдження подарунків за умови дотримання усіх вимог, встановлених п. 170.9 ПКУ.
Обов’язковою умовою є рекламна спрямованість витрат, здійснених за рахунок таких коштів, та їх документальне підтвердження.
Отже, в наказі про проведення представницьких заходів обов’язково має бути зазначено про рекламну спрямованість такого заходу. Інакше – оподаткування на загальних підставах (ЗІР, категорія 103.17)
Завантажуйте зразок Наказу про проведення представницького заходу
Шаблони та зразки документів:
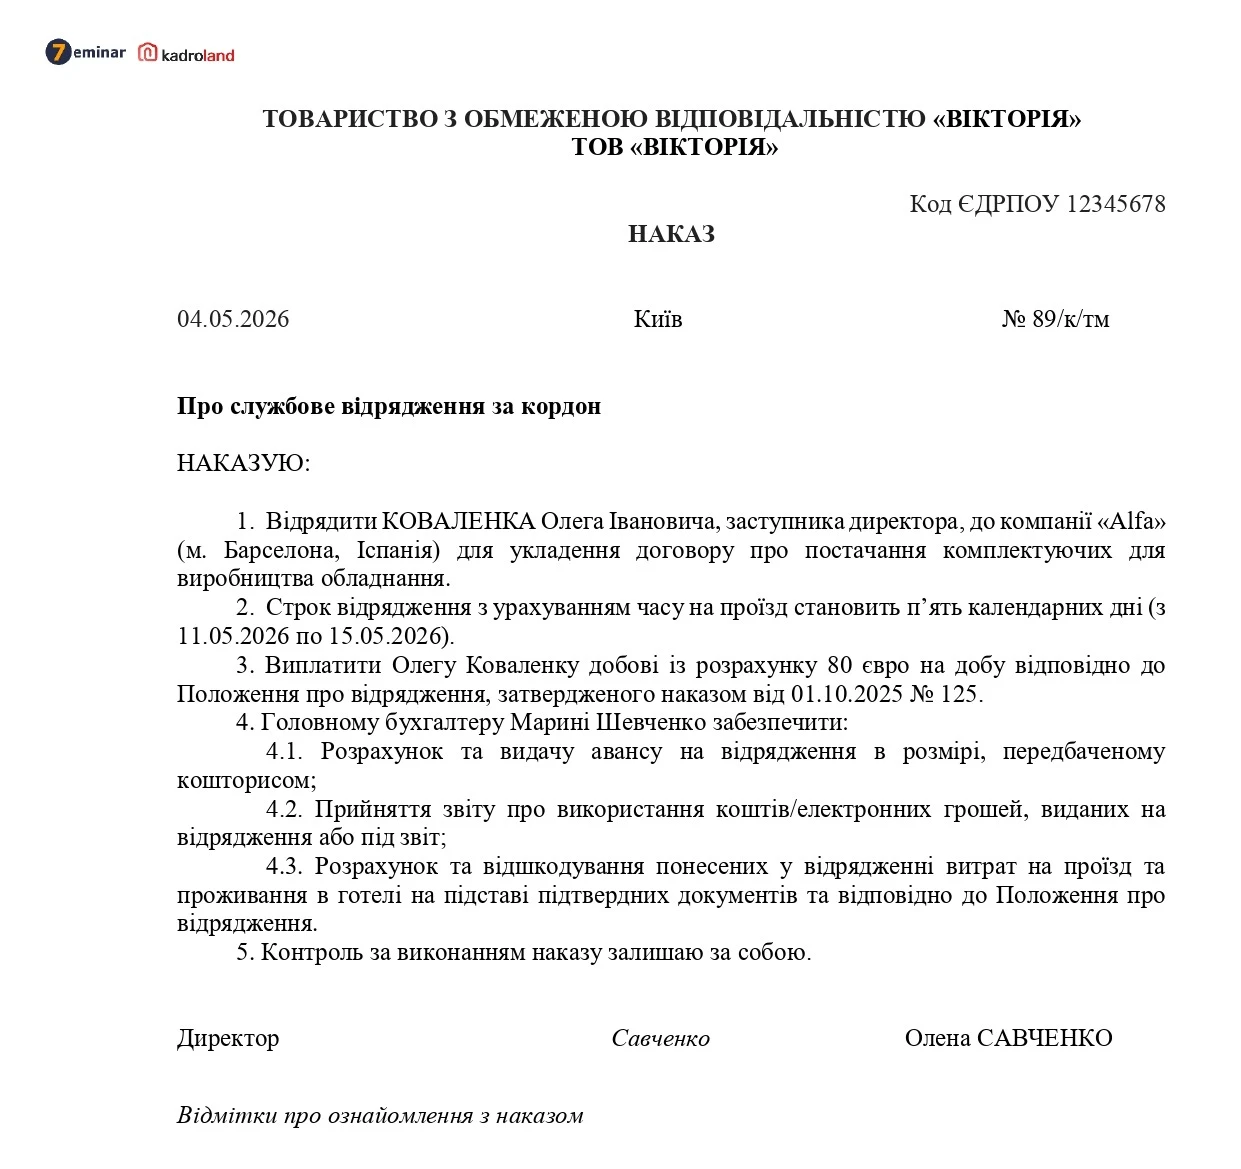
Наказ про службове відрядження
зарплати для оплати відрядження»
Наказ про проведення представницького заходу
Звіт про використання коштів / електронних грошей, виданих на відрядження або під звіт
Як легалізувати поїздки «дім-робота» на службовому авто
Нові транспортні квитки з 2026 року та авансовий звіт: як відшкодовувати витрати на відрядження
Оплата праці за дні перебування у відрядженні
Таксі у відрядженні: оформлюємо без податків
Службова записка про покриття господарських витрат, здійснених за власні кошти
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
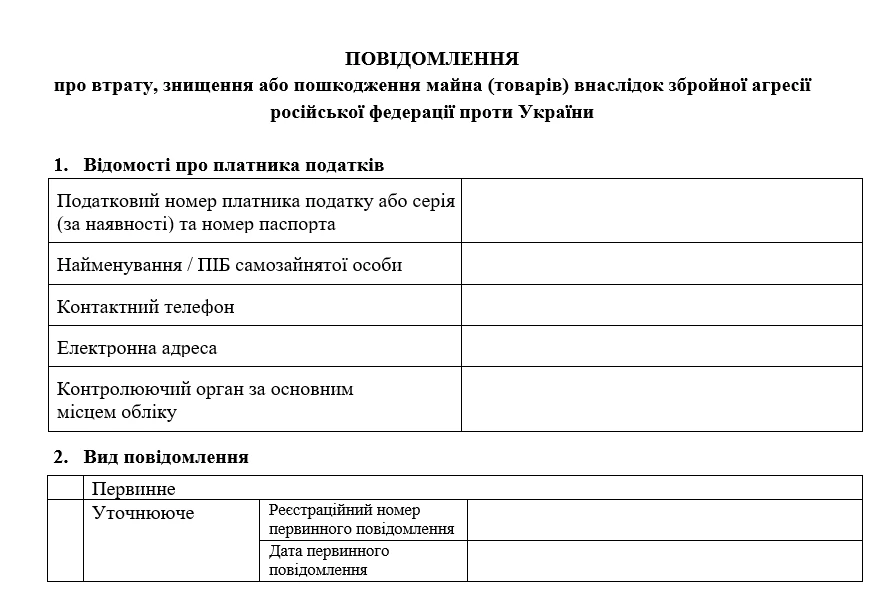
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
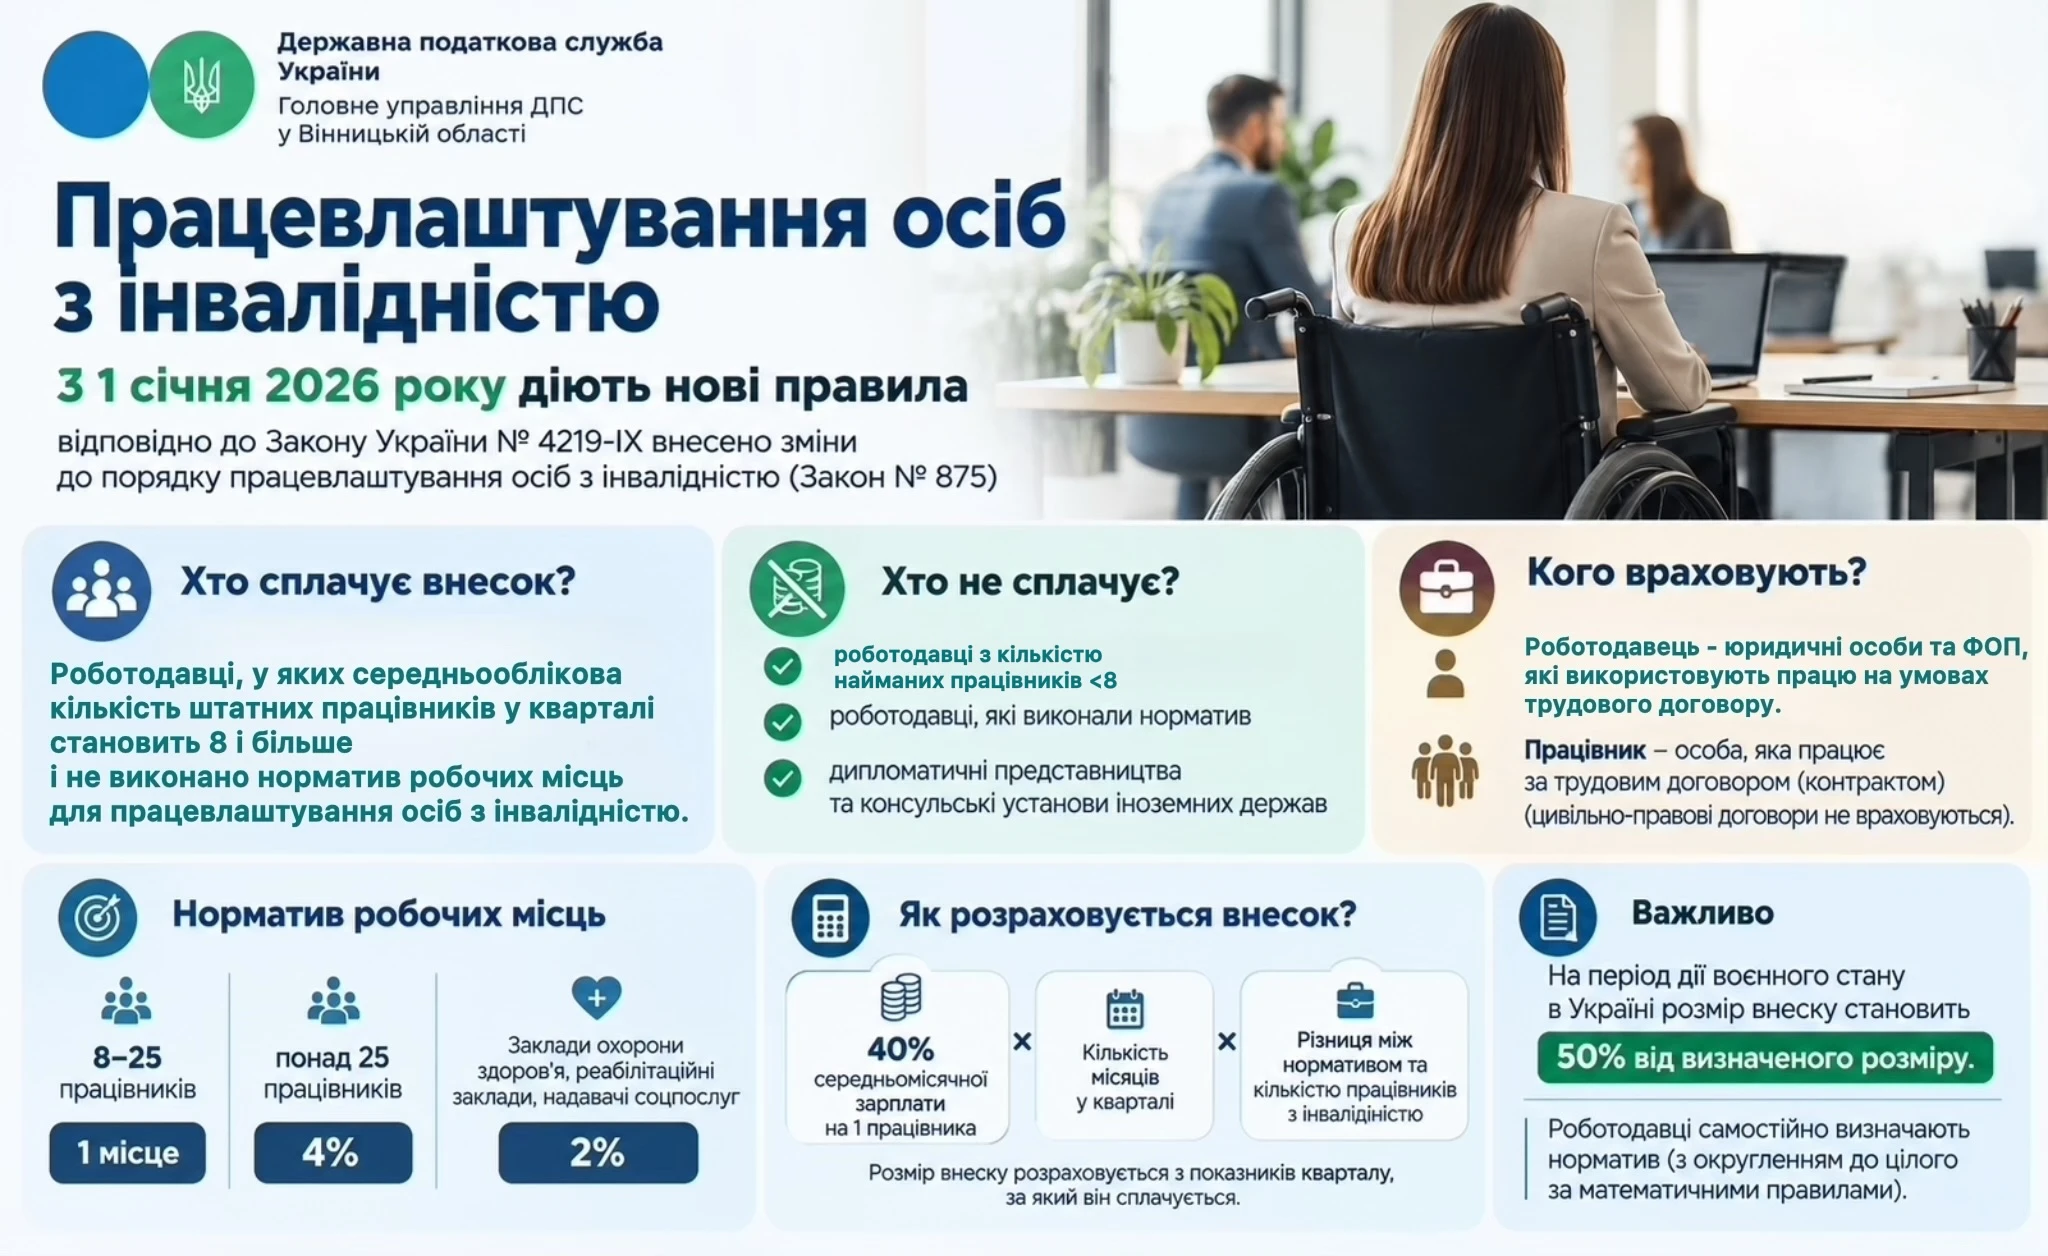
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат