

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податковий кодекс чітко визначає випадки, коли фізична передача пального не вважається його реалізацією та не підпадає під акцизні зобов’язання. До таких операцій належить використання пального для власного споживання, включаючи заправлення техніки за договорами підряду за спеціальних умов, а також окремі дії, пов’язані з воєнним станом – примусове відчуження, безоплатна передача визначеним суб’єктам та гуманітарна допомога
Не вважаються реалізацією пального операції з фізичної передачі (відпуску, відвантаження) пального на митній території України при використанні пального суб’єктами господарювання, які не є розпорядниками акцизного складу / акцизного складу пересувного, що передано (відпущено, відвантажено) платником акцизного податку таким суб’єктам господарювання виключно для потреб власного споживання чи промислової переробки (п.п. 14.1.212 Податкового кодексу України).
До власного споживання також відносяться операції із заправлення пальним за договорами підряду при одночасному виконанні таких умов:
1) замовники за договорами підряду не здійснюють реалізацію пального іншим особам, крім реалізації бензолу поза межами митної території України в митному режимі експорту;
2) заправлення здійснюється в паливний бак машин, механізмів, техніки та обладнання для агропромислового комплексу, паливний бак транспортних засобів спеціального призначення або паливний бак спеціального обладнання чи пристрою, які:
3) транспортні засоби, що здійснюють заправлення в паливний бак машин, механізмів, техніки та обладнання для агропромислового комплексу, у паливний бак транспортних засобів спеціального призначення або в паливний бак спеціального обладнання чи пристрою, повинні бути обладнані витратомірами-лічильниками на кожному місці відпуску пального наливом з такого транспортного засобу.
Особливі випадки, які не вважаються реалізацією пального під час дії воєнного стану:
Джерело: ДПС
Читайте більше:
Пальне як підакцизний товар: податкова роз’яснює критерії та класифікацію
Податковий статус виробників енергії до 5 МВт
Чи є продаж талонів на пальне реалізацією пального: позиція ДПС
Особливості складання заявок на поповнення обсягу залишку пального або спирту етилового
Як у нормативних актах визначають поняття стаціонарного резервуара
Директор був у відрядженні на власному авто. Чи можна йому компенсувати витрати на бензин? Як правильно все оформити? Чи буде це вважатися додатковим благом? Є чек з ресторану, корпоративна вечеря, чи можна компенсувати? Чи потрібно прописувати в наказі? Додаткове благо?

Джерело підвищеної уваги податкового контролю – показник нормальної потужності при розподілі загальновиробничих витрат. Це облікова зона з підвищеним ризиком, оскільки НП(С)БО 16, не встановлює жорсткої формули розрахунку, залишаючи підприємствам значний простір для професійного судження. Змоделюємо типові помилки, які найчастіше стають предметом податкових донарахувань

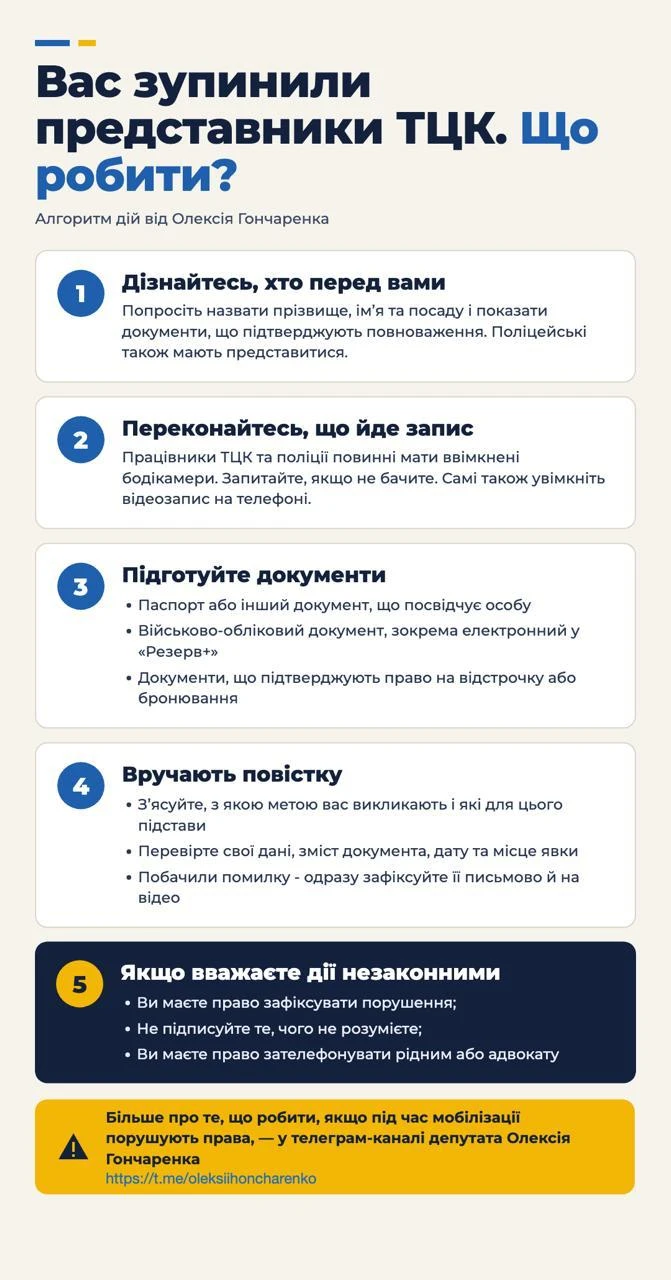
Зупинка представниками ТЦК та поліції може викликати чимало запитань і стресу. Щоб не розгубитися та знати, як діяти, важливо розуміти свої права й обов’язки. Нардеп Олексій Гончаренко підготував покроковий алгоритм для військовозобов’язаних: від перевірки документів представників ТЦК до вручення повістки та фіксації можливих порушень
Якщо на вебпорталі Пенсійного фонду України не відображаються окремі періоди роботи, це не обов’язково означає втрату страхового стажу. Спосіб підтвердження залежить від того, коли людина працювала: до 1 січня 2004 року чи після цієї дати. У першому випадку основним доказом є трудова книжка та інші документи, у другому – дані Реєстру застрахованих осіб і сплата ЄСВ. Розглянемо, як перевірити стаж, виправити неточності та відновити відсутні відомості
Уряд запустив сайт «єОпора», де на одному майданчику зібрано державні та регіональні програми підтримки, практичні поради й контакти для підготовки до зими 2026/27. На сайті можна знайти, зокрема, виплату 19 400 грн для вразливих домогосподарств на прифронтових територіях, кредити на енергообладнання до 600 тис. грн для приватних будинків та до 250 млн грн для бізнесу на когенерацію
ДПС пояснила, у якому звітному періоді покупець може включити ПДВ до податкового кредиту, якщо за умовами EXW товар відвантажили перевізнику раніше, ніж покупець його отримав. За своєчасної реєстрації податкової накладної кредит можна відобразити в періоді її складання або в одному з наступних періодів у межах 365 календарних днів; умови поставки на це не впливають
Контролюючий орган письмово повідомляє платника про анулювання реєстрації платника ПДВ протягом трьох робочих днів та відображає відповідну інформацію в електронному кабінеті. Крім того, дані про анулювання, підстави та дату такого рішення оприлюднюються ДПС у Реєстрі платників ПДВ та на офіційному вебсайті
Касаційний адміністративний суд у складі Верховного Суду оновив тематичний огляд судової практики у справах з питань праці, доповнивши його правовими позиціями за період із травня 2022 року до червня 2026 року. Документ охоплює спори щодо оформлення трудових відносин, трудової діяльності й оплати праці, дозвільних документів, державного нагляду Держпраці, відповідальності за порушення трудового законодавства та процесуальних питань
Якщо розрахунок коригування на зменшення обсягу звільненої від ПДВ операції зареєстровано в ЄРПН своєчасно, його відображають у декларації за період складання. Якщо реєстрацію проведено з порушенням установлених строків, коригування включають до декларації за період реєстрації РК
Якщо платник єдиного податку четвертої групи передає земельні ділянки сільськогосподарського призначення або землі водного фонду в користування іншій юридичній особі та реєструє перехід права користування, площі таких ділянок до своєї декларації не включає. Їх має відобразити у податковій звітності юридична особа, яка фактично використовує землю на підставі зареєстрованого права користування
30 жовтня 2026 року ДПС опублікувала Інформаційний лист № 4/2026 із практичними роз’ясненнями для підприємств, які постраждали внаслідок російської агресії. Податківці пояснили, як діяти зі знищеними основними засобами й товарами, що відбувається з податковим кредитом, чи потрібно сплачувати податок на нерухомість і плату за землю, як відновити документи та підтвердити неможливість виконання податкових обов’язків
ДПС роз'яснила, що ФОП – платник єдиного податку другої групи, який отримує оплату через Etsy та Payoneer, включає до підприємницького доходу суму за первинним документом з урахуванням комісій платіжних систем. Валюту перераховують у гривні за офіційним курсом НБУ на дату її надходження на рахунок у Payoneer