
🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
Будь-яка господарська операція супроводжується оформленням первинних документів. Утім, трапляються випадки, коли операція відбулася, тоді як її належна фіксація в первинному документі з тих чи інших причин – ні. Далі розглянемо наслідки такої ситуації та перспективи її вирішення в судовому порядку
Згідно з пунктом 1.2 глави 1 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.1995 №88 (зі змінами та доповненнями), первинними є документи, що створені в паперовій або в електронній формі, містять відомості про господарські операції та мають такі обов’язкові реквізити (ч. 2 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»; далі – Закон №996):
В абзаці 11 ч. 2 Закону №996 зазначено, що неістотні недоліки в документах, що містять відомості про господарську операцію, не є підставою для невизнання господарської операції, за умови, що такі недоліки не перешкоджають можливості ідентифікувати особу, яка брала участь у здійсненні господарської операції, та містять відомості про дату складання документа, назву підприємства, від імені якого складено документ, зміст та обсяг господарської операції тощо.
Таким чином, відповідні положення Закону допускають наявність у первинних документах неістотних недоліків, що не впливають на можливість ідентифікації особи, що брала участь в господарській операції, а також визначення змісту та обсягу такої операції.
Під час оформлення первинних документів (переважно в паперовій формі), що складаються за результатами господарської операції (поставки, підряду, послуг, перевезення тощо), іноді навмисно або ненавмисно допускаються помилки, що можуть стати підставою для відмови покупця (замовника) від оплати отриманого ним товару (виконаних робіт чи наданих послуг).
Зазвичай це саме ті помилки, що не відносяться до «неістотних» і пов’язані з:
або
На практиці такі помилки допускаються тоді, коли оформлення документів відбувається не в момент здійснення операції (передання товару, приймання результату робіт чи послуг), а шляхом обміну документами після її фактичного проведення.
Натомість виявлення помилок (недоліків документів), як правило, відбувається під час претензійного або судового врегулювання спору. Покупець (замовник), достовірно знаючи про наявність того чи іншого недоліку первинного документа (наприклад, підробленого підпису), відмовляється на цій підставі виконувати договір та оплачувати отримані товари чи надані послуги.
У разі наявності тих чи інших недоліків первинних документів та невизнання стороною договору факту здійснення господарської операції, інша сторона має право доводити виконання договору (постачання товару, надання послуг) будь-якими іншими доказами.
Наведена вище позиція підтверджується усталеним висновком Верховного Суду (постанова КГС ВС від 07.09.2023 у справі 910/7195/21), сформованим за наслідками розгляду відповідних спорів:
… Разом із тим указані норми не визначають, що обставини передачі товару між юридичними особами можуть підтверджуватись тільки первинними документами, передбаченими Законом №996. Отже, такі обставини можуть підтверджуватися також іншими доказами. У разі дефектів первинних документів та невизнання стороною факту постачання спірного товару сторони не позбавлені можливості доводити постачання товару іншими доказами, які будуть переконливо свідчити про фактичні обставини здійснення постачання товару. |
Крім того, Верховний Суд (постанова КГС ВС від 29.01.2020 у справі №916/922/19) притримується стійкої позиції, що для правильного вирішення спору визначальне значення має не сам факт складення первинного документа та його форма, а реальний рух товару:
Касаційний господарський суд зазначає, що визначальною ознакою господарської операції є те, що внаслідок її здійснення має відбутися реальний рух активів, отже, судам у розгляді справи належить досліджувати, окрім обставин оформлення первинних документів, наявність або відсутність реального руху такого товару (як-то: обставини здійснення перевезення товару, поставленого за спірною видатковою накладною, обставини зберігання та використання цього товару у господарській діяльності покупця). |
Отже, недоліки первинних документів (як істотні, так і неістотні) самі по собі не є безумовною перешкодою для доведення реальності господарської операції та підставою для ухилення сторони від виконання умов договору.
Практично будь-які документи (в т.ч. електронні), що створюються сторонами в процесі виконання договору, можуть бути використані на підтвердження реальності господарської операції.
Поширений спосіб захисту постачальника полягає в доведенні реальності операції через відображення покупцем її результатів і податкового кредиту в своїй податковій звітності. Детальний висновок Верховного Суду (ОП КГС ВС) із цього питання викладено в постанові від 03.06.2022 у справі №922/2115/19:
… Якщо сторона заперечує факт передачі товару за договором поставки за податковими накладними, але одночасно реєструє податкові накладні на придбання товарів від постачальника та формує як покупець податковий кредит за фактом поставки товару на підставі спірних видаткових накладних, і жодним чином не пояснює свої дії та правову підставу виникнення в платника права на податковий кредит з ПДВ за цими накладними, то така поведінка сторони не є добросовісною та розумною. У такому випадку дії сторони з реєстрації податкових накладних засвідчують волю до настання відповідних правових наслідків, тому податкова накладна, виписана однією стороною в договорі (постачальником) на постачання послуг на користь другої сторони (покупця), може бути допустимим доказом факту прийняття товару від контрагента на визначену суму, якщо покупець вчинив юридично значимі дії, зокрема, відобразив податковий кредит за вказаною господарською операцією з контрагентом. |
Якщо постає питання ідентифікації особи, що брала участь в операції (наприклад, відсутні відомості про прізвище та/або посаду особи), наявність відтиску печатки цієї особи належить до даних, що дають змогу її ідентифікувати (подібна правова позиція викладена в постановах Верховного Суду від 23.07.2019 у справі №918/780/18, від 20.12.2018 у справі №910/19702/17).
Зрештою, будь-яке листування сторін як за допомогою електронної пошти, так і через додатки (месенджери) також може бути використана як допустимий доказ на підтвердження обставин виконання договору. Зокрема, відповідно до висновків Верховного Суду (ВП ВС), викладених у постанові від 21.06.2023 у справі №916/3027/21:
51. Якщо з урахуванням конкретних обставин справи суд дійде висновку про те, що відповідне листування дає змогу встановити його учасників та може підтверджувати ті чи інші доводи сторін, наприклад, щодо наявності між ними відповідних відносин, ведення певних перемовин тощо, суд може прийняти таке листування як доказ і в такому разі надати йому оцінку сукупно з іншими доказами у справі. |
Належно оформлені первинні документи є основою для захисту своїх прав у разі невиконання контрагентом умов договору. Утім, із досвіду адвокатів PRAGNUM, недоліки таких документів у більшості випадків не перешкоджають доведенню реальності господарської операції та стягненню заборгованості за умови наявності інших переконливих доказів.
Мінекономіки повідомило про перебіг перегляду критеріїв, за якими підприємства отримують статус критично важливих. Водночас нардепка Ніна Южаніна звернула увагу на питання, які досі залишаються без відповідей: наскільки змінилися критерії, скільки підприємств уже втратили критичність і які квоти бронювання діятимуть для різних категорій бізнесу. На її думку, бізнесу потрібна не лише інформація про хід перегляду, а й оцінка його реальних наслідків для підприємств і працівників
У Верховній Раді зареєстрували законопроєкт №16224, який пропонує розширити пільгу з ПДВ для наземних роботизованих комплексів (НРК). Звільнення від податку планують поширити не лише на готові комплекси, а й на матеріали, складові, комплектуючі та запасні частини, необхідні для їх виробництва, ремонту й обслуговування. Пільга стосуватиметься визначених операцій за умови, що кінцевими отримувачами товарів будуть відповідні силові структури, військові формування або виконавці оборонних контрактів
ФОП, які проходять військову службу за мобілізацією або контрактом під час особливого періоду, мають право на податкові пільги. На час служби їх звільняють від нарахування та сплати ПДФО, єдиного податку й військового збору, а також від подання відповідної звітності. Розглянемо, у яких випадках декларація не потрібна, а коли потрібна та які додатки слід до неї включити
Кабмін постановою від 11.11.2026 №1403 змінив порядок фінансування програми «Пакунок школяра». Із постанови прибрали фіксовану суму допомоги – 5000 грн, однак саму виплату зберегли. З 1 січня 2027 року розмір допомоги визначатиметься законом про Державний бюджет на відповідний рік. Тож надалі сума допомоги залежатиме від бюджетних рішень
Восьмий апеляційний адміністративний суд підтвердив, що обов’язок подання інформації про наявність транспортних засобів і техніки, їх технічний стан, а також працівників, які на них працюють до ТЦК та СП є безумовним для керівників підприємств. Він не залежить ані від фактичної діяльності, ані від наявності техніки чи працівників. Навіть новостворені компанії повинні подавати звітність, у тому числі з нульовими показниками. Невиконання цього обов’язку тягне за собою адміністративну відповідальність і значні штрафи
Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за пп. 140.5.4 ПКУ
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

З’ясуємо кому, в які строки та спосіб звітувати за формою №13-заг (місячна). Також підкажемо, як заповнити Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів і що буде за його неподання
Працівник уже використав 14 календарних днів щорічної основної відпустки й хоче решту брати окремими днями з понеділка по п’ятницю, щоб не витрачати дні відпустки на вихідні. Чи можна так зробити – відповідає Держпраці
Підприємства та організації можуть виплачувати стипендії учням і студентам за договорами із закладами освіти. У 2026 році стипендія в межах 4 660 грн на місяць не оподатковується ПДФО та військовим збором, а з суми перевищення утримуються 18% ПДФО та 5% військового збору
Підприємство орендує офіс в іншій області. Ні філії, ні іншого відокремленого підрозділу не організовувало. В тому офісі працюють частина найманих працівників. Куди сплачувати податки, утримані з цих працівників та відповідно здавати Додаток 4ДФ?

ДПС оприлюднила проєкт змін до порядку повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Пропонується, щоб платники подавали заяви виключно в електронній формі через Електронний кабінет, зазначаючи суму, дату сплати, платіжні реквізити та бажаний напрям повернення коштів. Перед поверненням ДПС перевірятиме дані, а в разі невідповідностей надсилатиме повідомлення про відмову із зазначенням причин
У бізнесі подарунки – це інструмент побудови партнерських відносин, але для бухгалтера кожен презент перетворюється на питання правильного обліку, оподаткування та документального оформлення. Де проходить межа між рекламою, маркетингом і власне подарунком? Які податкові наслідки має кожен із варіантів і як уникнути претензій під час перевірки? У статті розглянемо ключові правила, ризики та практичні поради, які допоможуть підприємству дарувати красиво, безпечно та у повній відповідності до законодавства
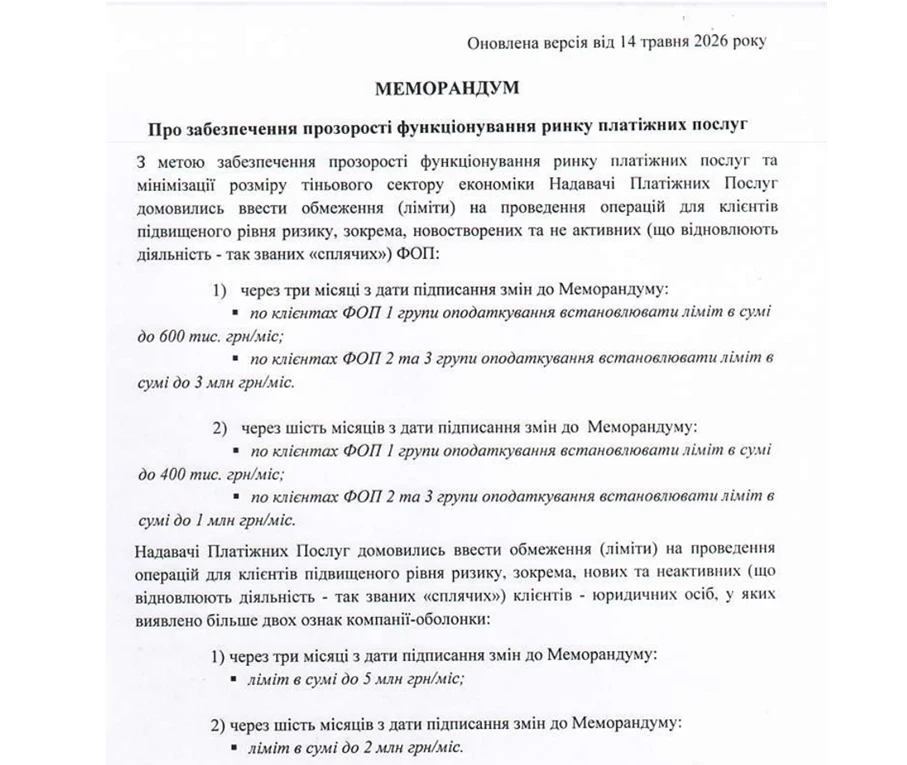
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
Працівниці відкрито лікарняний по вагітності 30.10.26. Вона виявила бажання вийти на роботу достроково 01.12.26. 1. Яка процедура повернення коштів у пенсійний якщо родовий вже перерахували працівнику? На який рахунок повертає працівник, на який рахунок повертає підприємство? Документальне оформлення. 2. Чи можливий такий варіант, що після фінансування ми перерахуємо працівнику тільки фактичну різницю і повернемо залишок одразу у пенсійний? 3. Чи можливий варіант подачі заявки на фінансування одразу на фактичну кількість днів та суму по вагітності та пологам?