Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У бізнесі подарунки – це інструмент побудови партнерських відносин, але для бухгалтера кожен презент перетворюється на питання правильного обліку, оподаткування та документального оформлення. Де проходить межа між рекламою, маркетингом і власне подарунком? Які податкові наслідки має кожен із варіантів і як уникнути претензій під час перевірки? У статті розглянемо ключові правила, ризики та практичні поради, які допоможуть підприємству дарувати красиво, безпечно та у повній відповідності до законодавства
У діловій практиці подарунком вважається матеріальний або нематеріальний актив, який підприємство добровільно передає контрагенту без отримання оплати чи компенсації. Основним критерієм є відсутність зустрічного надання, тобто подарунок не передбачає прямої економічної вигоди для дарувальника в момент передачі. Подарунок має виключно репутаційний або партнерський характер і спрямований на підтримку або розвиток взаємовідносин.
Ключові ознаки подарунка:
Визначення виду передачі критично впливає на облік і оподаткування, тому важливо відрізняти коли виникає подарунок, коли передаються промо-зразки, а коли проводиться рекламна акція.
Категорія | Ознаки | Мета передачі | Приклади |
Подарунок | Має персоніфікованого отримувача | Підтримання партнерських відносин, іміджева складова | Преміум-набори, корпоративні презенти, сувеніри для ключових клієнтів, подарунки при підписанні контракту |
Вручається індивідуально, не масово | |||
Не містить обов’язкової реклами чи вимірюваної комерційної мети | |||
Рекламна продукція | Масове, безадресне розповсюдження | Просування бренду, підвищення впізнаваності | Ручки, блокноти, календарі з логотипом, пакети, брендовані дрібні сувеніри |
Містить логотип або рекламні елементи | |||
Призначена для широкої аудиторії | |||
Маркетингові матеріали / промо-зразки | Передаються для ознайомлення з товаром | Демонстрація товару, збільшення продажів | Тестові зразки, пробники, демонстраційні екземпляри, дегустаційні набори |
Мають чітку комерційну мету — стимулювання продажів | |||
Результат передачі можна оцінити |
Головна відмінність: подарунок – це жест уваги, а реклама та маркетинг – це інструменти збуту
Облік операцій, пов’язаних із придбанням і передачею подарунків, може здійснюватися з використанням таких рахунків:
Подарунки, як правило, обліковують як матеріальні цінності або МШП до моменту їх передачі.
Типові бухгалтерські проведення:
Операція | Суть операції | Бухгалтерське проведення | Примітки | |
Дт | Кт | |||
Придбання активів для майбутніх подарунків | Подарунки обліковують як матеріальні цінності до моменту передачі | 209 (22, 28) | 631 | Залежить від характеру подарунку (матеріали, МШП, товари) |
Віднесення ПДВ до податкового кредиту | Якщо придбання містить ПДВ | 641 | 631 | До зміни негосподарського призначення активу |
Передача подарунків (списання вартості) | Списання подарунка при фактичній передачі контрагенту | 949 (93, 94) | 209 (22, 28) | 949 – якщо подарунок партнерський; 93 – якщо рекламний |
Нарахування компенсуючих ПЗ з ПДВ | Якщо подарунок не пов’язаний з господарською діяльністю | 949 | 641 | П. 198.5 ПКУ – компенсуючі ПЗ |
Безоплатна передача (податкова подія) | Визнання доходу і списання собівартості | 712 943 | 641 (ПЗ з ПДВ) 209 (22, 28) (собівартість) | Використовується, якщо операція кваліфікується як безоплатна передача |
Податок на прибуток
Витрати на подарунки залежно від характеру подарунка вони можуть відображатися на рахунках:
Такі витрати зменшують бухгалтерський фінансовий результат у періоді їх визнання.
Для більшості платників податку на прибуток, які не застосовують податкові різниці, на цьому податкові наслідки завершуються: витрати враховуються за правилами бухобліку.
Для платників, які застосовують коригування фінрезультату відповідно до розділу III ПКУ, подарунки можуть створювати різниці.
Пп 140.5.10 ПКУ передбачає збільшення фінансового результату на вартість безоплатно переданих товарів, робіт і послуг, якщо така передача здійснена на користь:
У такому разі підприємство:
Включає вартість подарунку до витрат у бухгалтерському обліку та збільшує фінрезультат до оподаткування на суму таких витрат – якщо виконуються умови пп. 140.5.10 ПКУ.
Тобто податковий ефект таких витрат нейтралізується.
Важливо: подарунок контрагенту – юридичній особі, платнику податку на прибуток на загальних підставах, не створює різниць.
ПДВ
З точки зору Податкового кодексу, безоплатна передача товарів = постачання, оскільки згідно з пп. 14.1.191 ПКУ передача товарів без оплати є об’єктом оподаткування ПДВ.
У разі передачі подарунків підприємство повинно:
Якщо подарунком є товар власного виробництва – база не нижча за звичайну ціну.
Компенсуючі податкові зобов’язання відповідно до п. 198.5 ПКУ на вартість подарунку у цьому випадку не нараховуються, оскільки ПДВ вже нараховано на операцію постачання за п. 188.1 ПКУ.
ПДФО та військовий збір
Видача подарунка фізичній особі, яка не перебуває у трудових відносинах із підприємством, має свої окремі податкові правила.
На відміну від працівників, для яких будь-який подарунок автоматично розглядається як додаткове благо, непрацівник оподатковується за спеціальними нормами ПКУ, зокрема – за правилами оподаткування подарунків.
Подарунок, наданий непрацівнику, не оподатковується ПДФО та ВЗ, якщо його вартість не перевищує 25% мінімальної зарплати (пп. 165.1.39 ПКУ).
У 2025 році це: 25% МЗП = 2000 грн.
Отже, якщо вартість подарунку ≤ 2 000 грн – ПДФО та ВЗ не нараховуються.
Якщо подарунок дорожчий, ніж ліміт, то ПДФО 18% та військовий збір 5% нараховуються лише на суму перевищення понад 25% МЗП.
Оскільки подарунок – це негрошовий дохід, його потрібно натуралізувати (тобто застосувати натуральний коефіцієнт 1,219512).
ЄСВ
Єдиний соціальний внесок не нараховується, оскільки подарунок непрацівнику не є оплатою праці та не належить до фонду оплати праці.
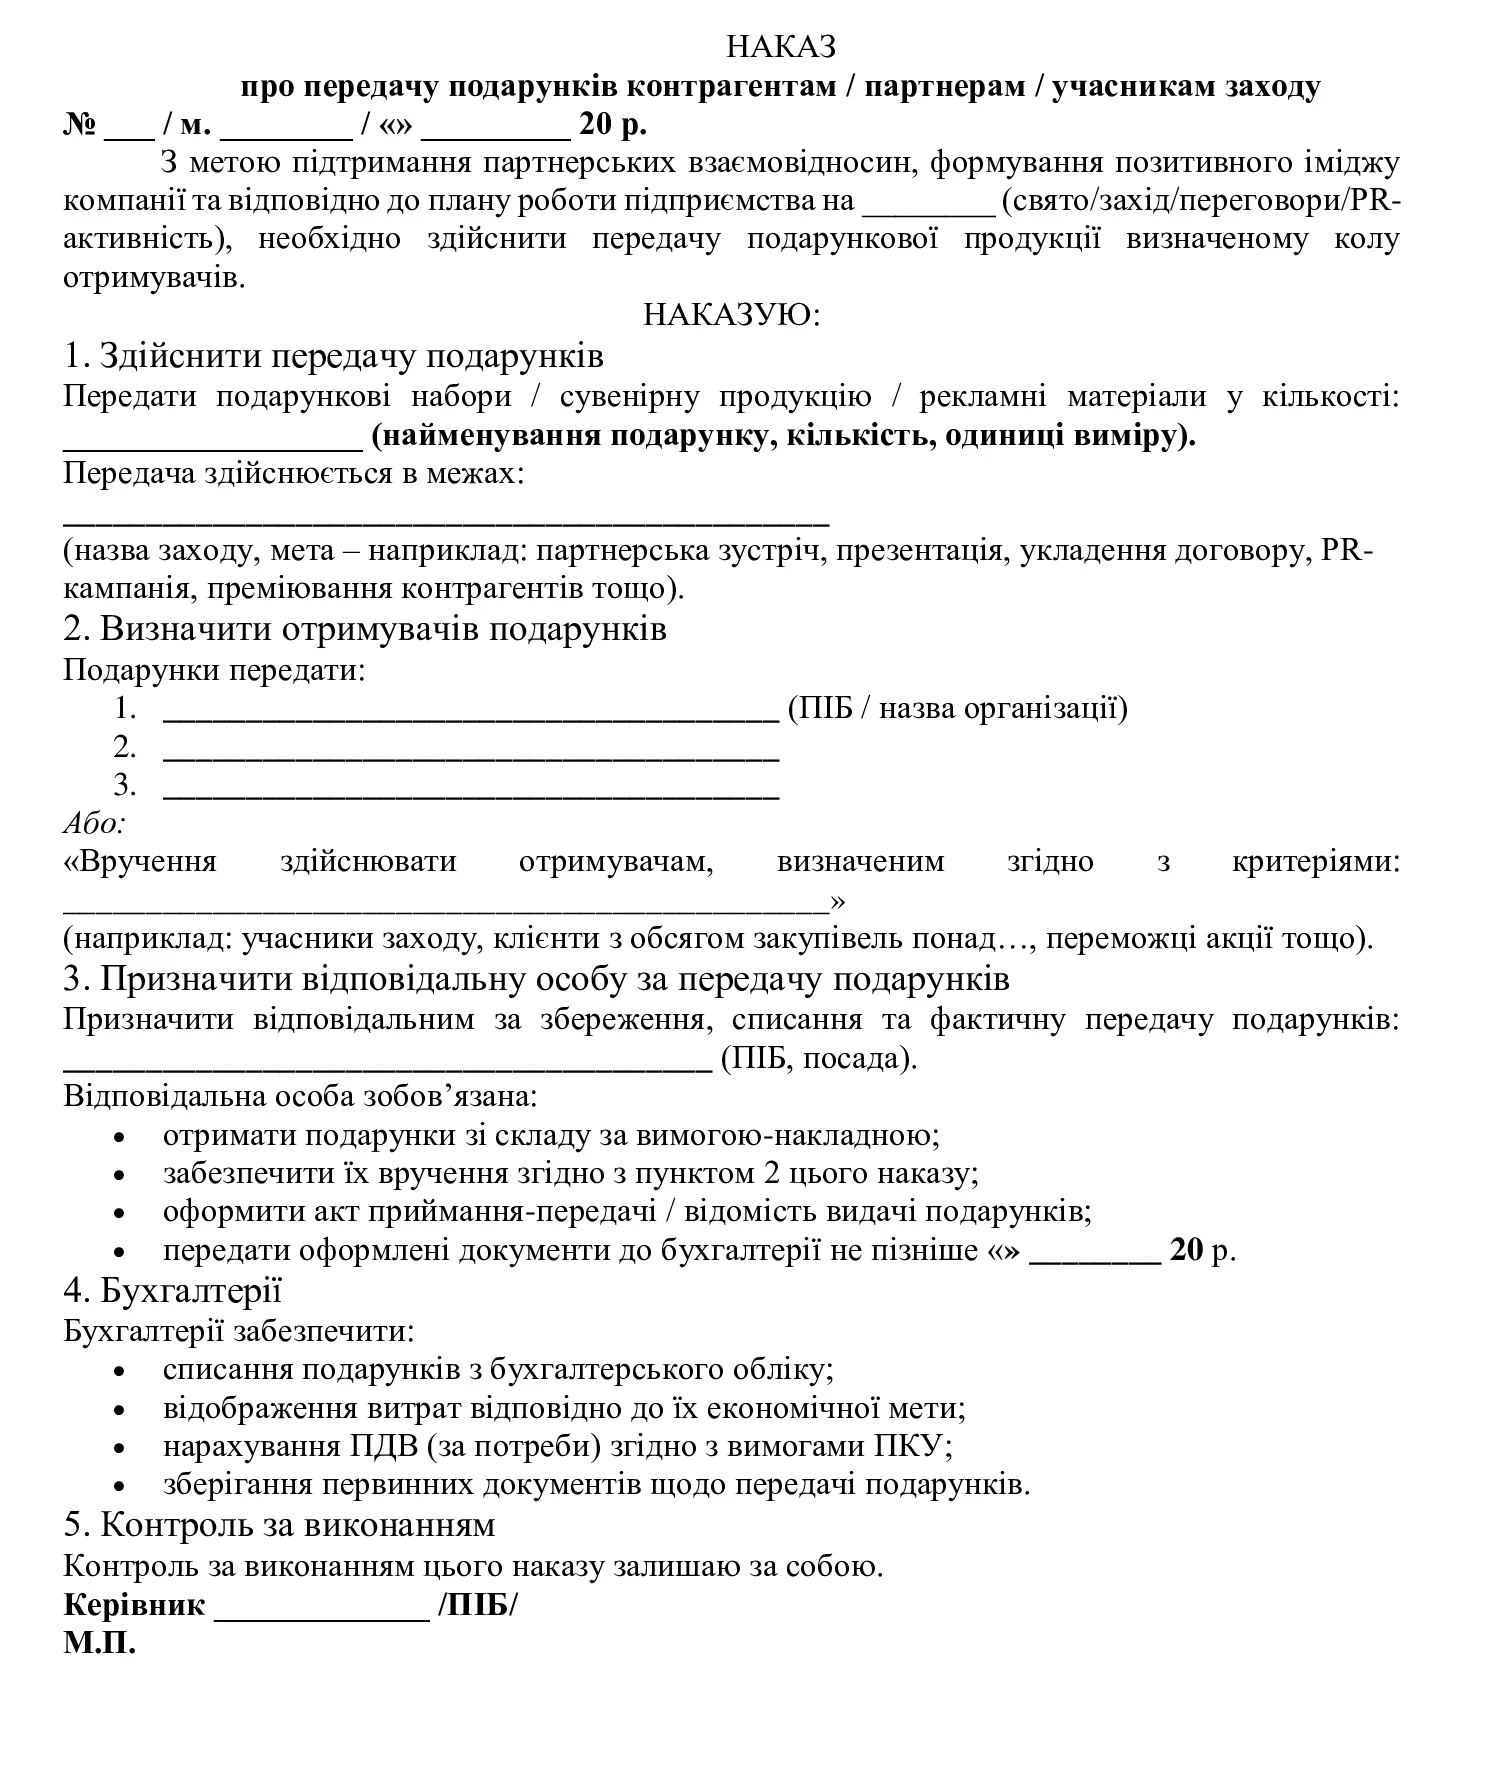
Первинне оформлення передачі подарунків починається з наказу керівника, який визначає мету та підставу вручення, перелік отримувачів або критерії їх відбору, а також відповідальну особу, яка здійснює передачу. Наказ є базовим документом, що підтверджує господарську спрямованість витрат, тому в ньому доцільно описати подію, у межах якої надаються подарунки: святковий захід, рекламна акція, промоактивність, формування лояльності клієнтів чи ділові взаємовідносини.
Примірний шаблон наказу про вручення подарунків контрагентам
Перед фактичним врученням подарунки мають бути списані зі складу. Для цього оформлюється вимога-накладна або акт списання, у якому зазначають підставу списання, найменування подарунків, їх кількість та облікову вартість. Саме цей документ фіксує момент вибуття подарунків з активів підприємства та передачу їх відповідальній особі.
Факт вручення оформлюється актом приймання-передачі або відомістю видачі, де отримувачі ставлять підпис про прийняття подарунку.
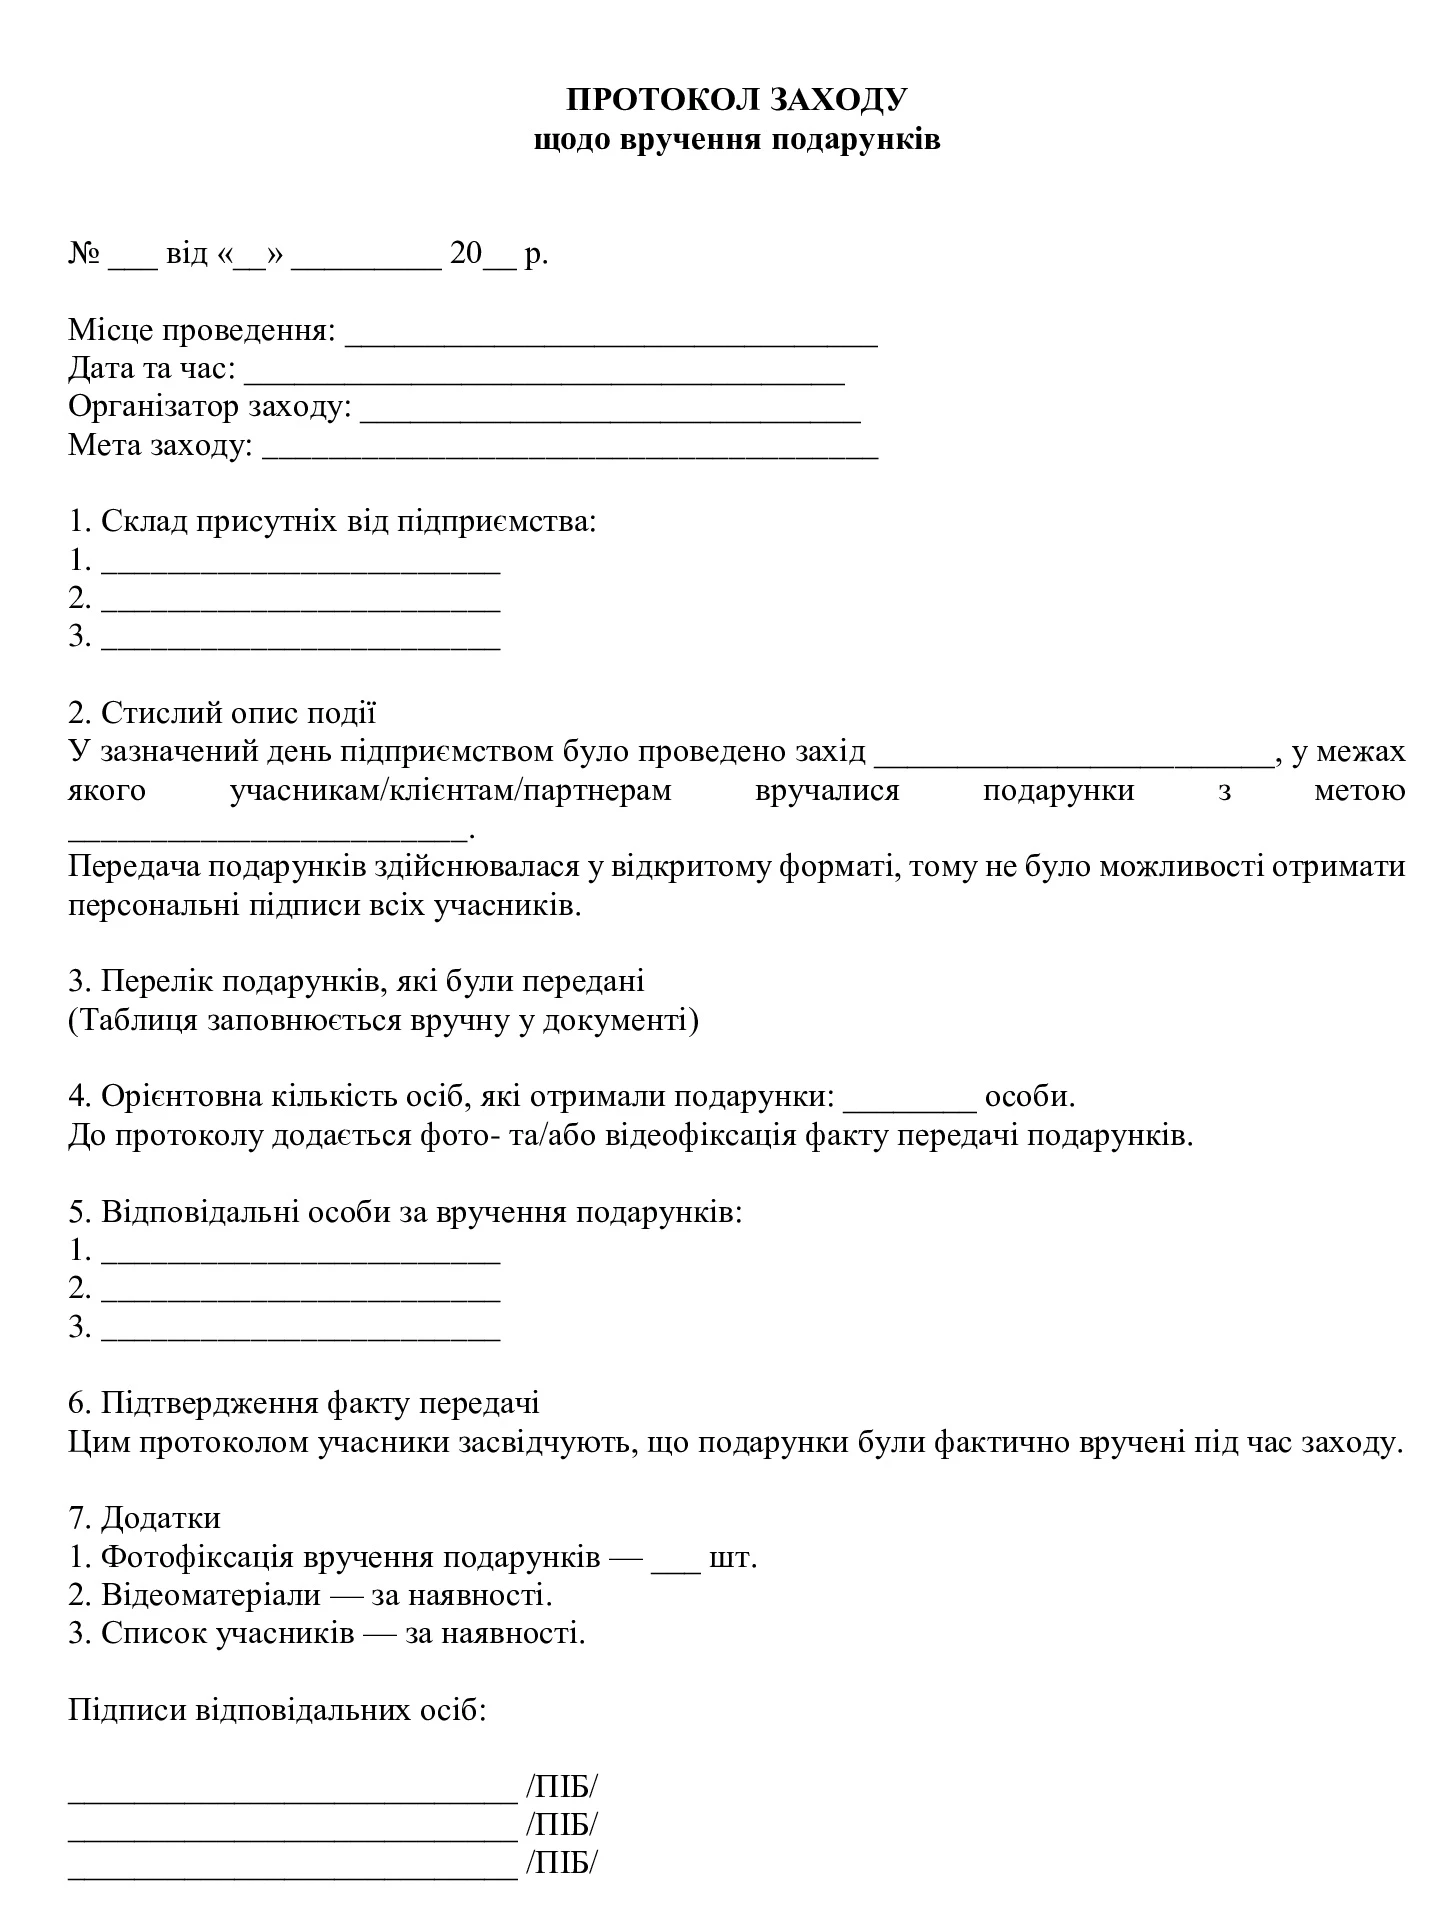
Якщо подарунки роздаються великій кількості осіб, наприклад у рамках промозаходу або маркетингової акції, допускається складання зведеної відомості чи протоколу заходу з підтвердженням факту роздачі.
Примірний шаблон протоколу заходу щодо вручення подарунків
У разі проведення рекламних або PR-активностей до первинного пакета документів доцільно додати положення про акцію, сценарій або план заходу, що підтверджує маркетингову основу передачі.
Комплект таких документів забезпечує безперечність операції, демонструє її господарську мету та дозволяє уникнути податкових ризиків, пов’язаних із ПДВ-наслідками.
Приклад 1. Подарунки партнеру без підпису на акті
Підприємство вручало подарункові набори ключовим клієнтам на корпоративному заході. Кілька партнерів пішли раніше, не підписавши акти. У бухгалтерії залишилася частина первинки заповненою, але без підписів.
В такому випадку варто скласти протокол заходу, у якому зафіксувати:
Приклад 2. Видача подарунків у торговому центрі
Магазин проводив промоакцію «Купи на 1500 грн – отримай подарунок». Звичайну відомість видачі з підписами скласти було нереально – люди змінювалися щохвилини.
У такому випадку варто: оформити Положення про акцію, вести журнал видачі, де касир фіксує номер чека та вид подарунку, додати фото-вітрини і фото моментів вручення.
Приклад 3. Видача подарунків державним службовцям
Якщо вирішили дарувати щось особам, що працюють в державній сфері, пам’ятайте про те, що подарунки (у грошовій чи негрошовій формі) вважаються доходом і мають бути задекларовані. Національне агентство з питань запобігання корупції (НАЗК) контролює декларування подарунків у деклараціях чиновників і приклад, коли подарунок “негрошового” характеру може стати об’єктом доходу та декларування наведено в Постанові Верховного Суду України № 991/5169/23 від 20.06.2024.
1.Ризик перекваліфікації у безповоротну фінансову допомогу
Якщо подарунок не має зрозумілої економічної мети або виглядає як передача активів «просто так», податкова може трактувати це як безповоротну фіндопомогу. У такому випадку для отримувача можуть нарахувати ПДФО та військовий збір, оскільки операцію визнають доходом.
Як уникнути: обов’язково зафіксувати ділову мету, додати наказ чи службову записку, показати зв’язок подарунку з діяльністю компанії – PR, партнерство, підтримка клієнтів.
2. ПДВ при безоплатній передачі
За Податковим кодексом безоплатна передача прирівнюється до постачання товарів. Це означає обов’язок нарахувати податкові зобов’язання та скласти одразу дві податкові накладні – на нульову ціну («02») і на мінімальну базу («15»).
Як уникнути: правильно вести аналітику по подарунках і нараховувати ПДВ не нижче мінбази за п. 188.1 ПКУ, своєчасно складати обидві ПН.
3.Податки при подарунках фізичним особам
Для фізичної особи подарунок може стати оподатковуваним доходом. Якщо вартість подарунку перевищує 25% мінімальної зарплати, доведеться нарахувати ПДФО 18% та військовий збір 5%.
Як уникнути: по можливості дарувати подарунки юрособам або ФОПам; якщо подарунок фізособі — контролювати вартість і правильно віддзеркалювати це у звітності.
4.Ризики неправильного складського обліку
Помилки виникають, коли подарунки списуються до фактичної передачі або без чіткого контролю за рухом ТМЦ. Це може спричинити претензії контролюючих органів.
Як уникнути: вести окремий субрахунок для подарунків (МШП, ТМЦ), фіксувати рух цінностей та списувати їх лише після фактичної передачі отримувачам.
5. Подарунки державним службовцям та питання декларування
Подарунки чиновникам мають особливі обмеження та підпадають під обов’язкове декларування. Це часто призводить до суперечок між різними контролюючими органами.
Як уникнути: легалізувати кожен факт вручення подарунку, документально фіксувати його вартість і підставу, щоб уникнути порушень антикорупційного законодавства.
Правильно організований процес дарування – це не тільки приємний жест, а й юридично безпечна та економічно обґрунтована операція. Щоб уникнути податкових претензій, підприємству необхідно:
Дотримання цих рекомендацій дозволить підприємству дарувати впевнено, красиво й без зайвих податкових хвилювань.
Читати більше:
Подарунки на 8 березня у вигляді сертифікатів номіналом 500 грн: облік і оподаткування
Новорічний корпоратив і подарунки працівникам на корпоративі
Подарунки дітям працівників до Дня святого Миколая чи на Новий рік: облік і податки
Головні податкові ризики при роздачі подарункових сертифікатів
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
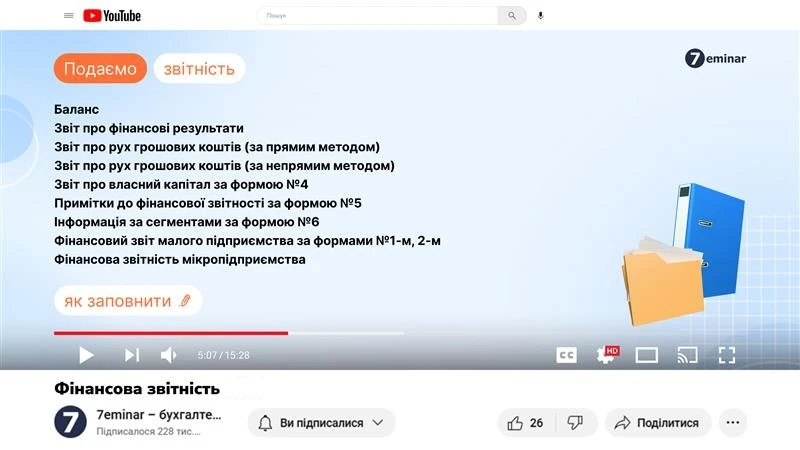
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
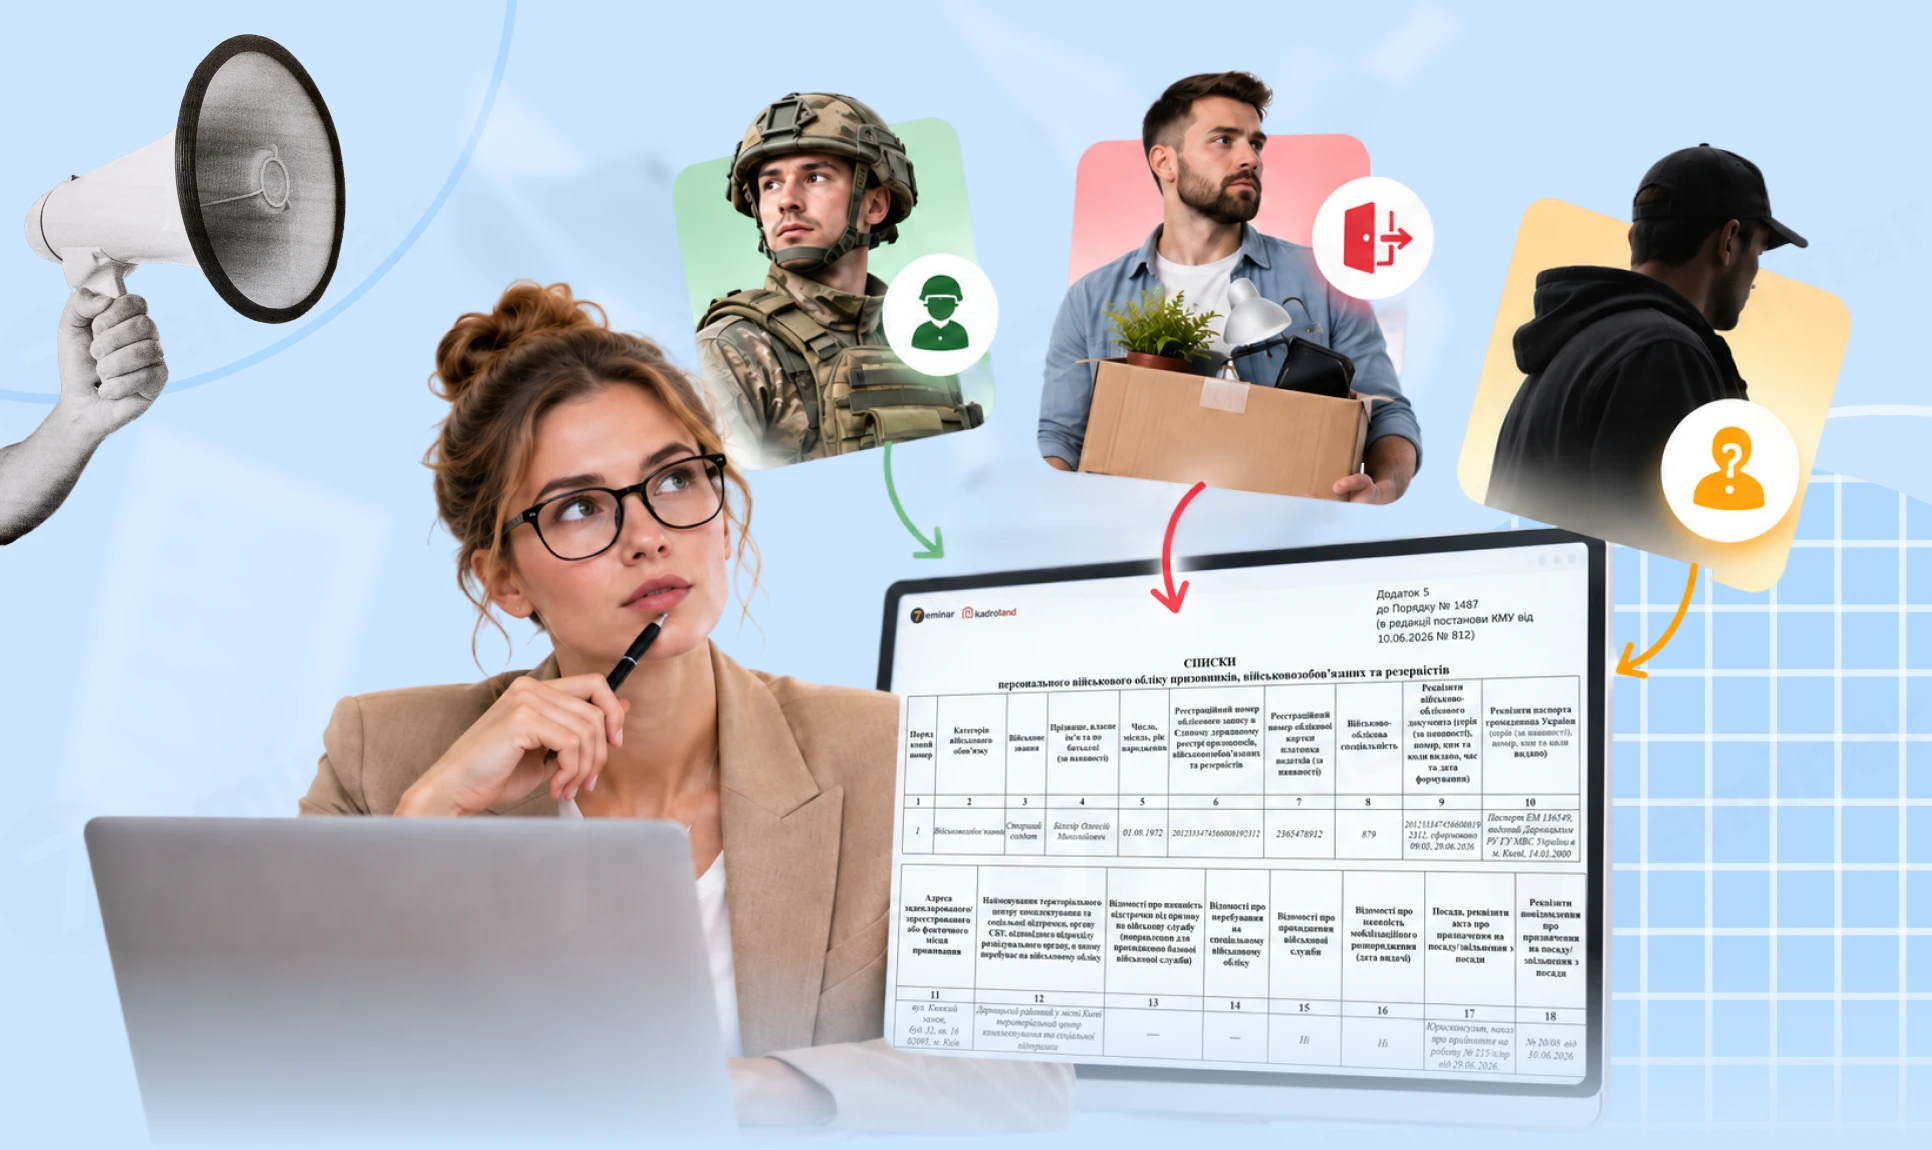
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає