


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Для фізичних осіб, які провадять незалежну діяльність як арбітражні керуючі, об’єктом оподаткування є сукупний чистий дохід. Враховуються витрати, пов’язані з організацією діяльності, але не з виконанням конкретних повноважень у справі
Арбітражний керуючий – фізична особа, яка отримала відповідне свідоцтво та інформація про яку внесена до Єдиного реєстру арбітражних керуючих України (ст. 1 Кодексу України з процедур банкрутства, далі – Кодекс).
Частиною четвертою ст. 10 Кодексу встановлено, що арбітражний керуючий є суб’єктом незалежної професійної діяльності.
Оподаткування доходів фізичних осіб, які провадять незалежну професійну діяльність, здійснюється відповідно до положень ст. 178 Податкового кодексу України (далі – ПКУ).
Згідно з п. 178.3 ПКУ, оподатковуваним доходом вважається сукупний чистий дохід, тобто різниця між доходом і документально підтвердженими витратами, необхідними для провадження певного виду незалежної професійної діяльності.
У разі неотримання довідки про взяття на облік особою, яка провадить незалежну професійну діяльність, об’єктом оподаткування є доходи, отримані від такої діяльності без урахування витрат.
Отже, при визначені сукупного чистого доходу арбітражних керуючих (розпорядників майна, керуючих санацією, ліквідаторів) доцільно враховувати витрати, які пов’язані з організацією такої діяльності та обумовлені вимогами ПКУ, однак:
які не пов’язані з виконанням арбітражним керуючим (розпорядником майна, керуючим санацією, ліквідатором) повноважень розпорядника майна, керуючого санацією, ліквідатора у конкретній справі про банкрутство.
До витрат фізичної особи, яка провадить незалежну діяльність арбітражного керуючого (розпорядника майна, керуючого санацією, ліквідатора), можуть бути віднесені документально підтверджені витрати, зокрема:
Джерело: ДПС
Читайте більше:
Самозайнята особа та лікарняні: чи потрібно подавати декларацію
ФОП отримав «свої» лікарняні: хто сплачує ПДФО, військовий збір та ЄСВ
Самозайняті особи: чи можна офіційно наймати понад чотирьох працівників
Облік самозайнятих осіб: в яких випадках ДПС може відмовити в постановці на облік
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем
З 13 жовтня 2026 року діють оновлені правила підтвердження стажу для призначення пенсії, затверджені постановою КМУ від 07.10.2026 № 1246. Якщо трудової книжки немає, записи відсутні або документи втрачені, стаж можна підтверджувати за даними електронних реєстрів, документами про роботу й зарплату, а у передбачених випадках – показаннями щонайменше двох свідків. Пояснюємо, що варто перевірити та підготувати працівникам, які зіткнулися з проблемами підтвердження стажу
ВС пояснив, що право на частку у статутному капіталі ТОВ входить до складу спадщини з часу її відкриття, тоді як корпоративні права виникають у спадкоємця після вступу до товариства. Водночас спадкоємець може оскаржувати рішення загальних зборів, ухвалені до його вступу, якщо вони порушують його охоронюваний законом інтерес
Податківці повідомили, що питання правильності визначення нормативу робочих місць для працевлаштування осіб з інвалідністю належить до повноважень Державної служби України з питань праці. Саме до Держпраці роботодавцям слід звертатися з таких питань у зв’язку з поданням Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
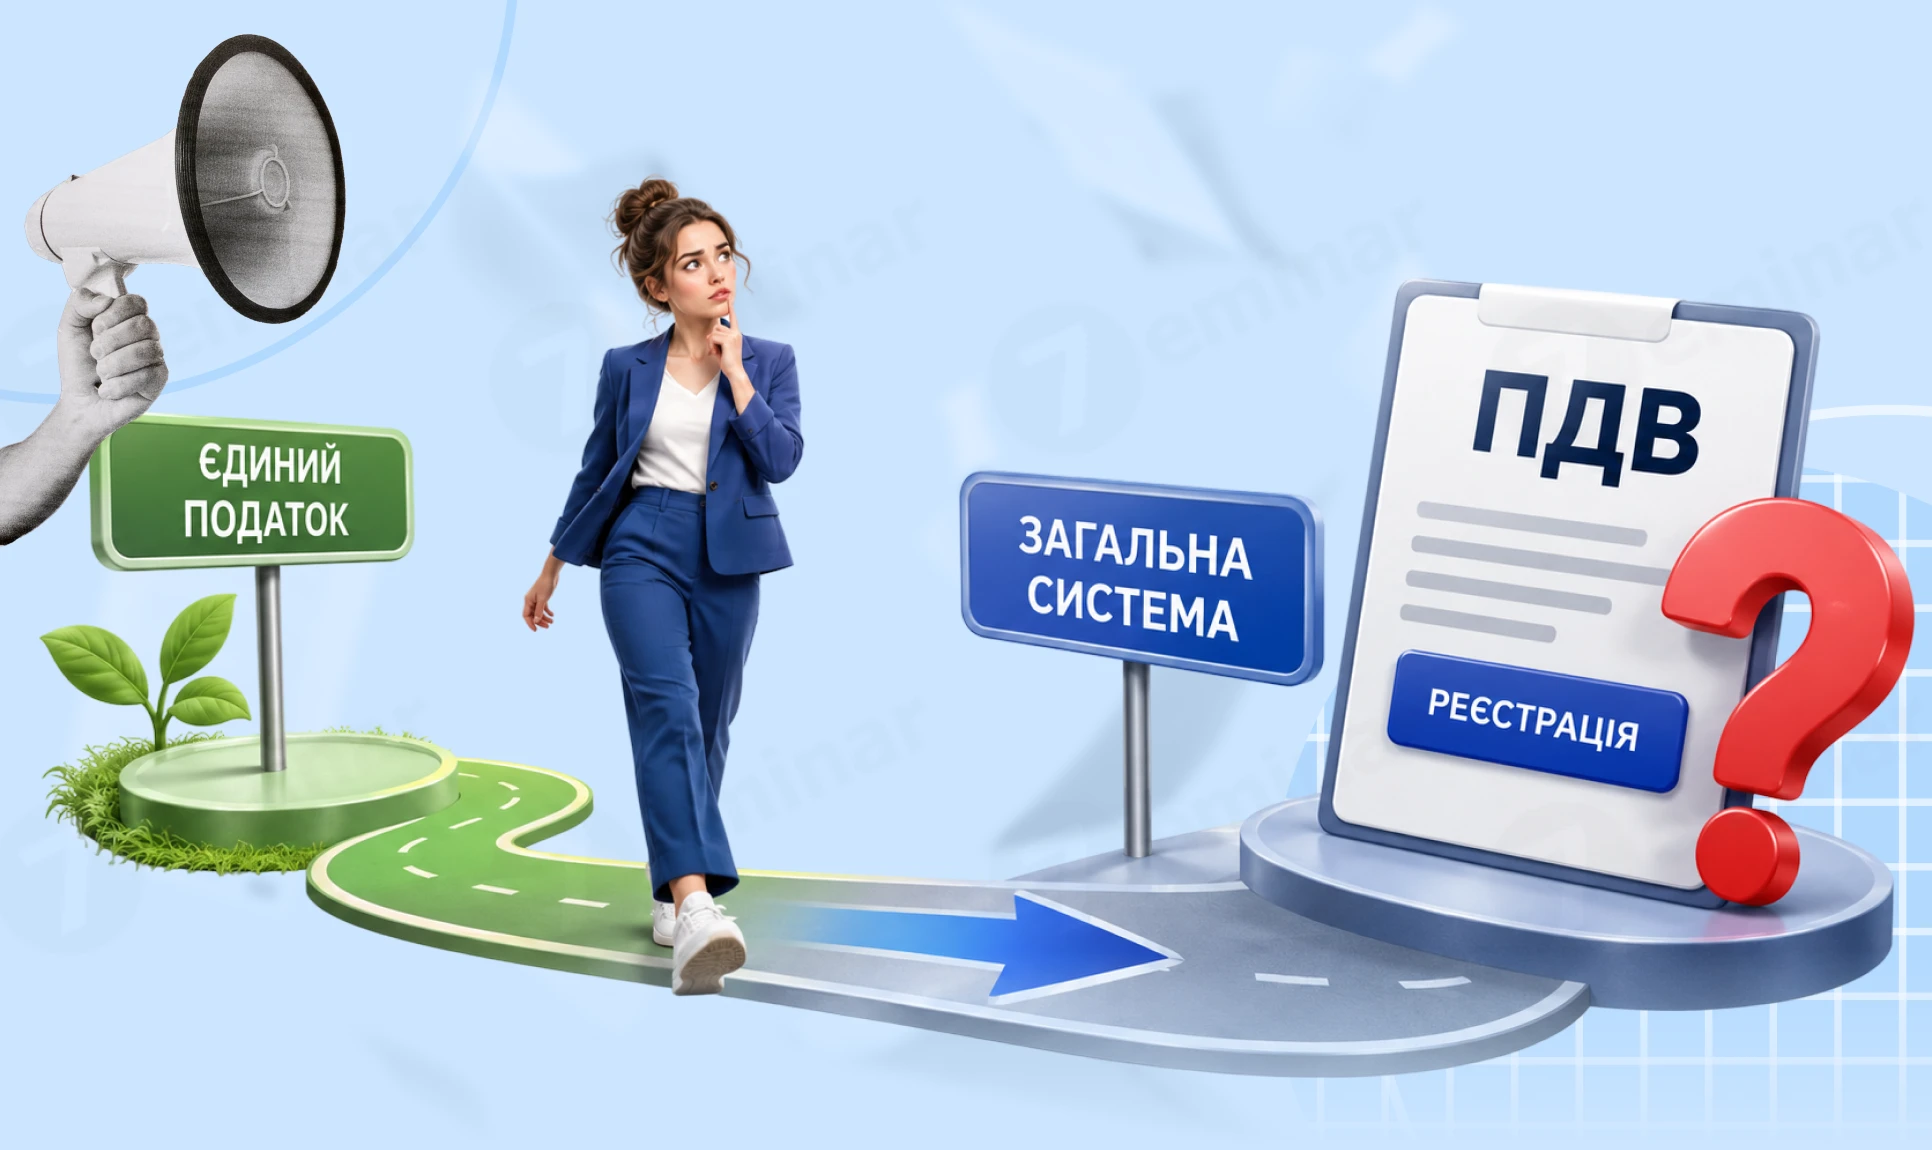
ФОП перейшов на загальну систему й отримав запит ДПС щодо реєстрації платником ПДВ? Розбираємо, чи потрібно враховувати дохід за період перебування на єдиному податку, як перевірити обґрунтованість вимог податкової та які пояснення й документи надати у відповідь на запит
Бухгалтер на аутсорсі здає звітність п’ятнадцяти клієнтів з одного офісу. Для сервера ДПС усі п’ятнадцять звітів надійшли з однієї адреси в інтернеті. Податкова це бачить. У судових спорах ДПС сама пояснювала, що її інформаційна система автоматично шукає однакові IP-адреси серед платників і формує довідку про ризик. Однакова IP-адреса не є порушенням і не є доказом дроблення бізнесу. Але її бачать три органи: податкова, банк і Антимонопольний комітет. Кожен робить з неї свої висновки, і наслідки для бізнесу різні: від запиту документів до трирічної заборони брати участь у публічних закупівлях
Якщо працівник помер під час щорічної відпустки, трудові відносини припиняються датою його смерті, зазначеною у свідоцтві. Роботодавець не має права вимагати повернення відпускних за дні після смерті працівника, зокрема й тоді, коли частину щорічної відпустки було надано авансом
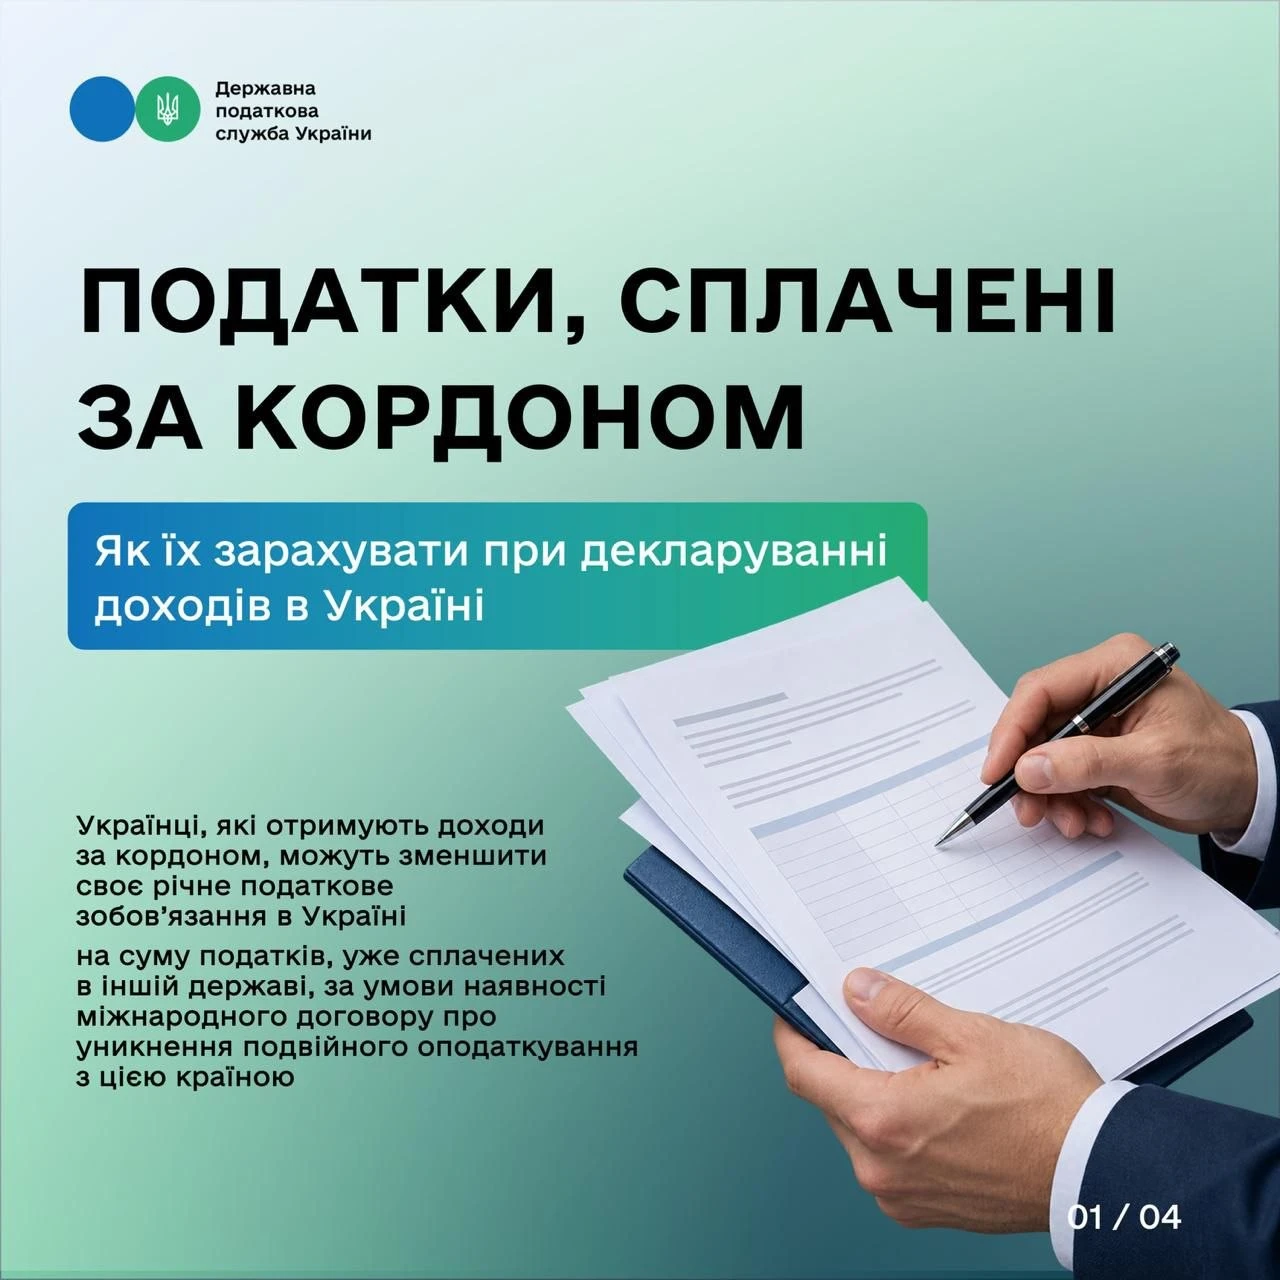
Українці, які отримують доходи за кордоном, можуть зменшити річне податкове зобов’язання в Україні на суму сплаченого в іншій державі податку, якщо між країнами діє відповідний міжнародний договір. Для зарахування потрібно відобразити суму в річній декларації та надати належно оформлену довідку компетентного органу іноземної держави про сплачений податок і базу або об’єкт оподаткування
НАДС пояснило, що отримання допомоги на оздоровлення під час служби в органі місцевого самоврядування саме по собі не позбавляє особу права на грошову допомогу за статтею 57 Закону України «Про державну службу» після набуття статусу державного службовця. Право на виплату пов’язане з проходженням відповідного виду служби та наданням щорічної відпустки у відповідному статусі
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту — рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Чи можна залишити заблоковану ПН/РК без спроб розблокування та які наслідки це матиме для платника ПДВ? У статті розбираємо, у яких випадках податкова може застосувати штрафні санкції за відсутність зареєстрованої накладної та як на це впливають строки подання документів і оскарження відмови. Також пояснюємо, коли можливий адміністративний штраф для відповідальних осіб
За даними слідства, автомобілі ввозили в Україну через три підконтрольні благодійні фонди як гуманітарну допомогу для ЗСУ, без сплати митних платежів, а потім продавали через OLX та AUTO.RIA. Упродовж 2026 року фігурант реалізував 71 транспортний засіб. Чоловікові повідомили про підозру за ч. 3 ст. 201-2 ККУ, досудове розслідування триває
ДПС обговорила з представниками МВФ і Світового банку результати реформ та подальші кроки з модернізації податкового адміністрування. Серед пріоритетів – масштабування ризик-орієнтованого підходу, запровадження нових показників ефективності роботи служби та реалізація Плану цифрового розвитку ДПС до 2030 року. Оцінювати роботу податкової планують не лише за надходженнями до бюджету, а й за рівнем добровільного дотримання податкових вимог, якістю сервісів та ефективністю аудиту
Роботодавці мають організувати військовий облік працівників, визначити відповідальних осіб, вести облікові документи та своєчасно повідомляти ТЦК та СП про передбачені законодавством зміни. Залежно від чисельності військовозобов’язаних на обліку підприємству може знадобитися окремий інспектор
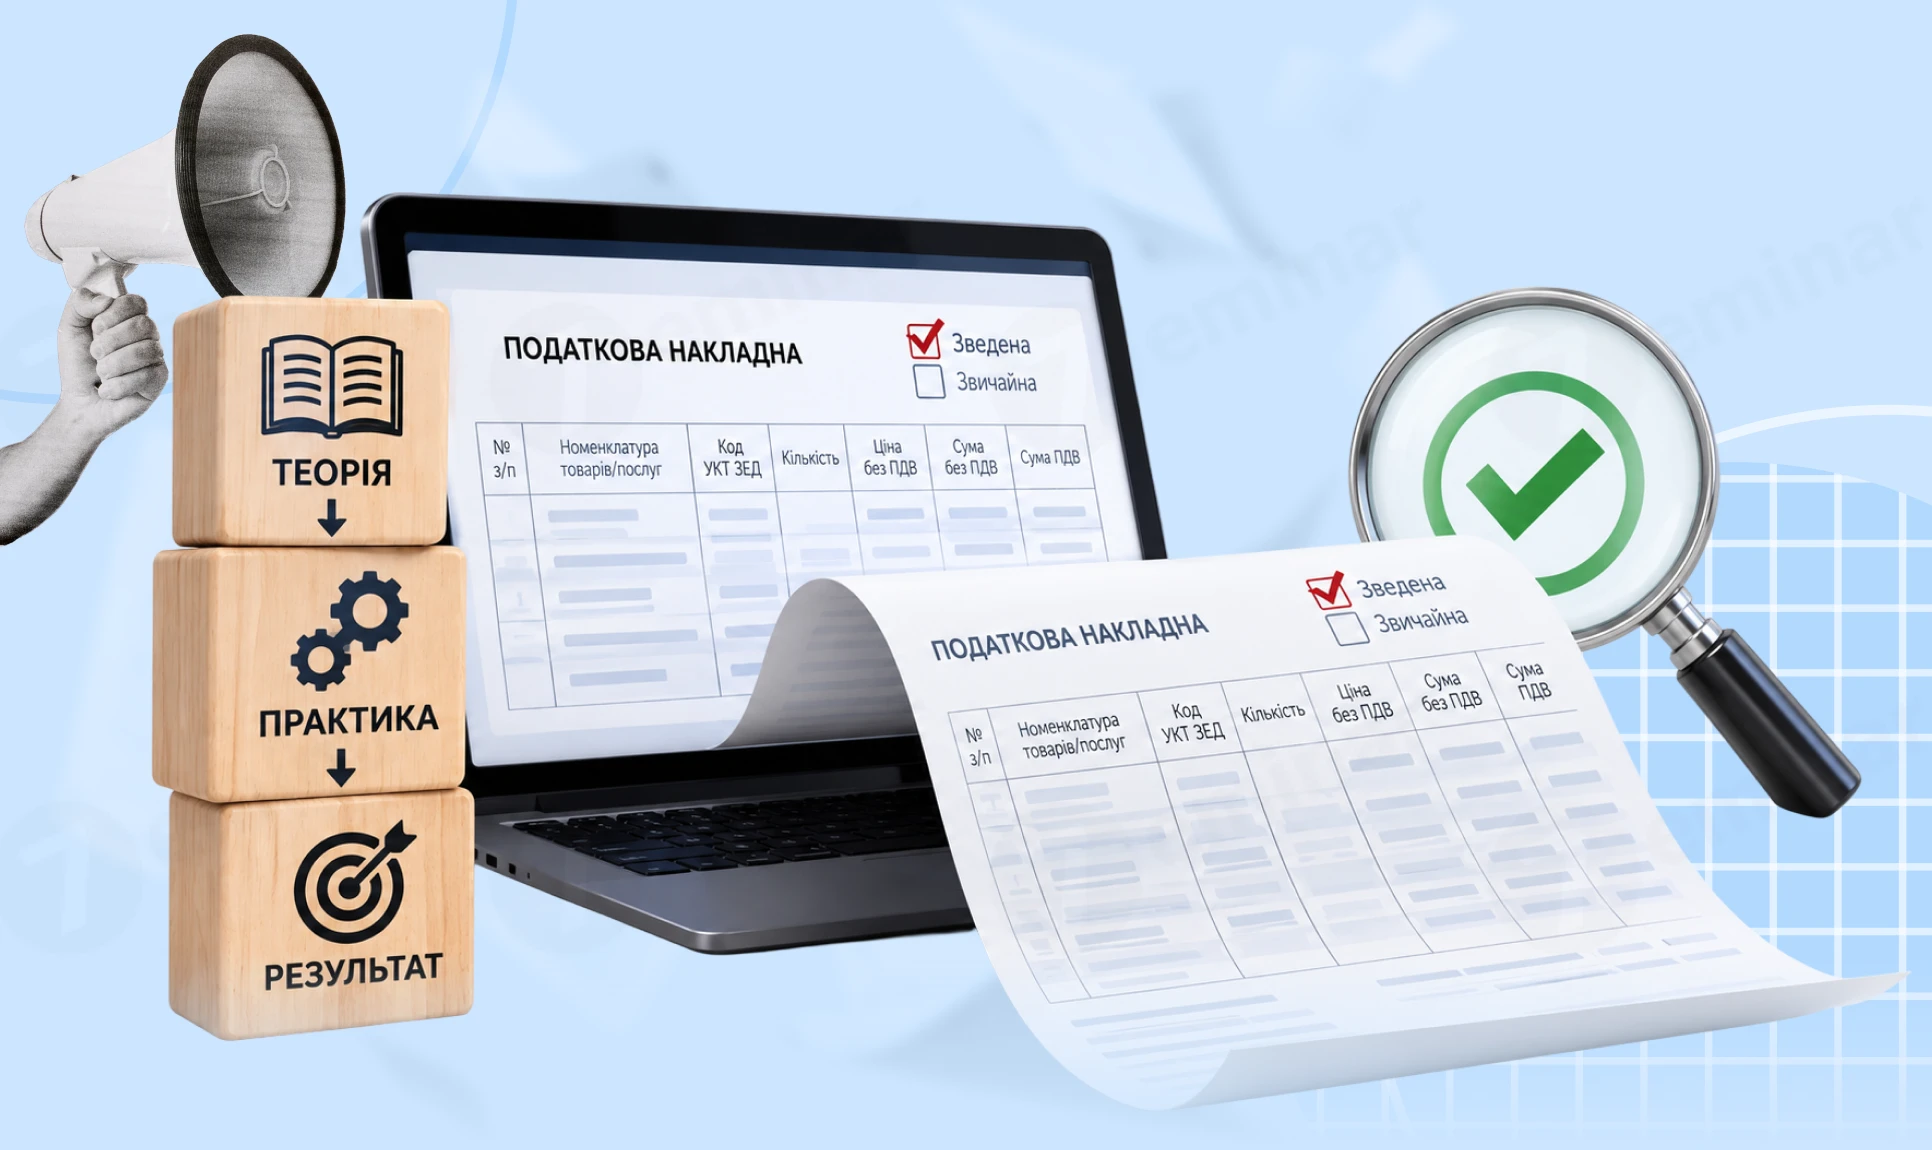
Розглянемо, в яких випадках, за яких умов та коли платники ПДВ складають зведені ПН, особливості їх заповнення, а також наведемо зразки зведених ПН на компенсуючі ПДВ-зобов’язання згідно з пунктами 198.5 та 199.1 ПКУ, негосподарське використання товарів, продаж нижче мінбази ПДВ, ритмічні постачання
Постанова КМУ від 04.09.2026 №1092 визначає порядок роботи суб’єктів господарювання за жовтого рівня загрози. Для підприємств без укриттів передбачено перехідний період до 4 грудня 2026 року, протягом якого вони можуть продовжувати працювати у звичайному режимі та підготувати необхідні рішення для безпеки працівників і відвідувачів. У передбачених законодавством випадках замість окремої захисної споруди можна облаштувати безпечний простір у будівлі
Уряд поки не виносить на затвердження зміни до правил бронювання військовозобов’язаних, які передбачають скорочення квот для окремих підприємств. За повідомленням нардепа Ярослава Железняка, проєкт доопрацюють, а потім повторно спробують подати на розгляд Кабміну. Водночас від ідеї створити Координаційний центр, який впливатиме на надання та збереження статусу критично важливого підприємства, влада не відмовляється
Під час воєнного стану та протягом 30 днів після його припинення або скасування діють спеціальні правила: до 2000 літрів на кожному об’єкті – без дозвільних документів, понад цей обсяг – на підставі декларації. Розповідаємо, які відомості потрібно зазначити в декларації, як її подати та з якого моменту виникає право на зберігання пального