

Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Новорічні подарунки для дітей працівників – добра традиція і водночас складний комплекс процедур, які роботодавцю слід правильно оформити та оподаткувати. У статті детально розглядаємо, як підготувати наказ про придбання та видачу подарунків, сформувати списки дітей, оформити відомість видачі та списання, а також як правильно відобразити операції в бухобліку. Окремо розбираємо оподаткування: пільги з ПДВ за Законом №2117, нюанси «подарункової» норми за пп. 165.1.39 ПКУ, відображення в 4ДФ, визначення отримувача доходу та правила щодо ЄСВ. Наведено приклади бухгалтерських проведень для безпомилкового відображення операцій
Придбання та видача подарунків дітям працівників починається із відповідного наказу, в якому серед іншого зазначають і відповідальну особу за проведення закупів та видачу подарунків.
Зразок наказу про придбання та видачу новорічних подарунків
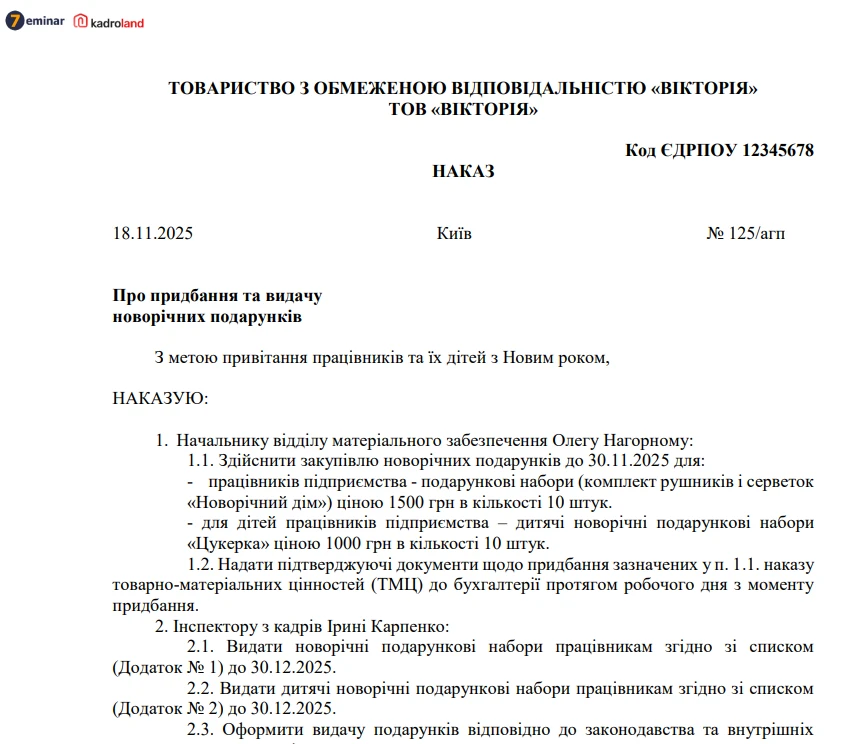
Завантажуйте шаблон та зразок Наказу про придбання та видачу новорічних подарунків
Відділ кадрів чи бухгалтерія (у кого як заведено) формують списки дітей працівників. Такий перелік формується на підставі копій свідоцтв про народження дітей, які зберігаються в особових справах.
Кожен роботодавець самостійно визначає вікову категорію дітей для надання подарунків. Як правило, подарунки видають неповнолітнім дітям. Згідно зі ст. 6 Сімейного кодексу України, це діти віком до 18 років.
На підставі такого переліку складається та затверджується керівником кошторис на закупівлю подарунків.
Видача подарунків оформляється відомістю, в якій зазначають перелік працівників, які мають дітей. Форма відомості видачі подарунків підприємство розробляє самостійно, але дотримуючись обов’язкових реквізитів первинного документа.
Зразок Відомості на видачу дитячих новорічних подарунків
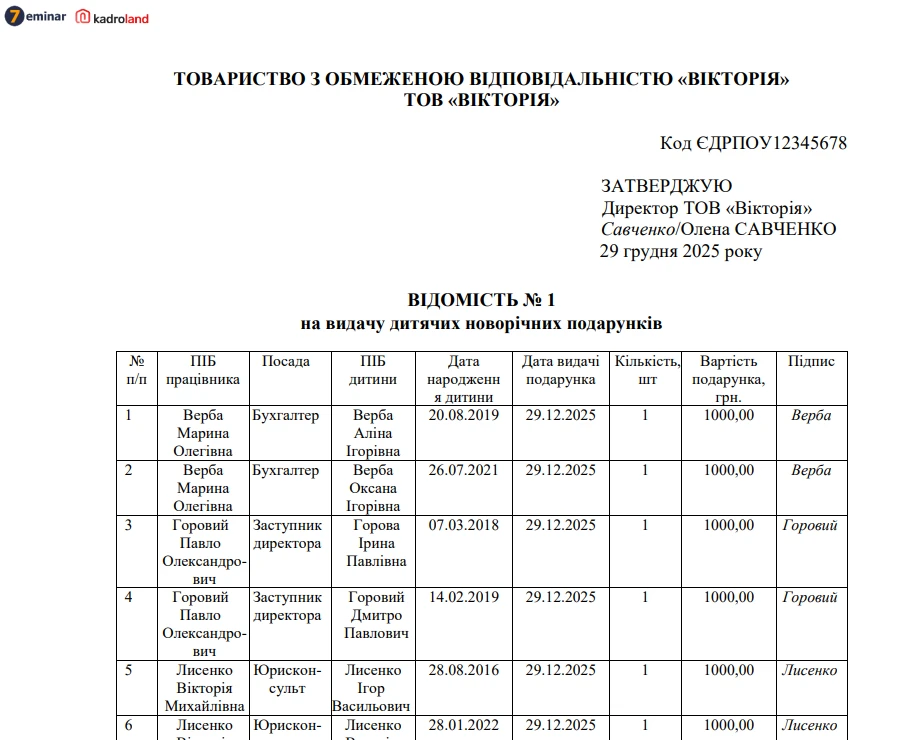
Завантажуйте шаблон та зразок Відомості на видачу дитячих новорічних подарунків
На підставі оформленої відомості з підписами працівників, які отримали дитячі подарунки, складається акт на списання таких подарунків та відображається проведенням в бухобліку.
ПДВ. Щороку діє пільга з ПДВ по операції з продажу виробничими та торговими підприємствами дитячих святкових подарунків, що закуповуються коштом профспілкових комітетів підприємств та організацій, інших неприбуткових організацій (Закон України від 30.11.2000 №2117-II «Про звільнення від оподаткування грошових коштів, які спрямовуються на проведення новорічно-різдвяних свят для дітей та на придбання дитячих святкових подарунків»).
Не виключення і 2025 – 2026 роки. Так, починаючи з 15.11.2025 по 15.01.2026 року включно не оподатковуються набори товарів, кондитерські вироби, що містять тільки, іграшки вітчизняного виробництва і фрукти, загальною вартістю не більше 8% прожиткового мінімуму для працездатної особи, встановленої законом на 1 січня звітного податкового року. У 2025 році це 242,42 грн. З огляду на параметри проєкту Держбюджету на 2026 рік ця неоподатковувана сума має складати 266,24 грн.
Якщо роботодавець планує придбати подарунки діткам більшою вартістю чи такі, що не відповідають наведеним у Закону №2117 параметрам, то така операція оподатковуватиметься ПДВ на загальних підставах.
У платників ПДВ придбання подарунків на новорічні свята для дітей працівників у контрагента – платника ПДВ формується податковий кредит за зареєстрованою в ЄРПН податковою накладною.
Видачу подарунків дітям працівників розцінюють як постачання товарів. База оподаткування операцій із постачання товарів визначається із договірної вартості подарунків, але не нижче за ціну придбання таких товарів. (п. 188.1 ПКУ). Враховуючи, що у випадку із подарунками дітям працівників їх договірна вартість дорівнює нулю, підприємство складає дві податкові накладні (п. 15 Порядку заповнення податкової накладної, затвердженого наказом Мінфіну від 31.12.2015 №1307):
При цьому, компенсуючі податкові зобов’язання за п. 198.5 ПКУ не нараховуються.
Якщо мова про роботодавця – не платника ПДВ, то «вхідний» ПДВ у складі вартості подарунка списується на витрати підприємства.
ПДФО та військовий збір. В період з 15.11.2025 по 15.01.2026 року включно не відноситься до сукупного оподатковуваного доходу батьків дитячі подарунки (кондитерських виробів та іграшок вітчизняного виробництва і фруктів), придбані коштом профспілки, загальною вартістю у 2025 році 242,42 грн та 2026 році – 266,24 грн (ст. 3, 5 Закону №2117). Цією пільгою користаються здебільше роботодавці, де подарунки придбаваються коштом профспілки.
Більшість роботодавців користається загальною «подарунковою» пільгою за ПКУ. Так, не включаються до загального місячного (річного) оподатковуваного доходу платника податку вартість дарунків, якщо їх вартість не перевищує 25% однієї мінімальної заробітної плати у розрахунку на місяць, встановленої на 1 січня звітного податкового року, за винятком грошових виплат у будь-якій сумі (пп. 165.1.39 ПКУ). В 2025 році це 2000 грн на місяць (8000 х 25%). Сума перевищення оподатковується ПДФО як додаткове благо з коефіцієнтом 1,219512 (п. 164.5 ПКУ). Відповідно в 2026 році неоподатковувана сума подарунка має складати 2161,75 грн (8647 х 25%).
Аналогічний порядок оподаткування військовим збором, але коефіцієнт для розрахунку бази оподаткування не застосовується при обчисленні збору із суми перевищення.
ЄСВ. Вартість подарунків до свят і квитків на видовищні заходи для дітей працівників не є фондом оплати праці (п. 3.23 Інструкції за статистики заробітної плати, затвердженої наказом Держкомстату від 13.01.2004 №5). Відповідно їх вартість не є базою нарахування ЄСВ (розд. II Переліку видів виплат, що здійснюються за рахунок коштів роботодавців, на які не нараховується єдиний внесок на загальнообов’язкове державне соціальне страхування, затвердженого постановою КМУ від 22.12.2010 №1170).
Враховуючи те, що подарунки дітям працівників не оподатковується ЄСВ, в Додатку 1 Податкового розрахунку такі доходи не відображаються.
А от в Додатку 4ДФ є особливості відображення дитячих подарунків.
Подарунки дітям, що надані за Законом №2117 доцільно відображати в 4ДФ за ознакою доходу «127».
Неоподатковувану вартість дитячого подарунку за пп. 165.1.39 ПКУ (2000 грн / 2161,75 грн) в 4ДФ відображаємо за ознакою доходу «160». Оподатковувані подарунки (їх частину) з урахуванням натурального коефіцієнта – з ознакою доходу «126».
Звісно виникає питання:
Чий ІПН зазначати в 4ДФ (працівника чи дитини)?
Законодавство не визначає обмежень щодо віку отримання ІПН. Зараз він називається Реєстраційний номер облікової картки платника податків (РНОКПП). Саме тому і на діток можна отримати ІПН і за цим ІПН відобразити подарунки в 4ДФ.
Але це можливо і за ІПН батьків. Так, в ІПК від 11.10.2024 №4793/ІПК/99-00-24-03-03 ІПК податківці роз’яснили, що оскільки отримувачем доходу у вигляді вартості подарунку є фізична особа (працівник), то юридична особа в 4ДФ зазначає реєстраційний номер облікової картки працівника (або серію та номер паспорта цього працівника, якщо він відмовився нього).
У бухгалтерському обліку придбані подарунки для дітей працівників відображаються на рахунку 28 або субрахунку 209 на підставі первинних документів.
Якщо новорічні подарунки придбаваються за підзвітні суми, оприбуткування таких подарунків відображатиметься після звітування із наданням первинних документів (фіскальний чек, накладні тощо) проведенням через рахунок 372.
№ | Господарська операція | Дт | Кт | Сума |
1 | Отримано дитячі новорічні подарунки (10 діток по 1000 грн) | 209 | 631 | 10000,00 |
2 | Нарахований податковий кредит на підставі зареєстрованої ПН | 641/ПДВ | 631 | 2000,00 |
3 | Поведена оплата постачальнику за подарунки | 631 | 311 | 12000,00 |
4 | Надано за відомістю працівникам подарунки для дітей (10 діток по 1000 грн) | 663 | 209 | 10000,00 |
5 | Списана вартість дитячих подарунків на витрати | 949 | 663 | 10000,00 |
6 | Нараховано податкове зобов’язання по безоплатній передачі дитячих подарунків | 949 | 641/ПДВ | 2000,00 |
7 | Списані витрати на придбання дитячих подарунків на фінансовий результат операційної діяльності | 791 | 949 | 12000,00 |
Шаблони та зразки документів:
Чи може бути використано для обліку погодинної оплати праці з підсумованим обліком робочого часу водіїв – обліковий період три місяці, але не квартал, а серпень-жовтень, листопад-січень?
У матеріалі аналізуються податкові ризики та судова практика щодо нарахування процентних витрат за позиками, отриманими від компаній з управління активами (КУА) в інтересах корпоративних інвестиційних фондів (КІФ). Розглянуто профільні норми Закону «Про інститути спільного інвестування» та ПКУ, які дозволяють венчурним фондам надавати позики за умови володіння не менш ніж 10% статутного капіталу підприємства. Водночас наголошується, що через особливості оподаткування ІСІ такі операції перебувають під пильною увагою податківців: контролери часто намагаються довести відсутність ділової мети, штучність завищення процентної ставки (наприклад, 39% річних) та спрямованість запозичень виключно на мінімізацію податку на прибуток
У проєкті Держбюджету-2027 знову передбачили спеціальні правила використання невикористаних відпусток працівниками державних органів. Якщо норму ухвалять, відпустки, право на які виникло за останній відпрацьований рік, потрібно буде використати до кінця 2027 року, а за невикористані дні передбачатиметься грошова компенсація в межах затверджених видатків на оплату праці
Скорочення продавців і касирів: хто опиниться під загрозою звільнення першим? Під час скорочення чисельності або штату вирішальними є кваліфікація та продуктивність праці, а за рівних умов – переважне право на залишення на роботі для окремих категорій працівників. Водночас закон забороняє скорочувати, зокрема, вагітних, працівників із певними сімейними обставинами та мобілізованих працівників
ДПС пояснила, як заповнювати колонку 4.4 «Строк дії» додатка 4¹ до декларації з рентної плати, якщо строк дії ліцензії або дозволу закінчився під час воєнного стану, але користування радіочастотним ресурсом продовжується. У такому випадку в декларації зазначають інформацію відповідно до строку дії, визначеного у ліцензії або дозволі
ДПС роз’яснила, як суб’єктам господарювання заповнювати та подавати форми №1-ВП і №1-ОП, якщо вони мають кілька ліцензій на різні види діяльності. Відомство пояснило, у яких випадках достатньо одного звіту, а коли необхідно подавати одночасно кілька форм
ФОП 2 група народила дитину у вересні 2025 року була звільнена від сплати ЄСВ за себе з листопада 2025 по теперішній час, тобто до виповнення дитині одного року. Чи має вона право не сплачувати ЄСВ за себе до виповнення дитині трьох років?
Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік

Чи можна при працевлаштуванні просити у кандидата відомості про трудову діяльність з реєстру застрахованих осіб Державного реєстру загальнообов’язкового державного соціального страхування (РЗО)?
НААУ представила дайджест судової практики за ІІ–ІІІ квартали 2026 року, до якого увійшли 18 рішень судів першої та апеляційної інстанцій щодо мобілізації, військового обліку та бронювання. Серед іншого, суди розглядали питання штрафів за порушення військового обліку, повісток, ВЛК, внесення відомостей про порушення до реєстру, бронювання працівників та виключення з військового обліку
Якщо юридична особа має неуповноважений сплачувати ПДФО відокремлений підрозділ без власного найменування, за ним подається окремий Розрахунок із додатком 4ДФ. У рядку 033 зазначають назву підприємства, тип об’єкта (магазин, кіоск, склад тощо) та адресу його місцезнаходження
ДПС роз’яснила порядок оподаткування та відображення у звітності вартості відновленого нерухомого майна, яке передається фізособі замість пошкодженого або знищеного в межах місцевої програми. Такий дохід не включається до оподатковуваного доходу відповідно до пп. 165.1.66 ПКУ, а в 4ДФ компенсацію відображають за ознакою доходу «211»
Якщо резидент Дія Сіті у відповідному місяці не відповідав установленим Законом № 1667 вимогам, у додатку 4ДФ зарплату спеціаліста відображають за ознакою доходу «101». У графі 4а зазначають фактично нарахований та утриманий ПДФО за ставкою 5%, а у графі 4 – фактично перераховану до бюджету суму податку
Бізнес закликає народних депутатів не підтримувати законопроєкт №15372 у першому читанні. Бізнес вважає, що запропоновані е-Акциз, новий реєстр, моніторинг переміщення тютюнової сировини та додаткові правила її обліку дублюватимуть частину чинних вимог і посилять регуляторне та фінансове навантаження на легальних виробників
BDO в Україні та Федерація роботодавців України підписали угоду про співпрацю, яка передбачає обмін експертизою та участь у професійному діалозі бізнесу з державою. Серед напрямів: податкова, інвестиційна й фінансова політика, регуляторні ініціативи та вдосконалення бізнес-середовища
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Після змін, внесених постановою КМУ №692, з 1 вересня 2026 року ключовим орієнтиром став показник у три мінімальні зарплати. У 2027 році для збереження статусу критично важливого підприємства та бронювання працівників доведеться забезпечити зарплату на рівні 28 638 грн. Саме цей показник може стати новим мінімальним стандартом для підприємств, які користуються механізмом бронювання
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Серед ключових показників – нові розміри прожиткового мінімуму для різних соціальних і демографічних груп населення. Від цього показника залежить не лише розмір окремих соціальних виплат, а й податкова соціальна пільга, граничний дохід для її застосування та неоподатковувана благодійна допомога

Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Документ передбачає підвищення мінімальної заробітної плати вже з 1 січня 2027 року до 9 546 грн, що автоматично вплине на десятки важливих фінансових показників. Зміняться розміри ЄСВ, трудових штрафів, лімітів доходу для ФОП-єдинників, ставок єдиного податку та військового збору, а також порядок індексації зарплати. Водночас працівники зможуть побачити, скільки фактично отримають «на руки» після сплати податків, а роботодавці – як зростуть їхні витрати на оплату праці. Розглянемо, які ключові зміни можуть чекати бізнес і працівників у 2027 році

Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі