

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Невід’ємна частина новорічних свят – проведення новорічного корпоративу для працівників. Це не просто святкова атмосфера, але і зміцнення команди, посилення почуття згуртованості, формування командного духу в колективі. А от бухгалтеру додається додаткова робота – оформити документи та провести цей святковий захід в обліку, та ще й із мінімальним оподаткуванням
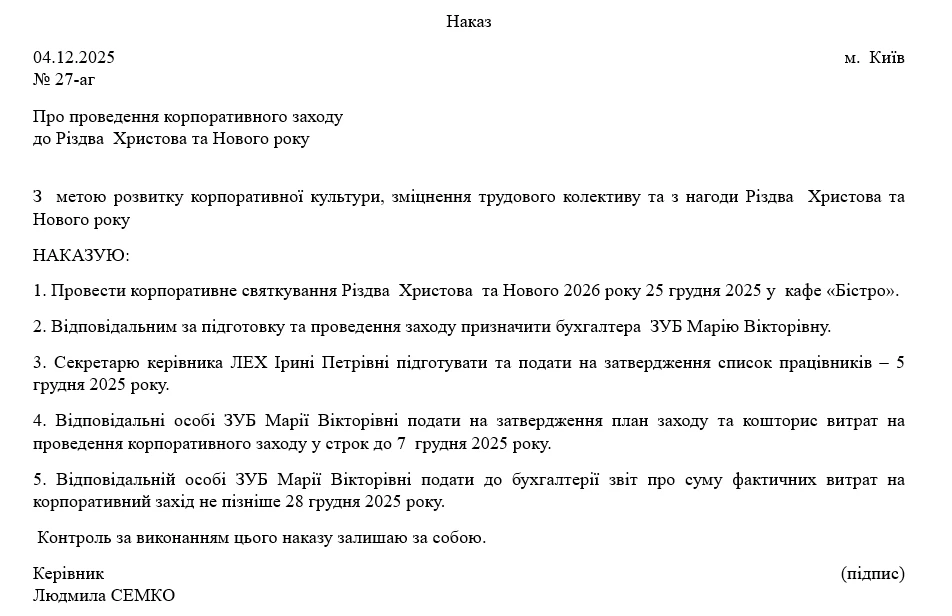
Все починається з наказу на проведення Новорічного заходу коштом роботодавця. Зміст наказу буде залежати від способу, в який буде організовано такий захід.
Корпоративний святковий захід
В наказі визначається відповідальна особа за організацію та проведення заходу, дата та місце проведення заходу та розпорядження відповідальній особі та посадовим особам підприємства. Приклад такого наказу наведено нижче.
Після видання наказу складаються:
По проведенні корпоративу відповідальна особа подає звіт про фактично понесені витрати.
На сьогодні бізнес здебільше не обмежується проведенням класичного святкового бенкету чи корпоративу. До проведення таких заходів залучаються спеціалізовані суб’єкти господарювання (підприємства чи ФОП). В такому разі відсутні питання пошуку зали, новорічних прикрас для прикрашення зали, харчування, розважальної програми. Тобто купують новорічний корпоратив «під ключ».
Керівник видає наказ на проведення новорічного корпоративу та затверджує кошторис на його проведення. Із суб’єктом господарювання укладається договір про надання послуг. Бухгалтер оплачує проведення та слідкує за оформленням підтвердних документів.
Корпоратив як збори трудового колективу (семінар чи конференція)
Метою такого заходу може бути підбиття підсумків поточного року, визначення планів та напрямків роботи на наступний рік, відзнака окремих працівників за досягнення в праці. В такий спосіб доцільно проводити захід «на виїзді». В наказі про проведення заходу не зайвим буде прописати порядок денний зборів трудового колективу, план проведення семінару чи конференції. Відповідно має бути складений протокол зборів трудового колективу. В такий спосіб, до речі, можна проголосувати і за оновлення Правил внутрішнього трудового розпорядку (за потреби).
Як варіант – залучення до проведення корпоративних заходів івент-агентств для організації тімбілдингу (різноманітні групові програми й тренінги, що проводяться в неформальній обстановці й спрямовані на згуртування колективу, підвищення мотивації, лояльності співробітників).
Для проведення заходу зазвичай орендується конференц-зала, в т.ч. заміських закладів відпочинку. Обслуговування харчуванням може бути оформлене окремим актом або включеним у суму орендної плати чи послуги. Тут вже як домовились.
ПДФО та військовий збір. Найперше питання:
Чи виникає додаткове благо у працівників на вартість святкового вечора (бенкету, корпоративу)?
Адже згідно з пп. «а» пп. 164.2.17 Податкового кодексу України (далі – ПКУ) до загального місячного (річного) оподатковуваного доходу платника податку включається дохід, отриманий як додаткове благо, зокрема, у вигляді вартості майна та харчування, безоплатно отриманого платником податку, крім випадків, визначених ПКУ для оподаткування прибутку підприємств.
Тут маємо чітку відповідь від податківців:
оподаткування доходів фізичних осіб, у тому числі одержаних у вигляді додаткового блага, виходячи з положень ПКУ, розглядається лише у разі їх одержання безпосередньо конкретним платником податку.
Враховуючи вищевикладене, вартість святкового вечора (банкету, корпоративу), який проводиться роботодавцем для своїх працівників, не включається до складу загального місячного оподатковуваного доходу цих працівників.
Отже, ПДФО та військового збору можна уникнути. Головна умова – відсутність персоніфікації блюд в актах на обслуговування харчуванням. Зазвичай це досягається оформленням документів із спеціалізованими закладами харчування (підприємства чи ФОП) на кшталт фуршет, шведський стіл. Відповідно в Додатку 4ДФ Податкового розрахунку не має підстав для відображення доходу.
Якщо працівникам до Нового року ще і негрошові подарунки видають, то в межах 2000 грн (в 2025 році – 25% однієї мінімальної заробітної плати у розрахунку на місяць, встановленої на 1 січня звітного податкового року) вартість подарунка не включаються до загального місячного (річного) оподатковуваного доходу платника податку (пп. 165.1.39 ПКУ).
Сума перевищення оподатковується ПДФО як додаткове благо з коефіцієнтом 1,219512 (п. 164.5 ПКУ). В Додатку 4ДФ податкового розрахунку вартість подарунка працівнику відображається за ознакою доходу «160».
Якщо подарунок в межах 2000 грн на місяць формуються тільки рядки 3а та 3. Решта 4а / 4 та 5а / 5 без сумових значень. А от якщо вартість подарунка перевищує 2000 грн на місяць, то виникатиме другий рядок по працівнику із ознакою «126». В такому разі значення граф 3а/а формується із урахуванням коефіцієнта 1,219512.
З огляду на прогнозні показники Держбюджету на 2026 рік неоподатковувана сума подарунків складатиме 2161,75 грн (8647х25%).
ЄСВ. Вартість корпоративу коштом роботодавця не призводить до нарахування ЄСВ. Адже такий дохід не належить до заробітної плати й інших компенсаційних виплат та не персоніфікований.
А от якщо під час корпоративу працівникам надаються подарунки, ЄСВ не уникнути. Адже згідно з пп. 2.3.2 Інструкції зі статистики заробітної плати, яка затверджена наказом Держстату від 13.01.2004 №5, одноразові заохочення працівникам підприємства, не пов’язані з конкретними результатами праці, відносяться до фонду додаткової заробітної плати. Саме це і є подарунки. Тому в Додатку Д1 Податкового розрахунку вартість подарунка відображається по працівнику в зарплатному рядку.
ПДВ. Вартість «вхідного» ПДВ по організації Новорічного корпоративу та придбанню подарунків за отриманими зареєстрованими в ЄРПН податковими накладними формує податковий кредит. Звісно мова про роботодавця, що зареєстрований платником ПДВ.
У разі оплати за проведення корпоративу як відпочинку працівників, має місце негосподарські витрати. А отже виникатиме необхідність нарахувати компенсуючі податкові зобов’язання за п. 198.5 ПКУ.
Разом з цим, якщо проводити корпоратив у вигляді зборів трудового колективу, податковий кредит зберігатиметься, а компенсуючі податкові зобов’язання рахувати не потрібно. Адже мова про адміністративні витрати по організації проведення збору трудового колективу.
Передача подарунків працівникам є постачанням (пп. 14.1.191 та абз. «а» п. 185.1 ПКУ). База оподаткування операцій із постачання товарів визначається із договірної вартості подарунків, але не нижче за ціну придбання таких товарів. (п. 188.1 ПКУ). В такому випадку формується дві податкові накладні:
При цьому, компенсуючі податкові зобов’язання за п. 198.5 ПКУ не нараховуються.
Якщо мова про роботодавця – не платника ПДВ, то «вхідний» ПДВ у складі вартості подарунка списується на витрати підприємства.
Ідеальний варіант – оформлення алкоголю в рахунках закладів харчування чи по організації корпоративного заходу.
Якщо ж роботодавець придбаває алкоголь для корпоративу самостійно, то виникають питання по акцизу.
У разі придбання і використання алкогольних напоїв для власного споживання, а не для подальшої її реалізації (тобто є кінцевими споживачами), отримання ліцензії на право здійснення роздрібної торгівлі алкогольними напоями та тютюновими виробами у разі проведення корпоративних заходів для співробітників та / або партнерів не потрібно (ЗІР, категорія 113.03).
Безоплатне розповсюдження алкогольних напоїв під час проведення рекламних заходів, презентацій тощо для суб’єктів господарювання роздрібної торгівлі без проведення розрахункової операції, тобто кінцеве споживання, не формує базу оподаткування акцизним податком (ЗІР, категорія 114.02).
Чимало бухгалтерів сумніваються, що витрати на проведення новорічного корпоративу можна віднести на витрати та все більше тяжіють покрити такі витрати за рахунок прибутку підприємства. Таке можливо. У цьому разі таке рішення підтверджується наказом керівника. Бухгалтер на підставі бухдовідки відображає використання прибутку в поточному періоді на субрахунку 443 «Прибуток, використаний у звітному періоді».
При складанні річної фінзвітності сума використаного прибутку списується на зменшення нерозподіленого прибутку проведенням:
З огляду на НП(С)БО 16 «Витрати» витрати на проведення корпоративу можна віднести до складу витрат підприємства. Залежно від способу організації це буде рахунок 92 «Адміністративні витрати» або 94 «Інші витрати операційної діяльності».
№№ | Зміст господарської операції | Дт | Кт | Сума |
Проведення новорічного корпоративу в ресторані як розважального заходу | ||||
1 | Перераховано оплату ресторану, розважальному центру за проведення заходу | 377 | 311 | 60000,00 |
2 | Відображено податковий кредит по зареєстрованій ПН | 641/ПДВ | 644/2 | 10000,00 |
3 | Віднесено на витрати вартість проведення заходу | 949 | 377 | 50000,00 |
4 | Списано сума податкового кредиту | 644/2 | 377 | 10000,00 |
5 | Нараховано компенсуючі податкові зобов’язання з ПДВ | 949 | 641/ПДВ | 10000,00 |
6 | Віднесено на фінансовий результат вартість заходу | 791 | 949 | 60000,00 |
Проведення новорічного корпоративу як збору трудового колективу (семінару, конференції) | ||||
1 | Перераховано передоплату івент-компанії чи ФОП (платники ПДВ) за організацію та проведення заходу | 377 | 311 | 60000,00 |
2 | Відображено податковий кредит по зареєстрованій ПН | 641/ПДВ | 644/2 | 10000,00 |
3 | На підставі акту виконаних послуг віднесено на витрати вартість заходу | 92 | 377 | 50000,00 |
4 | Списано сума податкового кредиту | 644/2 | 377 | 10000,00 |
5 | Віднесено на фінансовий результат вартість заходу | 791 | 92 | 50000,00 |
Витрати на придбання та передачу подарунків працівникам | ||||
1 | Видали підзвіт для закупівлі новорічних подарунків | 372 | 311 | 12000,00 |
2 | За звітуванням підзвітної особи оприбуткували подарунки | 209 | 372 | 10000,00 |
3 | Податковий кредит на підставі зареєстрованої ПН | 641/ПДВ | 372 | 2000,00 |
4 | Видали подарунки 7 працівникам офісу (1250,00 х 7) | 661 | 209 | 8750,00 |
5 | Нараховано податкове зобов’язання на різницю між вартістю придбання та договірною вартістю під час передачі (8750,00 х 20%) | 949 | 641/ПДВ | 1750,00 |
6 | Віднесено на витрати вартість переданих подарунків | 92 | 661 | 8750,00 |
7 | Нараховано ЄСВ на вартість подарунків працівникам (22%) | 92 | 651 | 1925,00 |
Статті на тему:
Подарунки дітям працівників до Дня святого Миколая чи на Новий рік: облік і податки
Шаблони та зразки документів:
Наказ про проведення корпоративного святкування
Договір про надання послуг з організації і проведення корпоративного заходу
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути

Роботодавець не має права вимагати виконання роботи в умовах явної небезпеки, а працівник має право відмовитися від її виконання за наявності загрози. Розглянемо, як захищається право працівника на безпечні умови праці під час воєнного стану
15 жовтня 2026 року Верховна Рада ухвалила у ІІ читанні законопроєкт №16051-1 про оподаткування міжнародних посилок. Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5%. Водночас військовий збір у розмірі 5% зберігається
Середня пенсія в Україні станом на 1 жовтня 2026 року зросла до 7 287,81 грн – на 851,02 грн більше, ніж рік тому. Водночас кількість пенсіонерів скоротилася приблизно на 200 тисяч осіб. Які пенсії отримують українці, скільки серед них працюючих пенсіонерів і які види виплат найпоширеніші – за даними Пенсійного фонду України
Створення дубліката фіскального касового чеку у паперовій або електронній формі засобами РРО чи ПРРО чинним законодавством не передбачено. У разі втрати чека дані про розрахункові операції залишаються лише у фіскальній пам’яті пристрою або на фіскальному сервері контролюючого органу у вигляді Z-звіту, який містить підсумкову інформацію, але не окремий чек
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?
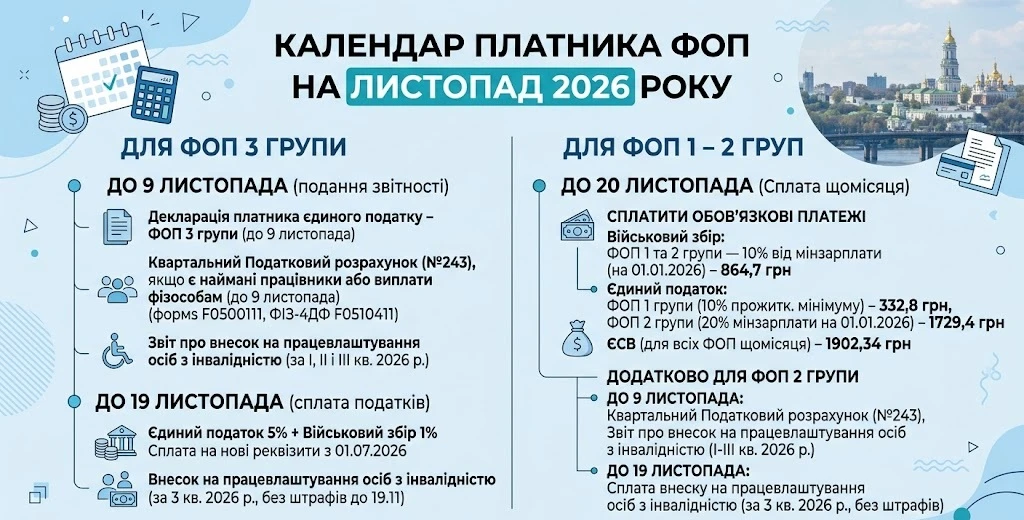
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
В ФПУ пояснюють, що працівниця, яка має право на додаткову соціальну відпустку, не може взяти менше днів, ніж визначено законом. Навіть за власним бажанням скоротити її з 17 до 15 календарних днів не дозволяється, адже тривалість відпустки гарантується законодавством

У Верховній Раді зареєстрували законопроєкт №16147, який передбачає зміни до Податкового кодексу України щодо реорганізації платників податків і відокремлення діяльності з виробництва електроенергії. Серед ключових пропозицій – уточнення правил передачі майна під час виділу та тимчасове звільнення від ПДВ відповідних операцій із майном для виробництва електроенергії з природного газу до 1 січня 2028 року
Верховний Суд дійшов висновку, що оформлення документів для виїзду на ПМП за кордон не є самостійною підставою для зняття з військового обліку. Закон передбачає таку можливість для військовозобов’язаних, які вже вибули за межі України на строк понад три місяці. Перелік підстав для зняття з військового обліку є вичерпним і не підлягає розширеному тлумаченню
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?
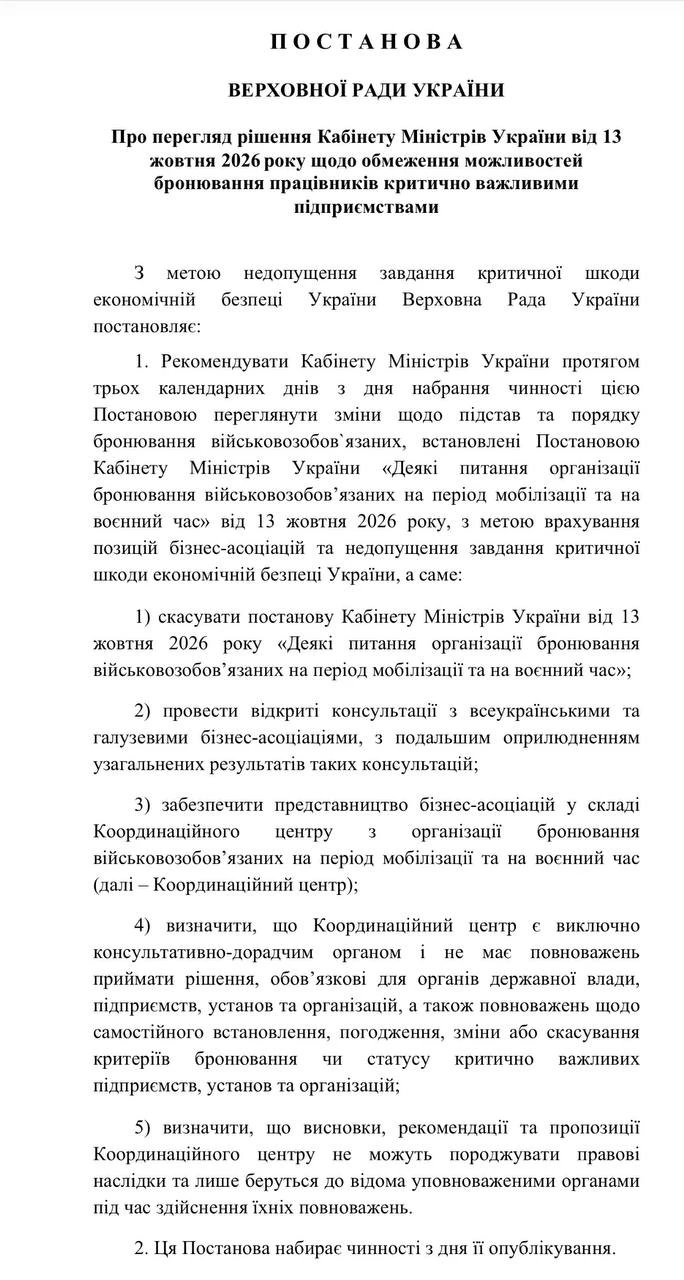
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Будь-яка господарська операція супроводжується оформленням первинних документів. Проте бувають випадки, коли операція відбулася, а її належна фіксація в первинному документі – ні. Які наслідки можуть мати такі недоліки, якщо між сторонами угоди виникне спір? У матеріалі розглянемо детальніше