


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З’ясуємо кому, в які строки та спосіб звітувати за формою №13-заг (місячна). Також підкажемо, як заповнити Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів і що буде за його неподання
Місячний звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів за формою №13-заг (далі – Звіт) подають юридичні особи, які мають власні або орендовані потужності з перероблення молочної сировини та отримання молочної продукції, крім морозива (переробні підприємства).
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Звіт подають не пізніше 15-го числа місяця, наступного за звітним.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Підприємства подають Звіт територіальному органу Державної служби статистики України.
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
Проте під час воєнного стану, а також протягом трьох місяців після припинення чи скасування воєнного стану або стану війни, адміністративний штраф за неподання чи несвоєчасне подання не застосовуватимуть (Закон України від 03.03.2022 №2115-IX «Про захист інтересів суб’єктів подання звітності та інших документів у період дії воєнного стану або стану війни»).
З 01.02.2025 про надходження молочної сировини на перероблення й отримання з неї молочних продуктів звітуйте за формою, затвердженою наказом Держстату від 26.06.2025 №105.
Завантажити бланк: Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів. Форма №13-заг (місячна).
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 27.06.2025 №19.1.2-12/22-25.
Форма №13-заг (місячна) показує дані за місяць для всієї юридичної особи, включно з її філіями, представництвами, відділеннями та іншими підрозділами, які мають власні або орендовані потужності для переробки молочної сировини та виробництва молочної продукції.
Ідеться про молоко та сирі вершки з молока від різних видів сільськогосподарських тварин, знежирене молоко та маслянка, сухе незбиране та знежирене молоко, сир, вершкове масло, інші молочні продукти.
Одиниці вимірювання та формат показників:
Звіт заповнюють на підставі:
За відсутності даних у формі зазначають одну із причин:
Порядок заповнення Звіту за формою №13-заг (місячна)
Показник | Пояснення щодо заповнення |
І. Надходження молочної сировини на перероблення Містить інформацію про вітчизняну молочну сировину (молоко корів сире та вершки з молока корів сирі), призначену для подальшої переробки на молочних підприємствах у молоко та молочні продукти, що надійшла переробним підприємствам протягом звітного періоду та яка відповідає вимогам чинних стандартів | |
Графи 1–2. Кількість сировини, купленої у підприємств або в населення | Показують кількість сировини, купленої для перероблення:
Наводять первинну (фізичну) масу сировини (без перерахунку на молоко коров’яче встановленої базисної жирності) та молочних продуктів, куплених у звітному періоді (місяці, році) за кошти переробним підприємством для перероблення на власних або орендованих потужностях |
Графа 3. Кількість сировини, власно виробленої та від замовників | Зазначають інформацію щодо сумарної маси сировини, виробленої у звітному періоді безпосередньо підприємством, на якому здійснювали їхню переробку, а також тієї, що надійшла за цей період від замовників за договорами або угодами на давальницьких засадах |
Графи 4 та 5. Вартість сировини, купленої у підприємств або в населення | Відображають інформацію про суму коштів за сировину, куплену у звітному періоді, з урахуванням її якості незалежно від того, чи були кошти фактично перераховані продавцю сировини. Ці дані не включають ПДВ, дотації та компенсації для підтримки тваринництва, накладні, транспортні та експедиційні витрати |
Графи 6 – 7. Частки жиру та білка в сировині | Відображають середні значення цих показників якості для кожного виду молочної сировини, що надійшла на перероблення у звітному періоді. Частку жиру та білка по кожній партії сировини визначають за результатом лабораторного аналізу. Середню частку жиру та білка для конкретного виду сировини по всьому переробному підприємству обчислюють як відношення суми добутків маси кожної партії сировини та відсотка жиру чи білка в цій партії до загальної маси цього виду сировини, що надійшла на переробку за звітний період |
Розділ ІІ. Отримання молока та молочних продуктів із молочної сировини | |
Графа 1. Кількість продукції, отриманої з молока чи вершків корів | Показують інформацію про вироблену у звітному періоді продукцію на реалізацію (без урахування кількості продукції, використаної на підприємстві для виробництва іншої продукції) з характеристиками та переліком нижче |
Рядок 0011 | молоко питне (сире, цільне, напівзнежирене, знежирене):
|
Рядки 0131–0132 | вершки для споживання рідкі (жирністю не більше 21% та жирністю більше 21%) – плівка жиру, що у природний спосіб утворюється на поверхні молока при повільному накопиченні жирових кульок, їх знімають шляхом відокремлення з поверхні молока або отримують як екстракт із молока шляхом центрифугування в сепараторі. Уключають перероблені вершки, готові для поставки за межі молочних підприємств (наприклад, для споживання людиною, як сировина для виробництва шоколаду, морозива тощо) |
Рядок 0014 | молоко кисле (у цілому молочні продукти з рівнем кислотності (рН) від 3,8 до 5,5 (йогурт, кефір, сметана, ряжанка тощо)) – йогурти, питні йогурти, приготовлені йогурти, термооброблені кисломолочні продукти тощо, також уключає продукти на основі біфідокультур або такі, що їх містять, з добавками (фрукти, крупи, ароматизатори, барвники, сироп, какао тощо), без добавок (уключаючи йогурт з цукром або підсолоджувачем) |
Рядок 0021 | молоко згущене (підсолоджене та непідсолоджене) – продукт, отриманий шляхом часткового видалення води, лише із цільного напівзнежиреного або знежиреного молока |
Рядки 0221–0224 | молоко сухе знежирене, молоко та вершки сухі незбирані, молоко сухе частково знежирене – молочні продукти, отримані шляхом видалення води із цільного, напівзнежиреного, знежиреного молока та вершків |
Рядок 0023 |
|
Рядок 2411 | сири, вироблені з молока певних видів сільськогосподарських тварин – продукт, отриманий шляхом коагуляції молока, знежиреного молока, частково знежиреного молока, вершків, підсирних вершків або маслянки, окремо або в комбінації, під дією сичужного або інших відповідних коагулюючих агентів і шляхом часткового зливу сироватки, що з’являється в результаті такого згортання. Уключає м’які, напівм’які, напівтверді, тверді, дуже тверді, свіжі сири (кислі, солодкі сири та сирна маса, інші вироби із сиру) та не включає сири плавлені |
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Починаючи з 1 січня 2023 року статзвіти подають винятково в електронній формі (ч. 4 ст. 10 Закону №2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №13-заг (місячна) передбачений код шаблону – S2701118, чинний зі звіту за січень 2026 року.
Читайте більше:
Шаблони та зразки документів:
З 27 жовтня 2026 року діють нові правила визначення критично важливих підприємств і бронювання військовозобов’язаних. Пояснюємо, чи потрібно переоформлювати чинну критичність, що буде зі старими підвищеними квотами, як працює Координаційний центр, які строки розгляду документів, кому може загрожувати скасування критичності та що перевірити роботодавцю вже зараз
За даними БЕБ, із жовтня 2023 року до вересня 2025 року підприємство відображало в обліку послуги з вантажних перевезень та інших робіт, які фактично не отримувало. Документальне оформлення таких операцій на близько 26 млн грн дало змогу безпідставно сформувати податковий кредит і зменшити податкові зобов’язання на понад 4,6 млн грн. Завдані державі збитки повністю відшкодовано, а кримінальне провадження щодо директора скеровано до суду з клопотанням про звільнення його від кримінальної відповідальності
Результати оцінки стійкості банків у 2026 році засвідчили, що банківська система має достатній запас капіталу для продовження кредитування та збереження платоспроможності навіть за умов глибокої і тривалої кризи. За підсумками стрес-тестування 26 найбільших банків підвищені необхідні рівні достатності капіталу встановлено для 11 установ, а загальна потреба в капіталі скоротилася втричі. Банки мають досягнути затверджених рівнів капіталу до початку 2027 року, а детальні результати в розрізі установ НБУ оприлюднить наприкінці грудня
Велика Палата Верховного Суду у постанові від 16 вересня 2026 року у справі №922/2484/24 підтвердила, що протирадіаційні укриття як захисні споруди цивільного захисту не підлягали приватизації за законодавством, чинним на час виникнення спірних правовідносин. Належним способом захисту державної власності суд визнав негаторний позов про усунення перешкод у користуванні майном шляхом повернення укриття держав
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

Мінвідновлення наказом від 24.10.2026 №2291 внесло зміни до Переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані РФ. Зміни стосуються Дніпропетровської, Донецької, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 2 листопада 2026 року наказ ще не набрав чинності
У Верховній Раді зареєстрували законопроєкт №16206, який передбачає тимчасове обмеження місячних нарахувань у публічному секторі на період воєнного стану. Для визначених категорій працівників бюджетних установ, державних органів і суб’єктів господарювання державного сектору пропонують установити граничний розмір у 10 мінімальних зарплат, а для членів наглядових рад держпідприємств і державних банків – 5 мінімальних зарплат. Передбачено винятки для окремих категорій службовців
ДПС повідомила, що подання військовими частинами форми №20-ОПП під час воєнного стану має особливості, оскільки інформація про власні й орендовані об’єкти, зокрема транспортні засоби, є вразливою. Відповіді на запитання щодо подання форми податківці надаватимуть в індивідуальному порядку – залежно від конкретного звернення
Станом на 1 жовтня 2026 року середній розмір призначеної пенсії в Україні становив 7287,81 грн – на 851,02 грн, або 13,2%, більше, ніж роком раніше. Водночас 44,34% пенсіонерів отримують до 5 000 грн, а середні виплати суттєво різняться залежно від виду пенсії та регіону. Розглянемо, скільки отримують пенсіонери за різними категоріями та де зафіксовано найвищі й найнижчі середні показники
Уряд змінив правила надання державної допомоги роботодавцям за програмою «Точка опори». Постанова КМУ №1340 розширила та уточнила можливості отримання фінансової підтримки підприємствами, майно яких постраждало внаслідок бойових дій, а також змінила умови призначення і розрахунку допомоги. Зокрема, оновлено вимоги до роботодавців, порядок визначення розміру виплат, умови продовження допомоги до 6 місяців та перелік документів для її отримання. Важливим нововведенням стала можливість подавати заяву на державну допомогу в електронній формі через портал «Дія». Розглянемо, що саме змінилося у програмі «Точка опори», хто може отримати допомогу, на які виплати розраховувати та як оформити державну підтримку за новими правилами
Після звільнення з військової служби працівник має прибути до ТЦК для взяття на військовий облік у п’ятиденний строк. Однак цей строк не означає автоматичного збереження середнього заробітку за всі п’ять днів: оплачуваний період визначають за часом, необхідним для виконання відповідних обов’язків, з урахуванням підтвердних документів. Адвокатка Ганна Лисенко пояснила, які документи можуть підтвердити цей період і як роботодавцю оформити увільнення працівника
Для роботодавців, працівників і фахівців з охорони праці створили онлайн-розділ із алгоритмами дій, довідником документів і строків, формами та рекомендаціями щодо розслідування нещасних випадків і професійних захворювань. Інтерактивний помічник допомагає зорієнтуватися в процедурі та сформувати повідомлення, однак його потрібно перевірити й самостійно надіслати відповідним адресатам у встановленому порядку
Промисловий зразок дає змогу захистити зовнішній вигляд виробу, його упаковки, окремих елементів або візуального інтерфейсу – те, чого не охоплює сама лише реєстрація торговельної марки. У матеріалі розглянуто, хто може подати заявку, які документи необхідні, як проходить експертиза та які права отримує власник після реєстрації
28 жовтня 2026 року Кабмін ухвалив зміни до постанови № 950 щодо залучення радників для підготовки концесійних проєктів. Нові правила встановлюють обмеження для кандидатів із потенційним конфліктом інтересів, уточнюють критерії відбору та граничну оплату послуг: загалом не більше 7% очікуваної вартості проєкту
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
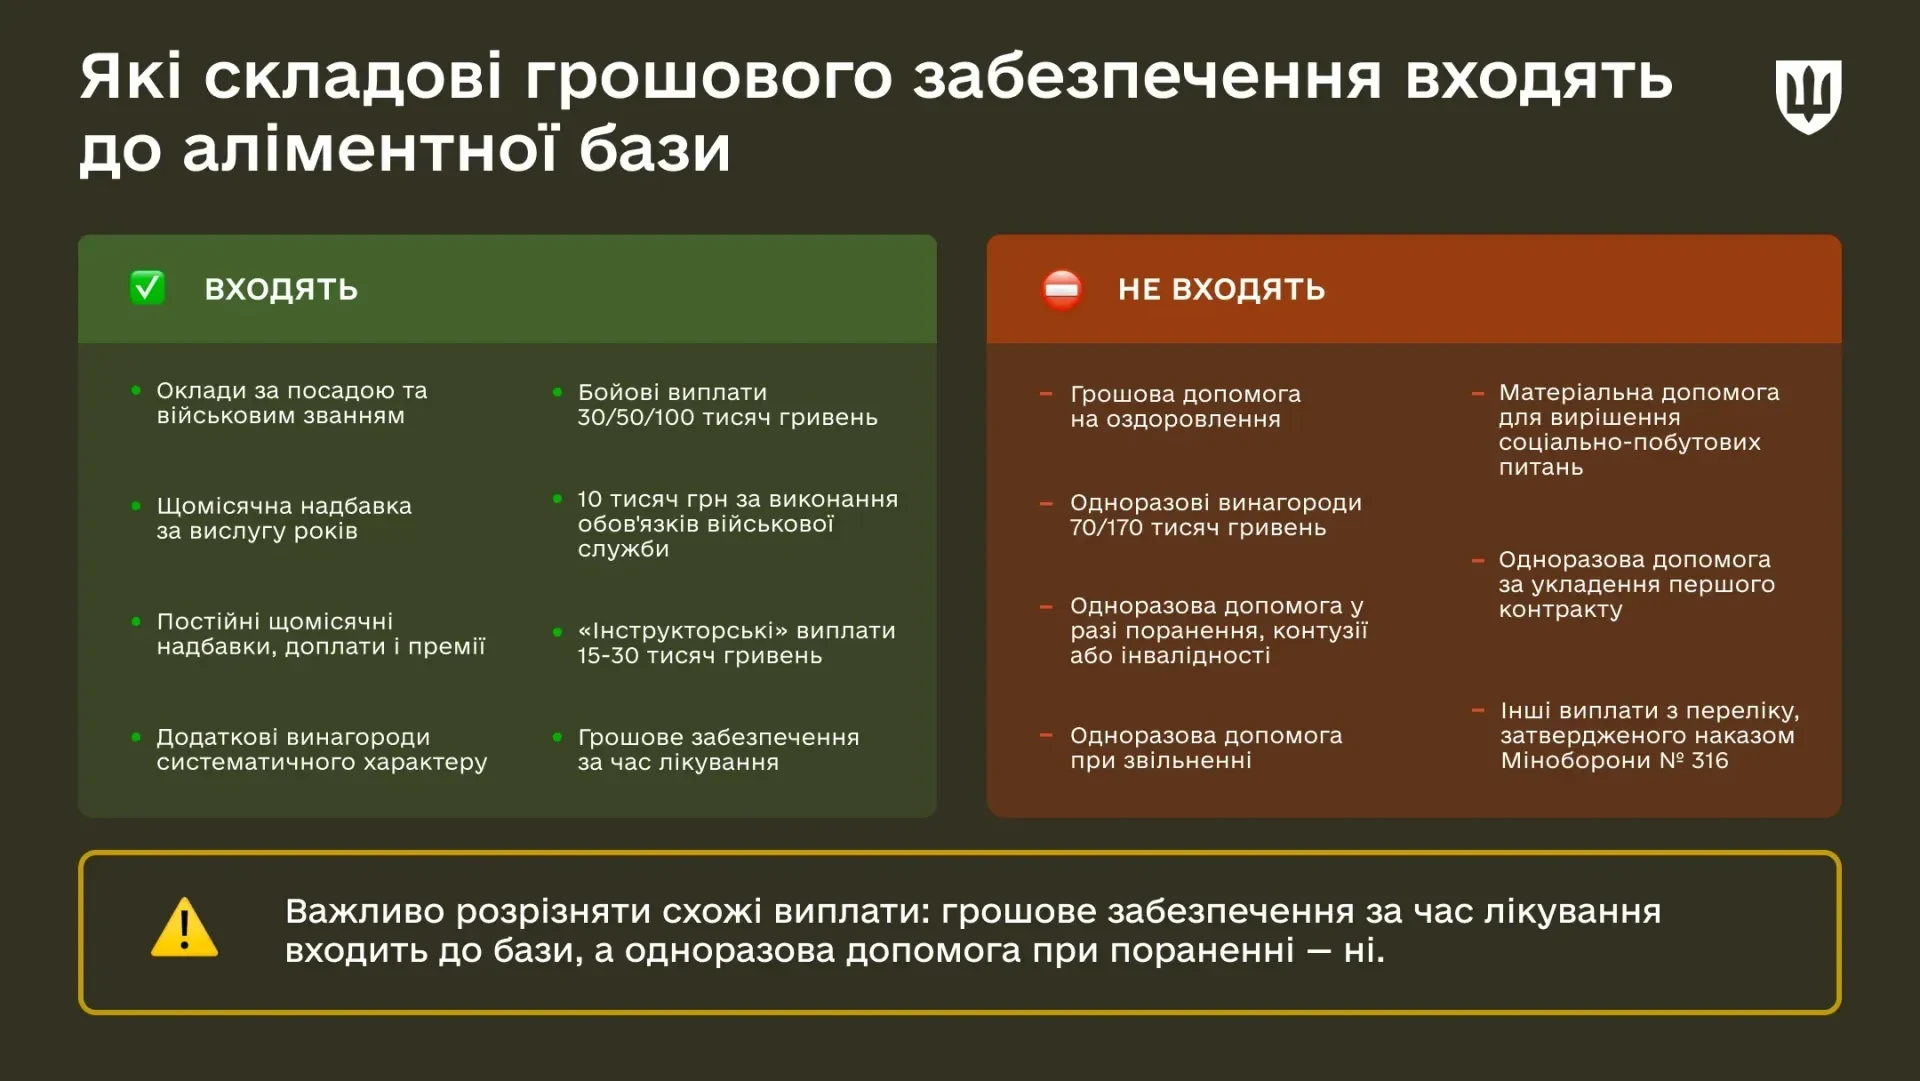
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

