

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Документообіг, первинні документи
25.05.2026
Топ-ризики первинки: що найчастіше запитують бухгалтери
У мінікурсі розберемо найболючіші питання, з якими бухгалтери стикаються щодня: «неідеальні» акти, підписи у відпустці, документи вихідним днем, копії замість оригіналів, надто загальні формулювання послуг, комбіноване заповнення первинки, одна чи дві операції в одному документі. Пояснимо людською мовою, де справді є ризики, а де – лише страшилки перевіряльників. З практичними прикладами, позиціями Верховного Суду, ДПС та Мінфіну. Матеріал допоможе зменшити ризик податкових спорів, донарахувань і претензій до податкового кредиту та витрат
- Чи справді будь-яка помилка в первинці робить її недійсною
- Чи може дата складання документа не збігатися із датою госпоперації
- Чи можна скласти первинний документ будь-якою датою
- Чи можна оформлювати документи у вихідний день
- Чи змінює підпис дату первинного документа
- Що робити із запізнілою первинкою після складання звітності
- Яких ризиків уникати під час підписання документів
- Чим небезпечні загальні формулювання у первинці
- Чи можна одним документом оформити кілька операцій
- Як працювати з електронною первинкою і чи можна змішувати онлайн-формат із паперовим
- Чи можна використовувати копії документів замість оригіналів
- Висновки
Для бухгалтера первинний документ – це старт будь-якого обліку. Для ДПС – це головний доказ того, що операція взагалі була. Саме тому ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон про бухоблік) та п. 44.1 Податкового кодексу України (далі – ПКУ) фактично роблять первинку «фундаментом» і бухгалтерського, і податкового обліку.
Увага! Платникам податків забороняється формування показників податкової звітності, митних декларацій на підставі даних, не підтверджених первинними документами (п. 44.1 ПКУ)
Чи справді будь-яка помилка в первинці робить її недійсною
І тут починається перша велика бухгалтерська ілюзія: якщо хоча б один реквізит «кривий», документ автоматично недійсний. Насправді це не зовсім так. Закон про бухоблік визначає обов’язкові реквізити первинного документа (ч. 2 ст. 9), але не встановлює, що будь-яке відхилення автоматично нівелює господарську операцію.
Та й суди уже багато років говорять: формальні помилки самі по собі не роблять операцію нереальною. Верховний Суд (ВС) неодноразово підкреслював, що визначальним є реальний рух активів та фактичне здійснення господарської операції, а не ідеальна «косметика» документа. Зокрема, така позиція простежується у постановах ВС від 11.03.2026 у справі №240/10407/24, від 11.02.2026 у справі №320/44258/23, від 30.10.2025 у справі №380/27500/23, від 16.04.2020 у справі №826/7760/15 та від 19.06.2018 у справі №826/7704/16 тощо.
Податківці чудово знають цю судову практику. Тому тепер вони рідко чіпляються лише до однієї помилки. Натомість збирають «букет»: відсутній підпис, немає деталізації послуг, контрагент «ризиковий», дивно оформлена ТТН, працівників у контрагента мало, основних засобів немає тощо. І тоді навіть дрібна помилка стає частиною великої історії про «нереальну операцію».
Та й на практиці проблема не в тому, що бухгалтери не знають обов’язкових реквізитів. Проблема в іншому: більшість ризиків виникає у «сірій зоні», де закон не дає прямої відповіді, а контролери трактують норми максимально жорстко та винятково з фіскальної точки зору.
Чи може дата складання документа не збігатися із датою госпоперації
Одна з найчастіших проблем – дата документа. Закон не вимагає, щоб дата складання первинки завжди збігалася з датою господарської операції. Ч. 5 ст. 9 Закону про бухоблік говорить лише про те, що операцію потрібно відобразити у тому звітному періоді, коли її здійснили. Цю позицію підтримав і Верховний Суд у постанові від 10.12.2020 у справі № 910/14900/19.
Тож неспівпадіння дат у первинці – ще не катастрофа. Але якщо йдеться про ПДВ, податківці дуже часто орієнтуються саме на дату складання первинки як на дату першої події. Особливо це стосується послуг. ДПС писала про це в ІПК від 28.08.2020 №3597/ІПК/99-00-05-06-02-06.
Наприклад, підприємство отримало маркетингові послуги у березні: рекламна кампанія фактично завершилася 31.03.2026. Але акт контрагент направив лише 12.04.2026, а підписали його 15.04.2026. Якщо бухгалтер просто мовчки поставить витрати у березень, а податковий кредит – у квітень, під час перевірки можуть виникнути одразу дві претензії: чому витрати визнали без належної первинки та чому дата документа не відповідає даті операції.
Що робити у такій ситуації?
Найгірший варіант – намагатися «перемалювати» дату акта або просити контрагента перепідписати документи заднім числом. Це вже створює зовсім інший рівень ризиків.
Натомість безпечніше діяти так:
- у самому акті бажано зазначати період надання послуг: «Послуги надані у березні 2026 року»;
- зберігати додаткові докази реальності операції саме у потрібному періоді: листування, медіаплани, звіти, заявки, службові записки, скріншоти виконаних робіт;
- якщо документ надійшов із затримкою – зафіксувати це у внутрішньому акті (самоакті) чи хоча б, наприклад службовою запискою бухгалтера або листом контрагента;
- не допускати системності таких розривів, бо регулярні «запізнілі» акти майже гарантовано привертають увагу ДПС.
Головне, що бухгалтеру варто пам’ятати
Проблема зазвичай не в самій різниці дат. Проблема виникає тоді, коли підприємство не може пояснити, чому ця різниця з’явилася і чим підтверджується реальність операції саме у потрібному періоді.
Чи можна скласти первинний документ будь-якою датою
Чіткої норми, яка б встановлювала «єдину правильну дату» для первинки, немає. Але це не означає, що датою можна вільно маніпулювати без наслідків. Загальна логіка Закону про бухоблік побудована інакше: первинний документ має відображати реальну господарську операцію, а не існувати окремо від неї. Сама ж операція має бути відображена у тому періоді, коли вона фактично відбулася (ч. 5 ст. 9 Закону про бухоблік).
Тому базовий підхід у практиці досить прагматичний: дата документа має бути «прив’язана» до реальної події і не виглядати відірваною від фактичного руху товарів, робіт або послуг.
На замітку! Первинку можна скласти навіть через тиждень або місяць після операції. Сам по собі «запізнілий» документ не робить операцію фіктивною і не є автоматичною підставою для її невизнання. Колись контролюючі органи намагалися трактувати це жорсткіше, однак підхід змінився: у сучасній практиці вирішальним є не дата паперу, а підтвердження реальності госпоперації та її змісту. Суди послідовно виходять із того, що формальне оформлення з затримкою не нівелює факту операції, якщо він доведений сукупністю доказів
Інша ситуація – коли документ «випереджає» подію, тобто датується раніше, ніж фактичне постачання товарів чи надання послуг. Закон цього не розписує, але така конструкція створює логічний ризик: контролер завжди поставить питання, як можна задокументувати те, що ще не відбулося. Особливо це критично для ПДВ, де ключовою є дата виникнення податкових зобов’язань і перша подія (п. 187.1 ПКУ).
Чи можна оформлювати документи у вихідний день
Так, заборони немає. Первинний документ може бути складений у будь-який календарний день, у тому числі вихідний. Але тут з’являється інший пласт ризиків – не податковий, а організаційний і доказовий.
Якщо документ підписують у вихідний день, це може виглядати як виконання трудових обов’язків у неробочий час. Сам по собі цей факт не робить документ недійсним, але у сукупності з іншими обставинами може бути використаний фіскалами як додатковий аргумент сумнівності операції. Судова практика показує саме такий підхід: наприклад, у справі №620/3580/19 (рішення Чернігівського окружного адміністративного суду від 28.02.2020, підтримане Шостим апеляційним адміністративним судом постановою від 28.05.2020) акти, підписані у вихідний день, розглядали не ізольовано, а разом з іншими факторами, які в сукупності викликали сумніви щодо реальності госпоперацій.
Тобто проблема не у вихідному як такому, а у загальній «логіці документів» підприємства.
Практичне рішення тут просте і значно ефективніше за подальші спори: варто зафіксувати правила в обліковій політиці або регламенті документообігу. Наприклад, передбачити, що документи, складені у неробочі дні або під час відсутності уповноваженої особи, підписує така особа у перший робочий день після свого повернення або інший уповноважений працівник.
Чи змінює підпис дату первинного документа
Підпис не змінює дату складання первинного документа. Дата фіксує момент оформлення господарської операції, тоді як підпис підтверджує її погодження сторонами.
На практиці інколи виникає змішання понять «складання» і «оформлення». Окремі судові підходи допускають, що датою оформлення можна вважати момент обопільного узгодження сторонами суті операції (наприклад, постанова Львівського ОАС від 27.02.2014 у справі №813/7329/13-а, підтримана Львівським апеляційним адміністративним судом в ухвалі від 25.08.2015). Але це радше виняткове тлумачення, яке частіше доводиться відстоювати у спорі, ніж застосовувати як прецедент.
Загальна правова логіка залишається сталою: дата документа не коригується через момент підписання.
Стандарти діловодства (ДСТУ 4163:2020) також оперують логікою останнього підпису для спільних документів, однак ці вимоги не регулюють бухгалтерську первинку у вузькому сенсі.
Чи є особливості для електронних документів?
Так, але логіка схожа. Електронний документ вважається створеним у момент внесення всіх реквізитів і накладення КЕП (ст. 6 Закону України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг»; далі – Закон №851). Тобто підпис завершує створення документа, але дата, яка зазначена в самому документі, залишається ключовою для облікових і податкових цілей.
Податкові органи це підтверджують: в ІПК ДПС від 28.08.2020 №3597/ІПК/99-00-05-06-02-06 зазначено, що для ПДВ береться дата, вказана в документі як дата його складання, незалежно від дати накладення електронного підпису.
Що робити із запізнілою первинкою після складання звітності
Інколи господарська операція вже відбулася, але первинний документ (акт, рахунок) надходить пізніше – вже після складання фінансової звітності.
Наприклад, послуги зв’язку фактично надані у грудні 2025 року. Якщо підтвердний документ надходить у січні чи лютому і підтверджує операцію за попередній період, він не створює критичної проблеми, оскільки на момент формування звітності операцію можна підтвердити або обґрунтувати під час перевірки. Але акт від постачальника надійшов лише після 2 березня 2026 року – граничної дати подання річної фінзвітності. Це і є так звана «запізніла первинка».
Загальне правило тут таке: операції відображають у тому періоді, коли їх фактично здійснили, а не коли отримали документ. Це передбачає ч. 5 ст. 9 Закону про бухоблік, а також підтверджує Мінфін у листі від 22.04.2016 №31-11410-06-5/11705. Податківці також наголошують, що відображення витрат у періоді отримання документів, а не їх здійснення, є помилкою (лист ГУ ДФС у м. Києві від 20.11.2015 №17816/10/26-15-15-03-11). Водночас важливо розуміти: первинний документ є умовою підтвердження операції, але не обов’язково прив’язаний до дати її облікового відображення.
Практичний підхід у таких ситуаціях полягає в тому, щоб заздалегідь закріпити в обліковій політиці методику оцінки таких операцій. Це дозволяє підприємству відображати витрати за розрахунковою сумою на основі внутрішніх даних – договорів, статистики попередніх періодів, середніх показників. Мінфін допускає такий підхід (див. лист від 22.04.2016 №31-11410-06-5/11705). Далі складають внутрішній документ (бухгалтерську довідку або самоакт), в якому фіксують розраховану суму операції, і на його підставі операцію відображають у періоді її здійснення. Після отримання первинного документа від контрагента проводять звірку: порівнюють розрахункову і фактичну суму, а різницю відображають у періоді отримання документа без необхідності виправляти попередні звітні періоди.
Увага! Якщо ж первинний документ взагалі не надійшов, це не означає автоматично відсутність операції. Законодавство виходить із того, що господарські операції можуть підтверджуватися сукупністю даних, а не лише одним документом. Суди неодноразово підкреслювали, що відсутність окремих первинних документів не є підставою для висновку про відсутність операції, якщо її реальність підтверджено іншими доказами, зокрема рухом активів або змінами у зобов’язаннях (постанови ВС від 29.05.2025 у справі №300/1608/20, від 18.04.2025 у справі №813/702/18, від 16.04.2025 у справі №160/32289/23, від 19.02.2025 у справі №420/11599/24)
Якщо ж операцію не відобразили у періоді її здійснення, а первинний документ отримали пізніше, помилку потрібно виправити: зафіксувати невідображення витрат, оформити бухгалтерську довідку на підставі отриманого документа, за потреби скоригувати декларацію з податку на прибуток і оновити фінансову звітність, якщо помилка є суттєвою та звітність підлягає оприлюдненню.
Отже, головний принцип простий: первинний документ може «запізнитися», але сама господарська операція – ні. Ключове для обліку і перевірок – не дата паперу, а можливість підтвердити реальність операції та її зміст у потрібному звітному періоді.
Яких ризиків уникати під час підписання документів
Одна із «сірих зон» для первинки – підписи у вихідні, під час відпустки або відрядження відповідальної особи – керівника чи головного бухгалтера. На практиці це звична історія: директор/головбух у відпустці, але дистанційно підписує акти чи накладні. Це не заборонено, але з точки зору перевірок – завжди зона підвищеного ризику.
Проблема в тому, що податківці часто ставлять під сумнів не сам факт операції, а «легітимність» підпису. Іноді аргумент простий: документ підписаний у період, коли особа фактично не виконувала обов’язки (відпустка, лікарняний, відрядження). Судова практика не дає єдиного підходу. Є рішення, де суди визнавали, що сам факт відпустки не припиняє повноважень керівника (наприклад, у постановах Київського апеляційного суду від 18.03.2021 у справі №357/569/20 та Другого апеляційного адміністративногой суду від 08.07.2020 у справі №520/12065/19). Така ж позиція, свого часу була викладена в листі Держпідприємництва від 17.10.2014 №8361. Водночас у спорах контролери інколи успішно доводять порушення при оформленні документів, якщо немає належного підтвердження повноважень або порядку заміщення.
Тому безпечніший підхід – не сперечатися постфактум, а прописати правила заздалегідь. Законодавча база це дозволяє і навіть підштовхує до цього. Керівник підприємства зобов’язаний затвердити перелік осіб, які мають право підписувати первинні документи та давати дозвіл на господарські операції, у тому числі щодо коштів, ТМЦ, нематеріальних активів тощо (ч. 5 ст. 8 Закону про бухоблік; п. 2.12 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.1995 №88, далі – Положення №88; лист Мінфіну від 14.09.2016 №31-11420-07-10/26261). При цьому кількість таких осіб доцільно обмежувати – особливо щодо «чутливих» або дефіцитних активів.
Отже, підписувати документи у вихідні чи під час відпустки нібито можна, але без внутрішнього «каркасу» повноважень це створює зайві ризики. Найбезпечніша модель проста: наказ про уповноважених осіб + чіткий порядок заміщення + зрозумілий спосіб підпису. Це знімає більшість питань ще до того, як вони з’являться у перевірці.
На замітку! У пригоді може стати мінікурс «Заміна бухгалтера під час його відпустки: варіанти та ризики»
Механізм передання права підпису також чітко визначений: це може бути наказ по підприємству, закріплення в посадових інструкціях або довіреністю. Податківці при перевірках зазвичай очікують саме наказ як основний доказ делегування повноважень (лист Міндоходів від 01.04.2014 №414/3/99-99-10-04-02-10). Докладніше про це – у мінікурсі «Делегування права підпису: правила, зразки та практичні поради».
Ще один нюанс – спосіб підписання. Закон допускає використання власноручного підпису, кваліфікованого електронного підпису, а у виняткових випадках – факсиміле, але лише за наявності письмової угоди між сторонами (п. 2.4 Положення №88; листи Мінфіну від 27.02.2012 №31-08410-07-29/4796; ДФС від 04.09.2015 №18936/5/99-99-10-03-02-15). Судова практика також підтверджує, що факсиміле допустиме лише за умови належного погодження порядку його використання (постанова ВС від 19.04.2018 у справі №910/4050/17). Більше інформації – у мінікурсі «Факсиміле у документах: коли (не)дозволено та як уникнути ризиків».
Чим небезпечні загальні формулювання у первинці
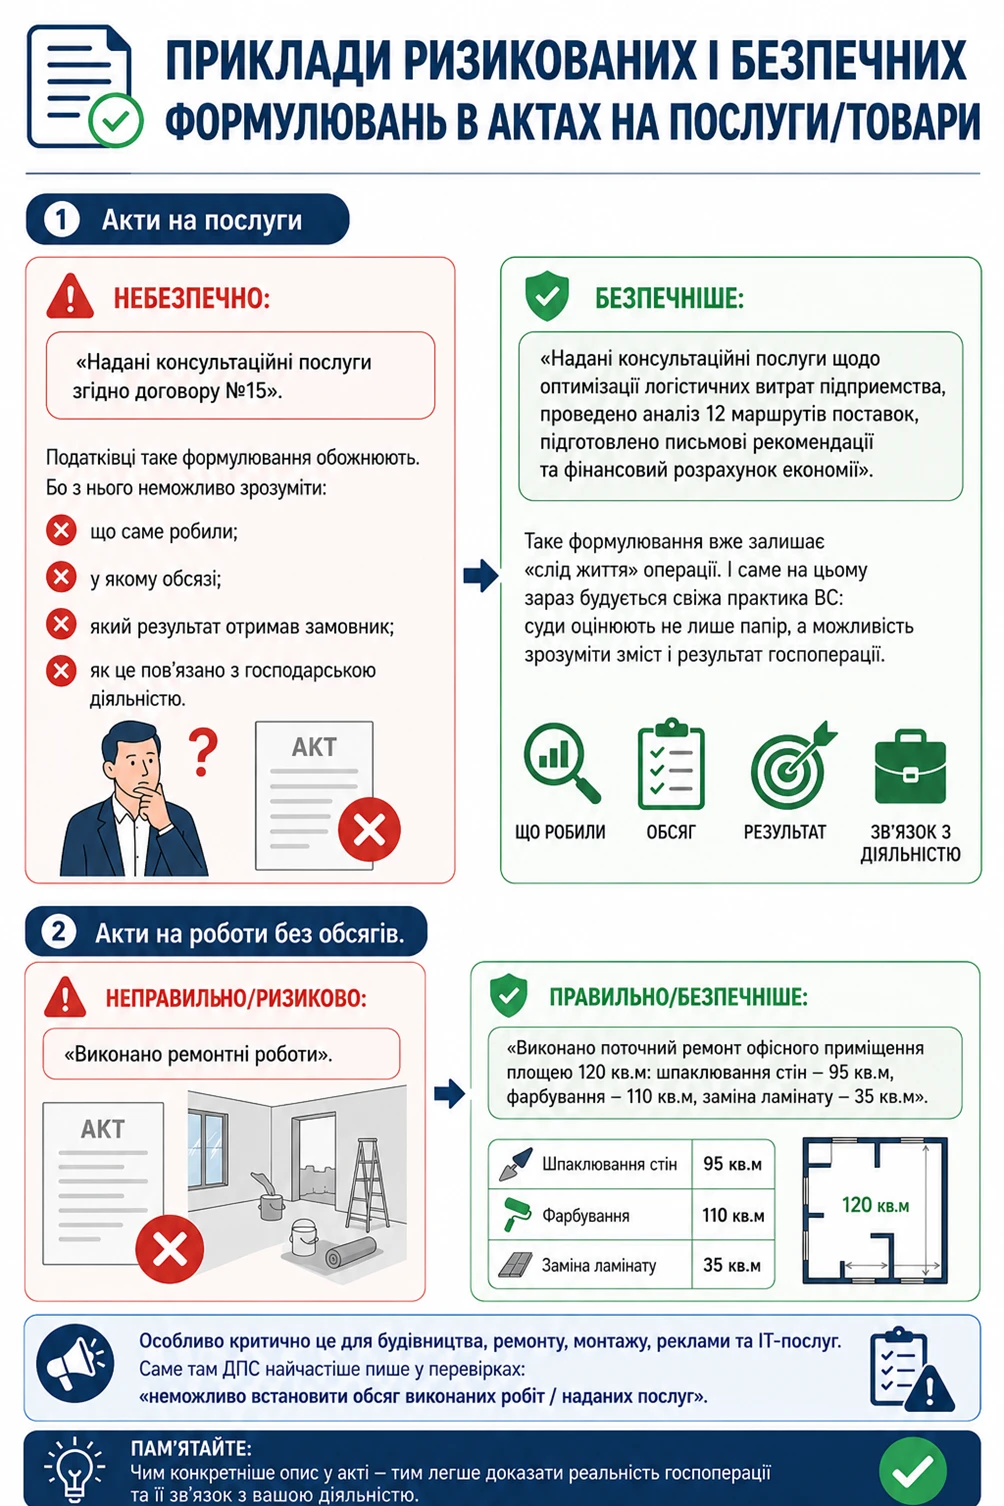
Одна з найнебезпечніших помилок бухгалтерії – загальні формулювання у первинці, зокрема в актах на послуги чи роботи. Саме тут бізнес найчастіше програє спори з ДПС (постанова ВС від 20.06.2018 у справі № 826/3952/13-а, ухвали ВАСУ від 30.08.2017 у справі №815/6355/15, від 17.05.2016 у справі №814/541/14). Причина банальна: надто загальні формулювання для податківців майже червоний прапорець. Вони хочуть бачити конкретику: що саме зроблено, для чого, який результат отримав замовник, де докази реальності послуги чи роботи.
Закон про бухоблік не вимагає писати роман на десять сторінок. Та й Мінфін у листі від 14.03.2012 №31-08410-07/23-1994/1318 відзначав: деталізацію змісту операції підприємство визначає самостійно. Але проблема в іншому: документ має дозволяти зрозуміти зміст операції. Практика показує: чим загальніше формулювання, тим вищий ризик спору. Тому безпечніше писати не «консультаційні послуги», а, як мінімум: «консультації щодо організації бухгалтерського обліку та підготовки облікової політики». Ще краще – додати звіт, презентацію, листування або інший результат роботи.
Власне суди не вимагають надмірної деталізації, але наполягають: із документа має бути зрозуміло, що саме зроблено і який результат отримано (постанови ВС від 02.04.2020 у справі №160/93/19, від 12.02.2020 у справі №813/3577/13-а, від 10.05.2018 у справі №820/1763/16).
Тому хороший акт сьогодні – це вже не просто один аркуш із сумою. Безпечний варіант – коли до акта додають звіти, аналітику, листування, технічні завдання, презентації або будь-які інші «сліди» наданої послуги / виконаної роботи (див. Інфографіку 1).
Інфографіка 1
І тут проблема не лише у формальному реквізиті «зміст операції». Податкова часто перевіряє логіку бізнесу загалом. Якщо підприємство купує консультації на мільйони гривень у компанії без працівників і офісу – виникає питання про реальність операції. Верховний Суд у постановах від 05.05.2023 у справі №160/15514/20, від 02.03.2023 у справі №280/669/21, від 28.12.2022 у справі №520/1284/19 звертає увагу на необхідність оцінювати можливість контрагента реально надати послуги (виконати роботи) – персонал, ресурси, час, технічну базу. Тобто сьогодні недостатньо просто скласти красивий акт. Потрібно, щоб операція виглядала реальною не лише на папері (постанова ВС від 20.11.2025 у справі №826/3451/13-а).
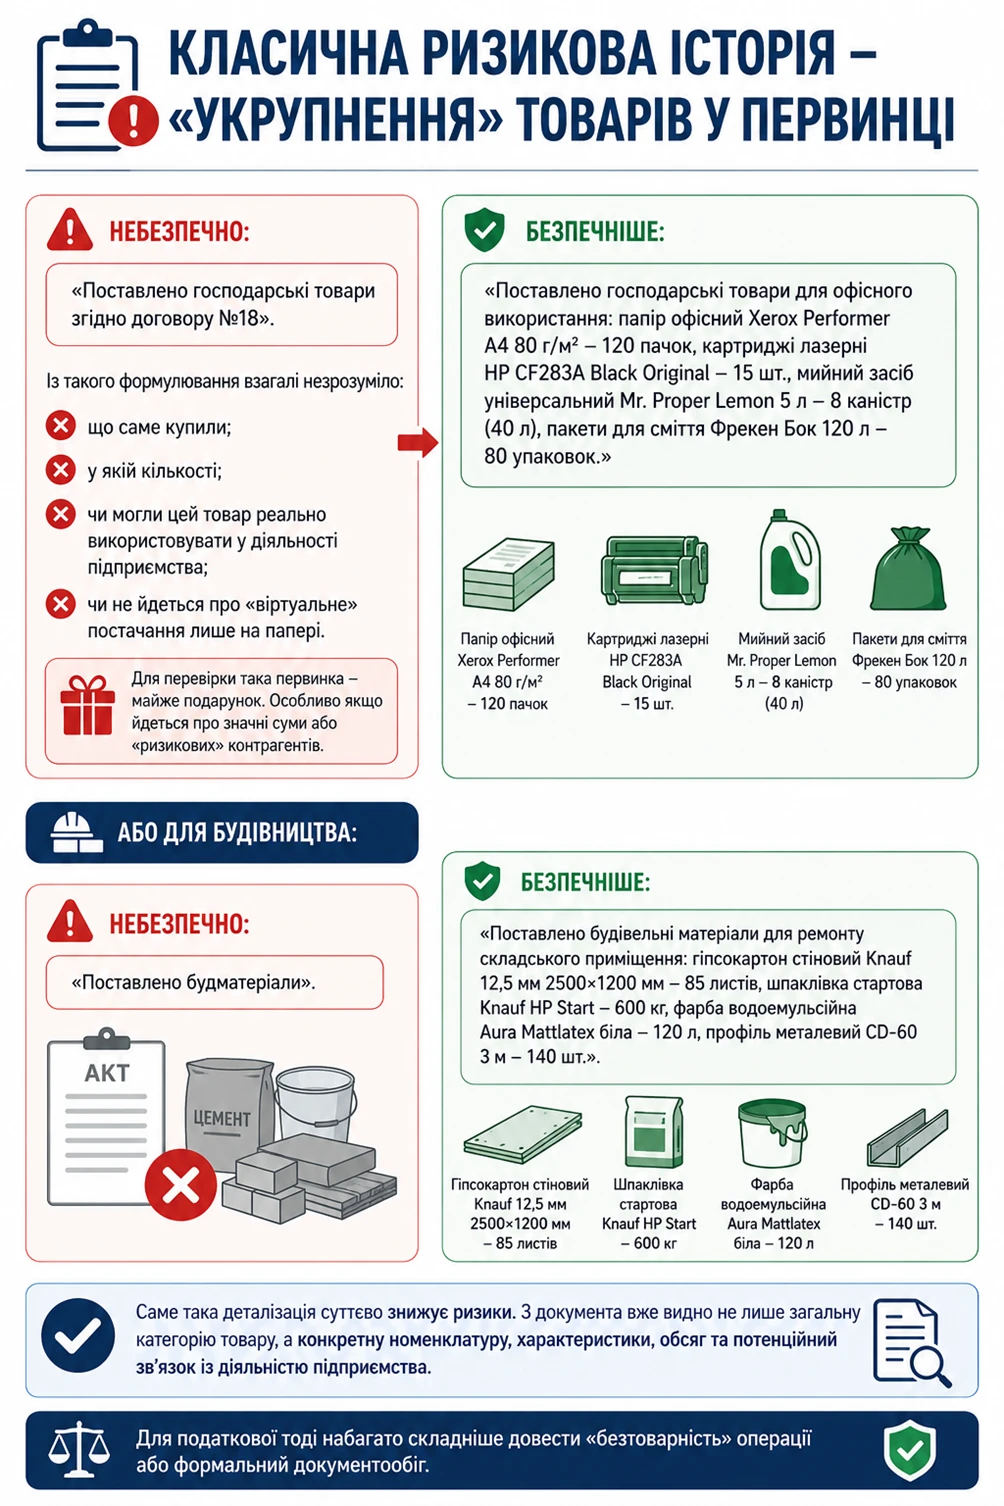
Не менш типова помилка – надмірне «укрупнення» товарів. Наприклад, у документах замість конкретної номенклатури пишуть просто «господарські товари» або «будматеріали». Для бухгалтерії це інколи зручно, але для перевірки – небезпечно (див. Інфографіку 2). Були випадки, коли через неможливість ідентифікувати товари податківці трактували операції як безповоротну фінансову допомогу. Подібний підхід зустрічався, зокрема, в ухвалі ВАСУ від 15.02.2017 у справі №804/18017/14.
Інфографіка 2
Чи можна одним документом оформити кілька операцій
Ще одна поширена дискусія – чи можна одним документом оформити кілька операцій. Наприклад, продаж товару і послуги доставки.
Безпечніше робити окремо накладну і окремо акт на транспортні послуги. Але бізнес давно намагається скорочувати документообіг. І тут є робочий компроміс: якщо в договорі та обліковій політиці передбачити можливість відображення доставки окремим рядком у видатковій накладній, ризики значно зменшуються.
Насправді податківців найчастіше хвилює не форма документа, а можливість зрозуміти суть операції. Якщо документ дозволяє чітко ідентифікувати, що продали, кому, коли і за які гроші – це вже половина успіху.
Як працювати з електронною первинкою і чи можна змішувати онлайн-формат із паперовим
Після масового переходу бізнесу на електронний документообіг (ЕДО) у бухгалтерів постійно виникають однакові запитання: чи обов’язково прописувати електронний документообіг у договорі, чи можна частину документів залишити паперовими, чи потрібно друкувати електронну первинку і що взагалі вважається оригіналом.
Почнемо з головного: електронний документ – це повноцінний оригінал документа, а не його «спрощена версія». Паперова роздруківка електронного документа – лише копія. Це випливає із Закону №851 та ст. 9 Закону про бухоблік.
При цьому законодавство давно дозволяє повноцінно працювати через ЕДО. Ст. 14 Закону №851 говорить: електронний документообіг може здійснюватися як на підставі договору, так і безпосередньо на підставі законодавства. Тобто окремий пункт про ЕДО в договорі бажано мати, але це не є критичною умовою.
Увага! КЕП має ту саму юридичну силу, що й власноручний підпис (ч. 6 ст. 18 Закону України від 05.10.2017 №2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги»), а юридичну силу електронного документа не можна заперечувати лише через його електронну форму (ст. 8 Закону №851)
Але на практиці є нюанс. Якщо порядок ЕДО між сторонами не погоджений, контрагент цілком може наполягати на паперових документах. Причина проста – діє принцип свободи договору (ст. 3, 6, 627 Цивільного кодексу України). Саме тому правила обміну документами краще одразу фіксувати в договорі або окремій угоді.
Ще один популярний міф – що всю електронну первинку потрібно друкувати «для безпеки». Насправді Положення №88 уже давно не вимагає постійного друку електронних документів. Паперові копії виготовляють лише на вимогу контролюючих органів, правоохоронців або контрагентів. І це будуть саме копії, а не оригінали.
Водночас електронна первинка не звільняє від звичайних вимог до документів. У ній так само мають бути зрозумілий зміст операції, нормальна номенклатура, можливість ідентифікувати учасників операції та її результат. Якщо в електронному акті написано просто «послуги» або «госптовари», ризики будуть ті самі, що й у паперовій первинці.
Важливо! ЕДО – це не «або все електронне, або все паперове». Законодавство дозволяє комбінувати формати. Наприклад, з одними контрагентами можна працювати через ЕДО, а з іншими – на папері. Ба більше, навіть з одним контрагентом частина документів може бути електронною, а частина – паперовою. Наприклад, акти – через ЕДО, а накладні – у паперовому вигляді. Заборони на це немає
Також допускається існування одночасно електронного та паперового варіанту документа. Якщо документи ідентичні за змістом, кожен із них матиме юридичну силу оригіналу (ч. 3 ст. 7 Закону №851).
Але тут важливо не створити хаос у документообігу. Правила діловодства не допускають одночасного «руху» одного й того самого документа у двох паралельних процесах – паперовому та електронному (п. 2 гл. 1 розд. IIІ Правил організації діловодства та архівного зберігання документів у державних органах, органах місцевого самоврядування, на підприємствах, в установах і організаціях, затверджених наказом Мін’юсту від 18.06.2015 №1000/5):
Не допускається одночасного проходження одного і того самого документа в електронній і паперовій формі.
Тобто комбінувати формати можна, але без дублювання одного документа в роботі одразу в двох системах.
І ще один практичний момент, через який часто хвилюються бухгалтери: частину реквізитів документа сформувала програма, а частину дописали вручну. Це не проблема. Законодавство не вимагає, щоб усі реквізити створювалися одним способом. Головне – щоб документ дозволяв ідентифікувати операцію та її учасників.
Тому документ, який частково сформований автоматично, а частково заповнений вручну, не втрачає юридичної сили. Так само допускаються й виправлення в паперових документах коректурним способом, навіть якщо сам документ був сформований через програму автоматизації.
Чи можна використовувати копії документів замість оригіналів
І нарешті – одна з найболючіших тем: копії документів.
Багато бухгалтерів досі живуть із переконанням: немає оригіналу – немає витрат. Насправді законодавство не настільки категоричне.
Податковий кодекс не говорить, що підтвердженням господарської операції можуть бути винятково оригінали. Більше того, п. 44.7 ПКУ передбачає можливість подання копій документів до контролюючого органу.
Суди також неодноразово наголошували: головне – не сам папірець, а можливість встановити реальність операції. Якщо копія достовірно відтворює оригінал і немає спору щодо самої операції, вона може бути доказом.
Особливо це актуально для електронних документів. Якщо готель або сервісний центр формує електронний чек чи квитанцію, їх паперова роздруківка фактично вже є копією. І податківці змушені це визнавати.
Але тут важливий практичний момент: якщо оригінал втрачено, бухгалтеру краще не обмежуватися лише копією. Варто зібрати додаткові підтвердження: банківські виписки, листування, акти звірки, товарно-транспортні документи, електронні листи, скріншоти з електронних сервісів.
Бо сучасна податкова перевірка – це вже давно не перевірка «галочок» у документах. Це оцінка реальності бізнес-процесу загалом.
І головне, що варто пам’ятати: ідеальної первинки не існує. Судова практика останніх років показує, що самі лише формальні помилки не повинні автоматично знищувати право на витрати чи податковий кредит. Але лише за умови, що операція реально була, а бізнес може це довести.
Тому сьогодні хороший бухгалтер – це вже не просто людина, яка правильно заповнила акт. Це людина, яка вміє заздалегідь побачити, де документ може викликати питання через рік під час перевірки.
Висновки
- Податківці перевіряють уже не лише наявність первинки, а логіку і реальність самої операції, тому формально правильного документа інколи недостатньо.
- Найризиковіші місця первинки – дати, підписи, нечіткий зміст послуг, непідтверджені повноваження підписантів і «узагальнені» номенклатури.
- Найкращий захист бізнесу – не ідеальний шаблон документа, а система: накази про повноваження, продумана облікова політика, зрозумілий документообіг і додаткові докази реальності операцій.
Шаблони та зразки документів:
Внутрішній первинний документ (акт)
Акт відображення витрат (до отримання первинних документів)
Положення про електронний документообіг ТОВ
Положення про організацію внутрішнього електронного документообігу
Наказ про організацію ведення документообігу в електронній формі
Наказ про використання електронного документообігу в господарській діяльності ТОВ
Додаткова угода про перехід на електронний документообіг
Наказ про делегування права підпису первинних документів та договорів
Читайте більше:
Первинні документи на підприємстві
Помилки у первинці: який їхній вплив на визнання реальності госпоперацій
Первинка за договором поставки: де бізнес найчастіше спотикається, а податкова ловить
Факсиміле у документах: коли (не)дозволено та як уникнути ризиків
Нереальні господарські операції
Нереальність операцій: теорія і практика
Недоліки первинних документів як підстава для ухилення від виконання договору
Первинні документи важливіші за договір – позиція Верховного Суду
Контрагент без працівників і транспорту: суд визнав господарські операції нереальними
Делегування права підпису: правила, зразки та практичні поради
Заміна бухгалтера під час його відпустки: варіанти та ризики
ФОП
11.10.2026
Реєстрація потужностей Держпродспоживслужби та медогляд для кондитера-ФОП 2 групи на дому у 2026 році
Планується реєстрація ФОП 2 група, діяльність кондитерська справа на дому. Чи потрібно реєструвати виробничі потужності, якщо діяльність буде вестись на дому за адресою реєстрації ФОП? Чи потрібна медична книжка?
Сумісництво, суміщення
11.10.2026
Надання та оплата додаткового дня відпочинку за донацію крові працівнику-суміснику у 2026 році
Працівник надав довідку за донацію крові. Він працює за сумісництвом на дочірньому підприємстві. Коли він візьме цей день відпустки за основним місцем роботи, чи можна таку відпустку надати за сумісництвом?
Державний нагляд
11.10.2026
Заборона на куріння в громадських місцях: що передбачає законодавство України
В Україні закон забороняє куріння тютюнових виробів, використання електронних сигарет, кальянів і пристроїв для нагрівання тютюну в низці громадських місць. Обмеження поширюються, зокрема, на заклади охорони здоров’я й освіти, ресторани, державні установи, громадський транспорт, зупинки, вокзали, ліфти та дитячі майданчики
Працевлаштування, переведення
11.10.2026
Ринок праці у 2026 році: як змінюються навчання, пошук роботи та вимоги роботодавців
У 2026 році ринок праці змінюють п’ять тенденцій: персоналізоване навчання, активніше використання штучного інтелекту, глобальна мобільність, розвиток м’яких навичок і короткі перерви для відновлення концентрації. Служба зайнятості розповіла, як ці зміни впливають на пошук роботи, професійне навчання та підходи роботодавців
Медицина
11.10.2026
Очне протезування за Програмою медичних гарантій: куди звертатися та як отримати послугу у 2026 році
Військові та цивільні, які зазнали травм очей унаслідок війни, можуть безоплатно пройти обстеження, лікування та очне протезування за Програмою медичних гарантій. Допомогу надають 29 регіональних і 9 екстериторіальних медзакладів
Дозвілля
11.10.2026
Отруєння грибами: 5 правил безпечного збирання, купівлі та приготування
Дикорослі гриби потребують особливої обережності під час збирання, купівлі та приготування, адже помилка може призвести до серйозного отруєння. Розповідаємо, яких правил дотримуватися, чому не варто купувати гриби на стихійних ринках і що перевірити на упаковці та в умовах зберігання продукту
Судова практика
11.10.2026
Не пропустити судове засідання: де перевірити дату, час і стан розгляду справи
Дізнатися дату й час судового засідання, перевірити стан розгляду справи та знайти оприлюднене судове рішення можна онлайн. Пояснюємо, як користуватися «Дією», сервісами порталу «Судова влада України» та Єдиним державним реєстром судових рішень, а також що робити, якщо потрібної інформації немає
Е-сервіс
10.10.2026
Бронювання в Дії недоступне: портал на технічних роботах 10 жовтня
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу

Особи з інвалідністю
10.10.2026
Медзаклади, перевірте норматив 2%! Офіційна позиція Мінсоцполітики!
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
ФОП
10.10.2026
ФОП переказав гроші на особисту картку: як їх повернути на рахунок без повторного оподаткування
ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Заробітна плата
10.10.2026
Розрахункові листи працівникам у 2026 році: чи можна надавати раз на місяць та які штрафи за їх відсутність
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
Бронювання, критичність
10.10.2026
Бронювання працівників оборонних підприємств: Мінекономіки пропонує ліміт у 85%
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Заборгованість
10.10.2026
Єдине житло боржника: з 23 жовтня 2026 року поріг захисту зросте до 50 МЗП
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Державний нагляд
10.10.2026
7 225 грн за одну форель: Держрибагентство нагадало про заборону вилову
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Зміни у законодавстві
10.10.2026
Колективне управління авторськими правами: Мінекономіки готує зміни до законодавства
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
Е-сервіс
10.10.2026
«Я не робот» – пастка для користувачів: CERT-UA попередила про вірус
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Е-сервіс
10.10.2026
Європротокол у Дії: як оформити ДТП без виклику патрульних
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
Військовий облік
09.10.2026
«Вас розшукує ТЦК» у «Резерв+» за чинної відстрочки: що пояснили в Міноборони
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку