Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Поріг суттєвості відіграє ключову роль у бухгалтерському обліку: від його правильного визначення залежить прозорість фінансової звітності та довіра до неї. Ця публікація допоможе розібратися, які вимоги встановлюють норми, як документально закріпити суттєвість та чому грамотний підхід до цього питання захищає від зайвих запитань податківців і аудиторів
У бухгалтерському обліку неможливо відображати абсолютно всі дрібниці. Надмірна деталізація лише ускладнила б звітність і зробила її громіздкою для користувачів. Саме тому виникає поняття суттєвості – своєрідного «фільтра», що дає змогу відокремити справді важливу інформацію від другорядної. Якщо показник може вплинути на рішення інвестора, кредитора, податківця чи власника бізнесу, – він суттєвий і має бути відображений у звітності. Якщо ж ні, його можна подати спрощено або навіть опустити. Отже, суттєвість – це гарантія того, що фінансова інформація буде і повною, і зрозумілою, без зайвих «шумів».
Поріг суттєвості – це практичний інструмент, який визначає межу, від якої інформація вважається важливою. Він допомагає бухгалтеру приймати щоденні рішення: чи варто виправляти помилку, деталізувати витрату, розкривати певний показник у Примітках. Завдяки чітко встановленому порогу фінансова звітність стає не лише правдивою, а й корисною для аналізу. Адже користувачі отримують концентровану інформацію, яка реально впливає на їхні дії, а не губиться серед другорядних цифр
Наведемо приклади:
Саме тому важливо встановлювати поріг суттєвості, виходячи з розмірів і особливостей підприємства. Для одних сума може бути «мізером», а для інших – сигналом для прийняття стратегічних рішень.
Суттєвість є невід’ємною складовою принципу правдивого та неупередженого подання звітності, адже саме вона визначає, які показники дійсно відображають реальний фінансовий стан підприємства. Завдяки цьому досягається баланс між повнотою та зрозумілістю даних, а користувачі отримують не лише точні цифри, а й справжню картину, здатну вплинути на їхні управлінські рішення.
Отже, суттєвість в обліку – це як прибирання вдома перед гостями: ви не витрачаєте час, щоб витерти кожну порошинку на шафі, але обов’язково наведете лад у вітальні й на кухні, бо саме це справить враження і вплине на думку гостей. Так само й у звітності – важливо показати головне, а дрібниці не завжди мають значення.
Поняття суттєвості закріплене як у національних стандартах бухгалтерського обліку, так і в міжнародних нормах.
У п. 3 НП(С)БО 1 «Загальні вимоги до фінансової звітності», затвердженого наказом Мінфіну від 07.02.2013 №73, визначено, що фінансова звітність має правдиво відображати фінансовий стан і результати діяльності, а суттєва інформація має бути розкрита окремо. Конкретні акценти на суттєвості зустрічаються і в інших стандартах (наприклад, щодо запасів, доходів, витрат).
Натомість у Концептуальній основі фінансової звітності суттєвість визначена як характеристика, що робить інформацію корисною для користувачів: показник є суттєвим, якщо його пропуск чи викривлення можуть вплинути на економічні рішення. Також вимоги щодо суттєвості містять IAS 1 від 01.01.2012 «Подання фінансової звітності» та інші стандарти, які передбачають розкриття окремих показників залежно від їх значущості.
Суттєвість – це загальне поняття, яке означає важливість інформації для користувачів фінансової звітності. Іншими словами, це характеристика даних: наскільки їх відсутність чи спотворення може вплинути на рішення інвестора, власника, кредитора чи податківця.
Поріг суттєвості – це кількісна або якісна межа, яку підприємство встановлює, щоб на практиці визначати, які показники є суттєвими. Це своєрідний «інструмент вимірювання» суттєвості, закріплений у наказі про облікову політику (наприклад, 2% від активів або 10 000 грн на операцію)
Тобто, суттєвість – це принцип, а поріг суттєвості – його конкретне вираження у цифрах чи правилах.
Поріг суттєвості підприємство визначає самостійно – зазвичай як відсоток від активів, доходів чи капіталу, або як фіксовану суму, що відображає масштаби та особливості його діяльності.
Якщо компанія тільки розпочала діяльність і ще не має значних доходів, у своїй обліковій політиці вона може встановити такі підходи:
Ще є досить розповсюдженою ситуація, коли підприємство встановлює у своїй обліковій політиці, що поріг суттєвості для фінансової звітності становить 5% від суми чистого прибутку або 2% від валюти балансу (залежно від того, яка сума є більш релевантною). Якщо річний чистий прибуток підприємства становить 2 000 000 грн, то поріг суттєвості за цим критерієм дорівнюватиме 100 000 грн. Це означає: якщо помилка, коригування чи витрата менша за 100 000 грн, її можна вважати несуттєвою і не відображати окремо у примітках до звітності. Якщо ж сума більша – вона суттєва і має бути розкрита.
Для операційної діяльності підприємство може встановити додатковий поріг, наприклад: витрати понад 10 000 грн за однією статтею вважати суттєвими та показувати окремо у фінансовій звітності.
Наприклад, поріг суттєвості може бути зазначений наступним формулюванням в певному еквіваленті:
При складанні фінансових звітів визначити величину суттєвості статті в розмірі одна тисяча грн.
Поріг суттєвості визначає саме підприємство у своїй обліковій політиці.
Відповідальність за його встановлення несе керівник підприємства, адже саме він затверджує наказ про облікову політику. При цьому бухгалтерська служба (або головний бухгалтер) готує обґрунтовані пропозиції щодо критеріїв і розмірів порогу, виходячи з масштабів та специфіки діяльності (див. Додаток 1).
Додаток 1
Зразок чекліста бухгалтера щодо роботи із суттєвістю

Аудитори чи податкові органи не встановлюють поріг суттєвості, але можуть перевіряти, чи він визначений, чи застосовують його послідовно, чи він відповідає масштабам діяльності підприємства та чи він не спотворює фінансову звітність.
Визначений підприємством поріг суттєвості обов’язково має бути закріплений у внутрішніх документах.
Зазвичай це робиться через наказ (розпорядження) про облікову політику, де передбачають окремий розділ «Поріг суттєвості» із зазначенням методів і бази розрахунку, наприклад відсоток від активів, доходу чи капіталу, фіксована сума або комбінація критеріїв (див. Додаток 2).
Додаток 2
Зразок Наказу «Про затвердження облікової політики підприємства» (витяг) – розділ про поріг суттєвості

У цьому ж розділі можна визначити додаткові критерії для окремих статей, зокрема витрат, запасів чи доходів. Якщо в процесі діяльності підприємства відбуваються істотні зміни, наприклад суттєве зростання або зменшення активів чи доходів, поріг суттєвості можна скоригувати. Для цього видають окремий наказ керівника про внесення змін до облікової політики. Крім того, у примітках до фінансової звітності обов’язково розкривають інформацію про встановлений поріг суттєвості та порядок його застосування, щоб користувачі звітності розуміли логіку формування показників.
Розберемо на прикладах, як саме працює поріг суттєвості у різних господарських ситуаціях. Нехай поріг суттєвості визначено в сумі 1000 грн, тоді:
Виправлення помилки у звітності | Підприємство знайшло арифметичну помилку у витратах на 700 грн, тоді як поріг суттєвості за обліковою політикою становить 1000 грн. Для фінансової звітності ця помилка вважається несуттєвою, тому звітність не перероблюють. Але у внутрішньому обліку бухгалтер усе одно може її виправити, щоб зберегти порядок у регістрах |
Витрати на канцелярію | Загальні адміністративні витрати за місяць – 50 000 грн. Серед них – закупівля ручок та блокнотів на 600 грн. Оскільки сума менша за поріг (1000 грн), у звітності її відображають узагальнено як «адміністративні витрати» без деталізації |
Документ на суму менш порогу відсутній | Під час перевірки виявлено, що відсутня накладна на пальне на 500 грн. З погляду фінзвітності – несуттєво, але для податкового обліку все одно ризик: ДПС може не визнати ці витрати у декларації. Тому документування обов’язкове, навіть на «дрібні» суми |
Розкриття у примітках до фінансової звітності | Підприємство отримало та узгодило штраф на 900 грн. Сума менша за поріг 1000 грн, тому в примітках його не розкривають окремо, а включають до загальних витрат. Але якби штраф був 1200 грн – його показали б окремим рядком у примітках |
Шаблони та зразки документів:
Наказ про встановлення межі суттєвості облікової інформації
Наказ про облікову політику ТОВ
Наказ про облікову політику неприбуткової організації
Наказ про облікову політику виробничого підприємства
Наказ про облікову політику комунального підприємства
Наказ про облікову політику сільськогосподарського підприємства
Наказ про облікову політику в ІТ-сфері
Читайте більше:
Облікова політика підприємства: 7 порад для ідеальності
Як облікова політика може захистити платника під час перевірки
Баланс (Звіт про фінансовий стан) за формою №1
Звіт про фінансові результати (Звіт про сукупний дохід) за формою №2
Звіт про рух грошових коштів (за прямим методом) за формою №3
Звіт про рух грошових коштів (за непрямим методом) за формою №3-н
Звіт про власний капітал за формою №4
Примітки до фінансової звітності за формою №5
Фінансовий звіт малого підприємства за формами №1-м, 2-м
Фінансова звітність мікропідприємства за формами №1-мс, 2-мс
Облікова політика – сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності. Пропонуємо Вам безкоштовне рішення для полегшення завдання з підготовки документа та мінімізації податкових ризиків – Конструктор Облікова політика
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?
На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?
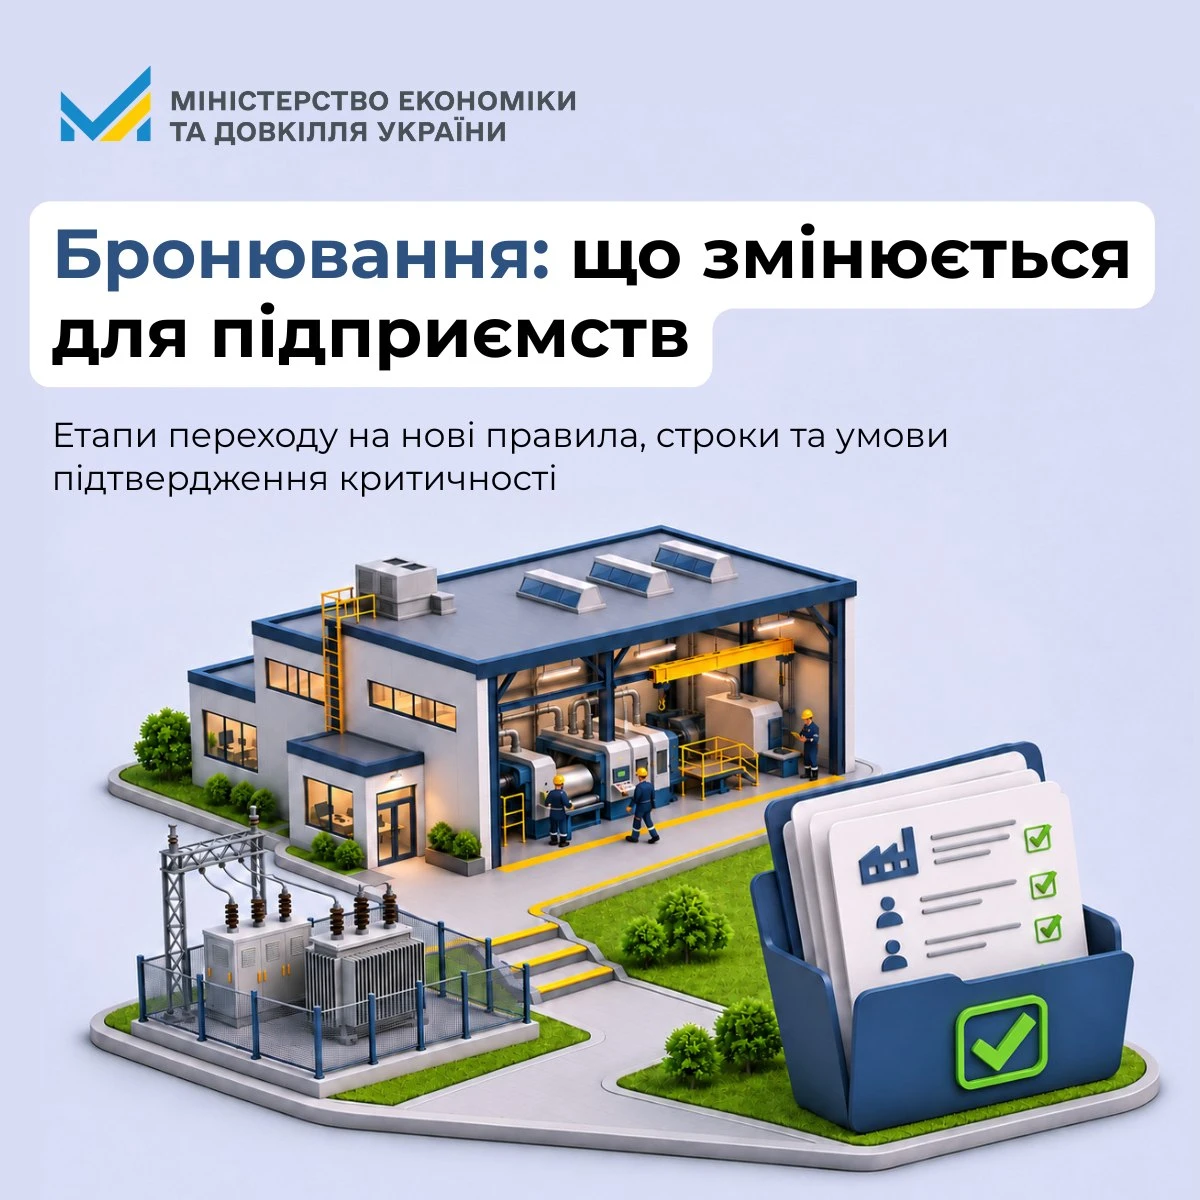
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці
На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра
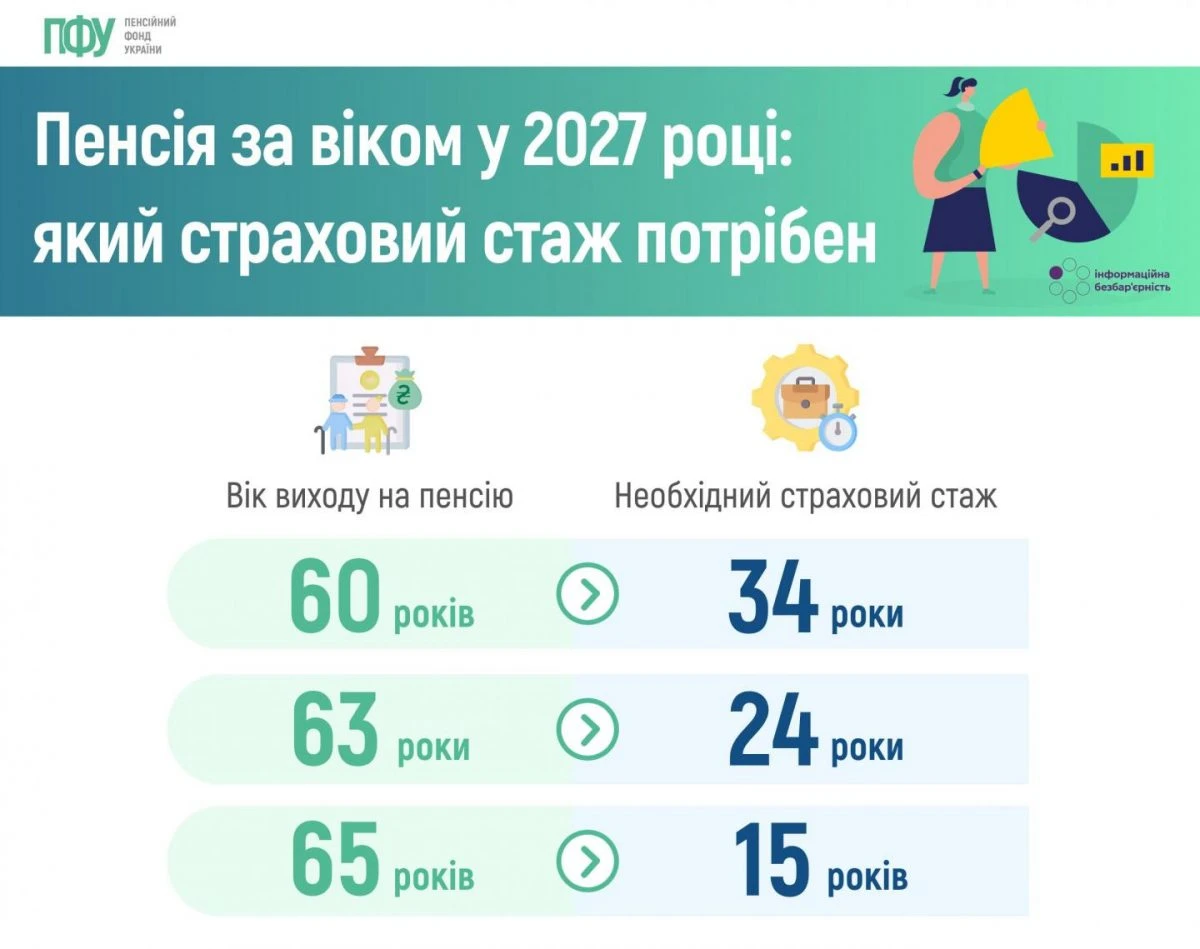
Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж
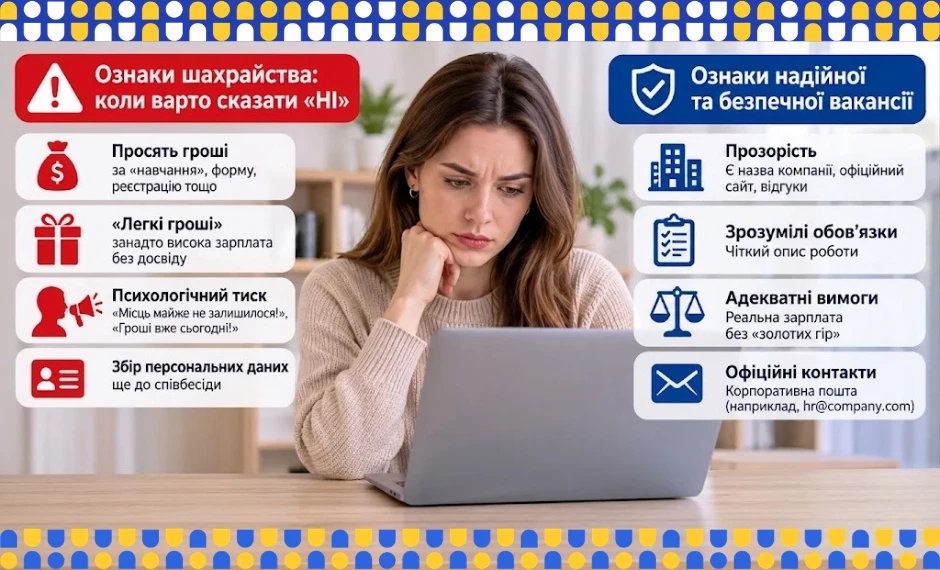
Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди
Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів
Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки
Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів