7DAY – знижки до -70% та розіграші!
Святкуйте 12-річчя 7eminar та отримуйте максимум вигоди!
Підсумки тижня
18.09.2026
З 2027 мінімалка 9546 грн: ЄСВ, зарплата, бронювання. До 9 листопада – потрійний звіт щодо «інвалідного» внеску. Підсумки тижня 14.09-18.09.2026
У випуску: як зміняться зарплатні виплати, податкове навантаження та індексація у 2027 році, які нові ліміти й податки чекають на ФОПів, чи зростуть ПДВ і акциз на пальне, коли та за які періоди подавати нарешті затверджений новий звіт щодо працевлаштування людей з інвалідністю, які права матиме працівник при затримці зарплати понад 15 днів, що зміниться у правилах оформлення первинки, якою має бути ІПК від ДПС, кого перевірить ПФУ у IV кварталі та яка відповідальність загрожує «дропам» за передачу своїх карток і рахунків
- 7350 грн «на руки» та 11 646 грн витрат роботодавця на працівника: зарплати 2027 року
- ФОПам підняли планку, але виставили більший рахунок: нові ліміти й податки на 2027 рік
- ПДВ 21% і акциз на пальне +4%: заради 131 млрд грн можуть підняти податки
- До 9 листопада – потрійний звіт щодо «інвалідного» внеску: Мінфін нарешті затвердив форму
- 15 днів затримки зарплати: роботодавцю – борг + пеня, працівнику – право на «стоп»
- Факсиміле під питанням, власні форми первинки – за новими правилами: Мінфін змінює Положення №88
- ДПС більше не відбудеться цитатами ПКУ: ВС поставив три умови для ІПК
- 10 днів на підготовку: ПФУ показав плани перевірок роботодавців на IV квартал
- Картка «за 500 грн», рахунок «на хвилинку» – і до 170 тисяч штрафу чи 6 років тюрми: Рада взялася за «дропів»
7350 грн «на руки» та 11 646 грн витрат роботодавця на працівника: зарплати 2027 року
Бюджет-2027 уже в Раді, а разом із ним – нові соціальні стандарти, які з 1 січня позначаться на зарплатах, ЄСВ, лікарняних, декретних, добових та навіть трудових штрафах. Кабмін зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», і закладені в ньому мінімальна зарплата та прожитковий мінімум повністю відповідають показникам, які уряд затвердив у Бюджетній декларації (постанова КМУ від 17.06.2026 №793).
Головна цифра для зарплат – 9546 грн на місяць, або 57,5 грн за годину. Працівник, який отримує мінімальну зарплату, після утримання ПДФО та військового збору матиме 7350,42 грн «на руки». А роботодавцю такий працівник обійдеться у 11 646,12 грн разом із єдиним внеском 22%. Оклад працівника І тарифного розряду Єдиної тарифної сітки становитиме 3819 грн.
Прожитковий мінімум теж зросте. На одну особу він становитиме 3559 грн, для дітей до 6 років – 3124 грн, від 6 до 18 років – 3895 грн, для працездатних – 3691 грн, а для осіб, які втратили працездатність, – 2878 грн. Окремо встановлять 2331 грн для розрахунку окладів прокурорів окружних прокуратур, частини працівників державних органів, податкових і митних органів.
І тут уряд готує ще одну велику зміну: більшість соціальних виплат хочуть відв’язати від прожиткового мінімуму. Замість прив’язки до розрахункової цифри планують встановлювати конкретні суми або єдину базову допомогу. Пояснюють це тим, що нинішній прожитковий мінімум не відповідає реальним потребам людей. Але для таких змін потрібна підтримка парламенту.
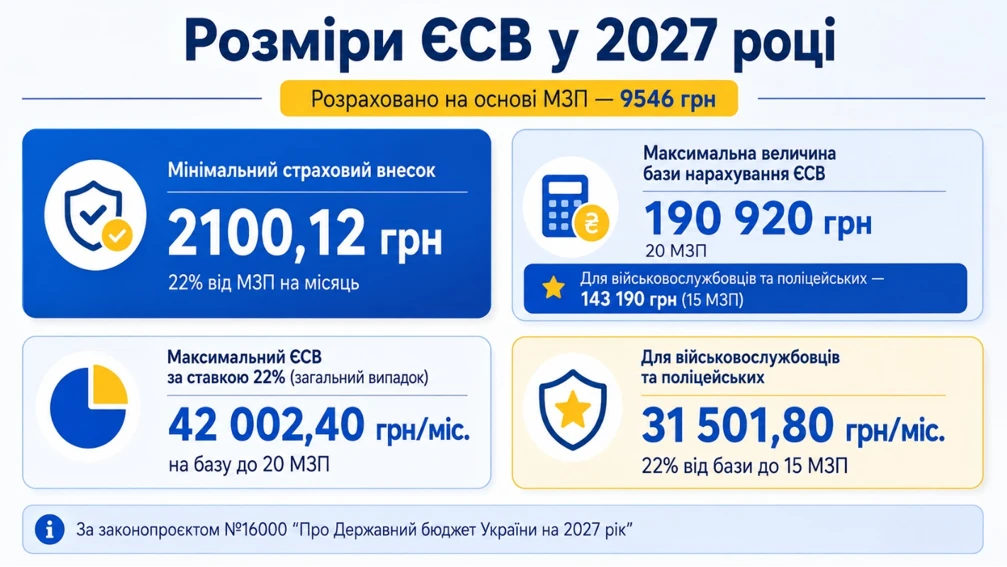
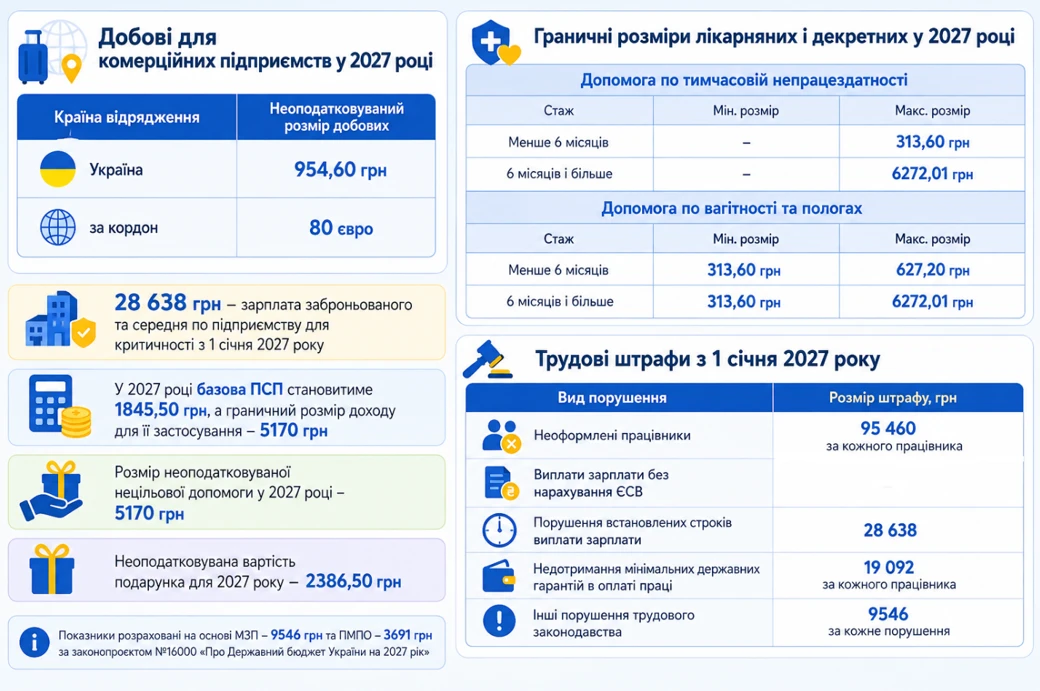
А бухгалтеру нові соціальні стандарти принесуть цілий шлейф перерахунків. Вони вплинуть на єдиний внесок і зарплатні виплати, мінімальні та максимальні лікарняні й декретні, добові, доплату до мінімальної зарплати, податкову соціальну пільгу та граничний дохід для неї, трудові штрафи, а також зарплатні критерії для критичності й бронювання тощо (див. Інфографіки 1, 2).
Інфографіка 1
Інфографіка 2
Окремий сюрприз – індексацію у 2027 році планують почати з нового аркуша: груднева сума 2026 року не переноситиметься, а січень стане новою точкою відліку. Водночас комерційні підприємства можуть передбачити збереження таких виплат власним коштом, якщо закріплять це у локальному акті.
Конкретні цифри та готові розрахунки – у наших матеріалах:
- Мінімальна заробітна плата у 2027 році
- Мінімальна зарплата – 2027: скільки отримуватиме працівник «на руки»
- Мінімалка, прожитковий мінімум, ЄТС та індексація: бюджет – 2027
- Прожитковий мінімум у 2027 році
- Добові на відрядження 2027
- Обмеження розміру лікарняних та декретних у 2027 році
- Доплата до мінзарплати: як розраховувати в 2027 році
- Податкова соціальна пільга у 2027 році: розміри, умови та граничний дохід
- Нові розміри трудових штрафів у 2027 році: скільки доведеться заплатити роботодавцям
- 28 638 грн – зарплата заброньованого та середня по підприємству для критичності з 1 січня 2027 року
- Індексація-2027: перехідних сум не буде – чергове «обнулення» та новий відлік
А поки 2027-й готує нові цифри й правила, про те, що вже чекає бухгалтерів і кадровиків цієї осені, поговоримо 22 вересня в етері «Вересневі зміни для бухгалтера та кадровика: оплата праці, новий звіт і внесок за осіб з інвалідністю & Звіряння та перевірки ТЦК, експертне бліц-інтерв’ю з гарячих кадрових питань»
ФОПам підняли планку, але виставили більший рахунок: нові ліміти й податки на 2027 рік
ФОПам у 2027 році доведеться платити більше: зростуть єдиний податок, військовий збір та ЄСВ, хоча разом із цим піднімуться і допустимі ліміти доходу. Причина – збільшення мінімальної зарплати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн із 1 січня 2027 року. Такі показники закладені в Держбюджеті на 2027 рік (законопроєкт №16000).
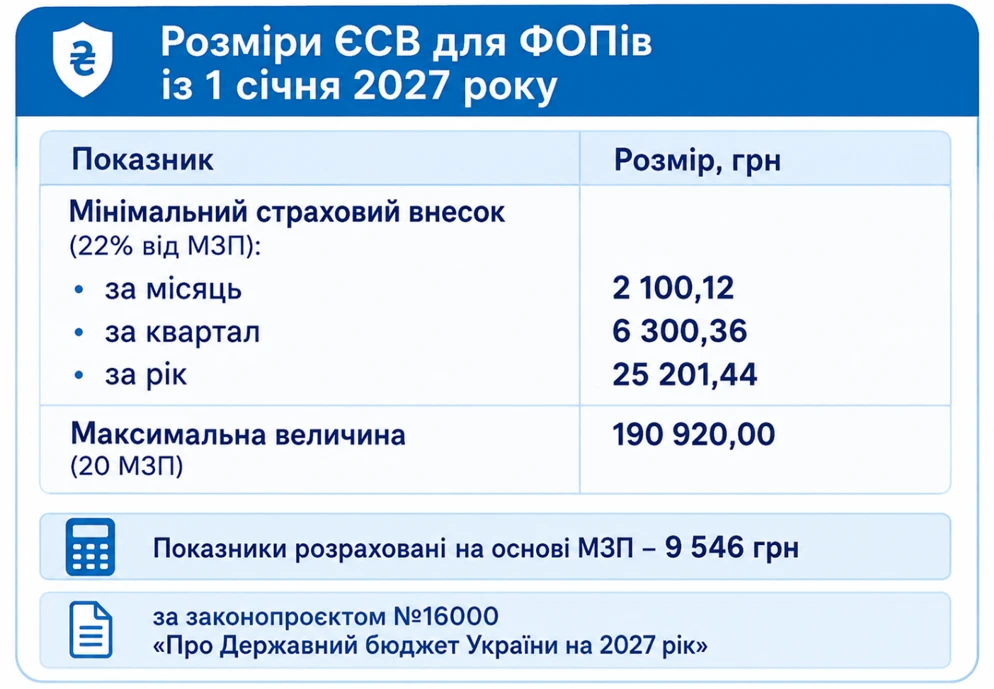
Для всіх підприємців мінімальний ЄСВ становитиме 2100,12 грн, а максимальна сума ЄСВ за рік – 25 201,44 грн (див. Інфографіку 3).
Інфографіка 3
Військовий збір для спрощенців першої, другої і четвертої груп – 954,60 грн.
Максимальний єдиний податок на місяць дорівнюватиме:
- для першої групи – 369,10 грн;
- для другої групи – 1909,20 грн.
Загальне навантаження в результаті складе
- для першої групи – 3423,82 грн щомісяця або 41 085,84 грн на рік;
- для 2 групи – 4963,92 грн на місяць і 59 567,04 грн на рік.
У третьої групи ставки єдиного податку та військзбору залишаються незмінними.
Одночасно єдинникам дадуть більше простору за доходом:
Група єдинників | Річний ліміт доходу |
Перша | 1 594 182 грн |
Друга | 7 961 364 грн |
Третя | 11 140 182 грн |
Отже, у 2027-му податковий рахунок зросте, але й «стеля» доходу стане вищою.
Та самими новими сумами справа не закінчується: є звільнення від ЄСВ, строки сплати та інструмент для розрахунку саме свого податкового навантаження на наступний рік. Про це все – у статтях:
- Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
- ЄСВ для ФОП у 2027 році: хто (не)сплачує, строки сплати, розмір
- ЄСВ для ФОП у 2027 році
- ФОП у 2027 році: скільки доведеться платити єдиного податку та який буде ліміт доходу
25 вересня на Великому семінарі «ФОП закриває ІІІ квартал & 14 листопада – нові ліміти, збільшення податків 2027, фінмоніторинг і перевірки ДПС, що потрібно встигнути перевірити» розберемо, як підготуватися до нових фінансових правил і уникнути зайвих ризиків
ПДВ 21% і акциз на пальне +4%: заради 131 млрд грн можуть підняти податки
ПДВ можуть підняти до 21%, а акциз на пальне – ще на 4%: саме такими податковими змінами можуть шукати понад 131 млрд грн для фінансування видатків у 2027 році. Про це говорить аналіз проєкту Держбюджету-2027, який уже зареєстрований у Верховній Раді (законопроєкт №16000).
Утім потрібні додаткові надходження можуть з’явитися, якщо парламент окремо внесе зміни до Податкового кодексу України (далі – ПКУ). Водночас нових ставок у самому бюджетному законопроєкті немає, а деякі чиновники називають таке підвищення малоймовірним.
Паралельно Мінекономіки обговорює ще радикальніший варіант – ПДВ 21–21,5% для наповнення спеціального фонду підтримки бізнесу. Ідея виникла на тлі посилення атак на підприємства. Концепція фонду передбачає компенсацію збитків основних засобів до $10 млн на одну юрособу, а сам фонд може запрацювати із січня 2027 року. Орієнтовний обсяг – $3–4 млрд, із яких $1 млрд має дати держава, а $2–3 млрд – донори. Бізнес, який претендуватиме на максимальні $10 млн покриття, має внести 2%, тобто $200 тис.
Серед можливих джерел також називають продовження 50% податку на прибуток банків та оподаткування цифрових платформ – разом це може дати 52,5 млрд грн. Ще майже 12 млрд грн очікують від закону про посилки, який пройшов уже перше читання. Поки що це дискусія, а не ухвалене підвищення податків.
Крім цього, в проєкті закладено прогнозний курс долара до гривні: 47,1 у середньому за 2027 рік і 48,3 на кінець року. Та знову ж таки – це бюджетний розрахунок, а не гарантований курс.
Поправки до бюджету депутати можуть подати до 1 жовтня, перше читання очікується наприкінці жовтня.
До 9 листопада – потрійний звіт щодо «інвалідного» внеску: Мінфін нарешті затвердив форму
Понад пів року звіт був у статусі «ось-ось», а тепер його нарешті затвердили – і бухгалтерам може знадобитися одразу три звіти за 2026 рік до 9 листопада. Мінфін наказом від 25.08.2026 №453 ввів форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю.
Якщо наказ набере чинності у вересні, за ІІІ квартал звітуємо до 9 листопада, а разом із ним у цей самий строк подаємо звіти за І та ІІ квартали. Прострочення попередніх звітів штрафом не каратимуть, якщо вкластися у новий строк.
Квартальну форму подають роботодавці та платники внеску, причому виконання нормативу саме по собі від звіту не звільняє. Але є важливий нюанс: роботодавець, який не є платником внеску, заповнює лише реквізитну частину, без таблиці та рядка 09.
Нагадаємо, що платник внеску – роботодавець із СКШП від 8 осіб, який не виконав норматив; у формі окремо передбачені категорії для роботодавців із СКШП 8–25, понад 25 працівників та спеціалізованих підприємств.
Джерелом даних для звіту мають бути первинні бухгалтерські документи, а сама форма не повинна підміняти чи дублювати їх.
Штраф за неподання, несвоєчасне подання або звітування не за встановленою формою – 170 грн.
Детально новий звіт, його структуру та приклади заповнення розглянули у матеріалах:
- Звіт про працевлаштування осіб з інвалідністю: форму затверджено наказом №453
- Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення.
Щоб без помилок визначити суму внеску та розібратися з новими правилами звітування, 23 вересня долучайтеся до спецпроєкту «Квота 4% та нова форма звіту за 9 місяців: скільки заплатить роботодавець, якщо не виконав норматив. Рахуємо внесок і заповнюємо новий звіт»
15 днів затримки зарплати: роботодавцю – борг + пеня, працівнику – право на «стоп»
Затримали зарплату більш ніж на 15 днів – роботодавцю можуть нарахувати пеню, а працівник отримає право законно не працювати. Саме такі наслідки пропонує законопроєкт №9510, який готують до другого читання.
Якщо документ ухвалять, за прострочення зарплати роботодавця можуть зобов’язати платити пеню – не менше облікової ставки НБУ в розрахунку на рік за кожен день затримки (якщо трудовим або колективним договором не встановлено інший розмір).
Працівник при цьому зможе вимагати не лише сам борг із зарплати, а й компенсацію втрати частини доходу та пеню. Для їх стягнення пропонують спростити процедуру через судовий наказ. Для бухгалтера це означає ще більше уваги до строків виплати, документального оформлення заборгованості та розрахунків із працівниками. Бо зарплатний борг може перестати бути просто «тимчасовою затримкою» і перетворитися на додаткові фінансові зобов’язання роботодавця.
А для працівника після затримки зарплати більш ніж на 15 календарних днів після завершення місяця, за який її мають виплатити, пропонують законне право тимчасово припинити роботу. Але лише після попереднього повідомлення роботодавця. Поки законопроєкт не ухвалений, самовільно не виходити на роботу не можна – це може бути розцінено як прогул.
Разом з тим передбачили захист на випадок банкрутства роботодавця: якщо є рішення суду, але стягнути борг фактично неможливо, пропонують компенсацію у розмірі трьох середньомісячних зарплат, але не більше 12 мінімальних зарплат. Відповідний період мають зараховувати до страхового стажу.
Тобто зарплатна заборгованість може стати для роботодавця значно дорожчою, а для бухгалтера – ще однією ділянкою, де «потім розберемося» може виявитися дуже недешевим.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Факсиміле під питанням, власні форми первинки – за новими правилами: Мінфін змінює Положення №88
Факсиміле можуть прибрати з правил оформлення первинки, а вимоги до власно розроблених бланків – уточнити й фактично посилити. Такі зміни передбачає проєкт наказу, оприлюднений Мінфіном 14 вересня.
Утім ідеться саме про вилучення з Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіну від 24.05.1995 №88 (далі – Положення №88), норми про факсимільне відтворення підпису на первинних документах, а не про його заборону. Тож викидати штампи зарано. Їх використання й надалі регулюватиме Цивільний кодекс України, зокрема за письмовою згодою сторін із визначенням порядку застосування та зразками підписів. Тому бухгалтеру варто переглянути договори з контрагентами, де використовують факсиміле.
Паралельно Мінфін уточнює правила для бланків, які підприємства виготовляють самостійно. Розробляти їх, як і раніше, можна буде власноруч, але вони мають містити обов’язкові реквізити первинки або реквізити типових чи спеціалізованих форм. Додатково пропонують прямо прописати: під час створення таких бланків треба враховувати особливості оформлення окремих господарських операцій, установлені Законом України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні».
І тут важливий контекст. З 1 квітня 2026 року правила оформлення актів за послугами, роботами та орендою вже спростили. У таких актах за визначених законом умов можна не зазначати посаду і прізвище уповноваженого представника замовника, відповідального за операцію та її оформлення, а також його особистий підпис чи інші дані для ідентифікації. Тепер Мінфін хоче підтягнути під ці зміни й саме Положення №88, а також узгодити з правилами діловодства та архівного зберігання документів.
Але чи означає це, що факсиміле вже час прибирати з актів, а відсутність підпису замовника більше не проблема? І що робити зі старими шаблонами первинки та договорами, які складали за іншими правилами? Розбираємо на практичних ситуаціях і даємо бухгалтеру конкретний чекліст, що перевірити вже зараз, у статті.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
ДПС більше не відбудеться цитатами ПКУ: ВС поставив три умови для ІПК
Верховний Суд фактично поставив ДПС перед правилом: ІПК – це не «копіпаст» із ПКУ, а конкретна відповідь платнику з поясненням, як діяти на практиці (постанова ВС від 01.09.2026 у справі №160/5435/25).
Суд назвав три обов’язкові вимоги до індивідуальної податкової консультації. Відтак ІПК має:
- відповідати на конкретне запитання;
- враховувати фактичні обставини, наведені платником;
- містити правове обґрунтування і практичний висновок.
Самого цитування ПКУ недостатньо – консультація повинна дати платнику зрозумілу модель дій.
Цього, на думку суду, не вистачило в оскаржуваній платником ІПК ДПС. Податківці фактично обмежилися загальним переліком норм ПКУ, не розібравши конкретну ситуацію платника. ВС визнав таку консультацію протиправною та скасував її.
Водночас є важливий нюанс: окремо через суд зобов’язувати ДПС видати нову ІПК не потрібно. Після набрання рішенням законної сили податківці й так мають надати нову консультацію протягом 30 календарних днів.
Тож для бізнесу сигнал чіткий: формальна відписка замість відповіді на конкретне податкове питання може не встояти в суді.
10 днів на підготовку: ПФУ показав плани перевірок роботодавців на IV квартал
ПФУ вже формує списки роботодавців, до яких восени можуть прийти з перевіркою лікарняних та інших страхових виплат – у частині областей оприлюднено плани на IV квартал 2026 року, тож саме час перевірити, чи не «намалювалося» у них ваше підприємство.
ПФУ має попередити про планову перевірку щонайменше за 10 календарних днів, що дає час підготувати документи та виправити можливі помилки.
Ревізори перевірятимуть, чи правильно підприємство призначало та виплачувало лікарняні, зокрема за догляд за хворими дітьми, допомогу по вагітності та пологах і допомогу на поховання. Окремий блок – виплати через нещасні випадки на виробництві та профзахворювання: лікарняні, компенсації при тимчасовому переведенні потерпілого на легшу й нижчеоплачувану роботу, а також витрати на поховання та ритуальні послуги.
Як надовго можуть «завітати» ревізори, що саме шукатимуть та як викрутитися, якщо потрібних документів уже немає, розібрали у статті «Перевірки ПФУ у 2026 році: планові та позапланові, підстави, строки, документи». А чи є ваше підприємство у плані перевірок, можна швидко перевірити через сервіс «Моніторинг перевірок».
Картка «за 500 грн», рахунок «на хвилинку» – і до 170 тисяч штрафу чи 6 років тюрми: Рада взялася за «дропів»
Передача власних банківської картки чи рахунку іншій людині для махінацій може обернутися кримінальною відповідальністю. Верховна Рада вже підтримала в першому читанні законопроєкт №16013, який має вдарити по так званих «дропах» – людях, чиї рахунки використовують у чужих злочинних операціях.
Законопроєкт пропонує доповнити Кримінальний кодекс України (ст. 200–200-1) новими правопорушеннями та встановити покарання за них. Наприклад, за передачу картки, платіжних даних або доступу до банківського рахунку для шахрайства передбачений штраф від 300 до 1000 неоподатковуваних мінімумів доходів громадян (від 5100 до 17 000 грн).
Якщо людина отримує, купує, зберігає або передає чужу картку чи дані до неї саме для вчинення злочину, покарання може бути значно жорсткішим: штраф від 3000 до 10 000 неоподатковуваних мінімумів (від 51 000 до 170 000 грн), обмеження волі від 2 до 5 років або ув’язнення від 2 до 6 років.
Пропонують також карати за незаконне заволодіння картками, платіжними даними чи доступом до рахунків. За це – до 5 років обмеження або позбавлення волі. А за підроблення платіжних документів та засобів доступу до рахунків може загрожувати до 4 років ув’язнення.
Для зручності унаочнимо це у Таблиці.
Кримінальна відповідальність для «дропів»
Порушення | Покарання (ст. 200, 200-1 ККУ) |
Передача картки/даних/доступу до рахунку для шахрайства | Штраф 5100–17 000 грн |
Отримання/купівля/зберігання/передача чужих карток/даних для злочину | Штраф 51 000–170 000 грн або обмеження волі 2–5 років, або ув’язнення 2–6 років |
Незаконне заволодіння карткою/доступом до рахунку | Обмеження або позбавлення волі до 5 років |
Підроблення платіжних документів | Ув’язнення до 4 років |
Причина таких радикальних змін – мережі «дроп-рахунків» стали системним явищем і використовуються у схемах економічної, кібер- та наркозлочинності. Тож проста передача своєї картки або рахунку «за винагороду» може мати вже зовсім не прості наслідки.
Утім законопроєкт готують до другого читання, тому остаточні норми ще можуть змінитися.
Де ще можна наразитися на серйозні наслідки – у роботі з майном, документацією та банківськими операціями – розберемо 21 вересня на вебінарі «Знищене та пошкоджене майно в обліку, відповідальність директора і головбуха & Фінмоніторинг, дроп-рахунок і кримінальна відповідальність»

ФОП
03.11.2026
ФОП 3 групи отримав передплату у 3 кварталі, повернув у жовтні: як відобразити в декларації ЄП та не переплатити податки
Якщо ФОП платник ЄП 3 групи здавав в оренду приміщення, і в 3 кварталі 2026 року йому надійшла оплата за оренду за жовтень-грудень 2026 року, він це відобразив як дохід в декларації по єдиному податку за 9 місяців 2026 року. А потім в жовтні 2026 року орендар розірвав договір, і ФОП повернув йому оплачені кошти за 4 квартал 2026 року. ФОП ще не оплачував єдиний податок і військовий збір за 3 квартал 2026. Чи потрібно йому подавати нову звітну декларацію за 9 місяців 2026 року та знімати відображений дохід за повернуту орендну плату в жовтні 2026 року?
Охорона праці
03.11.2026
Перевірки щодо роботи під час повітряної тривоги: хто, кого, коли перевіряє і з якими наслідками
Про те, що означають рівні загрози і що зобов’язаний забезпечити роботодавець за постановою КМУ №1092, ми вже писали. Тепер поговоримо про перевірки: хто має право прийти, з якого приводу, що вимагатиме, як діяти підприємству і що настане за результатами
Пільги
03.11.2026
Податок на нерухомість для ФОП-виробника: коли виробничі та допоміжні будівлі звільняються від оподаткування
ФОП, основний вид діяльності якого належить до переробної промисловості, може бути звільнений від сплати податку на нерухомість за будівлі, що використовуються у власному виробничому процесі. Однак для застосування пільги мають одночасно виконуватися три умови: щодо класифікації будівель, основного КВЕД підприємця та використання майна. ДПС роз’яснила, чи поширюється звільнення на виробничі й допоміжні приміщення майнового комплексу та чи може ФОП провести звірку даних щодо нерухомості
Витрати діяльності
03.11.2026
Облік оплати матеріалу на закордонному сайті з гривневої корпоративної картки у 2026 році: за курсом НБУ чи за сумою списання?
Здійснюємо оплату за послуги із надання доступу до сервісу Cloudflare 2500 доларів США з корпоративної картки. Чи підлягає оподаткуванню така оплата, якщо провайдер є резидентом і у випадку якщо є нерезидентом? Як правильно провести по обліку та необхідні документи?
Витрати діяльності
03.11.2026
Загальновиробничі та адміністративні витрати: як правильно розподілити й закрити квартал без помилок
Як розподілити орендну плату між виробництвом, офісом і складом? На який рахунок віднести зарплату працівника, який поєднує кілька функцій? Що робити з постійними загальновиробничими витратами під час простою та чи можна накопичувати їх на рахунку 39? Відповідаємо на ці та інші практичні запитання, наводимо приклади розрахунків і проводок та пропонуємо алгоритм закриття кварталу
ФОП
03.11.2026
ФОП 2-ї групи отримав дохід від юрособи-загальника: чи можна виправити порушення
ФОП 2-ї групи у 2026 році отримав дохід за оренду приміщення від юридичної особи на загальній системі оподаткування. Тобто фактично період для ФОП 2-ї групи не закритий, так як ФОП звітується 1 раз на рік, то якщо повернення коштів, як помилково перерахованих, чи уникнемо ми ризику від наслідків цього порушення?
ПДВ
03.11.2026
Постачання блоків перезапису інформації для літаків: яку ставку ПДВ застосовувати
ДПС роз’яснила умови застосування нульової ставки ПДВ до постачання товарів для транспортних засобів, які використовуються для потреб національної безпеки й оборони. Для застосування ставки 0% товари мають бути визначені нормативними та технічними документами для відповідних транспортних засобів, а постачання повинно відповідати вимогам постанови КМУ від 02.03.2022 № 178. Якщо придбані товари не відповідають цим умовам, операції з їх постачання оподатковуються за ставкою ПДВ 20%
ЗЕД
03.11.2026
Податковий кредит з імпортного ПДВ: ДПС пояснила, які митні декларації є підставою
ДПС роз’яснила правила формування податкового кредиту з ПДВ під час імпорту товарів. За пунктом 198.2 ПКУ датою віднесення імпортного ПДВ до податкового кредиту є дата сплати податку за зобов’язаннями, визначеними відповідно до пункту 187.8 ПКУ. Підставою для включення ПДВ до податкового кредиту є належним чином оформлена митна декларація – тимчасова, додаткова або іншого виду, яка підтверджує сплату податку до бюджету
Бронювання, критичність
03.11.2026
Наказ Міноборони №368: критерії визначення важливих для економіки підприємств змінено
Міноборони наказом від 15 жовтня 2026 року №368 внесло зміни до критеріїв визначення підприємств, установ і організацій оборонно-промислового комплексу, авіабудівної галузі та космічної діяльності такими, що мають важливе значення для національної економіки. Зокрема, в абзаці першому пункту 3 критеріїв цифри «1–3» замінено на «1–5»

Бронювання, критичність
03.11.2026
Нові правила критичності та бронювання з 27.10.2026: що змінилося для роботодавців
З 27 жовтня 2026 року діють нові правила визначення критично важливих підприємств і бронювання військовозобов’язаних. Пояснюємо, чи потрібно переоформлювати чинну критичність, що буде зі старими підвищеними квотами, як працює Координаційний центр, які строки розгляду документів, кому може загрожувати скасування критичності та що перевірити роботодавцю вже зараз
Перевірки, штрафи
03.11.2026
Фіктивні послуги з перевезень: підприємство безпідставно зменшило податки на 4,6 млн грн
За даними БЕБ, із жовтня 2023 року до вересня 2025 року підприємство відображало в обліку послуги з вантажних перевезень та інших робіт, які фактично не отримувало. Документальне оформлення таких операцій на близько 26 млн грн дало змогу безпідставно сформувати податковий кредит і зменшити податкові зобов’язання на понад 4,6 млн грн. Завдані державі збитки повністю відшкодовано, а кримінальне провадження щодо директора скеровано до суду з клопотанням про звільнення його від кримінальної відповідальності
Політика, економіка
03.11.2026
Оцінка стійкості банків у 2026 році: загальна потреба в капіталі скоротилася втричі
Результати оцінки стійкості банків у 2026 році засвідчили, що банківська система має достатній запас капіталу для продовження кредитування та збереження платоспроможності навіть за умов глибокої і тривалої кризи. За підсумками стрес-тестування 26 найбільших банків підвищені необхідні рівні достатності капіталу встановлено для 11 установ, а загальна потреба в капіталі скоротилася втричі. Банки мають досягнути затверджених рівнів капіталу до початку 2027 року, а детальні результати в розрізі установ НБУ оприлюднить наприкінці грудня
ПДВ
03.11.2026
ДПС нагадала про порядок та дату реєстрації платником ПДВ в 2026 році
Податкова служба нагадала, що за відсутності підстав для відмови, реєстрація особи платником ПДВ здійснюється протягом трьох робочих днів після надходження відповідної заяви. Дата реєстрації залежить від підстав подання заяви та обраного режиму оподаткування. Саме ця дата вноситься до реєстру платників ПДВ та визначає момент набуття відповідного статусу
Судова практика
03.11.2026
Повернення укриття у державну власність: Велика Палата ВС визначила ефективний спосіб захисту
Велика Палата Верховного Суду у постанові від 16 вересня 2026 року у справі №922/2484/24 підтвердила, що протирадіаційні укриття як захисні споруди цивільного захисту не підлягали приватизації за законодавством, чинним на час виникнення спірних правовідносин. Належним способом захисту державної власності суд визнав негаторний позов про усунення перешкод у користуванні майном шляхом повернення укриття держав
ФОП
03.11.2026
ФОП з липня перейшов з 3 групи на 2: чи потрібно наростаючим підсумком подавати декларацію за 9 місяців
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

ФОП
03.11.2026
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2026 рік + зразок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

Інше
03.11.2026
Наказ №2291 змінює Перелік територій бойових дій та окупації: що відомо
Мінвідновлення наказом від 24.10.2026 №2291 внесло зміни до Переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані РФ. Зміни стосуються Дніпропетровської, Донецької, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 2 листопада 2026 року наказ ще не набрав чинності
Заробітна плата
03.11.2026
Обмеження зарплат і винагород на час воєнного стану: у ВРУ зареєстрували законопроєкт №16206
У Верховній Раді зареєстрували законопроєкт №16206, який передбачає тимчасове обмеження місячних нарахувань у публічному секторі на період воєнного стану. Для визначених категорій працівників бюджетних установ, державних органів і суб’єктів господарювання державного сектору пропонують установити граничний розмір у 10 мінімальних зарплат, а для членів наглядових рад держпідприємств і державних банків – 5 мінімальних зарплат. Передбачено винятки для окремих категорій службовців