
Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Законопроєкт №9510, який готується до другого читання, пропонує посилити захист працівників у разі затримки зарплати та неплатоспроможності роботодавця. Зокрема, після затримки понад 15 календарних днів працівнику можуть надати право тимчасово припинити роботу, а також передбачити пеню за прострочення та компенсацію у разі банкрутства роботодавця
Зарплату затримують на кілька днів. Потім на два тижні. Потім минає місяць… Працівник продовжує приходити на роботу, виконувати свої обов’язки, але грошей не отримує.
І виникають цілком логічні запитання:
Саме на вирішення цих проблем спрямований законопроєкт від 19.07.2023 №9510 «Про внесення змін до деяких законів України щодо посилення захисту вимог працівників щодо виплати заборгованості із заробітної плати, в тому числі у випадку неплатоспроможності роботодавця» (далі – законопроєкт).
Наразі офіційний статус документа: «готується на друге читання». А також СПО профспілок відзначає актуальність зазначеного законопроєкту та підтримує його прийняття
Одна з найбільш резонансних пропозицій законопроєкту:
надати працівнику право тимчасово припинити виконання роботи у разі тривалої затримки зарплати.
Йдеться про ситуацію, коли роботодавець затримує виплату більше ніж на 15 календарних днів після закінчення місяця, за який здійснюється виплата.
Тобто, законопроєкт пропонує створити для працівника спеціальний механізм:
Це принципово важливо, адже сьогодні працівник не може просто сказати:
Мені не заплатили – тому я більше не працюю.
Поки законопроєкт не набув чинності, його положення не можна використовувати як чинну підставу для припинення роботи. Самовільний невихід на роботу може мати для працівника негативні наслідки, зокрема питання щодо прогулу та дисциплінарної відповідальності.
Якщо законопроєкт ухвалять?
Тоді ситуація може змінитися.
Запропонований механізм передбачає, що працівник матиме можливість тимчасово припинити виконання роботи у зв’язку із затримкою зарплати, дотримавшись установленої процедури.
Зокрема, про припинення роботи працівник має попередити роботодавця заздалегідь.
Саме така процедура повинна відрізняти законне припинення роботи від самовільної відсутності.
Пеня за затримку зарплати
Ще одна важлива пропозиція законопроєкту – посилення фінансової відповідальності роботодавця.
За запропонованими змінами працівник зможе претендувати на:
Законопроєкт пропонує посилити захист працівника, зокрема шляхом запровадження додаткової пені за прострочення і така пеня має становити не менше облікової ставки НБУ в розрахунку на рік за кожен прострочений день, якщо інший розмір не передбачений трудовим або колективним договором.
Уявімо, що працівнику повинні були виплатити зарплату, але роботодавець прострочив виплату.
Якщо затримка перевищить встановлений законопроєктом поріг, працівник потенційно матиме право вимагати компенсацію та пеню.
Це створює для роботодавця фінансову мотивацію не допускати накопичення зарплатних боргів.
Якщо зарплату не виплачують місяцями?
Законопроєкт пропонує спростити механізм стягнення заборгованості.
Передбачається можливість отримувати судовий наказ не лише щодо основної суми заборгованої зарплати, а й щодо пов’язаних із нею:
Якщо підприємство збанкрутує?
Законопроєкт пропонує створити механізм гарантування вимог працівників у разі неплатоспроможності роботодавця, у наступній ситуації.
Працівник працював → зарплату не отримав → звернувся до суду → отримав рішення → але у роботодавця вже немає достатньо коштів або майна
Тобто, коли працівник виграв суд, але фактично не отримав грошей.
Ідея законопроєкту полягає в тому, щоб ризик банкрутства роботодавця не перекладався повністю на працівника.
Але це не означає, що у разі банкрутства роботодавця держава автоматично погасить працівникові всю заборгованість із зарплати.
У редакції законопроєкту, прийнятій за основу, передбачається механізм компенсації у розмірі трьох середньомісячних заробітних плат працівника, але не більше 12 мінімальних заробітних плат.
Що буде зі страховим стажем?
Передбачається, що період, за який працівнику буде виплачена відповідна компенсація у зв’язку з неплатоспроможністю роботодавця, має враховуватися в системі загальнообов’язкового державного соціального страхування.
Тобто, працівник не повинен автоматично втрачати страховий стаж лише через те, що роботодавець став неплатоспроможним
Це важливо для:
Що врахувати роботодавцям?
Роботодавцям варто вже зараз звертати увагу на:
Особливо важливим це може стати для підприємств, які мають значну кредиторську заборгованість або перебувають у зоні ризику неплатоспроможності.
Що робити працівникам?
Якщо роботодавець затримує зарплату, варто:
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Читайте більше:
Як оплатити ліквідацію пожежі у вихідний день: приклад розрахунку
Доплата за заміщення хворого працівника: у якому місяці нарахувати
Робота під час повітряної тривоги у 2026 році: правила, простій та оплата
Оплата надурочних робіт має чіткі законодавчі правила, яких роботодавець зобов’язаний дотримуватися. Розмір виплат залежить від системи оплати праці та режиму обліку робочого часу. При цьому всі надурочні години оплачуються у підвищеному розмірі, а заміна грошової компенсації відгулом заборонена
У статті розбираємо, як правильно коригувати зарплату, якщо працівник був на лікарняному, а табель обліку робочого часу вже «закритий». Експерт пояснив: коли потрібно робити коригуючий табель і як його оформити; як сторнувати зайво нараховану зарплату та нарахувати лікарняні; нюанси відображення сторнованої зарплати у звітності: додатки 4ДФ та 1; приклади розрахунків і покрокова інструкція для бухгалтерів
Закриття зарплатного місяця охоплює не лише розрахунок зарплати, а й перевірку кадрових документів, податків, ЄСВ, утримань і звітних показників. Пропонуємо вашій увазі чекліст із 15 пунктів, який допоможе знайти розбіжності до виплати коштів і подання Податкового розрахунку з ЄСВ, податку на доходи та військового збору
Військовозобов'язаний на внутрішнє звіряння не надає актуальний Резерв+. Які дії відповідальної особи та які наслідки для відповідальної особи та директора?
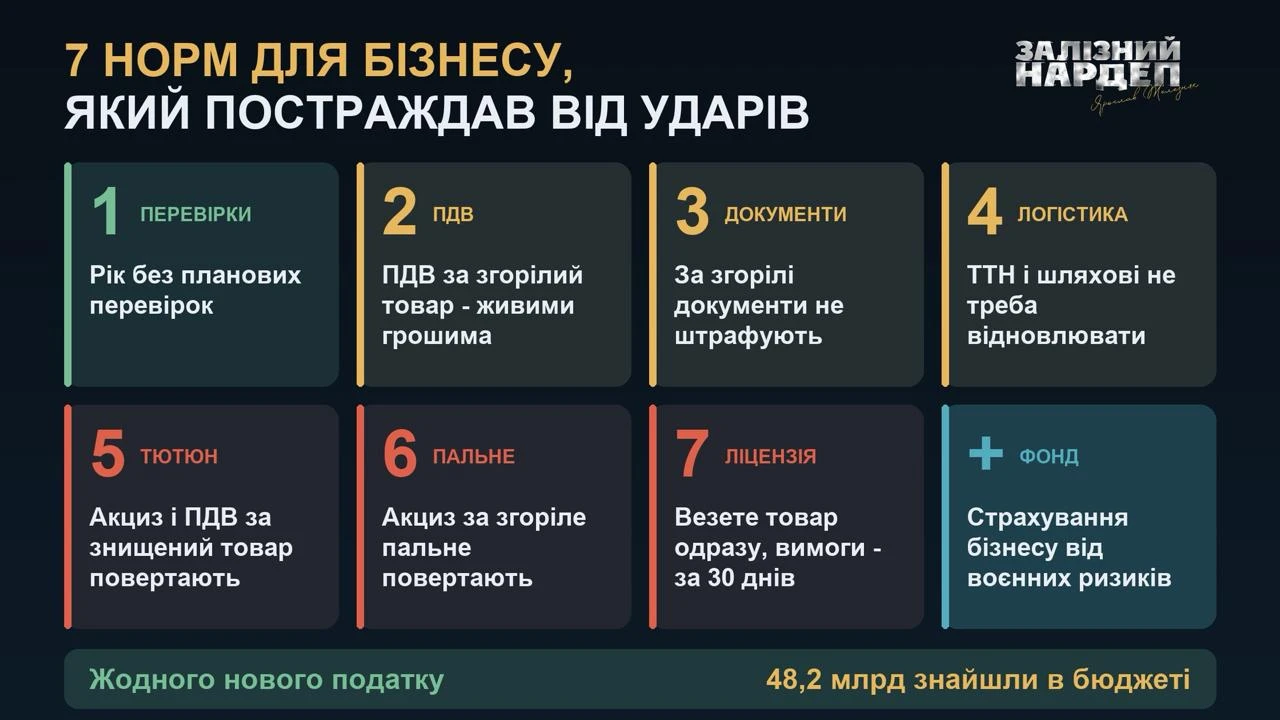
Нардеп Ярослав Железняк із командою готує законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Здійснюємо оплату за послуги із надання доступу до сервісу Cloudflare 2500 доларів США з корпоративної картки. Чи підлягає оподаткуванню така оплата, якщо провайдер є резидентом і у випадку якщо є нерезидентом? Як правильно провести по обліку та необхідні документи?
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Як скласти номенклатуру справ структурного підрозділу на 2027 рік: визначити структуру, нумерацію розділів та індекси справ, хто відповідає за підготовку документа і до якого строку його потрібно оформити. Розбираємо правила формулювання заголовків, строки зберігання документів та наводимо зразок номенклатури справ відділу діловодства
ДПС роз’яснила, що сума поворотної фінансової допомоги, яку фізична особа – резидент України отримує назад у тому самому розмірі, не включається до її загального місячного (річного) оподатковуваного доходу. Водночас якщо особа зобов’язана подавати декларацію про майновий стан і доходи з інших підстав, слід враховувати вимоги п. 179.2 ПКУ щодо зазначення в ній відповідних доходів
За даними БЕБ, у 2024–2025 роках мережа магазинів м’ясної продукції використовувала 130 підконтрольних ФОП для штучного розподілу доходів і зменшення податкових зобов’язань. Завдані державі збитки на суму понад 23,5 млн грн відшкодовано в повному обсязі, а матеріали кримінального провадження скеровано до суду з клопотанням про звільнення головного бухгалтера від кримінальної відповідальності
За операціями з постачання товарів і послуг, оплачених бюджетними коштами, податкові зобов’язання з ПДВ виникають на дату зарахування коштів на банківський рахунок постачальника. Тому якщо покупець перерахував кошти в один день, а постачальник отримав їх наступного, податкову накладну складають саме на дату зарахування
Товарний чек часто використовують підприємці, які продають товари та хочуть підтвердити факт продажу й отримання коштів. Але чи є він розрахунковим документом, за якою формою він має бути оформлений та чи може він вважатися підтвердним документом для підзвітної особи. Розглянемо докладно