
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ВС наголосив, що індивідуальна податкова консультація має відповідати на конкретне питання платника, враховувати його фактичні обставини та містити правове обґрунтування і практичний висновок. Водночас після скасування ІПК ДПС має самостійно надати нову консультацію протягом 30 календарних днів після набрання законної сили рішенням суду, тому окремо зобов’язувати її зробити це через суд не потрібно
Що сталося
Як повідомляє «Судово-юридична газета», ТОВ звернулося до ДПС України із заявою про надання ІПК щодо застосування міжнародного договору України про уникнення подвійного оподаткування у відносинах із контрагентом – резидентом Республіки Польща.
ТОВ запитало:
ДПС надала ІПК від 22.01.2025 №350/ІПК/99-00-21-02-03. У ній, контролюючий орган зазначив, що застосування міжнародного договору для звільнення від оподаткування або застосування пониженої ставки можливе лише за умови надання документа, який підтверджує статус податкового резидента відповідно до пункту 103.4 Податкового кодексу України (далі – ПКУ).
Водночас ДПС вказала, що ПКУ не передбачена можливість використання електронної довідки для застосування переваг міжнародного договору.
ТОВ оскаржило консультацію до суду. Позивач вказував, що вона фактично не відповідає на поставлені питання, не враховує конкретні обставини та зводиться до цитування положень законодавства і міжнародної Конвенції.
Рішення судів першої та апеляційної інстанцій
Суди першої та апеляційної інстанцій позов задовольнили.
Суд першої інстанції, рішення якого підтримала апеляція, визнав ІПК протиправною та скасував її, а також зобов’язав ДПС надати нову консультацію з чіткими й конкретними відповідями на поставлені питання.
ДПС України подала касаційну скаргу.
Висновки Верховного Суду
Верховний Суд (далі – ВС) у постанові від 01.09.2026 у справі №160/5435/25 вказав, що податкова консультація за своєю правовою природою є фактично відповіддю контролюючого органу платнику податків на його питання й повинна містити конкретні роз’яснення такому платнику практичної форми та/або моделі його поведінки у визначеному колі податкових правовідносин.
Суд вказав, що обов’язковими складовими письмової податкової консультації є опис питань, що порушуються платником податків, з урахуванням фактичних обставин, зазначених у зверненні платника податків, обґрунтування застосування норм законодавства та висновок з питань практичного використання таких норм законодавства
У спірних правовідносинах предметом ІПК було саме питання щодо можливості використання довідки про податкове резидентство, виданої компетентним органом іншої держави в електронній формі з електронним підписом уповноваженої особи.
Суди встановили, що ПКУ не встановлює імперативної вимоги про те, що довідка про підтвердження податкового резидентства має подаватися нерезидентом виключно у паперовій формі.
Разом із тим, ключовим для вирішення спору ВС визнав питання відповідності самої податкової консультації вимогам до її змісту.
Суд зазначив, що відповідачем не дотримані вимоги чинного законодавства, оскільки:
У консультації наведений лише загальний перелік норм ПКУ, що не може вважатись податковою консультацією, оскільки вона не дає можливості платнику застосувати її на практиці для вирішення конкретного питання.
ВС вказав, що при наданні податкової консультації контролюючий орган не встановлює, не змінює та не припиняє відповідну норму законодавства, а лише надає роз’яснення щодо практичного її застосування.
Метою податкової консультації є викладення платнику податків офіційного розуміння контролюючим органом змісту правової норми з питань оподаткування для забезпечення правильного її застосування.
Водночас ВС не погодився із судами попередніх інстанцій в іншій частині – щодо необхідності окремо зобов’язувати ДПС надати нову консультацію.
Суд дійшов висновку, що порушене право платника податків внаслідок отримання податкової консультації, яка суперечить нормам або змісту відповідного податку чи збору, є відновленим шляхом визнання протиправною та скасування такої консультації.
Оскільки це є підставою для надання контролюючим органом нової консультації, окреме заявлення позовної вимоги про зобов’язання контролюючого органу надати нову консультацію є передчасним.
Отже, ВС наголосив, що ІПК не може зводитися до формального цитування норм законодавства. Вона повинна:
Джерело: «Судово-юридична газета»
Читайте більше:
ВС: коли ДПС не може вимагати розкриття банківської таємниці платника
Верховний Суд узагальнив практику адміністративних спорів за липень 2026 року
ВС припинив податкову заставу майна банкрута через борг іншої юридичної особи
Оскарження ППР зупиняє стягнення податкового боргу: що важливо знати платнику
РРО та ПРРО: актуальна судова практика Верховного Суду щодо розрахункових операцій
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

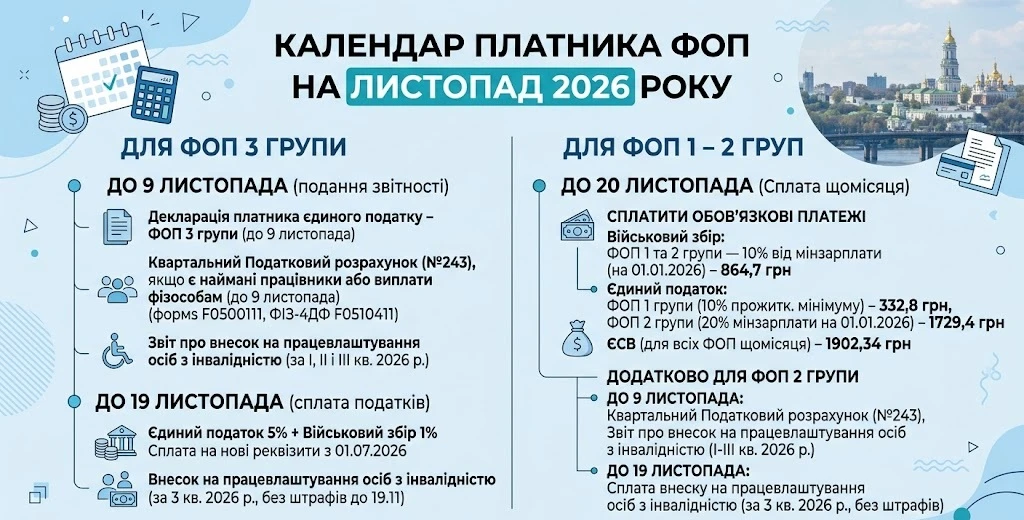
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі

До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог

ФОП орендує приміщення у фізособи. Акт по оренді підписується останнім днем місяця, тобто акт за жовтень буде підписуватись 31.10.2026. Чи можна застосовувати ставку ПДФО 5% до всієї суми оренди за жовтень? А якщо оренду за жовтень сплатили на початку місяця та утримали ПДФО 18% – чи потрібно робити перерахунок?
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Запуск е-Акцизу в Україні відтермінували: повноцінне функціонування електронної системи простежуваності обігу алкоголю, тютюнових виробів і рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Відповідні зміни передбачає Закон України від 13.10.2026 №5013-IX, який набрав чинності 26 жовтня 2026 року. Додатковий час потрібен для тестування системи, інтеграції програмного забезпечення та підготовки бізнесу до переходу на електронне маркування. Також Мінфін оприлюднив проєкт постанови КМУ для узгодження підзаконних актів із новими строками
Кабмін постановою №1328 від 23 жовтня 2026 року змінив правила бронювання військовозобов’язаних. Серед ключових нововведень – перегляд критеріїв критичності підприємств, можливе скасування статусу для тих, хто більше не відповідатиме оновленим вимогам, та обмеження максимального рівня бронювання, зокрема для ОПК і енергетики. Водночас створено Координаційний центр, який розглядатиме питання критичності та погоджуватиме збільшення квоти бронювання понад 50%. Розповідаємо, що буде з чинними рішеннями про критичність, дозволами на збільшення квоти та які зміни варто врахувати роботодавцям
Верховна Рада підтримала в першому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті