Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи можна працювати під час повітряної тривоги у 2026 році? Розбираємо нові правила за постановою КМУ №1092, роботу за жовтого та червоного рівнів загрози, оформлення простою, оплату часу в укритті та дії роботодавця під час відключення світла. Також пояснюємо, як простій впливає на розрахунок відпускних і лікарняних та яка відповідальність передбачена за порушення вимог цивільного захисту
Фахівці Держпраці посилаючись на статтю 153 КЗпП вказують, що роботодавець не вправі вимагати від працівника виконання роботи, що становить явну небезпеку для життя працівника, а також в умовах, що не відповідають законодавству про охорону праці. При цьому прямої відповідальності за роботу підприємства під час повітряної тривоги чинне законодавство України наразі не передбачає.
Та керівник суб’єкта господарювання зобов’язаний забезпечувати цивільний захист як своїх працівників, так і клієнтів/відвідувачів, у т. ч. під час оповіщення про повітряну тривогу в населеному пункті, де розташоване підприємство.
Держпраці пропонує роботодавцям вжити такі заходи:
Тому продовжувати працювати під час повітряної тривоги працівники можуть лише на робочих місцях, які розташовані у приміщенні, яке може використовуватись як укриття.
Увага! Відповідно до постанови КМУ від 04.09.2026 №1092 «Деякі питання оптимізації захисту населення та реагування на загрози засобів повітряного нападу» (далі – Постанова №1092) в України вводиться 2 рівні повітряної тривоги:
Залежно від рівня повітряної тривоги підприємства можуть (не)працювати по-різному.
Так, у разі встановлення жовтого рівня загрози суб’єкти господарювання незалежно від форми власності (п. 1 постанови №1092):
Перебування відвідувачів в приміщеннях, будівлях, спорудах чи на територіях таких суб’єктів господарювання здійснюється на власний розсуд відвідувачів.
Це означає, що при жовтому рівні повітряної тривоги бізнес може продовжувати працювати, якщо у приміщенні є укриття. Якщо укриття немає, то за погодженням із трудовим колективом до облаштування укриття продовжувати діяльність можна, але тільки протягом 3 місяців з дня набуття чинності Постанови №1092.
Для закладів освіти є окрема вимога! У разі встановлення жовтого рівня загрози освітній процес у закладах освіти, крім тих, в яких наявні облаштовані захисні споруди цивільного захисту, припиняється.
Якщо рівень повітряної тривоги червоний, то застосовують загальні вимоги щодо (не) роботи.
Як оплачувати час, коли працівники перебувають в укритті?
Якщо можливості працювати немає, то потрібно оформити простій не з вини працівника (ст. 113 КЗпП) з оплатою в розмірі не менше 2 / 3 окладу (тарифної ставки).
Простій оформлюють наказом.
У Табелі обліку використання робочого часу простій позначають так: у верхній комірці вказують кількість годин простою (наприклад, «8»), у нижній – умовне позначення простою – «П» (цифровий код «23»).
Якщо у вас відсутній генератор і підприємство не може працювати без світла – то запроваджуйте простій.
Простій на підприємстві: оформлення та оплата
Для організації роботи у період віялових відключень електроенергії роботодавець може запровадити:
За гнучкого режиму робочого часу розуміють:
Пам’ятаємо, що на час загрози поширення епідемії, пандемії та / або у разі виникнення загрози збройної агресії, надзвичайної ситуації техногенного, природного чи іншого характеру гнучкий режим робочого часу може встановлюватися наказом (розпорядженням) роботодавця. З таким наказом (розпорядженням) працівник ознайомлюється протягом двох днів з дня його прийняття, але до запровадження гнучкого режиму робочого часу. У такому разі норми частини третьої статті 32 КЗпП не застосовуються (ст. 60 КЗпП).
Аналогічна норма у нас є при запровадженні дистанційної і надомної роботи - ст. 60-1 і 60-2 КЗпП.
Дистанційна робота: оформлення та встановлення
Щоб з'ясувати це питання, звернемось до Порядку обчислення середньої заробітної плати, затвердженого постановою КМУ від 08.02.1995 №100.
Простій та розрахунок відпускних. Час, протягом якого працівник згідно із законодавством не працював і за ним не зберігався заробіток або зберігався частково, виключається з розрахункового періоду (п. 2 Порядку №100).
Тобто якщо у вашому розрахунковому періоді був простій, оплачений як 2/3 окладу, то при обчисленні середньої заробітної плати для відпускних, компенсації за невикористану відпустку, то такий час виключаєте із розрахункового періоду та суму оплаченого простою.
Середня зарплата для відпускних: правила розрахунку
Простій та розрахунок лікарняних. Оплата простою не з вини працівника згідно з Інструкцією зі статистики заробітної плати, затвердженою наказом Держстату від 13.01.2004 №5, віднесена до гарантійних і компенсаційних виплат фонду додаткової заробітної плати як оплата за невідпрацьований час (лист Мінсоцполітики від 05.07.2022 №2063/0/290-22/45).
Тобто простій включаємо при розрахунку лікарняних.
Лікарняні: призначення та виплата допомоги
Нагадуємо, що прямої відповідальності за роботу підприємства під час повітряної тривоги чинне законодавство України наразі не передбачає.
Водночас, у Раді зареєстровано законопроєкт «Про внесення змін до Кримінального кодексу України щодо порушень законодавства у сфері цивільного захисту, вчинених в умовах воєнного стану» від 11.07.2022 №7546.
Ним пропонують доповнити чинну редакцію Кримінального кодексу України новою статтею 270-2, яка встановлює кримінальну відповідальність:
На сьогодні цей законопроєкт так і не прийнято...
Шаблони та зразки документів:
Наказ про перехід на дистанційну роботу працівника
Наказ про затвердження плану дій під час повітряної тривоги
Наказ про запровадження надомної роботи (за заявою працівника)
Журнал обліку перебування працівників в укритті під час повітряної тривоги
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
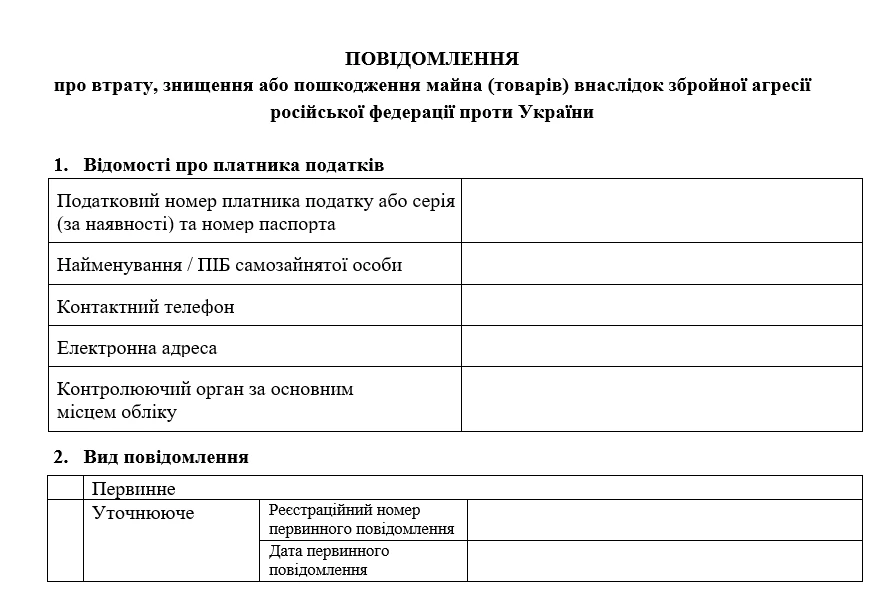
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
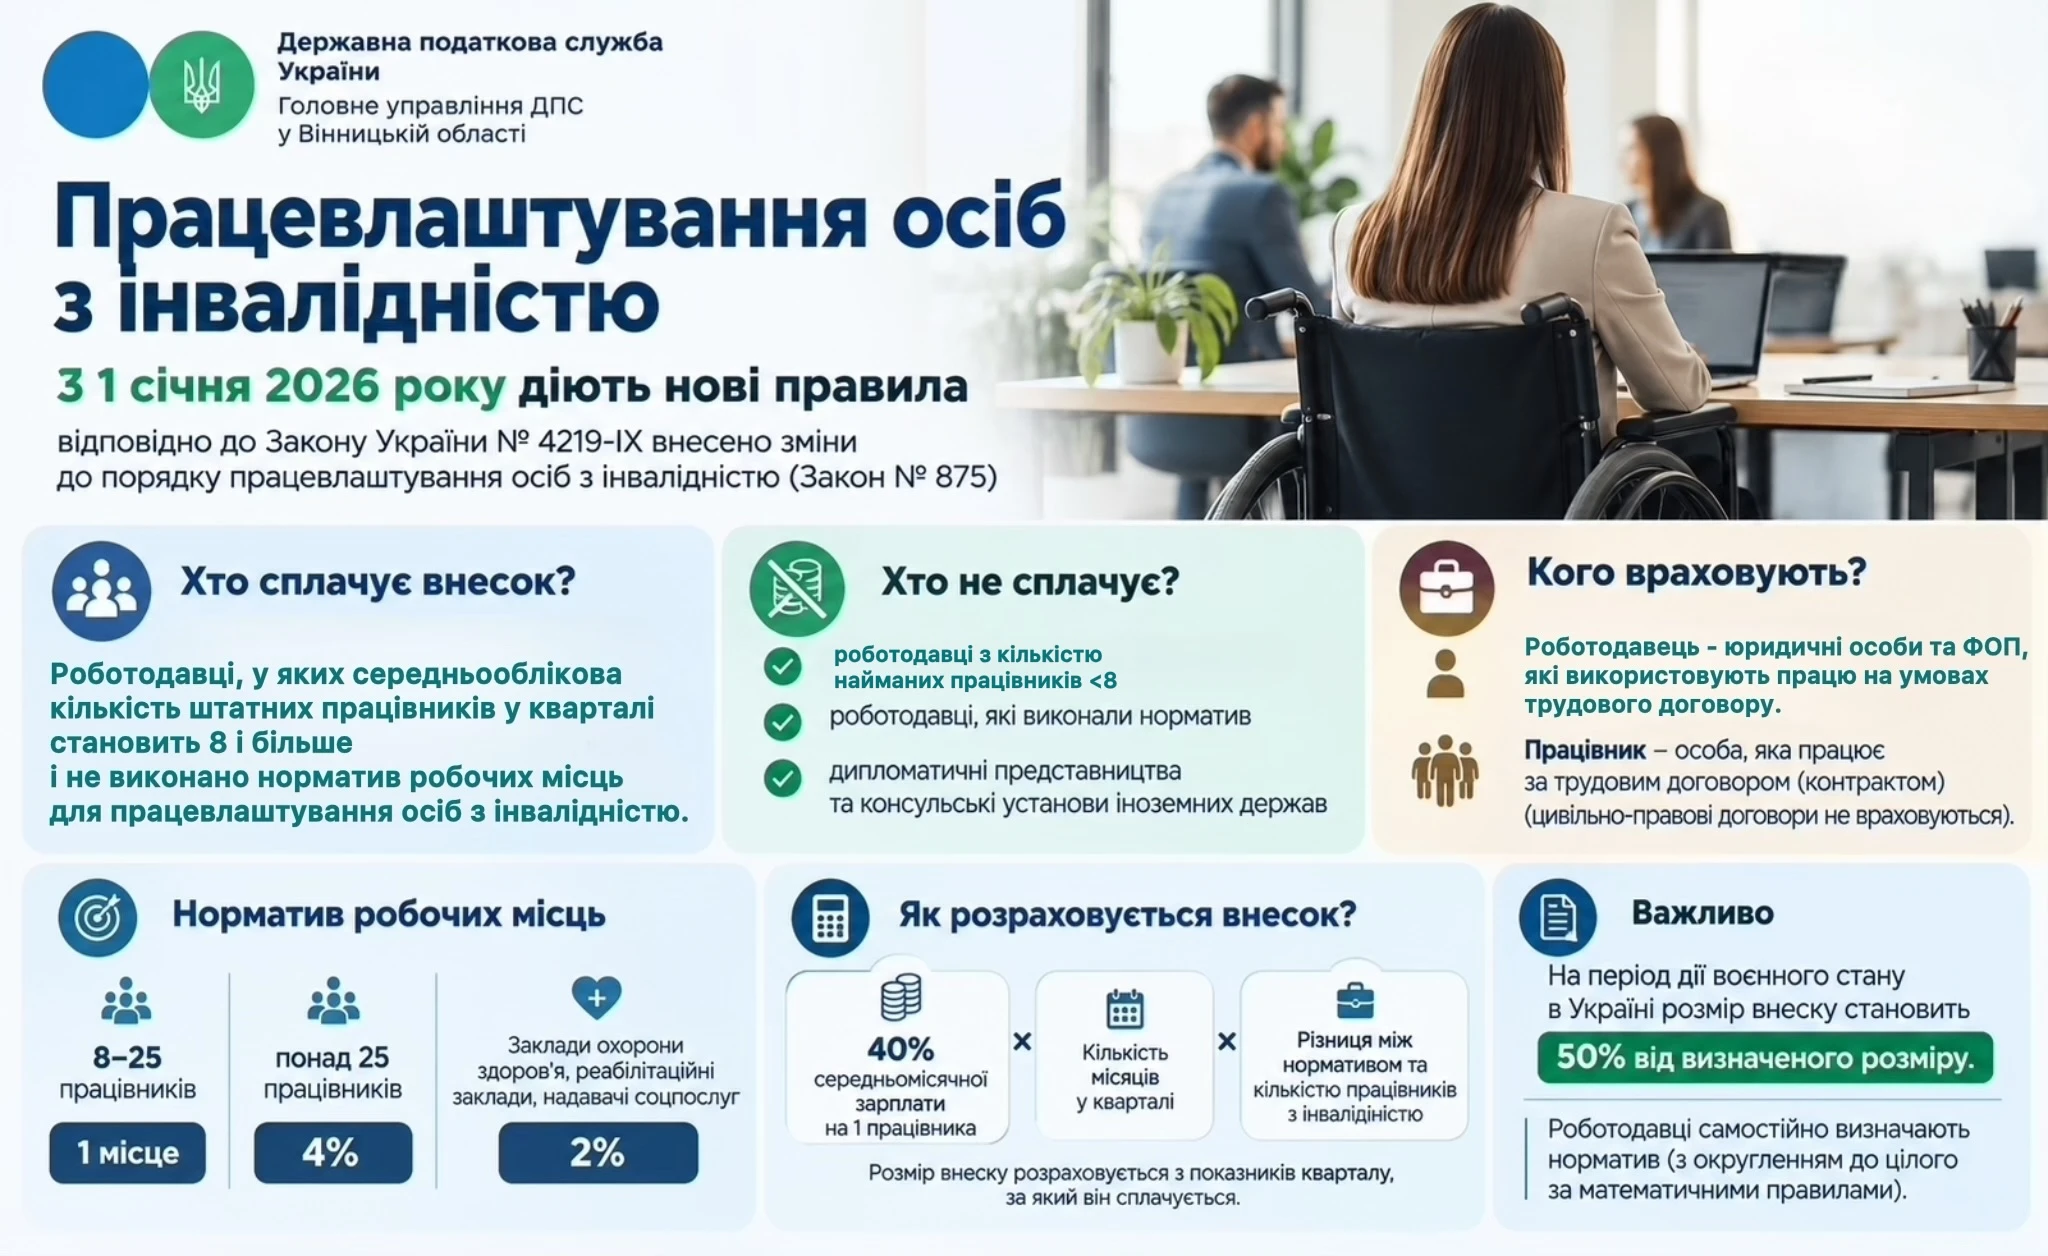
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
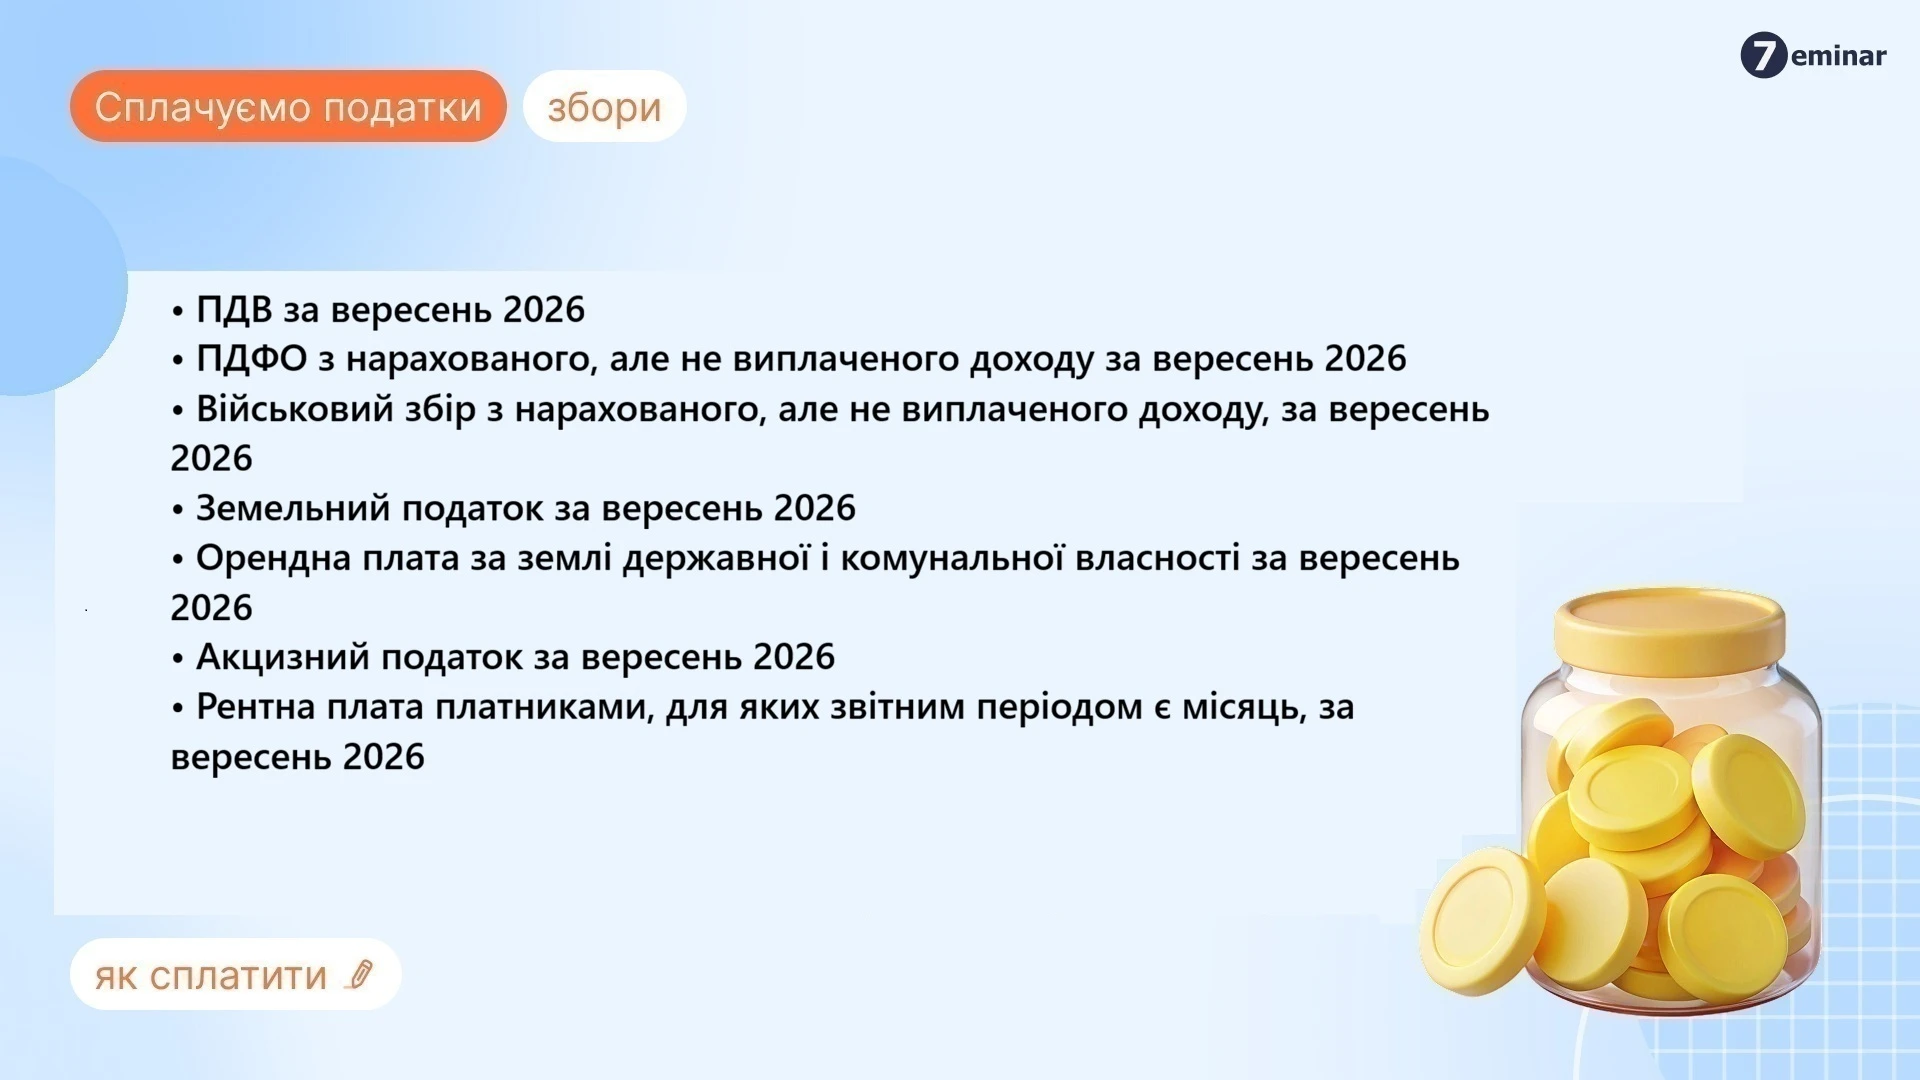
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
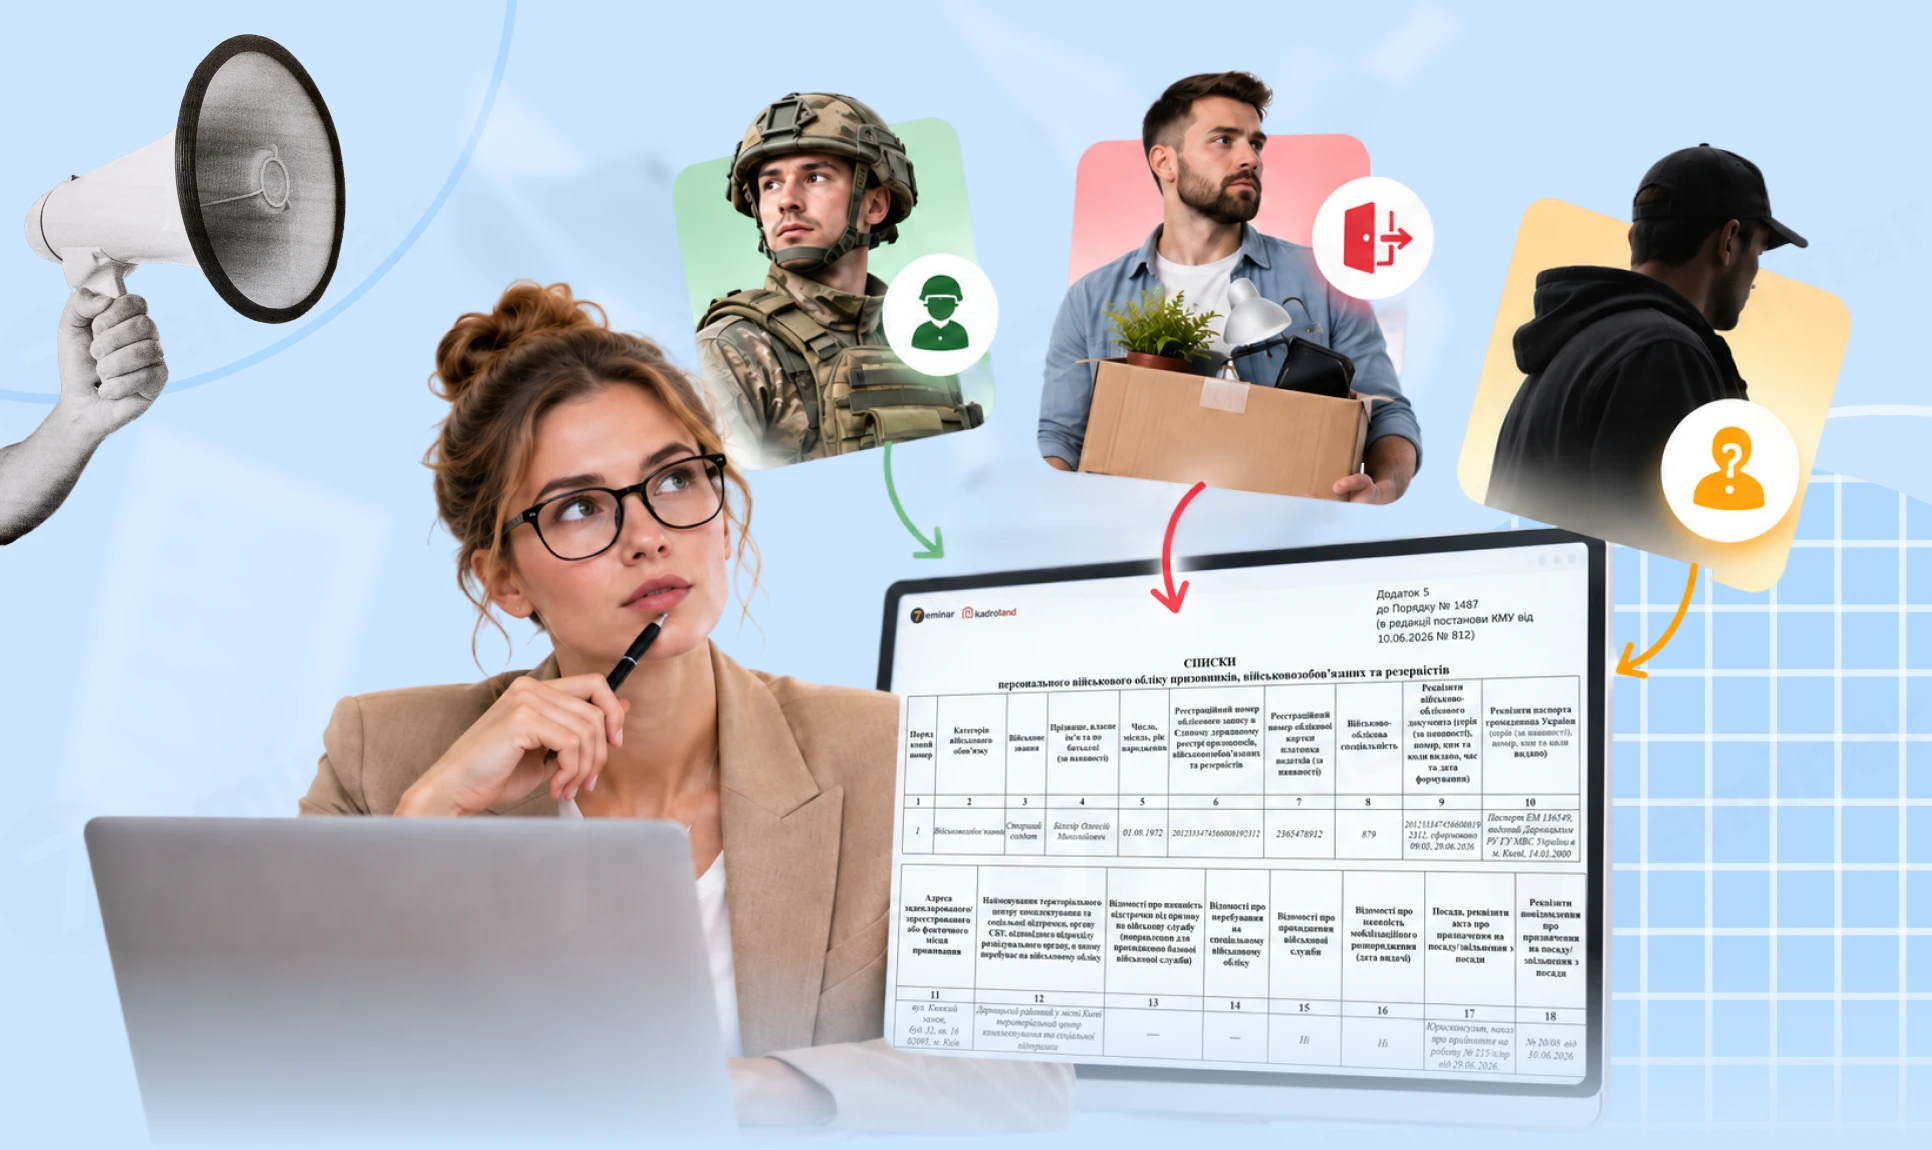
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі