

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті зібрано все необхідне для тих, хто готує Звіт про контрольовані операції: покроковий порядок його заповнення разом із додатком, приклади внесення даних і пояснення до них. Розглянуто, хто має подавати Звіт, коли можна не подавати, які операції вважаються контрольованими, строки та правила подання. Окремо – відповідальність за порушення й особливості у воєнний час. Це практичний матеріал, що допоможе уникнути помилок і штрафів
На замітку! Статтю оновлено з урахуванням змін, внесених наказом Мінфіну наказом від 12.06.2026 №312 (чинний із 10.07.2026)
Звіт про контрольовані операції (далі – Звіт про КО) подають платники податку на прибуток, які у звітному році здійснювали контрольовані операції – юридичні особи-резиденти та нерезиденти, що мають постійні представництва в Україні.
Не подають цей звіт платники єдиного податку, в т. ч. 4 групи.
Визначення контрольованих операцій наведене в ст. 39 Податкового кодексу України (далі – ПКУ).
Це операції, які впливають на об’єкт оподаткування податком на прибуток (для резидентів Дія Сіті на платників ПнВК – на фінансовий результат до оподаткування, визначений у фінансовій звітності):
Із 01.01.2025 згідно із Законом України від 18.06.2024 №3813-IX до ознак пов'язаності юридичних осіб для цілей ТЦУ додали економічні критерії до пп. «а» пп. 14.1.159 ПКУ:
<…>
доходи (виручка) юридичної особи – резидента від реалізації продукції (товарів, робіт, послуг) (за вирахуванням непрямих податків), окремій юридичній особі – нерезиденту або окремому іноземному утворенню без статусу юридичної особи (в тому числі нерезиденту, який провадить господарську діяльність через постійне представництво на території України) протягом календарного року становлять 75 і більше відсотків доходів (виручки) такої юридичної особи – резидента від реалізації продукції (товарів, робіт, послуг) (за вирахуванням непрямих податків) всім нерезидентам, за умови що такі доходи становлять 50 і більше відсотків загальної суми доходу такої юридичної особи від реалізації продукції (товарів, робіт, послуг) (за вирахуванням непрямих податків), визначеного за правилами бухгалтерського обліку;
вартість продукції (товарів, робіт, послуг), придбаної юридичною особою – резидентом в іншої окремої юридичної особи – нерезидента або окремого іноземного утворення без статусу юридичної особи (в тому числі у нерезидента, який провадить господарську діяльність через постійне представництво на території України) протягом календарного року, становить 75 і більше відсотків вартості продукції (товарів, робіт, послуг), придбаної такою особою у всіх нерезидентів, за умови що сума таких операцій з придбання становить 50 і більше відсотків загальної вартості продукції (товарів, робіт, послуг), придбаної такою юридичною особою – резидентом;
<…>
Додатково – див. ЗІР (категорія 131.01)
Увага! З 01.01.2025 діє оновлений Перелік №1045 (у редакції постанови КМУ від 27.12.2024 №1505)
Додатково мають бути одночасно дотримані вартісні критерії контрольований операцій з пп. 39.2.1.7 ПКУ:
Якщо вартісних критеріїв не дотримали – контрольованих операцій немає (навіть якщо контрагент потрапив до Переліку №480 або Переліку №1045). Відповідно, Звіт про КО не подають.
Це річний звіт, який подають до 1 жовтня року, що настає за звітним роком (пп. 39.4.2 ПКУ).
Важливо! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Якщо останній день строку припадає на вихідний або святковий день, то останнім днем строку вважається операційний (банківський) день, що настає за вихідним або святковим днем.
Подають Звіт про КО до органу ДПС за основним місцем обліку юридичної особи-резидента або постійного представництва нерезидента.
Якщо нерезидент має декілька постійних представництв, то Звіт про КО подають за основним місцем обліку кожного такого постійного представництва (ЗІР, категорія 131.07).
За порушення щодо Звіту про КО передбачена відповідальність у вигляді штрафних (фінансових) санкцій відповідно до ст. 120 ПКУ (див. Таблицю 1).
Таблиця 1
Штрафи за порушення щодо Звіту про КО
Порушення | Розмір штрафу | Норма ПКУ / ЗІР |
Неподання Звіту про КО | 300 ПМ*. Сплата штрафу не звільняє від обов’язку подання Звіту/документації | Абз. 3 п. 120.3; ЗІР (категорія 131.10) |
Неподання після 30 днів від сплати штрафу за п. 120.3 ПКУ | 5 ПМ* за кожний день неподання, але не більше 300 ПМ* | |
Несвоєчасне подання Звіту про КО | 1 ПМ* за кожний день прострочення, але не більше 300 ПМ* | Абз. 4 п. 120.6; ЗІР (категорія 131.10) |
Невключенння всіх контрольованих операцій до поданого Звіту про КО | 1% суми не задекларованих КО, але не більше 300 ПМ* | |
*ПМ – прожитковий мінімум для працездатної особи, встановленого на 1 січня звітного року | ||
На час воєнного стану штрафні санкції застосовують у повній сумі.
На замітку! Штрафні санкції не застосовують, якщо платник не має можливості виконувати свої податкові обов’язки під час воєнного стану, в т. ч. і щодо подання звітності, та подав відповідну заяву до податкового органу відповідно до Порядку підтвердження можливості чи неможливості виконання платником податків обов’язків, визначених підпунктом 69.1 пункту 69 підрозділу 10 розділу ХХ «Перехідні положення» Податкового кодексу України та перелік документів на підтвердження», затвердженого наказом Мінфіну від 29.07.2022 №225, та п. 69.1 підрозд. 10 розд. ХХ ПКУ. Цю заяву має прийняти орган ДПС, про що платника повідомляють відповідним рішенням
Форма Звіту про КО затверджена наказом Мінфіну від 18.01.2016 №8 (у редакції наказу Мінфіну від 12.06.2026 №312, який діє з 10.07.2026; далі – Наказ №312).
За роз'ясненням ДПС із 1 вересня 2026 року Звіт про КО слід подавати за формою, оновленою згідно з Наказом №312.
На замітку! Оновлення стосуються, зокрема, ознак пов’язаності осіб. У додатку «Інформація про пов’язаних осіб» до Порядку складання Звіту про КО додано нові коди 525 та 526, які застосовують для відображення «економічної пов’язаності» відповідно до пп. 14.1.159 ПКУ
Для звітування необхідно використовувати такі ідентифікатори:
Електронна форма Звіту про КО вже доступна на вебпорталі ДПС за посиланням.
При цьому подані раніше звіти про контрольовані операції, здійснені у 2025 звітному році, вважаються дійсними та не потребують повторного подання лише через оновлення форми. Подібний підхід був викладений у листі ДПС від 28.07.2026 №17335/7/99-00-21-02-03-07.
Тобто, під час звітування щодо контрольованих операцій уже за 2025 рік з 01.09.2026 платники мають використовувати оновлену Наказом №312 форму Звіту про КО. Водночас перездавати звіти за 2025 рік, подані до 01.09.2026 за старою формою, немає потреби.
Завантажити бланк документа:
Звіт про контрольовані операції
Порядок складання Звіту про КО затверджений теж наказом Мінфіну від 18.01.2016 №8 (далі – Порядок №8).
До відома! Алгоритм заповнення Звіту про КО від ДПС наразі розміщений тільки за 2024 рік (без урахування змін відповідно до Наказу №312) у презентації ДПС. Проте, ці підказки можна застосовувати в частині, що не зазнала змін у Звіті про КО
Форма Звіту про КО складається із:
Загальні вимоги до заповнення Звіту про КО:
1) платник податків заповнює та подає один Звіт про КО за звітний рік, в який включає всі контрольовані операції, здійснені за всіма контрагентами у звітному році;
2) за кожним контрагентом заповнюють і подають окремий додаток до Звіту про КО;
3) кожну контрольовану операцію наводять у додатку окремо;
4) допускається групування операцій згідно з п. 6 розд. І Порядку №8, порядок здійснення такого групування визначено в розд. V Порядку №8;
5) числові показники у Звіті про КО заповнюють у такому форматі:
Перейдемо до заповнення заголовної та основної частин (див. Таблиці 2, 3).
Таблиця 2
Заголовна частина
№ | Реквізит | Що зазначати |
1. | Звіт про контрольовані операції за ___ рік | Звітний рік (наприклад, 2025) та тип звіту – «звітний», «звітний новий», «уточнюючий» (ставлять позначку «Х») |
2 | Платник | Повне найменування платника податків (юридичної особи-резидента) згідно з реєстраційними документами (статутом), даними ЄДР. Якщо Звіт про КО подає нерезидент за постійне представництво, тут зазначають повне найменування такого нерезидента |
3 | Податковий номер | Податковий номер резидента (8 знаків – індивідуальний номер за ЄДРПОУ) код основного виду економічної діяльності (КВЕД) (формат КВЕД ХХ.ХХ згідно Класифікації видів економічної діяльності ДК 009:2010, затвердженої наказом Держспоживстандарту від 11.10.2010 №457). Ці дані мають відповідати даним ЄДР. Для нерезидента – обліковий номер та код економічної діяльності |
4 | Податкова адреса | Відповідає даним про місцезнаходження платника за даними ЄДР. Нерезидент, що має постійне представництво в Україні,вказує своє місцезнаходження в Україні |
5 | Найменування контролюючого органу, до якого подається Звіт | Назва контролюючого органу за основним місцем обліку платника, який подає Звіт про КО. |
6 | Кількість додатків до Звіту | Наводять арабськими цифрами кількість додатків, яка дорівнює кількості контрагентів, операції з якими потрапили до Звіту про КО |
7 | Інформація щодо нерезидента | Заповнюють, якщо Звіт про КО подає нерезидент за своє постійне представництво |
7.1 | Назва країни реєстрації нерезидента | Має відповідати Переліку кодів країн світу для статистичних цілей (затверджений наказом Держстату від 08.01.2020 №32 (далі – Перелік кодів країн світу №32). Наводять українською мовою |
7.2 | Цифровий код країни реєстрації нерезидента | Цифровий код країни нерезидент з Переліку кодів країн світу №32 у форматі ХХХ |
7.3 | Найменування контролюючого органу за основним місцем обліку нерезидента | Наводять код і назву територіального органу ДПС, в якому перебуває нерезидент за основним місцем обліку |
8 | Інформація щодо постійного представництва, через яке нерезидент здійснює діяльність на території України | х |
8.1 | Повне найменування постійного представництва | Найменування постійного представництва нерезидента |
8.2 | Код за ЄДРПОУ постійного представництва нерезидента або ідентифікатор об’єкта оподаткування (за відсутності коду ЄДРПОУ) | Ідентифікатор об’єкта оподаткування – це обліковий номер платника податків (9 знаків), який присвоює орган ДПС постійному представництву нерезидента згідно з Порядком обліку платників податків і зборів, затвердженим наказом Мінфіну від 09.12.2011 №1588 |
8.3 | Місцезнаходження постійного представництва | Повна адреса місцезнаходження постійного представництва нерезидента |
8.4 | Найменування контролюючого органу за основним місцем обліку постійного представництва | Наводять територіальний орган ДПС, в якому за основним місцем обліку перебуває постійне представництво нерезидента |
Таблиця 3
Основна частина. Загальні відомості про контрольовані операції
№ графи | Назва графи | Пояснення |
1 | № з/п | Нумерація рядків відбувається наростаючим порядковим номером. Кількість рядків дорівнює кількості нерезидентів, включених до Звіту про КО. Один рядок = один нерезидент. Черговість наведення нерезидентів в звіті – довільна |
2 | Повне найменування особи, яка бере участь в контрольованій операції | Найменування особи-нерезидента має відповідати даним, що вказані в договорі з ним. Порада! Під час укладення договору з нерезидентом перевірте його реєстраційні дані – правильне найменування, реєстраційний код, адресу, тощо. Звірте ці дані з виписками з державних судових та інших реєстрів країни реєстрації нерезидента, або з даними таких реєстрів, якщо вони відкриті для перегляду. Якщо контрольовані операції визначені за правилами п. 39.2.1.5 ПКУ (наприклад, операції з пов’язаною особою проведені через ланцюг операцій з непов’язаними особами), то у Звіті про КО наводять дані про нерезидента – пов’язану особу. Якщо Звіт про КО подає нерезидент за постійне представництво, то в якості сторони контрольованої операції зазначають повне найменування нерезидента |
3 | Код особи | Зазначають код нерезидента, що встановлений в країні реєстрації нерезидента. Якщо у нерезидента є декілька кодів (податковий, реєстраційний, ідентифікаційний, тощо) наводять податковий код. Але не плутайте його з кодом платника ПДВ (VAT)! |
4 | Цифровий код країни реєстрації | Ідеться про цифровий код країни реєстрації нерезидента – сторони контрольованої операціївідповідно до Переліку кодів країн світу №32 (формат ХХХ). Наприклад: Австрійська Республіка має код 040. Якщо Звіт про КО подає нерезидент за постійне представництво – зазначають код країни самого нерезидента. Увага! В підсумковому рядку графи 4 наводять загальну кількість країн світу, які фігурують у цій графі за правилом – цифровий код однієї країни включають до підсумкового рядка один раз. Наприклад, якщо у Звіті про КО буде 5 нерезидентів (5 рядків), але з однієї країни, в підсумку у графі 4 буде стояти «1» |
5 | Загальна сума контрольованих операцій з контрагентом (всього, грн.) | По кожному контрагенту (окремому рядку) наводять дані за звітний рік всіх проведених контрольованих операцій в сумі, яку дає бухгалтерський облік. Наприклад, якщо ви імпортували товар у 2025 році за декількома договорами з конкретним постачальником-нерезидентом, то у рядку за цим нерезидентом у графі 5 має стояти сума обороту за проведенням Дт 28 Кт 632 за період із 01.01.2025 по 31.12.2025. Підсумковий рядок «Разом» у графі 5 – це сума всіх рядків в цій графі (в гривнях) щодо всіх нерезидентів, які наведені в основній частині Звіту про КО |
Кожен додаток до Звіту про КО містить дані про контрольовані операції з конкретним нерезидентом.
На замітку! Ідентифікатор форми додатку з 01.09.2026 – J0147108
Порядковий номер додатку – дорівнює порядковому номеру нерезидента у графі 1 основної частини Звіту про КО.
Якщо записів про контрольовані операції у Додатку дуже багато, його подають порціями: вгорі справа зазначають номер порції (може бути від 01 до 99). У кожній порції записів може бути не більше 20 000.
На додатку також вказаний його тип подання (звітний, звітний новий, уточнюючий – треба позначити позначкою «Х») – в залежності від того, до якого Звіту про КО його додають.
Додаток складається із двох розділів:
Для зручності у табличній формі наведемо особливості їх заповнення (див. Таблиці 4, 5).
Таблиця 4
Відомості про особу, що здійснює контрольовані операції
Графа | Пояснення |
Повне найменування особи, яка бере участь в контрольованій операції | Повне найменування нерезидента, яке зазначене в ЗЕД-контракті. Має відповідати даним графи 4 з таблиці «Загальні відомості про контрольовані операції» основної частини Звіту про КО. Якщо нерезидент звітує про постійне представництво, то наводять повне найменування нерезидента |
Код особи | Має збігатися з кодом, зазначеним у графі 3 відповідної особи Загальних відомостей про контрольовані операції основної частини Звіту про КО |
Місцезнаходження особи | Місцезнаходження нерезидента (сторони контрольованої операції), наведене в контракті. Має відповідати реєстраційним даним нерезидента |
Назва країни, в якій зареєстрована особа | Назву наводять українською мовою згідно з Переліком кодів країн світу №32, наприклад, Британські Віргінські Острови. Код країни має збігатися з цифровим кодом країни реєстрації, зазначеним у графі 4 Загальних відомостей про контрольовані операції основної частини Звіту про КО. Якщо стороною контрольованої операції є утворення без статусу юридичної особи – зазначають назву країни фактичного місцезнаходження такого утворення |
Цифровий код країни реєстрації | |
Код(и) підстав(и) віднесення операції до контрольованої | Коди обирають із додатку 1 до Порядку №8. Обов’язково має бути заповнена хоча б одна підстава, а в разі наявності кількох підстав віднесення господарських операцій до контрольованих в обов’язковому порядку відмічають усі такі підстави. Підстави визнання операцій контрольованими фактично відповідають ознакам контрольованих операцій з пп. 39.2.1.1 та 39.2.1.5 ПКУ. Наприклад, операція є контрольованою оскільки контрагент-нерезидент зареєстрований в країні з Переліку №1045, тоді ставимо позначку «Х» навпроти коду 030. Навпроти коду 010 (операції з пов’язаними особами) треба обрати або «Ні», або «Так» (поставити позначку «Х»). Якщо обрали «Так», то переходите на заповнення кодів пов’язаних осіб |
Код(и) ознак(и) пов’язаності особи (зазначаються значення з інтервалу від 501–518, 523–526) | Якщо поставили «+» навпроти коду 010, то коди ознак пов'язаності осіб обирають із додатку 2 до Порядку №8. Це поле заповнюють тільки у разі, якщо контрольована операція здійснена з пов’язаними особами – нерезидентами. Якщо ознак пов’язаності декілька, зазначають коди всіх ознак. Наприклад, якщо засновником української та компанії-нерезидента є одна і та сама особа, то можуть бути такі ознаки пов’язаності юридичних осіб:
Увага! У разі заповнення рядка «Код(и) ознак(и) пов’язаності особи» разом із додатком надають «Інформація про пов’язаних осіб», яку заповнюють за встановленою формою (крім кодів 512–515 та 517–518, 524). В Інформації про пов’язаність осіб зазначають номер додатку, до якого її надають |
Відомості про контрольовані операції
Ця частина містить деталізовані відомості про всі контрольовані операції, здійснені платником податків у звітному періоді з конкретною особою-нерезидентом. Як її заповнювати, зорієнтує Таблиця 5.
Таблиця 5
№ графи | Найменування графи | Пояснення |
1 | Номер з/п контрольованої операції | Заповнюють наростаючим порядковим номером рядка починаючи з «1». Зазвичай одна контрольована операція = один рядок. Платник включає відомості про контрольовані операції в довільному порядку. На практиці, для зручності наводять спочатку контрольовані операції в межах одного договору, потім в межах другого і т. д. Якщо на момент подання Звіту про КО дані про цю контрольовану операцію вже були наведені в додатку ТЦ до декларації з податку на прибуток за звітний рік (була подана раніше), то в графі 1 Звіту про КО має бути зазначений порядковий номер за цією операцією із графи 15 додатку ТЦ до раніше поданої декларації |
2 | Код найменування операції | Наводять у форматі ХХХ відповідно до додатку 3 до Порядку №8. Наприклад, код 026 «Договір поставки», або 030 «Договір експедиційний, транспортування, перевезення». Якщо з нерезидентом здійснена операція, код якої не визначено у додатку 3,проставляють код 036 – «інші операції, які не підпадають під коди 001–035» |
3 | Код типу предмета операції | Обирають із додатка 4 до Порядку №8, наводять у форматі ХХХ. Наприклад, 204 – послуга, 201 – товар, 209 – сировинні товари з Переліку сировинних товарів (затверджений постановою КМУ від 09.12.2020 №1221; далі – Перелік №1221), 206 – фінансова послуга (крім банківської) |
4 | Опис предмета операції | Наводять відповідно до первинного документа, який дає змогу його ідентифікувати операцію. Наприклад, «пшениця ІІІ класу», «послуги з розробки програмного забезпечення», «міжнародне перевезення», «відсотки за позикою» |
5 | Код товару за УКТ ЗЕД | Наводять у 10-значному числовому форматі відповідно до Української класифікації товарів зовнішньоекономічної діяльності (УКТ ЗЕД) у разі здійснення зовнішньоекономічної операції із товарами. Коди УКТ ЗЕД затверджені в Законі України «Про митний тариф» від 19.10.2022 №2697-IX та вказані в митних деклараціях на експорт або імпорт товарів. В іншому разі у графі проставляють «0», наприклад, якщо предмет операції – послуги. Якщо код типу предмета операції, зазначений у графі 3, дорівнює 201 (товар) або 209 (сировинний товар), у графі 5 обов’язково зазначають код товару відповідно до УКТ ЗЕД |
6 | Код послуги згідно з Класифікацією зовнішньоекономічних послуг (КЗЕП) | КЗЕП затверджена наказом Держстату від 27.02.2013 №69. У графі 6 заповнюють відповідний код послуги у разі здійснення зовнішньої торгівлі послугами. В іншому разі у графі проставляють «0». Якщо код типу предмета операції, зазначений у графі 3, дорівнює 204, 205, 206 або 207, у графі 7 в обов’язково порядку зазначають код із КЗЕП |
7 | Дата | У цих графах зазначають дату та номер контракту (договору) або доповнення (зміни) до контракту (договору), згідно з яким здійснювали контрольовану операцію. Якщо контрольована операція здійснена без контракту (договору), то зазначають реквізити документа, на підставі якого проводили контрольовану операцію, наприклад, на підставі інвойсу. Нагадаємо, що без укладення договору згідно зі ст. 6 Закону України «Про зовнішньоекономічну діяльність» від 19.04.1991 №959-ХІІ дозволено постачати послуги на експорт (крім транспортних). На замітку! Якщо роблять групування операцій, графи 7 та 8 можуть бути незаповнені |
8 | № | |
9 | Код сторони операції | Обирають згідно з додатком 5 до Порядку №8 у форматі ХХХ. Сторона операції – це особа, інформація про яку зазначена у розділі «Відомості про особу, що здійснює контрольовані операції» Додатка, тобто контрагент-нерезидент. Наприклад, для договору поставки на експорт покупець-нерезидент буде мати код 118, а у разі отримання товару за імпортом постачальник-нерезидент буде мати код 117. У разі відсутності потрібного коду сторони операції проставляють код 144 – «Інше найменування сторони» |
10 | Код країни походження предмета операції | Тут зазначають цифровий код країни походження предмета операції відповідно до Переліку кодів країн світу №32. Якщо країна походження невідома, проставляють «0» – «невідомо» |
11 | Код умови постачання товару згідно Інкотермс | Ці графи заповнюють у разі постачання/придбання товарів за ЗЕД-договором. У разі постачання товарів за ЗЕД-договором обов’язково визначають базис постачання за правилами Інкотермс (зараз застосовують редакцію 2020 року). Стандартизовані умови Інкотермс розробляє й публікує Міжнародна торгова палата (англ. International Chamber of Commerce, ICC). Відповідно до правил Інкотермс зазначають назву місця постачання товарів (місця призначення). Обраний базис постачання наводять у договорі, інвойсі та в митній декларації (на експорт або імпорт) у графі 20. Наприклад:
|
11.1 | Місце постачання | |
12 | Назва торговельної марки предмета операції або іншого об’єкта авторського права/інтелектуальної власності (за наявності у товаросупровідних та комерційних документах) | Якщо, наприклад, в товарно-супровідних документах або в договорі вказана торговельна марка (наприклад, BOSСH), то її зазначають у графі 12. За відсутності торговельної марки предмета операції у графі 12 проставляють «0» |
13 | Виробник предмета операції | Якщо виробник зазначений у товаросупровідних та комерційних документах, наводять цю інформацію, якщо ні – проставляють «0» |
14 | З | Наводять дату здійснення операції. Фактично у графах 14 та 15 зазначають однакову дату:
або
Якщо цей додаток заповнюють щодо нерезидента за операціями з постійним представництвом, то тут зазначають дату отримання фінансування поточної діяльності постійного представництва. Якщо операції з нерезидентом відбувалися протягом року неодноразово, то за незмінності умов постачань та інших показників, що відображають у графах 2–13, 16, 18, 19, 21–23 (один і той самий товар/послуга з однаковою ціною), дані про такі операції наводять в одному рядку сумарно. При цьому у графі 14 відображають дату здійснення першої операції в серії періодичних операцій, а у графі 15 – дату здійснення останньої операції в серії періодичних операцій у звітному році |
15 | По | |
16 | Ціна (тариф) за одиницю виміру предмета операції у валюті контракту (договору) | Ідеться про ціну за товар чи послугу (в валюті контракту), зазначену у первинних документах, із точністю до другого знака після коми. Наприклад: 1256,23 або 2000,00. Якщо предметом контрольованої операції є:
Наприклад:
|
17 | Кількість | Зазначають кількість предмету операції відповідно до первинних документів (в кілограмах, штуках, метрах, тощо). Якщо предметом контрольованої операції є фінансові послуги із надання/отримання кредиту, депозиту, позики, тут зазначають суму відсотків, нарахованих або отриманих під час відповідної контрольованої операції, у валюті контракту. Додатково по отриманим кредитам див. ЗІР, категорія 131.06. Якщо предметом контрольованої операції є фінансування нерезидентом поточної діяльності його постійного представництва в Україні у грошовій формі, зазначають суму фінансування у валюті операції |
17.1 | Кількість згідно контрактом | Заповнюють тільки суму кредиту, депозиту, позики згідно з умовами відповідного контракту у валюті контракту, якщо код типу предмета операції, зазначений у графі 3, дорівнює 205 або 206. Тобто:
|
18 | Одиниця виміру | Код одиниці виміру предмета операції зазначають у форматі ХХХХ відповідно до Класифікатора системи позначень одиниць вимірювання та обліку ДК 011-96, затвердженого наказом Держстандарту від 09.01.1997 №8. Наприклад:
На замітку! Якщо в первинному документі не зазначена одиниця виміру, то наразі, з позиції ДПС, цю графу обов’язково заповнюють тільки, якщо в графі 3 наведено 201 «Товар» або 209 «Сировинні товари» (ЗІР, категорія 131.01) |
19 | Код валюти | Код валюти наводять згідно з Класифікатором іноземних валют та банківських металів, затвердженим постановою Правління НБУ від 04.02.1998 №34, формат заповнення – ХХХ. Якщо валютою контракту (договору) є гривня, зазначають код 980 |
19.1 | Курс валюти на дату відображення контрольованої операції в бухобліку | Наводять офіційний курс НБУ по гривні до іноземної валюти на дату відображення контрольованої операції у бухгалтерському обліку. Якщо по контрольованій операції спочатку був аванс, а потім відвантаження і доплата боргу нерезиденту, то підприємство може застосовувати декілька курсів НБУ – один на дату часткового авансу і другий на дату оприбуткування товару (в частині вартості, що перевищила суму авансу). Такі правила формування первісної вартості товарів у разі імпорту або суми доходу за експорту передбачають п. 5 та п. 6 НП(С)БО 21. Позиція ДПС (ЗІР, категорія 131.03): «…якщо оплата за товар (роботи, послуги), здійснюється декількома частинами, то у графі 19.1 розд. «Відомості про контрольовані операції» додатка до Звіту про КО рекомендуємо зазначати середній (розрахунковий) показник курсу валюти по відповідній КО.» Наприклад: отримана передоплата 100 дол. США по курсу 43 грн за 1 дол. США. Виконані роботи (підписаний акт прийому–передання робіт) на суму 300 дол. США за курсом на дату виконання робіт 44 грн за 1 дол. США. Відображено дохід у бухгалтерському обліку 13 100 грн (100 дол. × 43 + 200 дол. × 44)). Середній (розрахунковий) показник курсу валюти 43,6667 грн за 1 дол. США (13 100 ÷ 300) |
20 | Загальна вартість операції (за вирахуванням непрямих податків), грн | Тут зазначають загальну вартість контрольованої операції (за вирахуванням непрямих податків) у гривнях, за якою відповідна операція відображена в бухгалтерському обліку платника податку. У підсумковому рядку «Разом» графи 20 зазначають загальну суму контрольованих операцій платника податків із контрагентом, яка дорівнює показнику загальної суми контрольованих операцій по цьому контрагенту-нерезиденту у таблиці «Загальні відомості про контрольовані операції» основної частини. Приклад:
Щодо безоплатно переданих зразків товару ДПС відзначає: «Резидент у разі безоплатної передачі рекламних зразків товару (готової продукції) нерезиденту при заповненні розділу «Відомості про контрольовані операції» додатка до Звіту про контрольовані операції зазначає, зокрема, наступну інформацію:
|
21 | Код методу встановлення відповідності умов контрольованої операції принципу «витягнутої руки» | Код обирають із додатку 6 до Порядку №8. Наводять у форматі ХХХ. Нагадаємо, такі методи визначає п. 39.3 ПКУ. Для сировинних товарів з Переліку №1221, у графі 21 використовують код «307» при застосуванні Порядків встановлення відповідності умов контрольованої операції щодо сировинних товарів принципу «витягнутої руки», затверджених наказом Мінфіну від 18.01.2022 №19 на виконання вимог пп. 39.3.3.4 ПКУ. У разі застосування комбінації декількох методів у графі 21 через кому та пробіл («,») вказують коди цих методів |
22 | Показник рентабельності | Тут зазначають код показника рентабельності у форматі ХХХ із додатку 7 до Порядку №8. Показники рентабельності використовують у разі застосування таких методів встановлення відповідності умов контрольованої операції принципу «витягнутої руки» (передбачені пп. 39.3.1.2-39.3.1.4 ПКУ):
Якщо у графі 21 наведено декілька методів, то і у графі 22 через кому та пробіл («, ») може бути зазначено декілька показників рентабельності. У разі застосування методу порівняльної неконтрольованої ціни та методу розподіленого прибутку графу 22 не заповнюють |
23 | Цифрове значення показника рентабельності контрольованої операції | Показник рентабельності контрольованої операції (сукупності контрольованих операцій) із графи 22 наводять у відсотках, з точністю до другого знака після коми. Наприклад, 11,23. У цій графі наводять показник рентабельності контрольованої операції, а не підприємства в цілому. У разі застосування у графах 21 та 22 комбінацій декількох методів та показників рентабельності, через крапку з комою та пробіл («; ») може бути вказано декілька цифрових значень показників рентабельності. У разі застосування методу порівняльної неконтрольованої ціни та методу розподіленого прибутку графу 23 не заповнюють |
24 | Інформація щодо групування контрольованих операцій у їх сукупність | Проставляють «1», якщо проводили групування контрольованих операцій у їх сукупність для відображення узагальненої інформації у випадках, передбачених п. 6 розд. I Порядку №8. Якщо групування не проводили, графу 24 не заповнюють |
25 | Сторона, що досліджується | Досліджувати можна як сторону контрольованої операції (пп. 39.3.2.7 ПКУ):
або
Графа 25 може бути заповнена тільки, якщо в графі 21 вказані методи визначення порівняльної ціни з кодом 302, 303, 304 |
26 | Код типу джерела | У цих графах наводять джерела інформації, використаної платником податків для встановлення відповідності умов контрольованої операції принципу витягнутої руки. Код(и) типу джерела (джерел) інформації, використаного(их) платником податків для встановлення відповідності умов контрольованої операції принципу «витягнутої руки» обирають із додатку 8 до Порядку №8 у форматі ХХХ. Найпопулярніші джерела для ТЦУ: Orbis, Amadeus, ТР Catalyst, Royalty Agreements, Ruslana, Bloomberg, Reuters, Platts, RoyaltyStat, а також офіційні дані Держстату, митної служби та Prozorro. У разі якщо джерел інформації декілька, у графах 26 та 27 зазначають усі коди та найменування через кому та пробіл («,»). Якщо для сировинних товарів у графі 26 наведений код «610» (дані про котирувальні ціни на сировинні товари, отримані з прозорих цінових агентств, статистичних агентств, урядових агентств), то у графі 27 зазначають назву(и) джерела (джерел) інформації про котирувальні ціни на сировинні товари з оприлюдненого ДПС рекомендованого (невиключного) переліку таких джерел |
27 | Назва(и) джерела (джерел) інформації |
Групування операцій
Якщо резидент проводить багато однотипних операцій (мають місце однакові умови постачання та інші показники, що відображають у графах 2–6, 9–11.1, 21, 22), то допускають групування контрольованих операцій у Додатку. Код товару за УКТ ЗЕД дозволено групувати до рівня товарної підпозиції (шість знаків).
При цьому по кожному рядку, в якому наведені згруповані дані:
Підприємство здійснило у 2025 році операції експорту олії соняшникової (сировинного товару) до Румунії.
Нерезидент є пов'язаною особою для резидента-експортера:
Наведемо зразок заповнення Додатку до Звіту про КО:
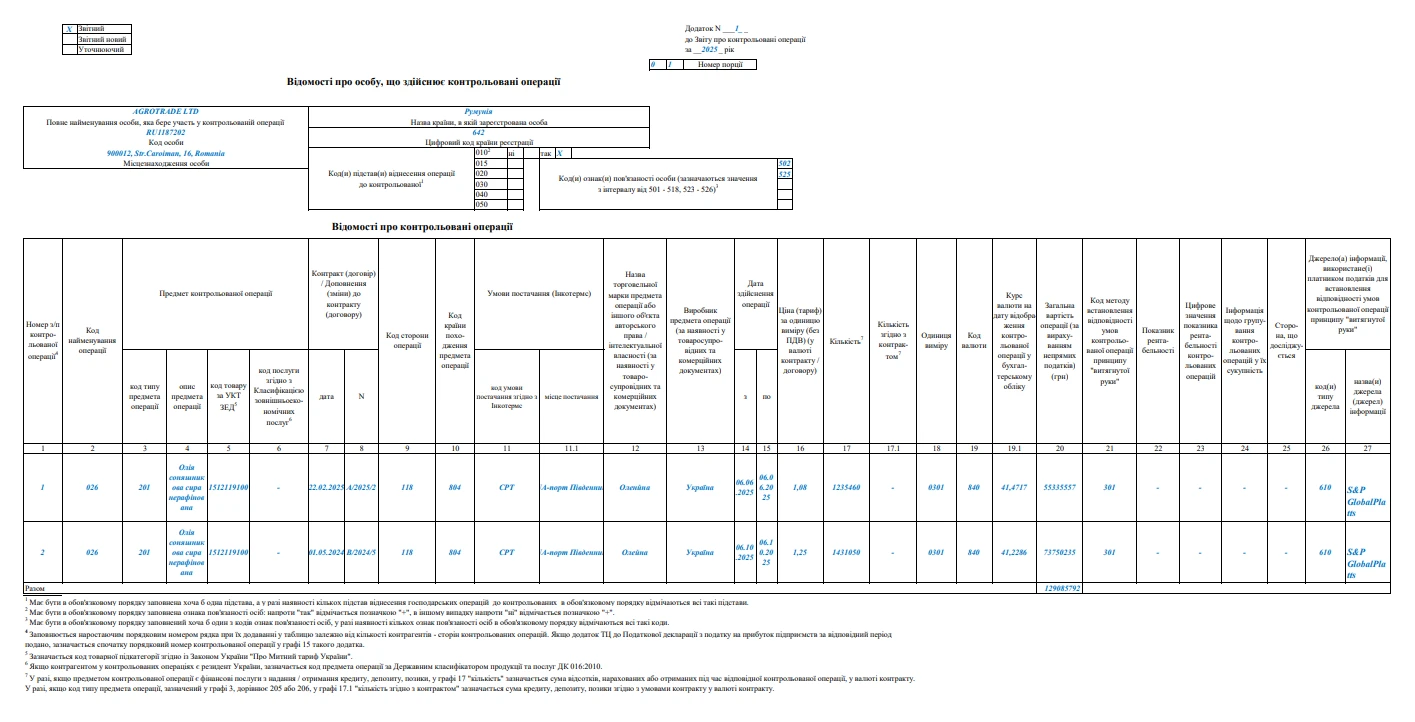
Увага! Наказ №312 Інформацію про пов’язаність осіб до Додатку до Звіту про КО доповнив кодами «економічної пов’язаності» юросіб, які були додані до пп. «а» пп. 14.1.159 ПКУ і їх почали застосовувати з 01.01.2025:
До оновлення форми Звіту про КО (до 01.09.2026) платники платку могли подавати Звіти про КО за 2025 рік і використовувати для цих ознак пов'язаності код 517 (роз'яснення ДПС від 10.06.2026). Такі Звіти перездавати не треба.
Інформація про пов’язаність осіб
Ідентифікатор цієї форми з 01.09.2026 – J0147208.
Її додають до Додатку за відповідним нерезидентом тільки у разі, якщо такий контрагент-нерезидент є пов’язаною особою за визначенням пп. 14.1.159 ПКУ.
Тут розшифровують коди пов’язаності платника з відповідним нерезидентом, які наведені в Додатку в розділі «Відомості про особу, яка бере участь у контрольованих операціях».
Якщо код пов’язаності:
«502» та «511»:
«505» – зазначають інформацію про усіх фізичних осіб, які одночасно входять (входили) до складу колегіального виконавчого органу та/або наглядової ради платника та його контрагента;
«506» – у графі «власник/особа, уповноважена власником» проставляють знак «х» у графі відповідної особи;
«507» – у графі «платник/контрагент» проставляють знак «х» у графі відповідної особи;
«510» або «516» (пов’язаність через надані кредити, позики):
«523» (пов’язаність через родичів фізособи) – зазначають ознаку пов’язаності відповідно до пп «в» пп. 14.1.159 ПКУ на момент здійснення контрольованої операції.
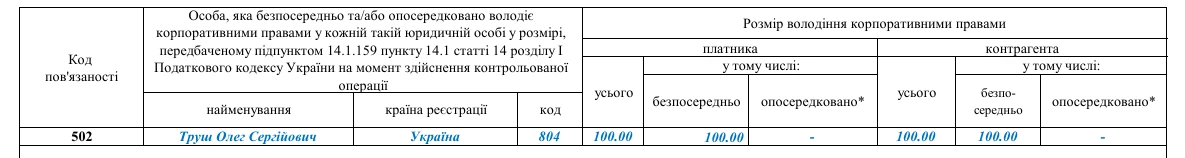
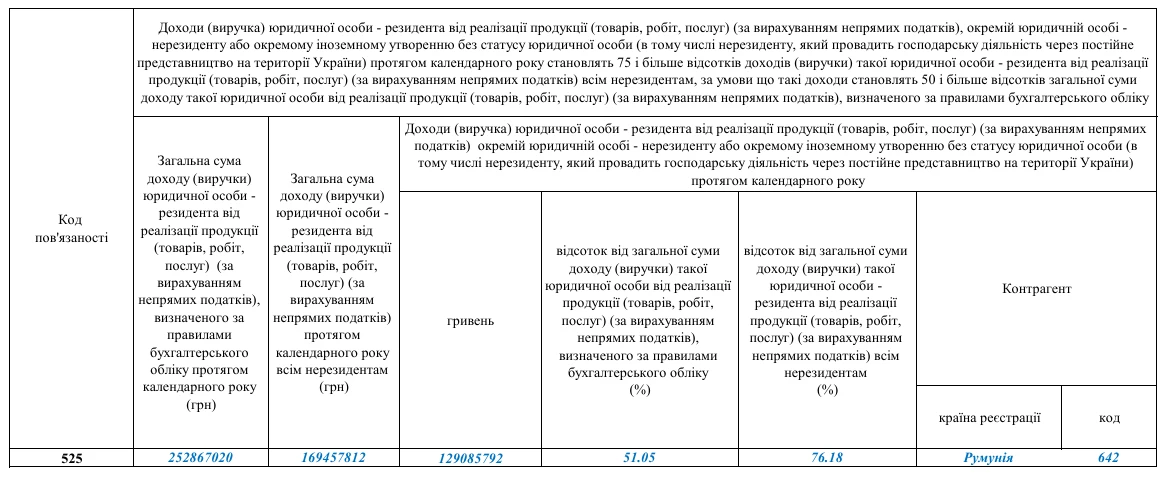
За умовами Прикладу 1 додатково відомо:
1. Нерезидент-юрособа (сторона контрольованої операції) і резидент-експортер мають спільного власника – фізособу-резидента, код пов’язаності 502.
2. Дотриманий економічний критерій пов'язаності по експорту (код пов'язаності 525):
Інформація про пов'язаність осіб для Прикладів 1 та 2 буде виглядати так:
Додатково в цій ситуації можуть бути заповнені такі коди пов’язаності:
Для виправлення помилок у раніше поданому Звіту про КО платник може подати:
Такі звіти мають містити повністю всю інформацію про контрольовані операції за звітній період (правильні дані повторюють, неправильні замінюють правильними).
Звіту про КО подають в електронній формі з дотриманням вимог законів України «Про електронні документи та електронний документообіг» від 22.05.2003 №851-IV та «Про електронні довірчі послуги» від 05.10.2017 №2155-VIII (пп. 39.4.2 ПКУ).
Матеріали за темою:
Як визначити контрольовані операції і подати звіт до 1 жовтня, відповідальність за неподання
Які господарські операції є контрольованими
Самоперевірка ЗЕД-контрагентів у 2026 році
Економічна пов'язаність у ТЦУ: чому моно-контрагент може стати ризиком для підприємства
Іноземний контрагент в Переліку №480 – встигніть уникнути ТЦУ до 1 жовтня
Кредит-нота та Звіт про контрольовані операції: яку суму зазначати у графі 20
Шаблони та зразки документів:
Звіт про контрольовані операції
Податкова декларація з податку на прибуток
Кабмін продовжив програму малих грантів для надавачів соціальних послуг і збільшив максимальну суму фінансування до 65 000 доларів США. До переліку послуг додали реінтеграцію дітей і сімей після депортації чи примусового переміщення, кризове втручання, тимчасовий відпочинок для прийомних батьків і денний догляд за дітьми з інвалідністю без обмежень за підгрупою
Як оформити припинення трудового договору у зв’язку зі смертю працівника у 2026 році? Порядок видання наказу, виплата остаточного розрахунку, допомога на поховання, записи у трудовій книжці та заповнення додатків Д5, Д1 і 4ДФ Податкового розрахунку
Як правильно провести розрахунок при звільненні працівника: нарахувати зарплату, компенсацію за невикористану відпустку та вихідну допомогу, утримати зайві відпускні й аліменти, перерахувати ПДФО та оформити повідомлення про виплати
Якщо платник самостійно виявив заниження або завищення суми частини чистого прибутку (доходу) чи дивідендів на державну частку, він має виправити помилки у раніше поданій звітності. ДПС нагадала про два способи виправлення: подання уточнюючого Розрахунку за чинною формою або відображення помилок через додаток ВП у складі звітного (звітного нового) Розрахунку за поточний період
За результатами опитування 664 підприємств із 21 регіону України індекс ділових очікувань у ІІІ кварталі 2026 року знизився до 100,8% проти 107% у попередньому кварталі. Бізнес очікує стриманішої економічної активності, можливого скорочення виробництва та кількості працівників. Річну інфляцію прогнозують на рівні 11,5%, а середній очікуваний курс становить 46,90 грн за долар США та 54,85 грн за євро
У 2021–2025 роках товариство закуповувало сільськогосподарську продукцію за готівку, а в обліку відображало її придбання у підприємств, які фактично не здійснювали поставок. За даними БЕБ, це призвело до несплати 41 млн 991 тис. грн податку на прибуток і ПДВ. Збитки бюджету відшкодовано повністю, а матеріали провадження скеровано до суду з клопотанням про звільнення підозрюваного від кримінальної відповідальності
За однією адресою можуть здійснювати роздрібну торгівлю алкогольними напоями декілька суб’єктів господарювання, але кожен із них повинен мати власну ліцензію та зазначити в ній відповідні РРО/ПРРО. Плата за ліцензію залежить від кількості зареєстрованих за адресою місця торгівлі РРО/ПРРО, а торговельна площа має відповідати встановленим законом вимогам
Звільнення військовозобов’язаного працівника у 2026 році – одна з найризикованіших кадрових процедур для роботодавця, адже помилки у військовому обліку можуть коштувати підприємству десятки тисяч гривень штрафів. Бухгалтерам і кадровикам важливо знати, як правильно подати додаток 4 до ТЦК, внести зміни до списків військового обліку та не порушити строки повідомлення. Особливу увагу слід приділити звільненню заброньованих працівників і працівників критично важливих підприємств, оскільки тут діють додаткові вимоги щодо ПФУ та бронювання. У матеріалі розглянемо покроковий алгоритм дій роботодавця, типові помилки кадровиків та актуальні вимоги Порядку №1487 і Постанови №76. Ця інформація допоможе правильно організувати військовий облік на підприємстві, уникнути штрафів ТЦК та зберегти статус критично важливого підприємства
Під час воєнного стану роботодавець може змінювати істотні умови праці та умови оплати праці без дотримання загального 2-місячного строку попередження. Працівника потрібно повідомити про нові умови не пізніше ніж до моменту їх запровадження
Держспецзв’язку підготувала практичний посібник «Гайд із кібергігієни» для державних службовців і громадян. У ньому пояснюється, як захищати облікові записи й пристрої, розпізнавати фішинг і шахрайство, безпечно користуватися Wi-Fi та ШІ-сервісами, а також дбати про цифрову безпеку дітей
Кабмін визначив пріоритети організації освітнього процесу під час тривалих повітряних тривог. Школи зможуть поєднувати очне, змішане та дистанційне навчання залежно від безпекової ситуації й можливостей укриттів. За обмеженої місткості укриттів пріоритет для очних занять рекомендують надавати математичній, природничій, мовно-літературній, громадянській та історичній освітнім галузям
На розгляд парламентського комітету передали законопроєкт «Про управління житловим фондом», який пропонує змінити правила управління багатоквартирними будинками. Серед ключових новацій: просте товариство співвласників за принципом «один будинок – одна юридична особа», окрема категорія земель під багатоквартирними будинками, єдина цифрова система обліку житла, а також вимоги до кваліфікації та відповідальності управителів і механізми страхування житлового фонду
Продаж електроенергії активному споживачу власниками генеруючих установок, що виробляють електроенергію з відновлюваних джерел, є операцією постачання товару та оподатковується ПДВ. Водночас для таких операцій передбачено особливий порядок визначення податкових зобов’язань і податкового кредиту – за касовим методом
Податкова адреса ФОП визначається як місце його проживання, за яким він береться на облік у контролюючому органі, і може бути лише одна. Взяття на облік фізичної особи-підприємця здійснюється автоматично на підставі даних Єдиного державного реєстру без подання додаткових підтвердних документів. Тому саме адреса, зазначена в ЄДР, є основним місцем обліку ФОП, навіть якщо інші документи містять інші відомості про реєстрацію чи фактичне проживання. Актуальність цієї адреси має значення для податкового адміністрування, звітності та комунікації з контролюючими органами
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття