
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ПДВ
11.09.2026
ПДВ можуть підвищити до 21–21,5%: у Мінекономіки обговорюють фонд підтримки бізнесу
У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу
Як повідомляє Forbes Ukraine, під час зустрічі 11.09.2026 «Від релокації до розвитку: як посилити підтримку переміщеного бізнесу», Міністр економіки Олександр Кравченко анонсував програми підтримки для бізнесу.
Серед них – пільгове фінансування для ритейлу, включення Києва та області до територій підвищеного ризику, що дасть змогу бізнесу отримати розширене страхування від воєнних ризиків, а також розширити кредитну програму «5/7/9». Всі вони розраховані до першого кварталу 2027 року, сказав на зустрічі Кравченко.
Загальна потреба у фінансуванні програм – 6 млрд грн.
Ширша ідея – окремий фонд для допомоги бізнесу. На зустрічі міністр не назвав джерел коштів, зазначивши лише, що уряд наразі їх шукає. Дискусії щодо підвищення ПДВ тривають у міністерстві вже кілька тижнів. Зараз стандартна ставка ПДВ становить 20%. Є пільгові ставки на певні категорії товарів, як-от 7% для лікарських засобів. Але постає запитання:
Чи готовий уряд підвищити податки, щоб профінансувати ці програми?
Чому в Мінекономіки заговорили про підвищення ПДВ
Ідея підвищення ПДВ виникла через посилення російських обстрілів. Одна з опцій підтримки бізнесу:
створити окремий фонд, який поповнюватиметься завдяки підвищенню ПДВ на 1–1,5 відсоткового пункту, до 21–21,5%. Про це Forbes Ukraine розповіли четверо посадовців в уряді та Верховній Раді.
Поки ця ідея перебуває на стадії обговорення. Є кілька варіантів використання коштів фонду:
- пряма допомога постраждалому бізнесу;
- страхування воєнних ризиків за рахунок коштів фонду.
Над ініціативою працює насамперед Мінекономіки, адже зібраний додатково податок не піде до загального «котла» бюджету, а матиме цільове призначення, пояснює один з урядовців. За його словами, у Мінфіні заявили, що поточних бюджетних коштів недостатньо для підтримки бізнесу, тому Мінекономіки має шукати інші джерела наповнення цього фонду.
Мінфін може виділити на підтримку близько 2 млрд грн, казали 9 вересня двоє співрозмовників, знайомих із концепцією. Тоді як у розрахунках Мінекономіки сума втричі більша.
Які шанси на успіх і які є альтернативи
ПДВ не будуть підвищувати терміново, кажуть двоє співрозмовників в уряді, а один з них додає, що це поки лише обговорюється.
Народний депутат, якому відомо про цю пропозицію додає:
Ідея повністю сира, ні про який збір голосів під неї не йдеться.
Зокрема, через складність ухвалення таких змін у парламенті, Мінфін пропонує шукати інші джерела наповнення фонду допомоги бізнесу, каже один зі співрозмовників в уряді.
Яким може бути фонд допомоги бізнесу
Після публікації матеріалу Forbes Ukraine отримав у розпорядження концепт Мінекономіки про запуск нового фонду.
Уряд планує створити спецфонд для покриття «першого шару збитків» бізнесу (First-loss). Програма покриватиме збитки основних засобів на суму до $10 млн на одну юридичну особу. Йдеться саме про основні засоби, критично важливі для збереження виробничої спроможності. Адмініструватиме фонд Експортно-кредитне агентство (ЕКА).
Отримати компенсацію зможе великий, середній і малий бізнес у визначених секторах. А саме:
- переробна промисловість;
- агро;
- транспорт;
- водопостачання;
- постачання енергії;
- охорона здоровʼя;
- освіта;
- торгівля;
- добувна промисловість.
Очікуваний обсяг фонду – $3-4 млрд, з яких:
- $1 млрд безпосередньо державного фінансування;
- $2-3 млрд – допомога донорів.
Також ще одним джерелом наповнення фонду мають стати внески бізнесу – а саме 2% від суми покриття в межах встановленого ліміту компенсації. Тобто якщо бізнес хоче мати максимально передбачений ліміт компенсації у $10 млн, то має зробити внесок у розмірі $200 000.
Запустити цей фонд уряд планує у січні 2027 року. Другим кроком допомоги бізнесу від російських обстрілів має стати пільгова кредитна програма, про яку раніше Forbes вже розповідав
Разом із тим, народний депутат Ніна Южаніна не підтримує підвищення ПДВ. Вона заявила:
Не треба підміняти підтримку страхування воєнних ризиків підтримкою підвищення ПДВ. Звернула увагу на результати опитування учасників круглого столу ЄБА щодо страхування воєнних ризиків.
94% опитаних не вистачає наявних програм для покриття збитків і воєнних ризиків.
Ніна Южаніна каже, що приватний страховий ринок не здатен самостійно покрити такі масштаби ризику, механізм захисту справді потрібен. Втім, на її думку відбувається цікава підміна.
- Бізнес говорить: нам потрібен дієвий механізм захисту від воєнних ризиків.
- Уряд пропонує: для його фінансування підвищимо ПДВ на 1 в. п.
На думку народного депутата, це не одне й те саме. Вона звертає увагу на те, що насправді відповіли учасники опитування ЄБА.
78% підтримують механізм «перших збитків»
А джерелами його фінансування називають:
- 79% – російські активи;
- 53% – внески самого бізнесу, який отримуватиме покриття;
- близько половини – бюджетне фінансування.
Ніна Южаніна стверджує, що підтримки підвищення ПДВ для всієї країни у бізнесу немає. Більше того, це результати інтерактивного опитування лише 86 учасників конкретного круглого столу, а не позиція всього українського бізнесу.
Народний депутат зауважує, що дискусія потрібна. Але не про те, чи треба захищати бізнес від воєнних ризиків –тут відповідь очевидна. Питання, на її думку в іншому:
яким має бути механізм, хто отримає покриття і хто за все це заплатить? Бо підвищення ПДВ – це вже не питання страхування окремого бізнесу. Це рішення для всієї економіки і фактично для кожного споживача.
Джерело: Forbes Ukraine, Ніна Южаніна
Читайте більше:
У податковій накладній завищили суму на 1 копійку: чи потрібно виправляти
З липня 2027 року ПДВ на міжнародні посилки: Комітет схвалив законопроєкти
Заблоковану ПН помилково включили до ПК: ДПС пояснила, як виправити помилку
Зміни ПДВ для ФОП - проєкт Закону 2027: звітність щокварталу та перевірки від 1 млн грн
Разовий продаж власних ноутбуків: чи потрібен підприємству торговельний КВЕД для ПДВ у 2026 році
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ЄСВ
27.10.2026
ЄСВ у 2026 році: платники, ставки, порядок сплати та розрахунку
У статті розглянемо, хто, на які доходи нараховує та коли сплачує єдиний внесок, за якими ставками та чи є пільги зі сплати ЄСВ. Зупинимось також на порядку розрахунку внеску, особливостях звітування щодо нього для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату
Лікарняні та декретні
27.10.2026
Алгоритм дій роботодавця у разі смерті працівниці під час тимчасової непрацездатності та порядок виплати належних коштів у 2026 році
Сьогодні вранці, перебуваючи на лікарняному, померла працівниця. Які дії роботодавця? Як звільняти і кому виплачувати компенсацію за відпустку та гроші по лікарняному?
РРО / ПРРО, фіскальні чеки
27.10.2026
Оплата від покупців через рахунки 2650 та небанківські установи: чи потрібні РРО/ПРРО – позиція ДПС
ДПС України надала роз’яснення ТОВ (платнику ПДВ / постачальнику) щодо обов'язку застосування реєстраторів розрахункових операцій (РРО/ПРРО) у випадках, коли покупці-юридичні особи розраховуються за товари через небанківські фінансові установи та платіжні сервіси, а кошти надходять на поточний рахунок постачальника у форматі IBAN (рахунок 2600). Податківці детально розібрали нюанси використання рахунків класу 2650 та критерії звільнення від РРО
Календар бухгалтера
27.10.2026
До 30 жовтня: подаємо фінансову звітність за 9 місяців 2026 року до Держстату+ статті по заповненню
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Зміни у законодавстві
27.10.2026
Легальний старт без бюрократії: як працюватиме формула «2000 євро без податків» на OLX
З 1 січня 2027 року в Україні запрацюють нові правила оподаткування доходів через цифрові платформи. Фізичні особи зможуть продавати товари через зареєстровані платформи й отримувати до 2 000 євро на рік без оподаткування. Якщо дохід перевищить цей ліміт, платформа утримуватиме 10% ПДФО із суми перевищення. Важливо: ліміт рахуватимуть сукупно за всіма платформами, а на доходи від послуг, зокрема таксі, доставки та оренди житла, пільга не поширюється. Розбираємо, кого стосуються нові правила та як вони працюватимуть
ПДВ
27.10.2026
Повернули суму, що перевищує передоплату: що з ПДВ
Що робити, якщо постачальник повернув покупцю більше коштів, ніж той сплатив як передоплату? У статті пояснюємо, на яку суму складати розрахунок коригування до податкової накладної, як заповнити його основні графи та хто має зареєструвати РК в ЄРПН. Також розбираємо, як діяти з помилково перерахованою переплатою та чи виникають у покупця податкові зобов’язання з ПДВ
Звільнення, скорочення
27.10.2026
Оформлення звільнення працівника у ФОП за письмовим трудовим договором у 2026 році
Звільняється працівник у ФОП, є трудовий договір сучасний, де на останній сторінці є місце для запису про звільнення, як у старому шаблоні. Чи потрібно робити додаткову угоду про звільнення, чи досить поставити підписи та указати причину на останній сторінці згідно типового старого шаблону?
ФОП
27.10.2026
ФОП на загальній системі: чи оподатковується кредит, погашений юрособою – поручителем
ФОП на загальній системі оподаткування не включає до доходу кредитні кошти, отримані від банку, адже вони підлягають поверненню. Проте якщо кредит за підприємця погашає юридична особа – поручитель, ситуація змінюється: суму погашеного кредиту податкова розглядає як дохід ФОП, що включається до оподатковуваного доходу для цілей ПДФО
Е-сервіс
27.10.2026
Е-кабінет працює в штатному режимі: технічні роботи завершені, – ДПС
Державна податкова служба інформує про завершення регламентних та технічних робіт з обслуговування деяких інформаційно-комунікаційних систем ДПС. Електронні сервіси та цифрові послуги працюють у штатному режимі. Якщо через технічні збої в Електронному кабінеті виникли проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ
Зміни у законодавстві
27.10.2026
Оподаткування доходів з платформ з 2027 року: закон набрав чинності
Верховна Рада розглянула та прийняла у другому читанні законопроєкт №15111-д, який фактично вводить нові правила оподаткування доходів українців від цифрових платформ (маркетплейсів, сервісів послуг тощо). Документ передбачає автоматичний обмін податковою інформацією з іншими країнами, визначає роль платформ як податкових агентів і встановлює нові підходи до звітності та сплати податків. З 23 жовтня закон набрав чинності, окрім окремих норм
Податкова та фінзвітність
27.10.2026
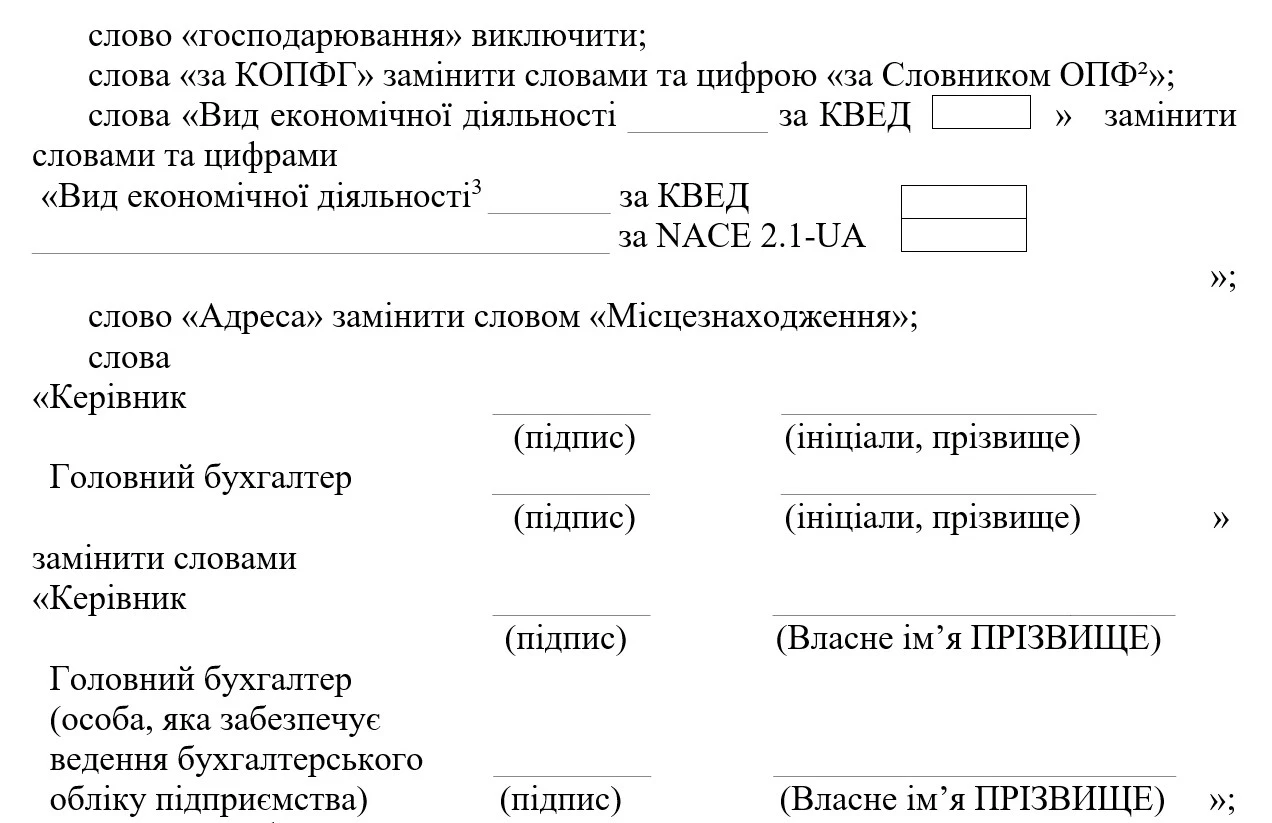
Зміни до спрощеної фінзвітності з 1 січня 2027 року: наказ Мінфіну №483 опубліковано
Мінфін наказом від 15.09.2026 №483 вніс зміни до нормативних актів з бухгалтерського обліку, зокрема НП(С)БО 25 «Спрощена фінансова звітність». Уточнено відображення нематеріальних активів, незавершених капітальних інвестицій, довгострокових біологічних активів, зобов’язань, забезпечень і цільового фінансування, а також передбачено зазначення основного виду економічної діяльності за КВЕД-2010 та/або NACE 2.1-UA. Наказ набирає чинності з 1 січня 2027 року
ПДФО
27.10.2026
Розрахунок авансових платежів з ПДФО, військового збору та ЄСВ для ФОП без діяльності у 2026 році
Як визначається авансовий платіж – податок, до сплати по квартально (ПДФО, військовий збір) якщо ФОП не веде діяльність? Чи потрібно в такому випадку сплачувати мінімальний внесок 18 і 5% відсоток від мінімальної зарплати? Чи потрібно сплачувати обов'язково 22% від мінімальної зарплати?
Єдиний податок
27.10.2026
МПЗ і частка сільгоспвиробництва у платників ЄП групи 3: як зменшити податкове навантаження
Мінімальне податкове зобов'язання (МПЗ) є мінімальною величиною податкового зобов'язання зі сплати податків, зборів і платежів, пов'язаних із виробництвом та реалізацією власної сільськогосподарської продукції або з власністю чи користуванням (орендою, емфітевзисом) сільськогосподарськими угіддями. Для платників єдиного податку третьої групи – як юридичних осіб, так і ФОП, які є власниками або користувачами сільгоспугідь, нарахування МПЗ та подання відповідного Розрахунку у складі річної декларації є обов'язковим. Але ключовим фактором, що визначає загальний розмір податкового навантаження при сплаті МПЗ для платників 3 групи, є частка сільськогосподарського товаровиробництва за звітний рік. З’ясуємо, як вона впливає на сплату МЗП
Судова практика
27.10.2026
Строк договору найму минув під час судового розгляду: чому ВС погодився із закриттям провадження
ВС розглянув справу про визнання договору найму квартири продовженим до 12 червня 2024 року та погодився із закриттям провадження через відсутність предмета спору, оскільки на час ухвалення рішення заявлений строк уже минув. Водночас Верховний Суд визнав, що суд першої інстанції передчасно вирішив це питання на стадії підготовчого засідання, однак таке процесуальне порушення саме по собі не стало підставою для скасування правильних по суті судових рішень
ПДВ
27.10.2026
1 млн грн для ПДВ: ДПС пояснила, чи враховують компенсацію комунальних витрат орендодавця
ДПС роз’яснила, що компенсація орендарями фактично понесених орендодавцем комунальних витрат включається до загального обсягу операцій для визначення обов’язку з обов’язкової реєстрації платником ПДВ. Окремий договір на відшкодування витрат, їх компенсаційний характер та відсутність прибутку не змінюють цього підходу, тому при перевищенні за останні 12 календарних місяців обсягу 1 млн грн виникає обов’язок зареєструватися платником ПДВ
ПДВ
27.10.2026
Імпортний ПДВ донарахували після реєстрації платником ПДВ: чи виникає право на податковий кредит
Якщо на дату оформлення митної декларації підприємець не був зареєстрований платником ПДВ, він не має права включити до податкового кредиту суму податку, донараховану митницею після реєстрації. За роз’ясненням податківців, оформлення аркуша коригування та доплата ПДВ не змінюють цього висновку, а відображення суми в системі електронного адміністрування ПДВ не створює самостійного права на податковий кредит
Робочий час, графіки роботи
27.10.2026
Відмовилися працювати у вихідний – чи можуть за це звільнити
Під час воєнного стану роботодавець має додаткові можливості для організації робочого часу, однак вимоги до працівника залежать від установленого графіка та законності залучення до роботи. Одна відмова вийти на роботу у вихідний сама по собі не означає, що працівника можна звільнити
Сільгоспдіяльність
27.10.2026
Реєстраційні досьє на ветеринарні препарати: ЄБА закликає затвердити порядок оновлення
Європейська Бізнес Асоціація закликає якнайшвидше затвердити порядок оновлення реєстраційних досьє на ветеринарні препарати, зареєстровані за попереднім законодавством. Перехідний період для таких препаратів триває до 1 березня 2031 року, однак компанії мають підтримувати реєстраційну документацію в актуальному стані, не маючи чітких правил її оновлення
Готівкові кошти, розрахунки
27.10.2026
НБУ пропонує змінити порядок виїзного моніторингу платіжної інфраструктури
Національний банк України оприлюднив для обговорення проєкт постанови щодо змін до порядку виїзного та безвиїзного моніторингу об’єктів оверсайта платіжної інфраструктури. Зокрема, пропонують уточнити планування виїзних перевірок, затвердження річного плану та підстави для внесення до нього змін. Зауваження й пропозиції до проєкту приймають до 4 листопада 2026 року включно