
Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців
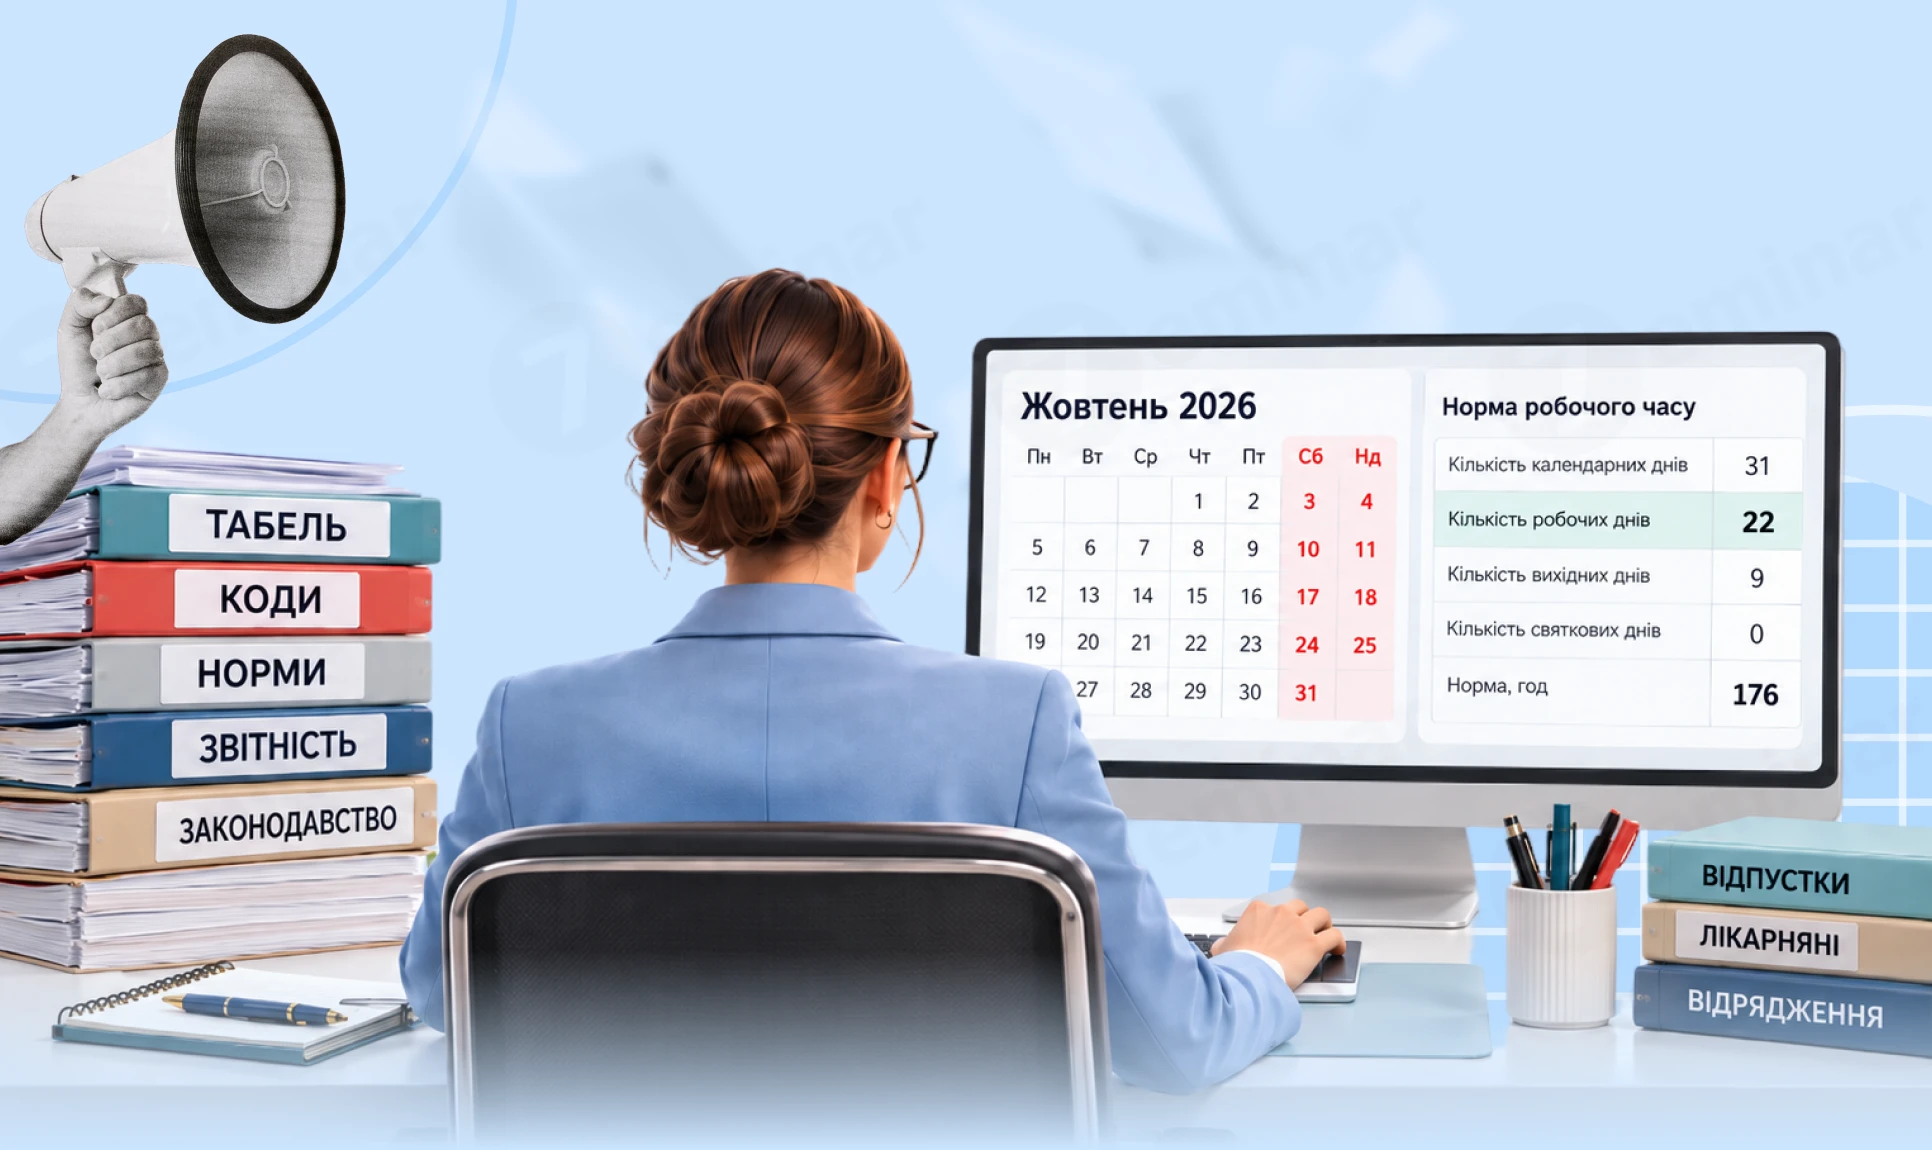
За графіком із роботою з понеділка по п’ятницю по 8 годин у жовтні 2026 року маємо 22 робочі дні та 176 годин. За шестиденки з роботою з понеділка по п’ятницю по 7 годин і в суботу по 5 годин – 27 робочих днів та 179 годин.
1 жовтня не зменшує норму робочого часу. День захисників і захисниць України передбачено ст. 73 Кодексу законів про працю України (далі – КЗпП). Однак під час воєнного стану норми цієї статті та правила скорочення передсвяткового робочого дня не застосовують. Відповідний виняток установлено ч. 6 ст. 6 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану» (далі – Закон №2136). Тому за наведеними графіками 1 жовтня табелюємо як звичайний робочий день.
Нижче наведено актуальні жовтневі показники з таблиць 1 та 3 нашої статті «Норма тривалості робочого часу на 2026 рік». У ній також є розрахунки на інші місяці року.
Таблиця 1
Жовтень 2026 року за п’ятиденного робочого тижня з вихідними в суботу та неділю
Показник або тижнева тривалість роботи та графік | Жовтень 2026 |
Кількість календарних днів | 31 |
Кількість святкових і неробочих днів, які враховуємо у розрахунку | – |
Кількість передсвяткових днів зі скороченням роботи на 1 годину | – |
Кількість вихідних днів | 9 |
Кількість днів, роботу в які не проводять | 9 |
Кількість робочих днів | 22 |
Норма тривалості робочого часу за відповідним графіком | Годин* |
40 годин: пн–пт – 8 год | 176 |
39 годин: пн–чт – 8 год, пт – 7 год | 171 |
39 годин: пн–пт – 7 год 48 хв | 171,6 |
38,5 години: пн–пт – 7 год 42 хв | 169,4 |
36 годин: пн–пт – 7 год 12 хв | 158,4 |
36 годин: пн – 8 год, вт–пт – 7 год | 158 |
33 години: пн–пт – 6 год 36 хв | 145,2 |
30 годин: пн–пт – 6 год | 132 |
25 годин: пн–пт – 5 год | 110 |
24 години: пн–пт – 4 год 48 хв | 105,6 |
24 години: пн–чт – 5 год, пт – 4 год | 105 |
20 годин: пн–пт – 4 год | 88 |
18 годин: пн–пт – 3 год 36 хв | 79,2 |
Таблиця 2
Жовтень 2026 року за шестиденного робочого тижня з вихідним у неділю
Показник або тижнева тривалість роботи та графік | Жовтень 2026 |
Кількість календарних днів | 31 |
Кількість святкових і неробочих днів, які враховуємо у розрахунку | – |
Кількість передсвяткових днів зі скороченням роботи на 1 годину | – |
Кількість вихідних днів | 4 |
Кількість днів, роботу в які не проводять | 4 |
Кількість робочих днів | 27 |
Норма тривалості робочого часу за відповідним графіком | Годин* |
40 годин: пн–пт – 7 год, сб – 5 год | 179 |
39 годин: пн–пт – 7 год, сб – 4 год | 174 |
38,5 години: пн–пт – 6 год 45 хв, сб – 4 год 45 хв | 172,25 |
36 годин: пн–пт – 6 год 12 хв, сб – 5 год | 161,4 |
30 годин: пн–сб – 5 год | 135 |
24 години: пн–сб – 4 год | 108 |
18 годин: пн–сб – 3 год | 81 |
* Дробові значення в таблицях наведено в десяткових частках години: наприклад, 158,4 години – це 158 годин 24 хвилини, а 172,25 години – 172 години 15 хвилин.
Увага! Обирайте норму згідно з правилами внутрішнього трудового розпорядку. Для різних груп працівників може встановлюватися своя норма, але як правило на невеличких підприємствах встановлено єдину норму робочого часу. Наприклад, за рівномірної 36-годинної п’ятиденки норма становить 158,4 години, а за графіком «понеділок – 8 годин, вівторок – п’ятниця – 7 годин» – 158 годин
Норма за таблицею не підміняє фактичний облік – в табель слід вносити саме фактичні години роботи й підтверджені неявки. Якщо працівник хворів, перебував у відпустці або працював неповний місяць, не проставляйте йому автоматично всі 176 чи 179 годин. Для інших графіків розрахуйте норму окремо, зважаючи на ст. 50, ст. 51, ст. 52 КЗпП та ст. 6 Закону №2136.
Обов’язок роботодавця – забезпечити достовірний облік виконуваної працівником роботи – ч. 2 ст. 30 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці).
Для цього можна використовувати типову форму № П-5 «Табель обліку використання робочого часу», затверджену наказом Державного комітету статистики України від 05.12.2008 №489 (далі – Наказ №489). Вона має рекомендаційний характер. Держстат у листі від 12.01.2012 №9/4-10/9 допускає іншу форму, якщо збережено потрібні показники обліку робочого часу, явок і неявок.
Водночас власна форма повинна містити обов’язкові реквізити первинного документа: назву, дату складання, назву підприємства, зміст та обсяг операції, одиницю виміру, посади й прізвища відповідальних осіб, підписи або інші дані для їх ідентифікації. Такі вимоги передбачає ст. 9 Закону України від 16.07.1999 № 996-XIV «Про бухгалтерський облік та фінансову звітність в Україні».
Форму, власні коди, відповідальних осіб, строки передання відомостей бухгалтерії та спосіб виправлення помилок доцільно закріпити у внутрішньому положенні.
До жовтневого табеля включайте всіх працівників, із якими у цьому місяці тривали трудові відносини: основних працівників, сумісників, дистанційних і надомних працівників, а також тих, хто весь місяць перебуває у відпустці чи увільнений від роботи. Для прийнятих або звільнених у жовтні обліковуйте лише період трудових відносин.
Виконавців за цивільно-правовими договорами як працівників не табелюють.
За внутрішнього сумісництва ведіть окремий облік за кожним трудовим договором (ст. 102-1 КЗпП). А от суміщення посад окремих годин не додає, адже додаткова робота виконується в межах основного робочого часу (ст. 105 КЗпП). Приклади є у статті «Табель обліку робочого часу: практичні ситуації заповнення». Порядок присвоєння табельних номерів закріпіть у локальних правилах.
Табельний номер присвоюють працівнику під час укладання трудового договору незалежно від його виду. Роблять це згідно з наказом / розпорядженням роботодавця про прийняття на роботу. Разом з тим табельний номер під час прийняття на роботу вносять і до особової картки форми № П-2 працівника.
Після присвоєння табельного номера потрібно внести інформацію або в Журнал реєстрації табельних номерів або в Реєстр табельних номерів, присвоєних працівникам, залежно від того який із цих документів ви ведете на підприємстві.
Нижче у таблицях 3—5 ми згрупували позначення залежно від того про який облікований час йдеться. Вони ґрунтуються на формі № П-5, затвердженій наказом №489. Оберіть буквену або цифрову систему, закріпіть її використання у положенні та використовуйте її послідовно.
Таблиця 3
Коди для позначення в табелі відпрацьованого часу
Що позначаємо | Буквений код | Цифровий код |
Години роботи, передбачені колдоговором | Р | 01 |
Робота на умовах неповного робочого дня або тижня | РС | 02 |
Вечірні години роботи | ВЧ | 03 |
Нічні години роботи | РН | 04 |
Надурочні години роботи | НУ | 05 |
Години роботи у вихідні та святкові дні | РВ | 06 |
Відрядження | ВД | 07 |
Поряд із кодом роботи зазначайте кількість фактично відпрацьованих годин. Якщо людина працювала 4 години, у табелі мають бути 4 години, а не умовна «половина ставки». Неповний час позначайте «РС»; скорочена тривалість роботи, установлена законом, сама собою не є підставою для цього коду.
Окремого типового коду для звичайного вихідного дня немає. Можна застосовувати прочерк або власне позначення, закріплене у положенні. «В» не використовуйте для вихідного, якщо зберегли типові коди: це щорічна основна відпустка. Більше про це читайте у консультації «Як правильно позначати вихідні дні в табелі обліку робочого часу».
Таблиця 4
Коди для позначення у табелі відпусток
Вид відпустки | Буквений код | Цифровий код |
Основна щорічна відпустка (ст. 6 Закону про відпустки) | В | 08 |
Щорічна додаткова відпустка (ст. 7, 8 Закону про відпустки) | Д | 09 |
Додаткова відпустка, передбачена ст. 20, 21, 30 Закону України від 28.02.91 №796-XII «Про статус і соціальний захист громадян, які постраждали внаслідок Чорнобильської катастрофи» | Ч | 10 |
Творча відпустка (ст. 16 Закону про відпустки) | ТВ | 11 |
Додаткова відпустка у зв’язку з навчанням (ст. 13, 14, 15, 151 Закону про відпустки) | Н | 12 |
Відпустка без збереження заробітної плати у зв’язку з навчанням (пп. 12, 13, 17 ст. 25 Закону про відпустки) | НБ | 13 |
Додаткова відпустка без збереження заробітної плати в обов’язковому порядку (ст. 25, крім п. 3, 12, 13, 17 Закону про відпустки) | ДБ | 14 |
Додаткова оплачувана відпустка працівникам, що мають дітей (ст. 19 Закону про відпустки) | ДО | 15 |
Відпустка у зв’язку з вагітністю та пологами (ст. 17 Закону про відпустки) і відпустка для догляду за дитиною до досягнення нею трирічного віку (ст. 18 Закону про відпустки) | ВП | 16 |
Відпустка для догляду за дитиною до досягнення нею шестирічного віку (п. 3 ст. 25 Закону про відпустки) | ДД | 17 |
Відпустка без збереження заробітної плати за згодою сторін (ст. 26 Закону про відпустки) | НА | 18 |
Інші відпустки без збереження заробітної плати (на період припинення виконання робіт) | БЗ | 19 |
Щоб правильно відобразити у табелі ту чи іншу відпустку спочатку встановіть її вид і правову підставу. Саме тому доречно щоб у табельника була копія наказу, що допоможе обирати правильне позначення. Для видів відпусток, яких немає у типовому переліку, можна запровадити власні коди у локальному положенні.
Відпустку позначайте за всі календарні дні її тривалості, включно із суботами й неділями. Водночас відпрацьованих годин за ці дні немає.
Якщо відпустка припадає на 1 жовтня, цей день також включайте до її тривалості: під час воєнного стану виняток щодо святкових і неробочих днів не діє (ч. 6 ст. 6 Закону №2136).
Для неоплачуваних відпусток перевіряйте підставу особливо уважно. Відпустка за згодою сторін за ст. 26 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки) і відпустка для ВПО або працівника, який виїхав за кордон, за ч. 4 ст. 12 Закону №2136 – різні підстави. Для першої використовують «НА», для другої можна передбачити «БЗ» або окреме локальне позначення.
Таблиця 5
Коди для лікарняних, простою та інших неявок в табелі
Що позначаємо | Буквений код | Цифровий код |
Неявки через переведення за ініціативою роботодавця на неповний робочий день або тиждень | НД | 20 |
Неявки через тимчасове переведення на інше підприємство за договорами між суб’єктами господарювання | НП | 21 |
Інший невідпрацьований час, передбачений законодавством: державні та громадські обов’язки, військові збори, донорські дні тощо | ІН | 22 |
Простій | П | 23 |
Прогули | ПР | 24 |
Масові невиходи на роботу – страйки | С | 25 |
Оплачувана тимчасова непрацездатність | ТН | 26 |
Неоплачувана тимчасова непрацездатність у передбачених законодавством випадках | НН | 27 |
Неявка з нез’ясованих причин | НЗ | 28 |
Інші види неявок, передбачені колективними договорами, угодами | ІВ | 29 |
Інші причини неявок | І | 30 |
Далі зупинимося на окремих частих запитаннях щодо заповнення табеля та прикладах заповнення.
Для оплачуваної тимчасової непрацездатності застосовуйте «ТН», для неоплачуваної у законодавчо визначених випадках – «НН». Саме очікування фінансування або виплати не перетворює оплачуваний лікарняний на неоплачуваний. Кодом хвороби позначайте весь підтверджений період, включно з вихідними. Докладніше – у консультації «Лікарняний у табелі: чи ставити позначки у вихідні дні».
Якщо працівник захворів під час щорічної відпустки, перевірте підстави для її продовження або перенесення за ст. 11 Закону про відпустки та уточніть позначення. Це правило не означає, що кожний лікарняний автоматично змінює будь-яку відпустку: значення мають її вид і причина непрацездатності.
Поки немає підтвердженої підстави, проставляйте код «НЗ», фіксуйте відсутність та з’ясовуйте обставини. Не підміняйте цей код прогулом автоматично. Після отримання документів уточніть табель. Умовні позначення не замінюють процедури встановлення причин відсутності та, за потреби, дисциплінарного провадження.
Після документального підтвердження призову та оформлення увільнення застосовуйте код «ІН». Працівника не виключають із табеля лише через те, що він не працює весь жовтень! За ним зберігаються місце роботи й посада (ч. 3 ст. 119 КЗпП).
Простій відображайте кодом «П» на підставі документів про його запровадження. Для призупинення окремого типового коду немає: доцільно встановити власне позначення, наприклад код «ПД». Це лише приклад локального коду. Застосовуйте його виключно за оформленого призупинення відповідно до ст. 13 Закону №2136. Не прирівнюйте призупинення до простою, відпустки або непідтвердженої неявки.
Робіть це окремо від звичайної роботи. У робочі дні ставте код «ВД» і години за режимом основного місця роботи. Саме такі дні та години включайте до підсумку відпрацьованого часу. Цей підхід викладено у листі Держстату від 12.01.2012 №9/4-10/9. Вихідний у межах відрядження сам собою не означає 8 годин роботи: врахуйте, чи працівник працював, чи перебував у дорозі або відпочивав. Позначення такого дня узгодьте з положенням про відрядження та правилами табелювання.
Якщо працівник фактично працював 8 годин у свій вихідний, відображайте «РВ» і 8 годин. Подвійна оплата не означає 16 годин у табелі. Спосіб компенсації оформлюйте окремо відповідно до ст. 72 КЗпП. Якщо субота є звичайним робочим днем за графіком, сама назва дня тижня не є підставою для «РВ».
Не визначайте надурочні години лише як різницю між фактом за жовтень і 176 годинами. За підсумованого обліку порівняння проводять із нормою за встановлений обліковий період, ураховуючи періоди законного звільнення від роботи. Такий підхід передбачають ст. 61 КЗпП та п. 10, п. 12 Методичних рекомендацій щодо застосування підсумованого обліку робочого часу, затверджених наказом Міністерства праці та соціальної політики України від 19.04.2006 №138. Отже, зробити це слід саме по завершенні такого періоду (якщо це, наприклад річний період, то у грудні).
Відповіді на це запитання законодавство не дає. На практиці існує два погляди.
Перший – проставляємо години за графіком роботи працівника за всі дні, навіть коли працівник не працював (через відпустку, лікарняний тощо). Але при підрахунку загальної кількості відпрацьованих годин за місяць їх не враховуємо.
Другий – ставимо прочерки. Тобто якщо працівник був відсутній на роботі, то у першому рядку за відповідне число місяця проставляється прочерк, а у другому – літерний або цифровий код для позначення причини відсутності працівника.
Обидва варіанти мають право на існування. Яким саме скористатися – роботодавець вирішує самостійно, закріплюючи це правило у власних локальних документах – наприклад у Положенні про табельний облік.
Нижче – приклади для п’ятиденки з роботою по 8 годин та вихідними в суботу й неділю. Запис «8/Р» означає 8 годин і код «Р» у відповідних рядках обраної форми. Розміщення годин та коду закріпіть у своїх правилах.
У всі 22 робочі дні проставляємо «8/Р», у 9 вихідних – прийняте на підприємстві позначення вихідного, скажімо це прочерк «–». Підсумок: 22 дні та 176 годин
Якщо працівник працює за графіком неповного дня по 4 години 5 днів на тиждень, то використовуємо запис «4/РС», підсумок – 22 дні та 88 годин
Працівнику надано 7 календарних днів відпустки з 5 по 11 жовтня. За всі ці дати проставляємо «В». На відпустку припадають 5 робочих днів. Якщо решту місяця відпрацьовано повністю, підсумок роботи – 17 днів та 136 годин. У денних позначеннях відпустка охоплює 7 календарних днів, а у підсумках невідпрацьованого робочого часу за графіком – 5 днів / 40 годин
Працівник хворів з 12 по 18 жовтня включно. Непрацездатність підтверджена й підлягає оплаті. Код «ТН» ставимо за всі 7 календарних днів, зокрема 17 та 18 жовтня. Якщо решту робочих днів відпрацьовано, маємо 17 відпрацьованих днів та 136 годин. До невідпрацьованого робочого часу за графіком потраплять 5 днів / 40 годин
Працівника прийняли на роботу 19 жовтня. За повної роботи до кінця місяця табелюємо 10 робочих днів та 80 годин. Період 1–18 жовтня не позначаємо як неявку: трудових відносин тоді ще не було
Більше прикладів знайдете у нашій статті «Табель обліку робочого часу: практичні ситуації заповнення».
Відомості про фактично відпрацьований час потрібні бухгалтерії і для виплати за першу половину місяця, і для остаточного розрахунку. Це випливає зі ст. 24 Закону про оплату праці. За повної 40-годинної п’ятиденки 1–15 жовтня – це 11 робочих днів та 88 годин; стільки ж припадає на 16–31 жовтня. Але ж для кожного працівника врахуйте фактично відпрацьовані дні та години та неявки.
Універсальної дати закриття табеля для всіх роботодавців немає. Установіть строки у своїх правилах так, щоб бухгалтерія встигала нарахувати й виплатити зарплату. Оскільки 31 жовтня – субота, заздалегідь узгодьте порядок передання підсумкових даних, особливо для працівників, які працюють цього дня. Не проставляйте майбутні явки як уже підтверджений факт.
Перш ніж передавати табель перевірте:
Якщо після передання табеля надійшов лікарняний або виявлено неправильний код потрібно сформувати коригувальний табель за жовтень 2026 року. У ньому зазначте працівника, дати, правильні коди й години, документ-підставу та зв’язок із первісним табелем. Підписаний документ передайте бухгалтерії для перевірки перерахунку. Порядок такого коригування варто описати у локальному положенні. Буде корисною в роботі стаття «Коригування Табеля обліку робочого часу: практичні ситуації».
Як ми й говорили на початку, роботодавець зобов’язаний забезпечити достовірний облік виконуваної працівником роботи й облік витрат на оплату праці. І це перевіряє Держпраці. Отже, за неведення табеля не штрафують якщо такий облік ведеться в інший спосіб. Неведення або неналежне ведення обліку кваліфікують як порушення інших вимог трудового законодавства за ст. 265 КЗпП. Штраф за таке порушення – одна мінімальна зарплата за кожен випадок, а за повторне порушення – дві мінімальні зарплати. На посадових осіб відповідно можуть накласти адмінштраф за до ч. 1 ст. 41 Кодексу України про адміністративні правопорушення в розмірі від 510 до 1700 грн.
Що стосується помилок, то їх може припускаються майже усі. Деякі можуть дорого коштувати підприємству – від недонарахування зарплати до штрафів Держпраці.
За порушення обліку робочого часу передбачені штрафи як для роботодавців, так і для відповідальних осіб. Проте, у період воєнного стану штрафу за ст. 265 КЗпП можна уникнути, якщо в повному обсязі усунути порушення у строки, визначені приписом Держпраці.
Джерело: kadroland
Шаблони та зразки документів:
Табель обліку використання робочого часу
Положення про облік використання робочого часу працівників
Журнал реєстрації табельних номерів
Реєстр табельних номерів, присвоєних працівникам
Читайте більше:
Коли у табелі ставлять позначку «НЗ»: роз'яснення для роботодавців
Як табелювати вихідні дні під час щорічної відпустки
Працівник бере відпустку тільки на вихідні дні: як показати дні неявок в Табелі
Як правильно табелювати 8-годинний робочий день: «8/Р», «8/01» чи просто «8»
Як позначати відпустку по догляду за дитиною до 3 років у табелі обліку часу
Хто має підписувати табель обліку робочого часу відповідно до законодавства України
Яким числом підписувати Табель обліку використання робочого часу
Мобілізований працівник зник безвісти: як табелювати та відображати у звітності
Як табелювати працівника, якого затримали ТЦК
Табель обліку робочого часу: як зазначати працівників у декретній відпустці
Процедура остаточного розрахунку з працівником при звільненні є однією з найвідповідальніших ділянок роботи бухгалтерської та кадрової служб. Помилки при визначенні складу виплат, порушення строків виплати або некоректне утримання заборгованості за підзвітними сумами тягнуть за собою суттєві фінансові та юридичні ризики для підприємства – від виплати середнього заробітку за весь час затримки розрахунку до фінансових санкцій з боку Держпраці та ДПС

Податковий агент помилково перерахував податок на неправильний бюджетний рахунок. Чи загрожують йому штраф і пеня? Пояснюємо, як підтвердити право на звільнення від відповідальності та в який строк подати заяву
Чи може ФОП передати власну нерухомість підприємству в безоплатне користування, уклавши договір позички як звичайна фізична особа? Сам статус підприємця не перешкоджає такій операції, а обмеження щодо площі нерухомості для платників єдиного податку стосуються саме оренди. Розглянемо, чи впливають на податкові наслідки група єдиного податку ФОП, родинні зв’язки з учасником товариства та статус підприємства як платника ПДВ
Контролюючий орган надсилає вимогу про сплату боргу з ЄСВ протягом 3 робочих днів після її винесення. За результатами перевірки – протягом 15 робочих днів, а за наявності боргу на кінець місяця – до 20 робочих днів. Платник має сплатити борг протягом 10 календарних днів
Підприємствам, строк дії статусу критично важливих яких завершується у листопаді–грудні 2026 року, планують автоматично продовжити критичність до 1 лютого 2027 року. Це передбачає проєкт акта, підготовлений для забезпечення безперервності бронювання під час переходу на оновлені правила. Водночас бізнесу потрібно врахувати нові вимоги до підтвердження статусу, перегляд галузевих критеріїв та приведення квот бронювання у відповідність. Розбираємо, кого стосуватиметься продовження строків і які етапи переходу на нові правила мають пройти підприємства
Чи може лікарка, яка достроково перервала відпустку для догляду за дитиною до трьох років, виходити на нічні чергування? Під час воєнного стану діють особливі правила залучення жінок до нічної роботи: обмеження залежать від віку дитини, а не від того, хто офіційно оформлений для догляду за нею. Пояснюємо, чи може роботодавець залучати до нічних змін матір дитини, якщо догляд оформлено на бабусю

Правила отримання статусу критично важливого підприємства для аграріїв пом’якшили: тепер достатньо мати від 200 га землі в обробітку або дохід від 20 млн грн. Водночас змінилися загальні правила визначення критичності, запрацював Координаційний центр, а під час підтвердження статусу особливу увагу приділяють військовому обліку та відсутності податкових боргів. Розбираємо, які критерії діють, через що агропідприємствам можуть відмовити та як підготуватися до перепідтвердження критичності й бронювання працівників
ДПС роз’яснила, що компенсація орендарями фактично понесених орендодавцем комунальних витрат включається до загального обсягу операцій для визначення обов’язку з обов’язкової реєстрації платником ПДВ. Окремий договір на відшкодування витрат, їх компенсаційний характер та відсутність прибутку не змінюють цього підходу, тому при перевищенні за останні 12 календарних місяців обсягу 1 млн грн виникає обов’язок зареєструватися платником ПДВ
Пиво належить до алкогольних напоїв, тому для його роздрібного продажу суб’єкту господарювання потрібна відповідна ліцензія. Водночас для торгівлі виключно пивом діє виняток щодо мінімальної торговельної площі: вимога про 20 кв. м не застосовується. Розглянемо, яку саме ліцензію потрібно оформити та які умови передбачає Закон №3817
ДПС роз’яснила, з якої дати роботодавець має донараховувати ЄСВ за ставкою 22% у разі скасування інвалідності працівника та чи застосовуються штрафні санкції, якщо про зміну статусу стало відомо із запізненням
ФОП 3 група, мобілізували у жовтні 2026 р. Після мобілізації кошти продовжують поступати на підприємницький рахунок. Згідно з ЗУ №4505 мобілізовані ФОП звільняються від сплати податків за себе. Як правильно скласти річну декларацію по єдиному податку? Вказати дохід за 9 місяців, а за 4 квартал не вказувати? Чи дохід за 4-й квартал потрібно декларувати, а податки не сплачувати?
Чи може роботодавець звільнити працівника, який не з’являється на роботі з 2023 року, за відсутність понад чотири місяці поспіль? Не завжди. Для застосування п. 8-3 ч. 1 ст. 36 КЗпП потрібні одночасно дві умови: працівник фізично відсутній на роботі понад чотири місяці, а роботодавець не має жодної інформації про причини такої відсутності. Якщо між сторонами триває судовий спір, це свідчить про наявність офіційної комунікації, тому звільнення за цією підставою буде незаконним
Проєкт наказу Мінфіну щодо порядку нарахування пені та штрафів за порушення при сплаті внеску на підтримку працевлаштування осіб з інвалідністю формує деталізований механізм фінансової відповідальності платників. Документ передбачає три основні види штрафів – за несвоєчасну сплату внеску, за донарахування сум податковим органом та за порушення порядку звітності. Окремо встановлюється порядок розрахунку пені, який базується на щоденному нарахуванні від суми недоплати. У разі затвердження наказу контроль і адміністрування внеску буде здійснюватися на основі даних ІКС ДПС та результатів документальних перевірок
Уряд схвалив законопроєкт про перехід на обов’язкове використання електронних товарно-транспортних накладних (е-ТТН) для внутрішніх вантажних перевезень. Орієнтовна дата запуску нових правил – 1 червня 2027 року. Електронна накладна стане основним документом, а паперову дозволять використовувати лише за технічної неможливості оформити е-ТТН із подальшим внесенням даних до системи