

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП 3 група 5%, у листопаді 2026 перевищив ліміт доходу. Чи можна буде у 2027 році повернутись на 3 групу і що для цього потрібно зробити? Як в річній декларації по єдиному податку показати переліміт?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
Якщо ФОП 3 групи перевищив у 2026 році ліміт доходу, з суми перевищення сплачується ЄП 15%, а з 1 січня 2027 року потрібно перейти на загальну систему. У декларації за 2026 рік окремо показують дохід у межах ліміту та суму перевищення. Повернутися на 3 групу ЄП у 2027 році можна, якщо виконані вимоги п. 291.4 ПКУ, зокрема дохід за 2026 рік не перевищує ліміт, установлений для 3 групи на 2027 рік.
Щодо переліміту
Якщо ФОП 3 групи у 4 кварталі 2026 року перевищив ліміт доходів, який у 2026 році становить 10 091 049 гривень, то з 1 січня зобов'язаний перейти на загальну систему оподаткування. Це пряма норма пп. 298.2.3 Податкового кодексу України (ПКУ).
В декларації обов’язково ставиться позначка у рядку 8.2 про перехід на сплату інших податків і зборів. У складі декларації подається Додаток 1 з ЄСВ. В полі 5 додатку 1 з ЄСВ поставте позначку про «перехід на сплату інших податків і зборів».
Декларація заповнюється за особливими правилами:
Програма автоматично розраховує єдиний податок: в межах ліміту за ставкою 5% та із суми перевищення за ставкою 15%.
Загальна сума до сплати з урахуванням авансових нарахувань минулого кварталу відображається в рядках 14.1 та 14.
Податок за ставкою 15% сплачується на ті самі рахунки, що й звичайний єдиний податок, у термін до 19 лютого 2027 року.
Військовий збір з суми переліміту сплачується за ставкою 1%, для ВЗ підвищеної ставки не передбачено.
Зразки заповнення декларації з перелімітом знайдете за посиланням.
Щодо повернення
ФОП може повернутись на 3 групу ЄП за однієї умови – у 2026 році він не повинен перевищити ліміт доходу для 3 групи, який буде діяти у 2027 році. Про це наголошує ДПС в ЗІР, категорія 107.01.01:
Фізична особа – підприємець, яка з 01 січня самостійно відмовилася від спрощеної системи оподаткування та перейшла на загальну систему оподаткування у зв’язку з перевищенням у ІV кварталі попереднього податкового (звітного) року граничного обсягу доходу, встановленого для платників єдиного податку третьої групи, має право перейти з 01 квітня (01 липня або 01 жовтня) поточного року на третю групу платника єдиного податку за умови дотримання вимог, визначених п. 291.4 ст. 291 ПКУ, у тому числі щодо обсягу доходу, який залежить від розміру мінімальної заробітної плати, встановленої законом на 01 січня такого податкового (звітного) року.
Водночас, відповідно до п. 299.11 ст. 299 ПКУ у разі анулювання реєстрації платника єдиного податку, зокрема, третьої групи за рішенням контролюючого органу, прийнятим на підставі акта перевірки, під час проведення якої виявлено порушення платником вимог, встановлених главою 1 «Спрощена система оподаткування, обліку та звітності» розд. XIV ПКУ, суб’єкт господарювання має право обрати або перейти на спрощену систему оподаткування після закінчення чотирьох послідовних кварталів з моменту прийняття рішення контролюючим органом.
Отже, щоб повернутись на 3 групу ЄП у 2027 році потрібно у 2026 році не перевищити 11 140 182,00 грн – це ліміт доходу 3 групи, який буде діяти у 2027 році.
Перевищення ліміту доходів: дії єдинників та практичні кейси
Декларація єдинника 3 групи ФОП і юрособи за 9 місяців 2026 року
Витяг з реєстру платників єдиного податку: як отримати через Електронний кабінет
Заява про застосування спрощеної системи (обрання, перехід, відмова): інструкція із заповнення
10 зразків Заяви про перехід на єдиний податок з 1 жовтня 2026 року
Єдиний податок 2026: яку групу обрати ФОПу, ліміти, строки сплати
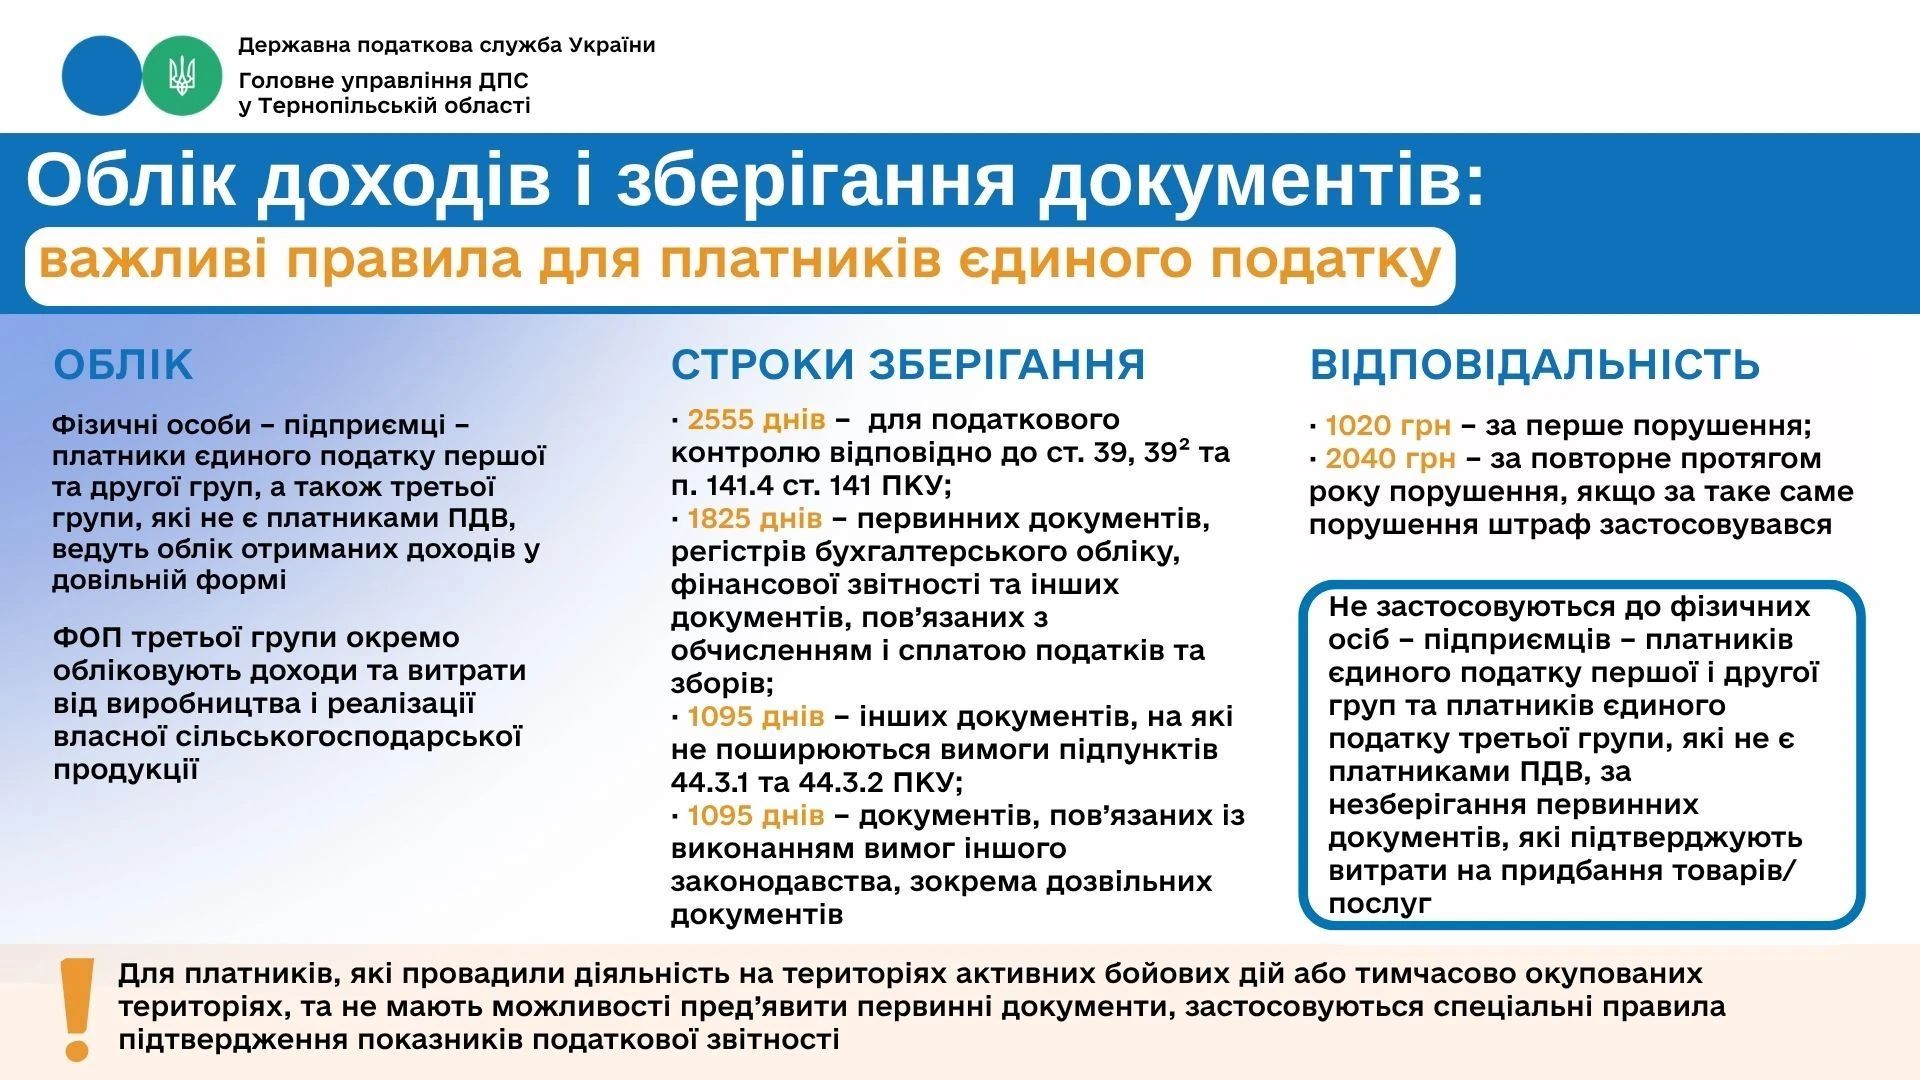
ФОП на єдиному податку 1–3 груп можуть вести облік доходів у довільній формі, але це не звільняє їх від обов’язку зберігати первинні документи. Залежно від виду документів строки зберігання становлять від 1095 до 2555 днів. За порушення правил зберігання передбачені штрафи 1020 грн, а за повторне порушення протягом року – 2040 грн. Водночас для окремих категорій спрощенців та підприємців із ТОТ і територій активних бойових дій діють винятки
Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 11 листопада було прийнято у І читанні ВРУ. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 11 листопада ВРУ прийняла законопроєкт як закон і він готується на підпис Президенту
Міністерство фінансів України підготувало зміни до низки національних положень (стандартів) бухгалтерського обліку в державному секторі. Оновлення стосуються форм фінансової звітності, зокрема НП(С)БОДС 101 «Подання фінансової звітності» та НП(С)БОДС 103 «Фінансова звітність за сегментами». Нові норми почнуть діяти з 1 січня 2027 року
Контролюючі органи невідкладно погоджують довідку-розрахунок в електронній або паперовій формі, надану платником єдиного внеску. Один примірник погодженої довідки-розрахунку в паперовій формі надається обслуговуючому надавачу платіжних послуг, другий – контролюючому органу, третій – залишається у платника єдиного внеску
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Втратили первинні документи через збройну агресію, а податкова зупинила реєстрацію ПН/РК? Навіть за відсутності оригіналів платник може надати пояснення щодо обставин втрати документів і підтвердити реальність господарської операції іншими наявними доказами. ДПС нагадує про спеціальні правила за пп. 69.28 підрозд. 10 розд. ХХ ПКУ та пояснює, які документи можна подати для розгляду питання щодо реєстрації ПН/РК
Мобілізовані ФОП 1–2 групи звільняються від сплати та звітності щодо військового збору на весь період служби – за мобілізацією, контрактом або при виконанні обов’язків за посадами штатів воєнного часу. Проте деякі підприємці продовжували сплачувати авансові внески з військового збору, не скориставшись правом на звільнення. Важливо знати, чи можна повернути ці кошти або зарахувати їх у майбутніх податкових періодах. ДПС надає роз’яснення, як діяти у таких випадках, а також коли такі суми не підлягають поверненню
Рівненська ОВА представила Координаційному центру оновлені критерії визначення підприємств критично важливими. Їх уже погодили за результатами голосування. Для більшості галузей умови залишаються без змін, а раніше ухвалені рішення про критичність продовжують діяти до завершення встановленого строку. Наступний етап – затвердження критеріїв розпорядженням начальника ОВА та державна реєстрація
Чи має право працівник звільнитися під час хвороби? Чи не втратить він право на оплату свого лікарняного, якщо припинить трудові відносини із роботодавцем? Законодавство передбачає різні сценарії залежно від підстав припинення трудових відносин. У матеріалі розглянемо можливості звільнення працівника під час його хвороби та порядок оплати тимчасової непрацездатності

ПФУ затвердив порядок узгодження недоїмки та застосування штрафів і пені за порушення правил сплати внеску на підтримку працевлаштування осіб з інвалідністю. Документ визначає, коли роботодавцям надсилатимуть вимоги про сплату боргу, як розраховуватимуть фінансові санкції та в яких випадках зупинятимуть нарахування пені
Суб’єкт господарювання, основна діяльність якого класифікується у секціях B-F КВЕД ДК 009:2010, при здійсненні ним операцій з надання в оренду частини будівлі промисловості, яка перебуває у його власності та належить до групи «Промислові та складські будівлі» (код 125) Класифікатора, визначає податкові зобов’язання з податку на нерухоме майно, відмінне від земельної ділянки за весь об’єкт нерухомості, а не за частину, яка здається в оренду, лізинг, позичку
Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Офлайн-режим ПРРО дозволяє бізнесу продовжувати розрахункові операції у разі втрати інтернет-зв’язку, але працює він лише в чітко визначених межах. Законодавство встановлює максимальну тривалість такого режиму та технічні вимоги до роботи ПРРО під час офлайн-функціонування. Водночас система має автоматично повертатися в онлайн одразу після відновлення зв’язку та контролювати, щоб суб’єкт господарювання не перевищував дозволені часові ліміти

Облік розрахунків з іншими дебіторами охоплює доволі різнорідні операції – і кожна з них має свою специфіку залежно від обставин. Як відобразити дивіденди за методом участі в капіталі, що робити, якщо постачальник відмовився задовольнити претензію, або як оформити відшкодування збитків від нестачі запасів – усе це потребує окремого підходу до проводок. Зібрали вісім типових ситуацій із числовими прикладами, щоб у потрібний момент не витрачати час на пошук відповіді