Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Із закінченням 3 кварталу 2026 року стартує звітна кампанія для платників єдиного податку. Експерт пояснив, як правильно ФОП та юрособам – платникам єдиного податку 3 групи скласти декларацію платника єдиного податку за «9 місяців 2026», які особливості її заповнення у різних випадках, а також порядок сплати єдиного податку та військового збору за 3 квартал 2026 року
Такі правила є спільними як для ФОП, так і юридичних осіб-платників єдиного податку 3 групи:
1. Для платників єдиного податку 3 групи податковим (звітним) періодом є квартал відповідно до п. 294.1 Податкового кодексу України (далі – ПКУ). Звітність складається наростаючим підсумком з початку року за періоди 1 квартал, півріччя, 9 місяців, рік.
2. Платники єдиного податку 3 групи 3% – платники ПДВ, з метою оподаткування єдиним податком, у квартальній звітності зазначають суму отриманих доходів без урахування ПДВ. Відповідно до пп. 1 п. 292.11 ПКУ до складу доходу платника єдиного податку не включаються суми ПДВ. Отже, доходом платника єдиного податку 3 групи 3% визнається отримана сума доходу за мінусом ПДВ. Саме ця сума оподатковується єдиним податком 3% та включається в ліміт доходів.
3. Строк подання декларації – протягом 40 календарних днів, що настають за останнім календарним днем звітного (податкового) кварталу (п. 296.3 ПКУ).
Якщо останній день строку подання податкової декларації припадає на вихідний або святковий день, то останнім днем строку вважається операційний день, що настає за вихідним або святковим днем (п. 49.20 ПКУ).
4. Єдиний податок за ставкою 5% (3%) сплачують протягом 10 календарних днів, що настають за граничним терміном подання декларації (п. 295.3 ПКУ).
5. Військовий збір 1% сплачують протягом 10 календарних днів, що настають за граничним терміном подання декларації платника єдиного податку за податковий (звітний) квартал (пп. 1.11 п. 16-1 підрозділу 10 розділу ХХ ПКУ).
6. Термін сплати податків і зборів не переноситься у зв’язку з перенесенням термінів подання податкових декларацій.
Тобто, платник податків зобов’язаний самостійно сплатити суму податкового зобов’язання, зазначену у поданій ним податковій декларації, протягом 10 календарних днів, що настають за останнім днем відповідного граничного строку подання податкової декларації (без урахування перенесення термінів подання звітності у зв’язку з вихідними чи святковими днями).
Граничний термін сплати ЄП та ВЗ за 3 квартал 2026 року – до 19.11.2026 включно.
Реквізити для сплати єдиного податку та військового збору є в розділі «Стан розрахунків з бюджетом» в Електронному кабінеті платника податків.
Важливо дотримуватися встановлених термінів сплати податків, щоб уникнути штрафних санкцій. Для зручності платників податків ДПС публікує календар платника податків на своєму офіційному вебпорталі, де можна перевірити всі важливі дати та терміни.
Отже, останній день сплатити єдиного податку та ВЗ за 3 квартал 2026 р. – 19.11.2026
В сервісі «Особистий консультант» нас часто запитують:
Чи можуть платники єдиного податку 3 групи сплачувати єдиний податок авансом протягом кварталу до подання декларації?
Можуть, це не заборонено нормами ПКУ.
Законодавством встановлений граничний термін сплати єдиного податку, порушення якого призводить до штрафних санкцій. Але для зменшення фінансового навантаження, платники єдиного податку 3 групи можуть сплачувати єдиний податок протягом кварталу, який до подання декларації в Електронному кабінеті буде обліковуватись як переплата, поки не пройдуть нарахування за декларацією. Станом на 19.11.2026 р. єдиний податок за 3 квартал 2026 р. повинен бути сплачений в повному обсязі.
Якщо ФОП або юридичні особи – платники єдиного податку 3 групи протягом 9 місяців 2026 року не здійснювали діяльність та не отримували доходів, то виникає логічне запитання:
Чи потрібно в такому випадку подавати «нульову» декларацію з єдиного податку?
Розглянемо позицію податкових органів з цього питання та надамо практичні рекомендації, як діяти без ризиків.
Позиція ДПС щодо ФОП 3 групи ЄП.
Позиція ДПС щодо ФОП 3 групи єдиного податку полягає в тому, що у разі відсутності доходу та об’єктів оподаткування протягом звітного кварталу декларацію з єдиного податку можна не подавати. Такий підхід підтверджується роз’ясненнями ДПС в ЗІР, категорія 107.01.07:
За відсутності у фізичних осіб – підприємців – платників єдиного податку третьої групи протягом І кварталу, півріччя, трьох кварталів поточного року доходів та об’єктів оподаткування, що підлягають декларуванню, Декларація за такі періоди не подається. Якщо платники єдиного податку третьої групи декларували доходи протягом будь-якого кварталу поточного року, то такі доходи знову повинні бути відображені в Декларації за звітний рік без сплати єдиного податку.
Отже, згідно з цим роз'ясненням, ФОП 3 групи за відсутності доходів протягом 9 місяців 2026 року можуть не подавати декларацію по єдиному податку.
Позиція ДПС щодо юридичних осіб 3 групи ЄП.
ДПС в ЗІР, категорія 108.01.05, роз'яснює, що юридичні особи – платники єдиного податку третьої групи, у яких протягом першого кварталу поточного року відсутні доходи, що підлягають оподаткуванню єдиним податком, не зобов’язані подавати Декларацію за І квартал поточного року. Отже, згідно з цим роз'ясненням, юридичні особи - платники єдиного податку 3 групи за відсутності доходів протягом 9 місяців 2026 року можуть не подавати декларацію по єдиному податку.
Наші рекомендації. Але попри офіційну позицію податкової щодо можливості не подавати «нульові» декларації, ми рекомендуємо все ж таки її подати. Існують суттєві ризики у разі неподання декларації, навіть якщо діяльність не здійснювалась:
По-перше, це забезпечить коректний облік строків давності. Строки давності в податковому законодавстві мають критичне значення. Розглянемо детальніше, чому подання декларації, навіть «нульової», впливає на облік цих строків:
Згідно з Податковим кодексом України, загальний термін давності для податкових перевірок становить 1095 днів (3 роки) з дня подання декларації. Однак, якщо декларація не була подана взагалі, цей строк не починає відлік.
Це означає, що:
При поданій декларації:
При неподаній декларації:
Важливо розуміти, що відсутність декларації створює «білу пляму» в податковій історії СГ. Це може призвести до того, що через кілька років, коли документи та обставини вже важко відновити, податкова служба може ініціювати перевірку цього періоду. У такому випадку доведення відсутності господарської діяльності може стати проблематичним.
Таким чином, подання «нульової» декларації – це не просто формальність, а важливий елемент податкової безпеки, який забезпечує чіткі часові межі можливих перевірок та формує прозору податкову історію.
По-друге, подання «нульових» декларацій надає можливість у майбутньому виправити можливі помилки шляхом подання уточнюючої декларації. Це особливо важливо, оскільки дозволяє уникнути штрафу в розмірі 340 гривень, передбаченого пунктом 120.1 ПКУ за несвоєчасне подання звітності. Таким чином, хоча подання квартальної декларації за відсутності діяльності не є обов'язковим, це забезпечує додатковий захист від можливих ризиків та санкцій у майбутньому.
Отже, формально декларацію можна не подавати за відсутності доходу, але з міркувань податкової безпеки подання «нульової» звітності залишається бажаним.
У загальному випадку ФОП 3 групи не подає Додаток 1 у складі декларації за «9 місяців 2026», оскільки цей додаток подається один раз на рік – разом із річною декларацією.
Але є виключення! Існує два випадки, коли Додаток 1 потрібно подати у складі декларації платника єдиного податку за 9 місяців 2026 року:
В обох випадках у складі декларації платника єдиного податку за «9 місяців 2026» потрібно подати Додаток 1 з ЄСВ. Додаток 2 подається у разі наявності показників для заповнення.
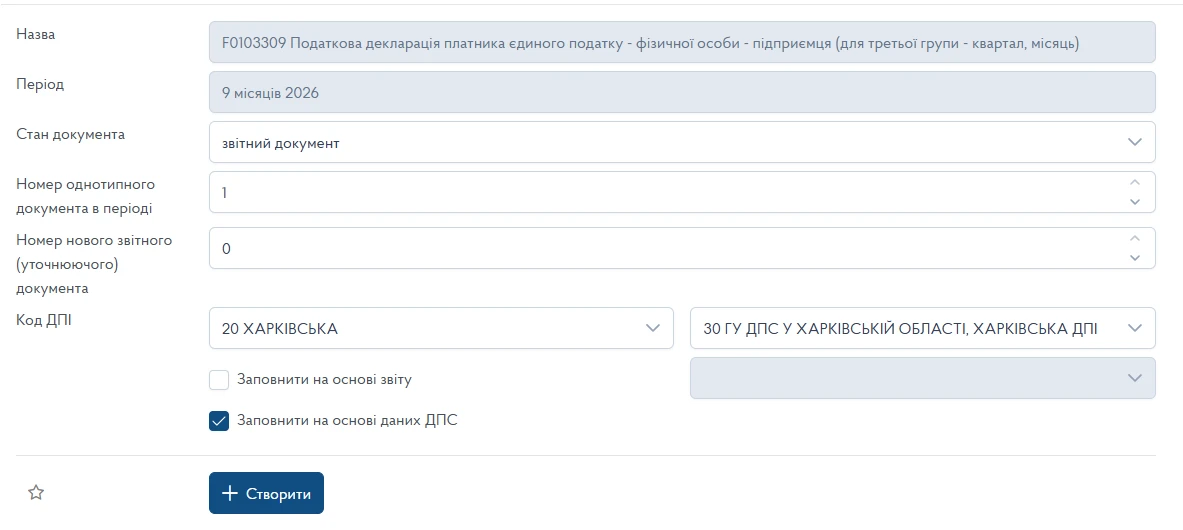
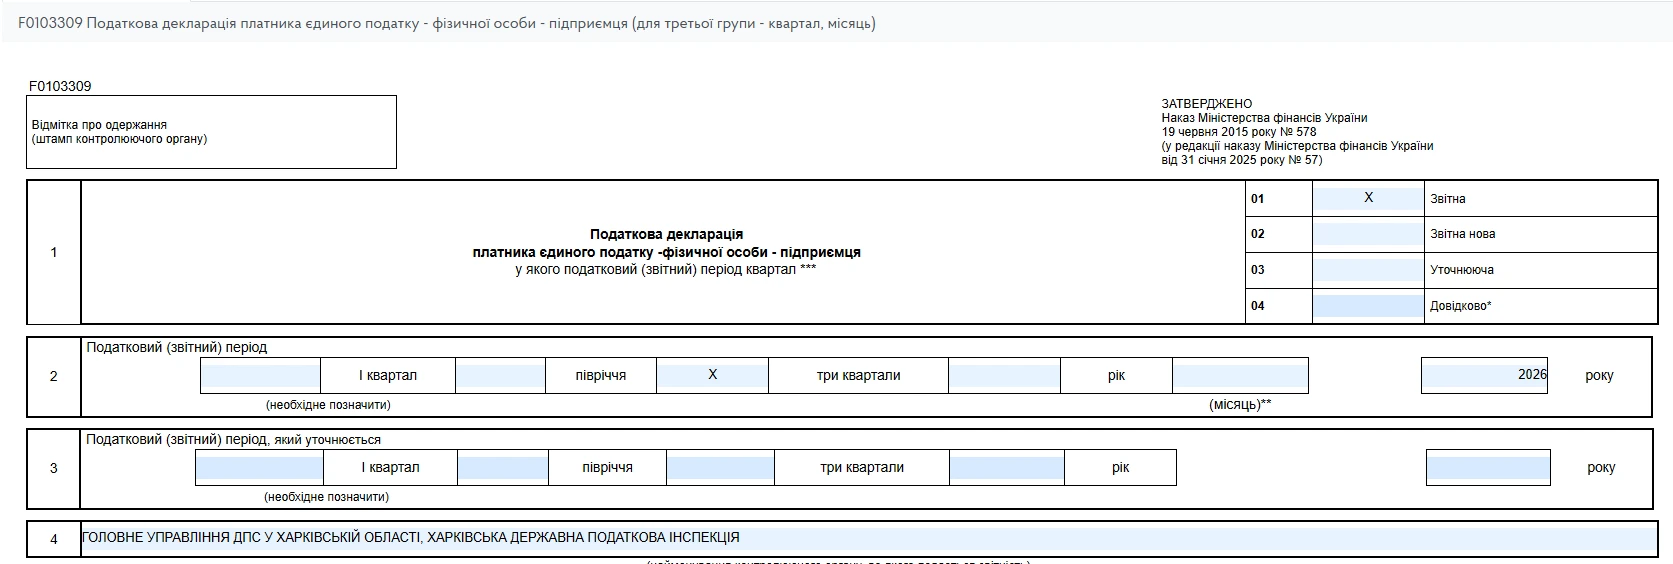
ФОП подає декларацію платника єдиного податку у періоді «9 місяців 2026» за ідентифікатором форми F0103309.
Найбільше питань у ФОП 3 групи виникають при заповненні рядків 8.1 та 8.2 декларації у випадках, коли ФОП переходить на іншу групу єдиного податку, на загальну систему оподаткування або припиняє підприємницьку діяльність.
Розберімо кожну із цих ситуацій:
ФОП 3 групи з 01.10.2026 р. переходить на 2 групу. Чи потрібно заповнювати рядок 8.2?
Ні, не потрібно. ФОП не переходить на сплату інших податків та зборів. Рядок 8.2 заповнюють ФОП, які переходять на загальну систему оподаткування.
В цій ситуації ФОП залишається на спрощеній системі оподаткування, тому рядок 8.2 – не заповнюється. ФОП 3 групи заповнює декларацію платника єдиного податку у звичайний спосіб. Оскільки в декларації не передбачено особливих відміток про перехід ФОП на іншу групу.
Щодо подання Додатку 1 при зміні групи єдиного податку протягом року, то в цій ситуації Додаток 1 буде заповнюватись в цілому за рік – як за період перебування на 3 групі, так і за період перебування на 2 групі. Та буде подаватись у складі річної декларації платника єдиного податку.
ФОП 3 групи з 01.10.2026 р. переходить на загальну систему оподаткування. Чи потрібно заповнювати рядок 8.2?
Так, потрібно. В рядку 8.2 потрібно поставити позначку «Х», що означає, що це остання декларація платника єдиного податку, яка буде подана перед переходом на загальну систему оподаткування і такий платник податку звільняється від подання річної декларації по єдиному податку.
Також у складі декларації подається Додаток 1, який заповнюється тільки за період перебування ФОП на спрощеній системі оподаткування (січень-вересень). Всі інші рядки не заповнюються, навіть нулі не ставлять, інакше декларацію не приймуть.
За період перебування на загальній системі оподаткування (жовтень-грудень) ФОП буде заповнювати Додаток ЄСВ 1, який буде подаватись у складі майнової декларації за 2026 рік.
Тобто до кожної декларації буде свій Додаток по ЄСВ.
ФОП 3 групи у 3 кварталі 2026 р. припинив підприємницьку діяльність. Чи потрібно заповнювати рядок 8.1?
Так, потрібно. Для ФОП 3 групи, який припинив підприємницьку діяльність в 3 кварталі 2026 року, декларація за період «9 місяців 2026» є ліквідаційною декларацією, тому в полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «Х».
У складі ліквідаційної декларації потрібно подати Додаток 1 (крім ФОП-пенсіонерів та ФОП, які є особами з інвалідністю). Це потрібно для подальшого зняття ФОП з обліку як платника ЄСВ. В Додатку 1 в полі 5 потрібно поставити позначку «Х» після припинення, а в полі 6 зазначити дату припинення.
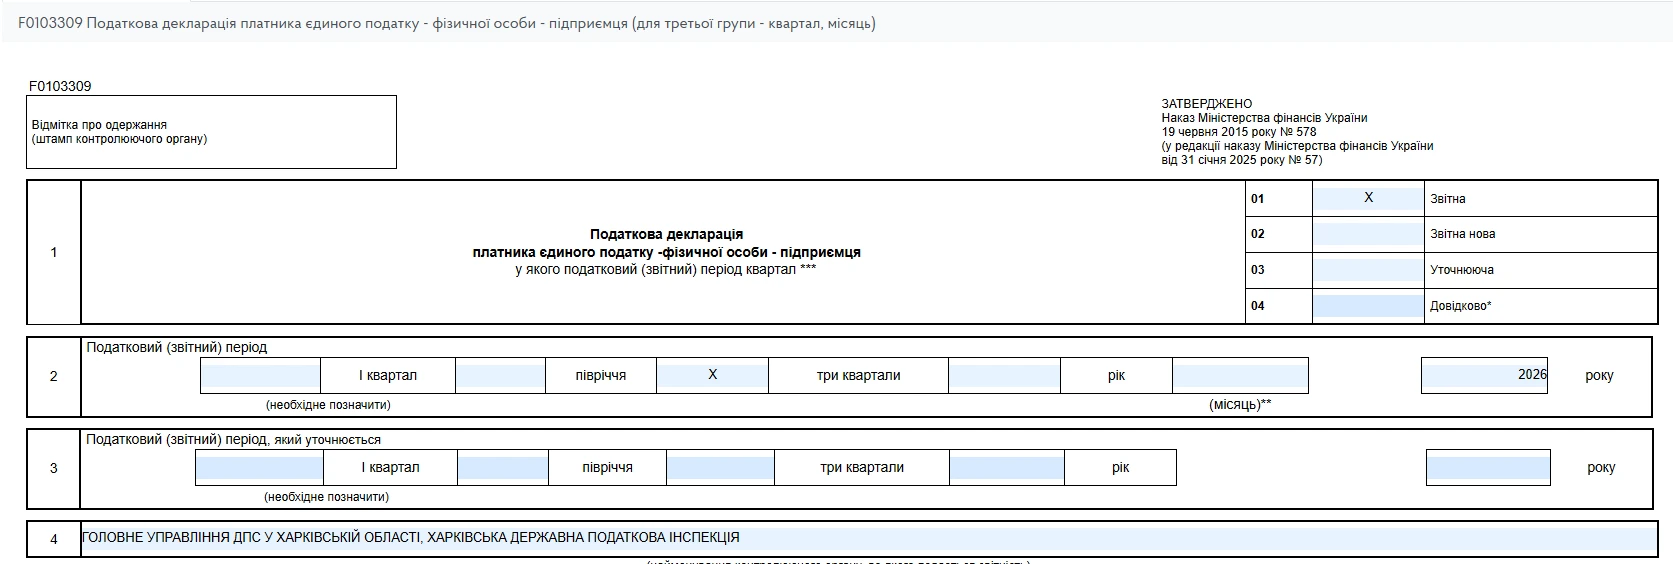
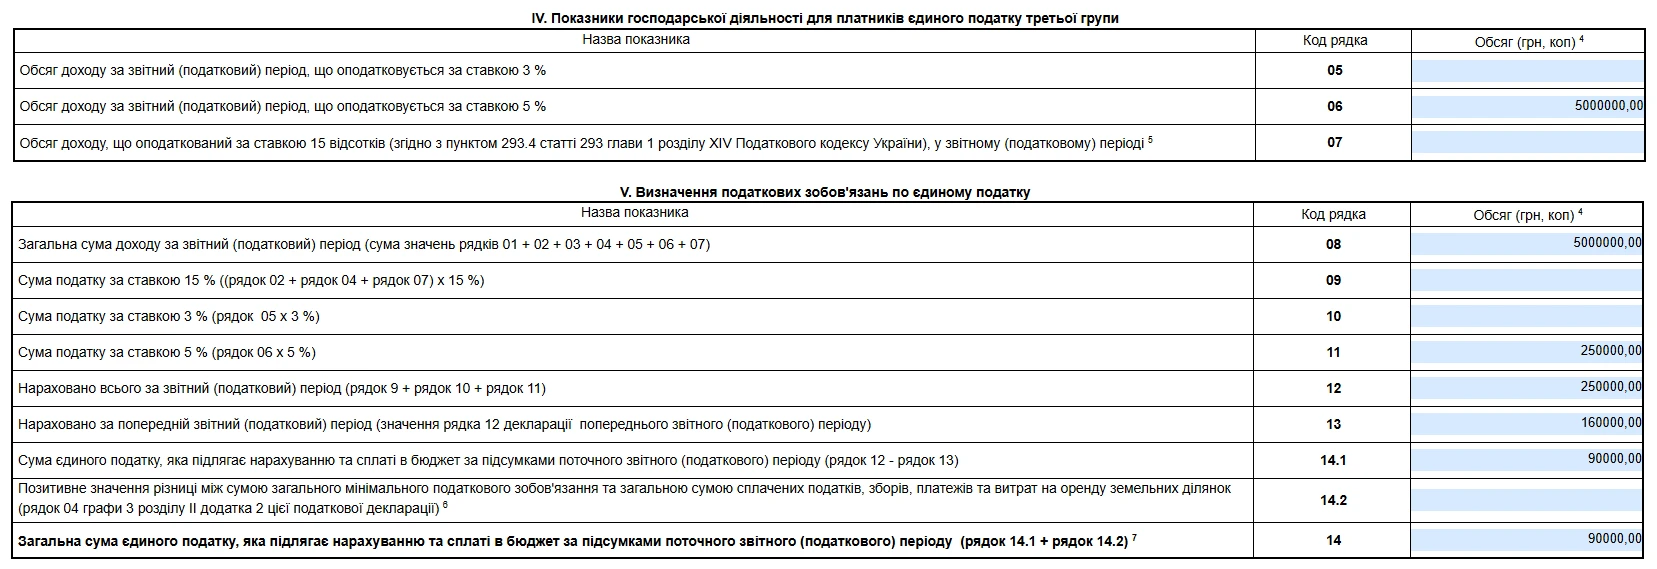
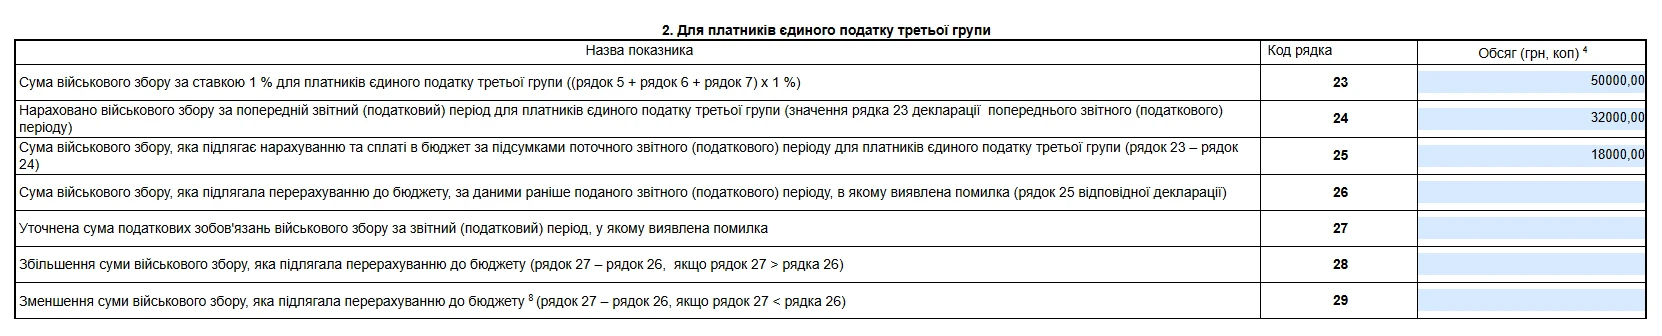
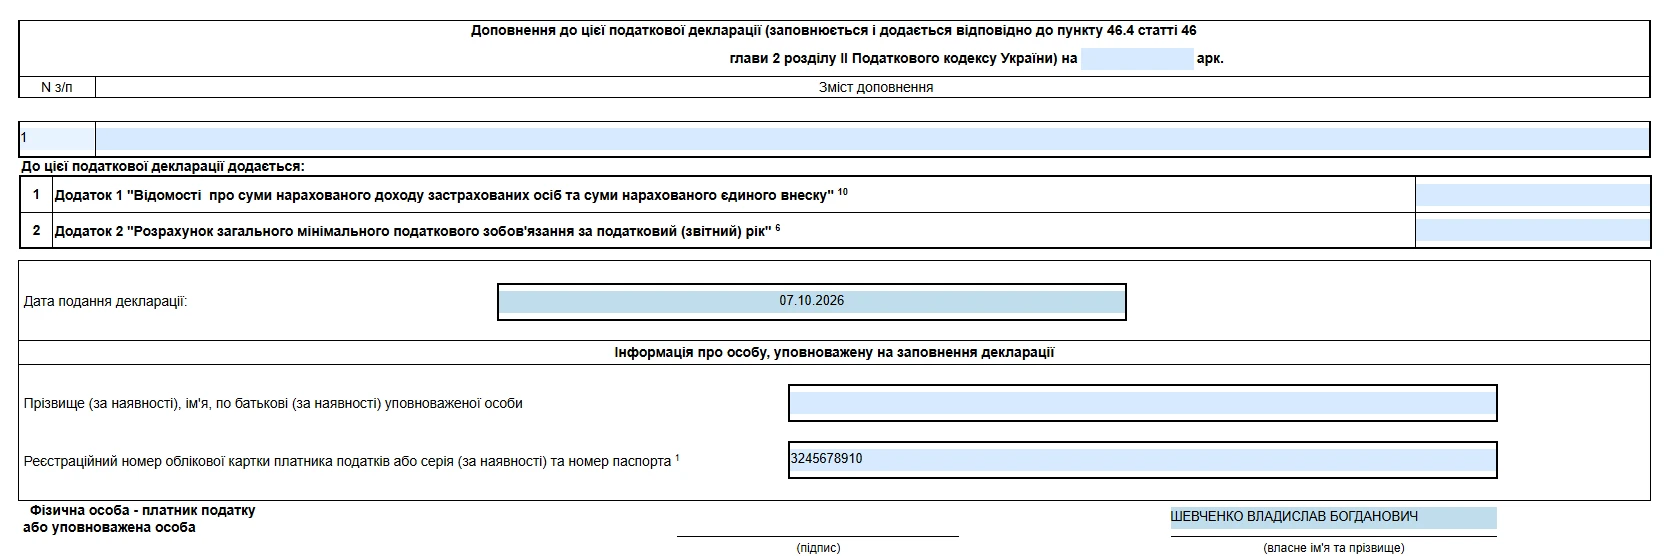
ФОП 3 групи 5%. Загальна сума отриманих доходів за півріччя 2026 р. – 3 200 000,00 грн, за 3 квартал 2026 – 1800000,00 грн. Сума єдиного податку, нарахована за півріччя 2026 року, становить 160 000,00 грн, сума військового збору – 32000,00 грн.
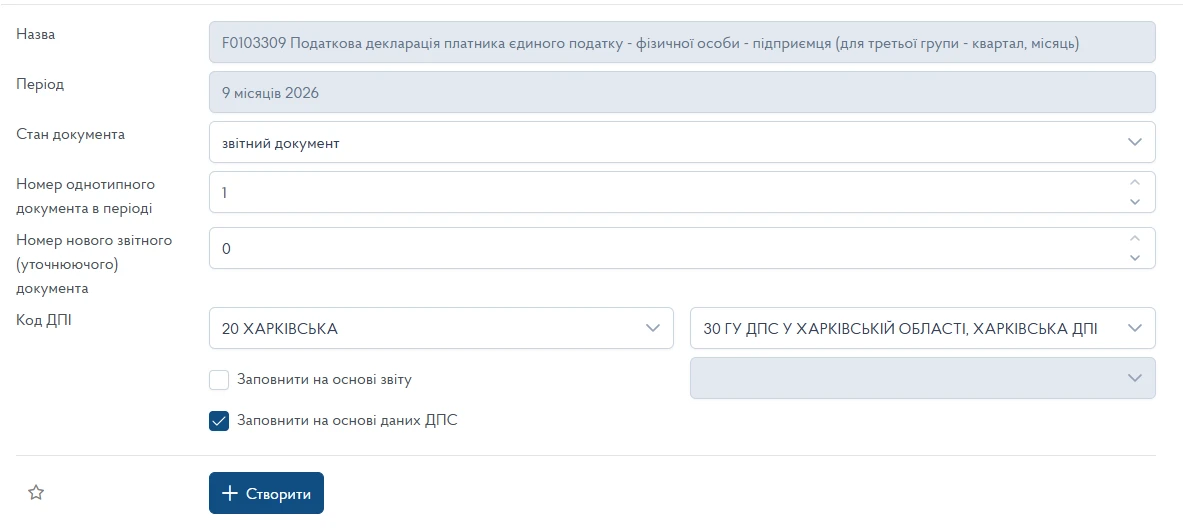
У періоді «9 місяців 2026» натискаємо «Створити» і в категорії «Бланки» обираємо форму з ідентифікатором F0103309. Заповнення декларації наведено у зразку 1.
<...>
<...>
<...>
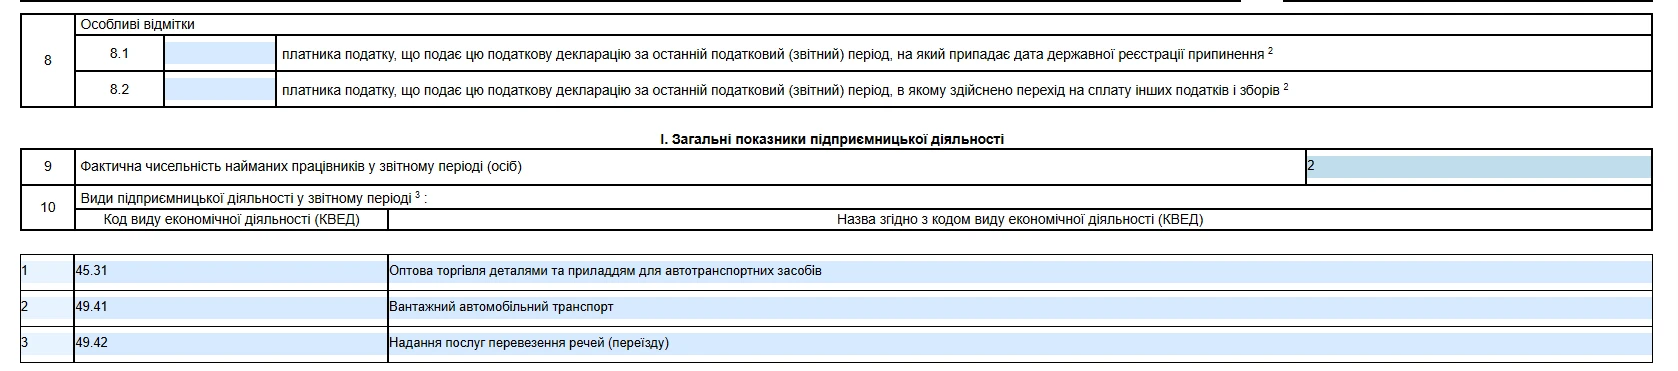
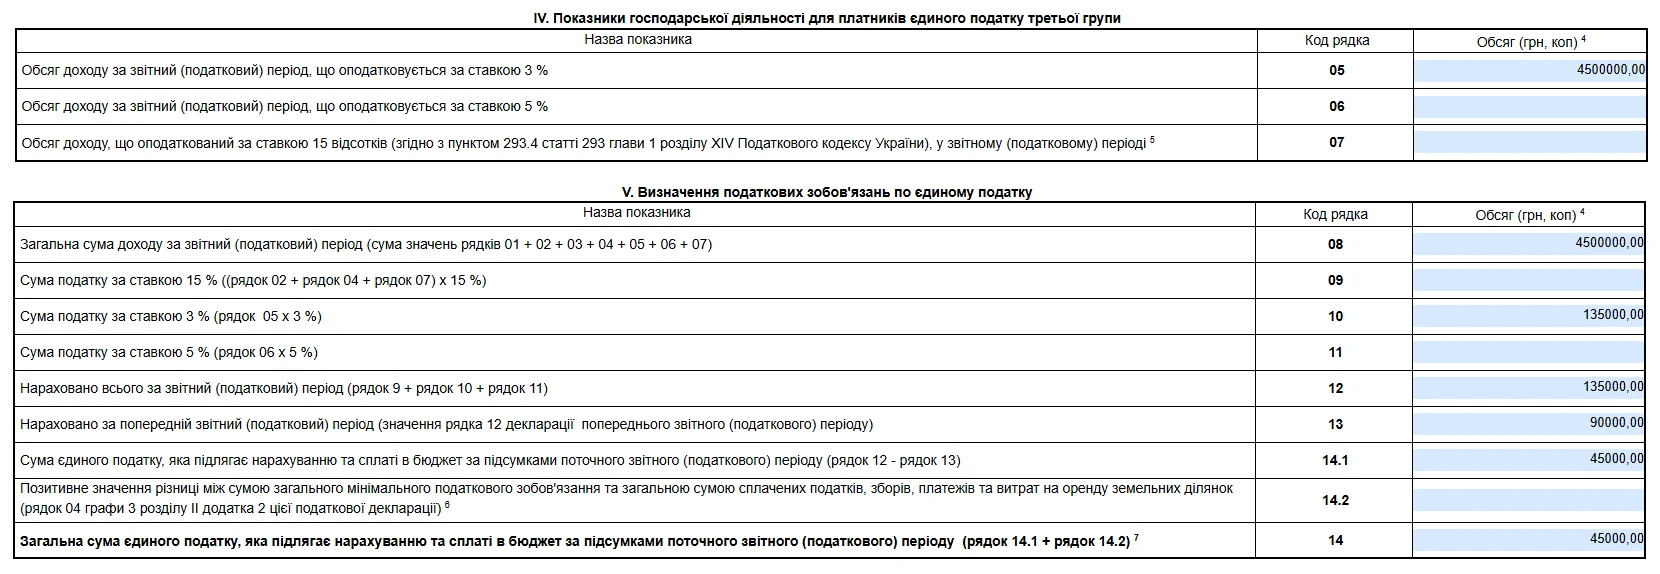
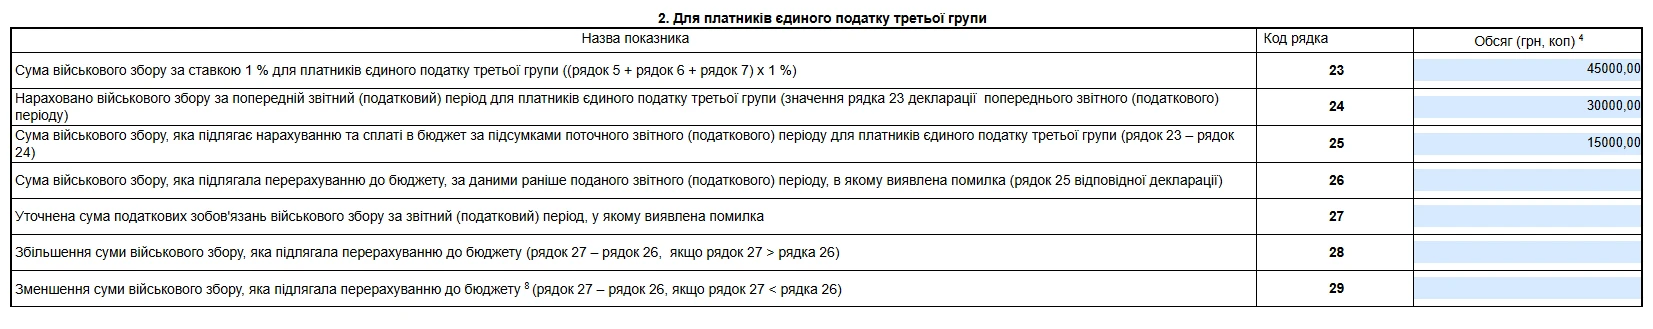
ФОП 3 групи 3%. На розрахунковий рахунок ФОП за півріччя 2026 рік надійшло – 3 600 000 грн, в тому числі ПДВ – 600 000,00 грн. За 3 квартал 2026 року – 1 800 000,00, в т.ч. ПДВ – 300 000,00 грн.
Сума єдиного податку, нарахована за півріччя 2026 року, становить 90 000,00 грн, сума військового збору – 30 000,00 грн.
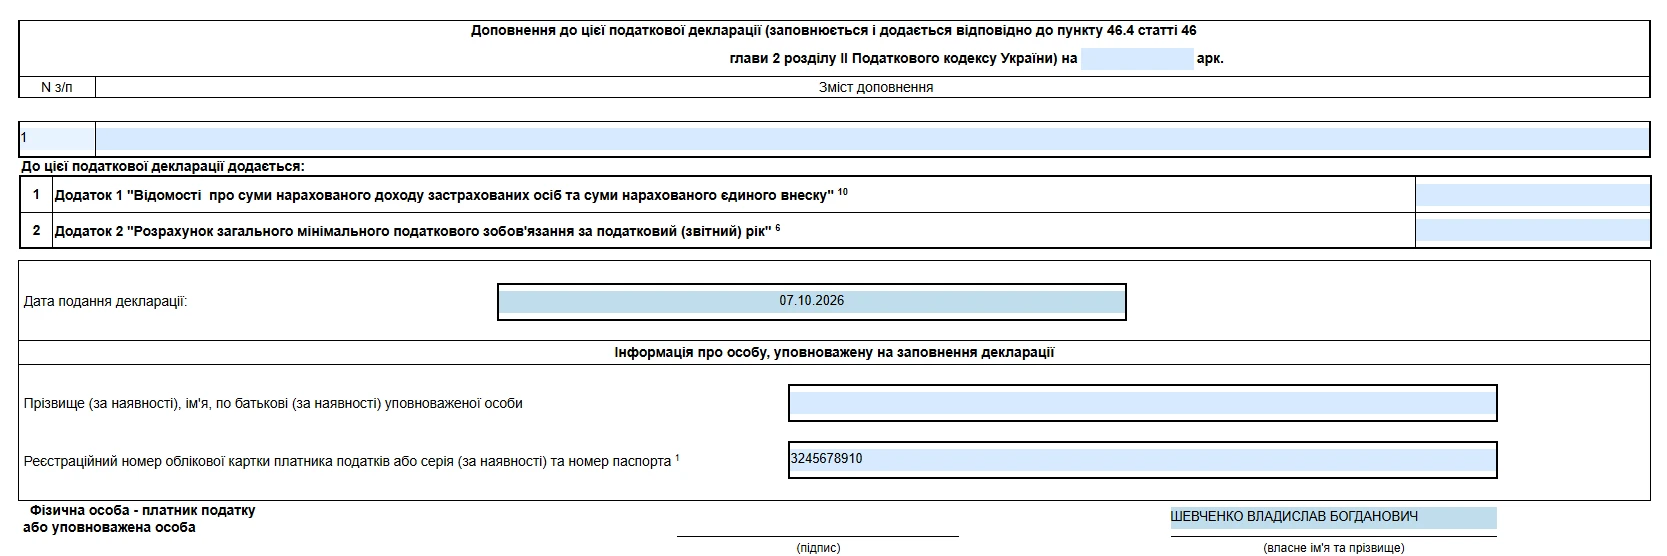
Доходом ФОП визнаємо суму 4 500 000,00 грн, яку зазначаємо в декларації та оподатковуємо єдиним податком 3%. Зразок заповнення наведений у зразку 2.
<...>
<...>
<...>
<...>
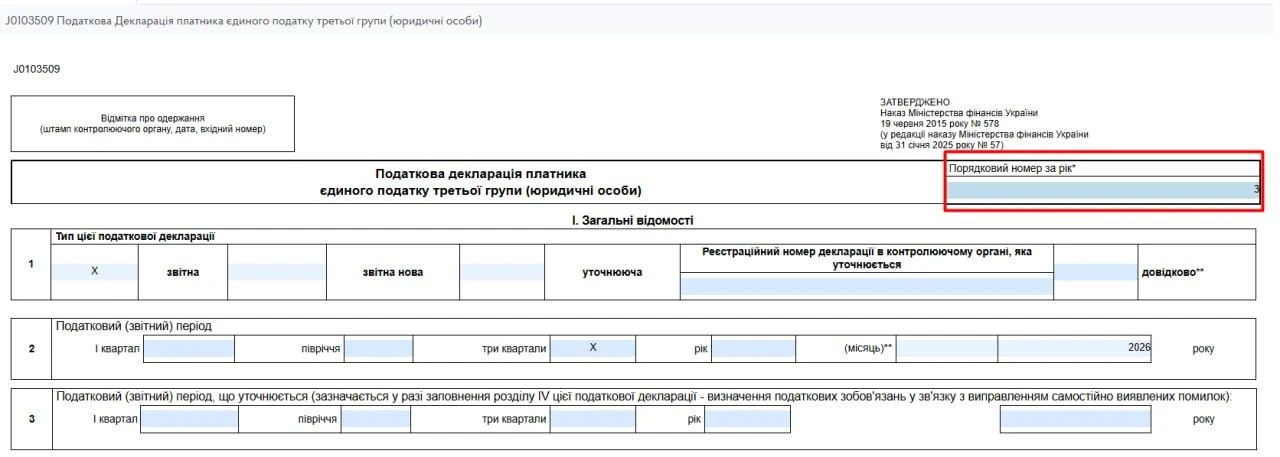
Юридичні особи – платники єдиного податку подають декларацію у періоді «9 місяців 2026» за ідентифікатором форми J0103509.
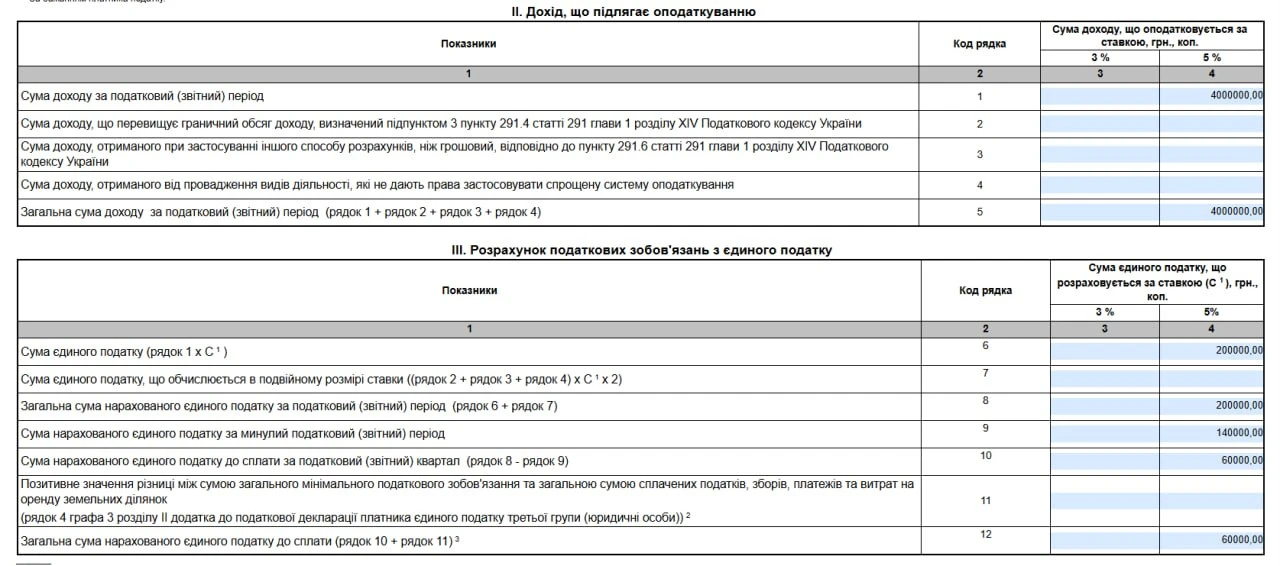
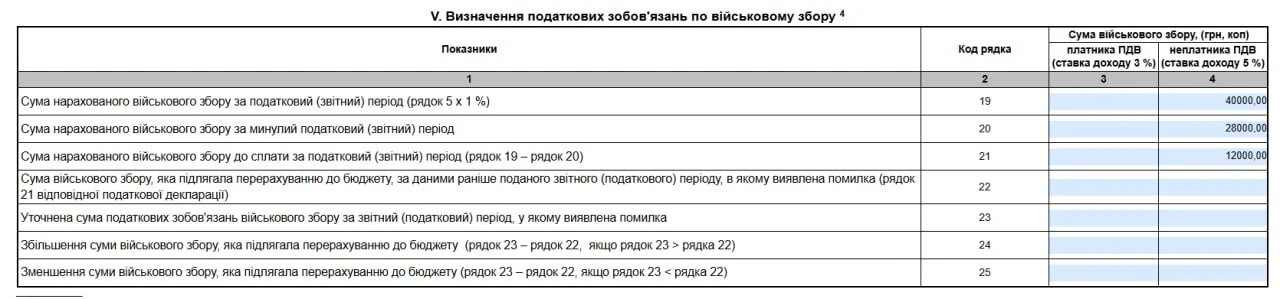
Загальна сума отриманих доходів за півріччя 2026 р. – 2 800 000,00 грн, за 3 квартал 2026 року – 1200000,00 грн.
Сума єдиного податку, нарахована за півріччя 2026 року, становить 140 000,00 грн, сума військового збору – 28 000,00 грн.
У періоді «9 місяців 2026» натискаємо «Створити» і в категорії «Бланки» обираємо форму з ідентифікатором форми J0103509. Заповнення декларації наведено у зразку 3.
<...>
<...>
Шаблони та зразки документів:
Податкова декларація платника єдиного податку третьої групи ((юридичні особи) (з 01.01.2023)
Податкова декларація платника єдиного податку - фізичної особи - підприємця (з 16.01.2023)
Читайте більше:
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Декларація платника єдиного податку – юридичної особи 3 групи: інструкція
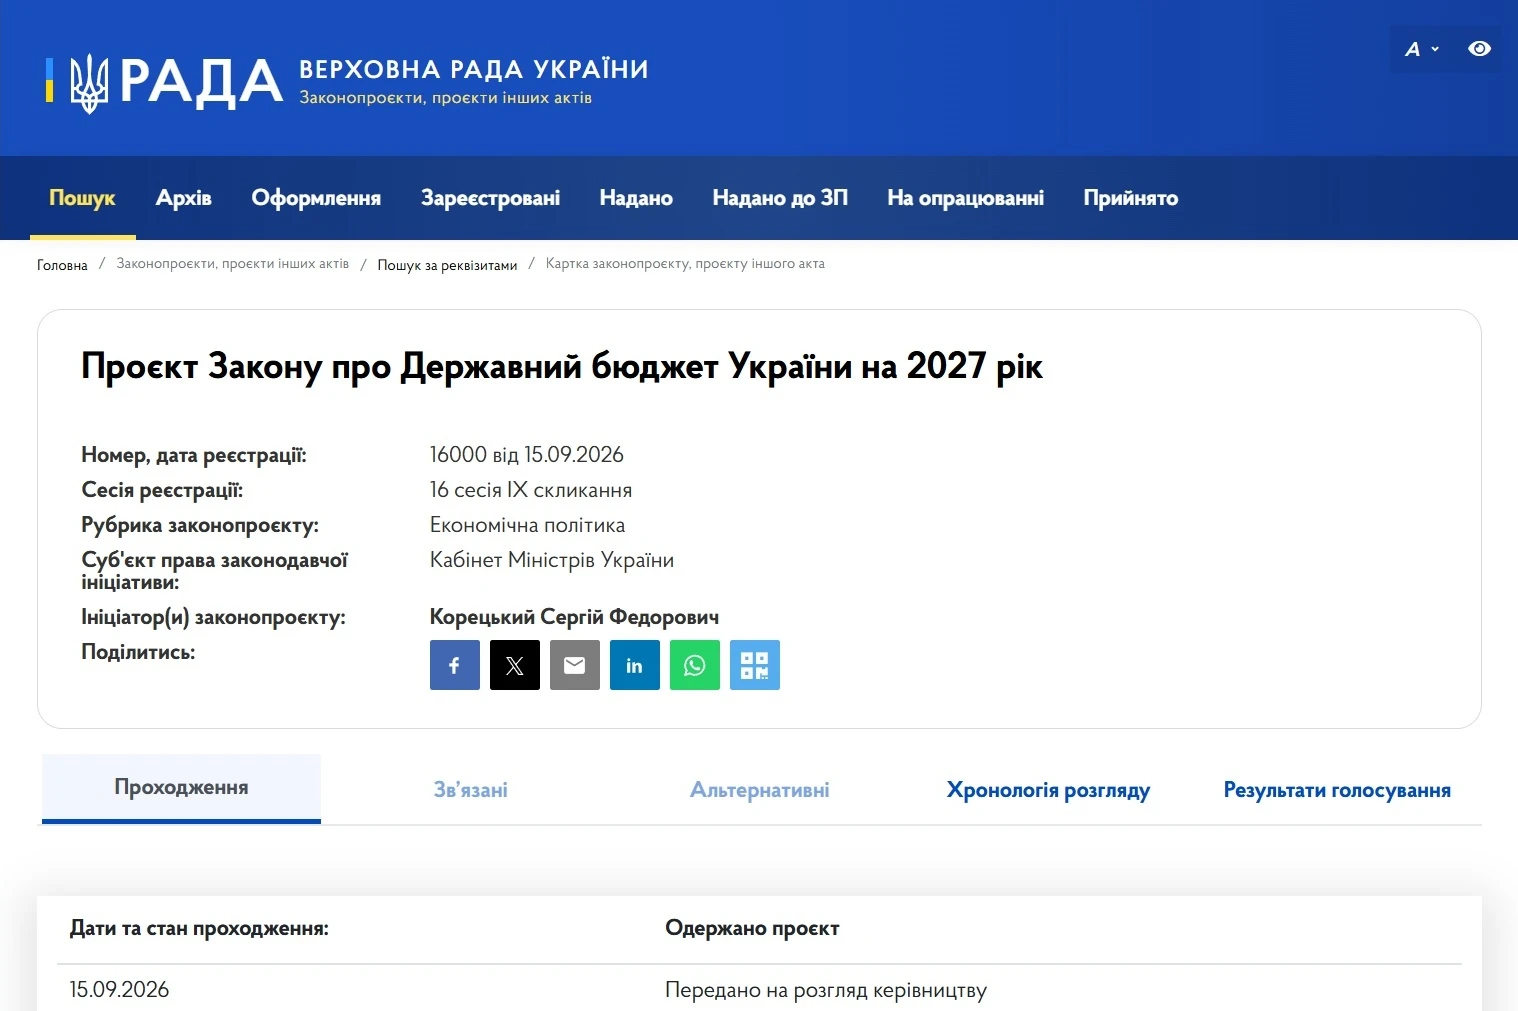
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Планую звірку з ТЦК. Чи треба звірятися по мобілізованим, звільненим та виключеним з обліку, по тим, у кого змінився статус у 2026 році? Чи тільки по тим, хто на момент звірки перебуває на персональному обліку на підприємстві?
Закон України «Про матеріали і предмети, призначені для контакту з харчовими продуктами» визначає вимоги до маркування посуду, контейнерів, пакування та інших виробів, які контактують із їжею. Залежно від виду виробу маркування має містити інформацію про його призначення, безпечне використання, відповідального оператора ринку та простежуваність
Уряд розширив програму єОселя, передбачивши окрему модель кредитування для молодих сімей зі ставкою 7% на перші три роки, 10% – з четвертого до десятого року та 12% – з одинадцятого року. Після народження або усиновлення дитини ставка зменшуватиметься на 2 відсоткові пункти за кожну дитину, але не нижче 0,1%. Також для молодіжної моделі дозволять перевищувати нормативні параметри вартості та площі житла до 40%, а для ВПО й окремих регіонів уточнять умови участі в програмі
Уряд затвердив порядок створення та функціонування центрів безпеки на території територіальних громад. Такі центри можна буде створювати шляхом нового будівництва, реконструкції, капітального ремонту або встановлення модульних споруд. Вони мають бути готовими реагувати на пожежі, надзвичайні ситуації та правопорушення, а також забезпечувати надання екстреної медичної допомоги
НАЗК підготувало практичний гайд для заявників і викривачів, які хочуть повідомити про можливі корупційні правопорушення. У ньому пояснюється, до яких органів звертатися, як подати повідомлення та як оскаржити їхні дії або бездіяльність. Також гайд містить інформацію про повноваження компетентних органів і передбачені законодавством механізми захисту прав
Закон установлює шестимісячний строк для прийняття спадщини, однак за певних умов його можна подолати й після завершення цього періоду. Якщо інші спадкоємці, які прийняли спадщину, погодяться, заяву можна подати за їхньою письмовою згодою; за її відсутності спадкоємець може звернутися до суду та довести поважність причин пропуску строку. Роз’яснюємо, які обставини суд може врахувати, які докази потрібно надати та що робити після отримання судового рішення
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови

Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня

ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?

Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?

Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?

Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС

Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору

На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн

Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта

На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень