Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Звітність за перше півріччя 2026 року має низку особливостей для фізичних осіб – підприємців (ФОП), які змінювали групу спрощеної системи, переходили на загальну систему оподаткування або припиняли підприємницьку діяльність
У разі переходу ФОП з третьої групи єдиного податку на другу або першу групу з 1 липня, за перше півріччя 2026 року подають звичайну декларацію за формою F0103309. Спеціальних позначок про зміну групи спрощеної системи в цьому документі не передбачено.
У рядку 8.2 позначку не ставлять, оскільки цей рядок призначений виключно для випадків переходу на загальну систему оподаткування (сплату інших податків і зборів). Після здійснення переходу підприємець починає звітувати за правилами нової групи. Наступним звітним періодом для нього буде рік. У річній декларації за формою F0103407 необхідно відобразити всі показники діяльності як за період перебування на третій групі, так і за період перебування на першій або другій групі.
Згідно з пунктом 296.5.1 Податкового кодексу України (далі – ПКУ) у разі переходу з другої групи на третю групу з 1 квітня, підприємець зобов'язаний подати декларацію за перший квартал за формою для другої групи у квартальні терміни. У такій декларації відображають щомісячні авансові внески з єдиного податку, суму отриманого доходу та військовий збір для другої групи.
Декларацію за перше півріччя 2026 року створюють у розділі «Введення звітності» за формою для третьої групи. Доцільно створювати документ на основі звіту за перший квартал. Додатки до цієї декларації не обирають, оскільки їх подаватимуть у складі річної звітності.
Відповідно до пункту 296.7 ПКУ, після переходу на іншу групу декларацію заповнюють наростаючим підсумком з початку року. У звітах за півріччя, 9 місяців та рік ФОП одночасно заповнює розділ III (показники другої групи) та розділ IV (показники третьої групи):
У розділі військового збору відображаються показники по кожній групі окремо. Для другої групи фіксуються щомісячні авансові внески за перші три місяці. Для третьої групи розраховується 1% від доходу за другий квартал. Рядок 24 залишається незаповненим, а в рядку 25 зазначається сума військового збору до сплати за другий квартал, яку необхідно перерахувати до 19 серпня 2026 року.
Якщо ФОП з 1 липня переходить на загальну систему оподаткування, декларація за перше півріччя 2026 року є його останньою звітністю в статусі платника єдиного податку. Наприкінці року такий підприємець подаватиме податкову декларацію про майновий стан і доходи (майнову декларацію).
Ця декларація за півріччя подається разом із додатком 1 (ЄСВ). Загалом за рік у ФОП буде два додатки з єдиного внеску на загальнообов'язкове державне соціальне страхування (ЄСВ):
Особливості заповнення декларації:
У додатку 1 по ЄСВ обирається тип форми «перехід на сплату інших податків і зборів». Дата припинення діяльності не заповнюється. У полі 8 зазначається період перебування на спрощеній системі: з 1 січня 2026 року по 30 червня 2026 року. Код категорії застрахованої особи – «6». У табличній частині (поле 9) заповнюються виключно місяці з січня по червень. Решта місяців до грудня залишаються повністю порожніми (без нулів чи ставок податку). Якщо ФОП сплачував мінімальний внесок, у графі 2 відображається розмір мінімальної заробітної плати, а у графі 4 – ставка 22%. Підсумкова сума ЄСВ автоматично переноситься до рядка 21 декларації, де робиться відмітка про наявність додатка 1.
Якщо ФОП припинив діяльність у другому кварталі 2026 року, декларація за перше півріччя є ліквідаційною. Вона подається разом із додатком 1. Нульовий додаток 2 (за наявності відповідних умов) без показників не додається.
Особливості заповнення:
У додатку 1 по ЄСВ у полі 5 вказується тип форми «після припинення», а в полі 6 – точна дата державної реєстрації припинення (наприклад, 25 червня 2026 року). У полі 8 період перебування на спрощеній системі зазначається з 1 січня 2026 року по дату припинення (25 червня 2026 року). У полі 9 дані вносяться лише за місяці здійснення діяльності (січень-червень). Червень заповнюється повністю, попри неповний місяць роботи. Сума з графи 6 переноситься до рядка 21 декларації.
У разі перевищення ліміту доходу ФОП третьої групи (який у 2026 році становить 10 091 049 гривень) та переходу на загальну систему з 1 липня, декларація заповнюється за особливими правилами.
Якщо фактичний дохід склав 10 200 000 гривень:
Програма автоматично розраховує єдиний податок: в межах ліміту за ставкою 5% та із суми перевищення за ставкою 15%. Загальна сума до сплати з урахуванням авансових нарахувань минулого кварталу відображається в рядках 14.1 та 14. Податок за ставкою 15% сплачується на ті самі рахунки, що й звичайний єдиний податок, у термін до 19 серпня 2026 року.
Військовий збір (1%) від загальної суми доходу становить 102 000 гривень. Після вирахування суми за перший квартал, у рядку 25 відображається залишок зобов'язання до сплати за другий квартал – 90 000 гривень.
Читайте більше:
Декларація ФОП 3 група за півріччя 2026 року
ФОП 3 групи: чекліст обов'язкових дій по підготовці до подання квартальної декларації
ФОП зареєстрований на 3 групу ЄП 30 червня: чи потрібно сплачувати ЄСВ за один день
Квартальний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення ФОПами
Чи потрібно ФОП 3 групи подавати декларацію за півріччя без доходу
Чи можна подати дві декларації, якщо ФОП отримував інші доходи як фізособа
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Уряд наразі відмовився від ідеї підвищення ПДВ на 1%, однак разом із цим відмовляються і від створення Фонду допомоги постраждалому бізнесу. Нардеп Ярослав Железняк наголошує: замість підвищення податків потрібно скорочувати неефективні видатки та спрямувати 50 млрд грн на підтримку підприємців. Водночас бізнес стикається з проблемами відшкодування ПДВ і можливими змінами правил бронювання працівників. Железняк обіцяє наполягати на підтримці бізнесу під час бюджетних обговорень і готує нові законодавчі ініціативи
Працівник, який перебуває на вимушеному простої із збереженням зарплати в розмірі 2/3 посадового окладу, перестав виходити на зв'язок. Чи вірним буде видати наказ про припинення нарахування оплати за простій на підставі зникнення зв'язку з таким працівником до з'ясування всіх обставин? Чи правомірним буде донарахування оплати за простій за період відсутності зв'язку з працівником, після того як зв'язок відновиться? Чи правильним все ж таки буде продовжувати нарахування оплати за простій з моменту відновлення зв'язку?
ФОП другої групи, який перевищив граничний обсяг доходу у 2026 році та перейшов на третю групу, може повернутися на другу групу з 1 січня 2027 року, якщо виконає вимоги Податкового кодексу. Для цього загальний дохід за весь 2026 рік, включно з періодом перебування на третій групі, не повинен перевищувати ліміт другої групи, встановлений на 2027 рік
У вересні 2026 року річна інфляція в Україні прискорилася до 10%, а за місяць ціни зросли на 2,1%. НБУ пов’язує це, зокрема, з подорожчанням пального, зростанням витрат на транспортування та зберігання, пошкодженням виробничої й логістичної інфраструктури
ДПС роз’яснила, що датою отримання доходу ФОП — платника єдиного податку третьої групи є дата зарахування коштів на Deel Balance, а не на рахунок в українському банку. Дохід у валюті перераховують у гривні за офіційним курсом НБУ на цю дату. Якщо до кінця звітного податкового періоду кошти не надійшли на підприємницький рахунок в Україні або були зараховані на рахунок для власних потреб, їх оподатковують як іноземний дохід фізичної особи
Суд визнав винним 31-річного мешканця Вилкового, який за винагороду $300 на місяць погодився стати засновником і директором паливної компанії, фактично не плануючи нею управляти. На підставі підписаних ним документів до ЄДР внесли неправдиві відомості, а підприємство, за даними БЕБ, надалі використовували для зменшення податкових зобов’язань і переведення безготівкових коштів у готівку. Чоловіка засудили за ч. 2 ст. 205-1 КК України
ТОВ відправило товар покупцю через «Нову пошту», але внаслідок обстрілу склад поштового оператора було знищено разом із товаром, право власності на який залишалося за продавцем. Податківці нагадали, що за загальним правилом податкові зобов’язання з ПДВ виникають на дату передачі товару перевізнику, якщо оплата не відбулася раніше
Мінфін просуває імплементацію Директиви ЄС ATAD, яка передбачає нові правила протидії ухиленню від оподаткування. Серед запропонованих механізмів – оподаткування приросту вартості активів під час їх переміщення за кордон, загальне правило протидії податковим зловживанням (GAAR) і правила щодо гібридних розбіжностей

Працівник «Нової пошти» оскаржив військово-облікові дані у «Резерв+», зокрема запис «Солдат резерву» та ВОС 999097, оскільки вважав їх неправильними й такими, що можуть перешкодити бронюванню. Харківський окружний адміністративний суд дійшов висновку, що цей запис сам по собі не підтверджує зарахування до резерву, а позивач не надав документів про проходження строкової служби та не довів порушення свого права на бронювання
ТОВ придбало медичне обладнання у 2024 році, але планує продати його у вересні 2026 року, коли строк дії наданої імпортером декларації про відповідність уже закінчиться. Податківці нагадали, що застосування ставки ПДВ 7% за підпунктом «в» пункту 193.1 ПКУ потребує дотримання встановлених умов, зокрема підтвердження відповідності медичного виробу вимогам технічного регламенту та дозволу на його надання на ринку, введення в експлуатацію і застосування в Україні
Компанія вирішила надавати щомісячну матеріальну допомогу робітникам, які постраждали в наслідок ракетної атаки на підприємство до повного їх одужання. Як правильно оформити документи? Яке оподаткування буде в цьому випадку?
Як оформити оператора котельні на опалювальний сезон, розрахувати кількість працівників для безперервної роботи та встановити режим робочого часу? Розглядаємо кваліфікаційні вимоги, строковий трудовий договір, звільнення, відпустки й трудові гарантії оператора котельні
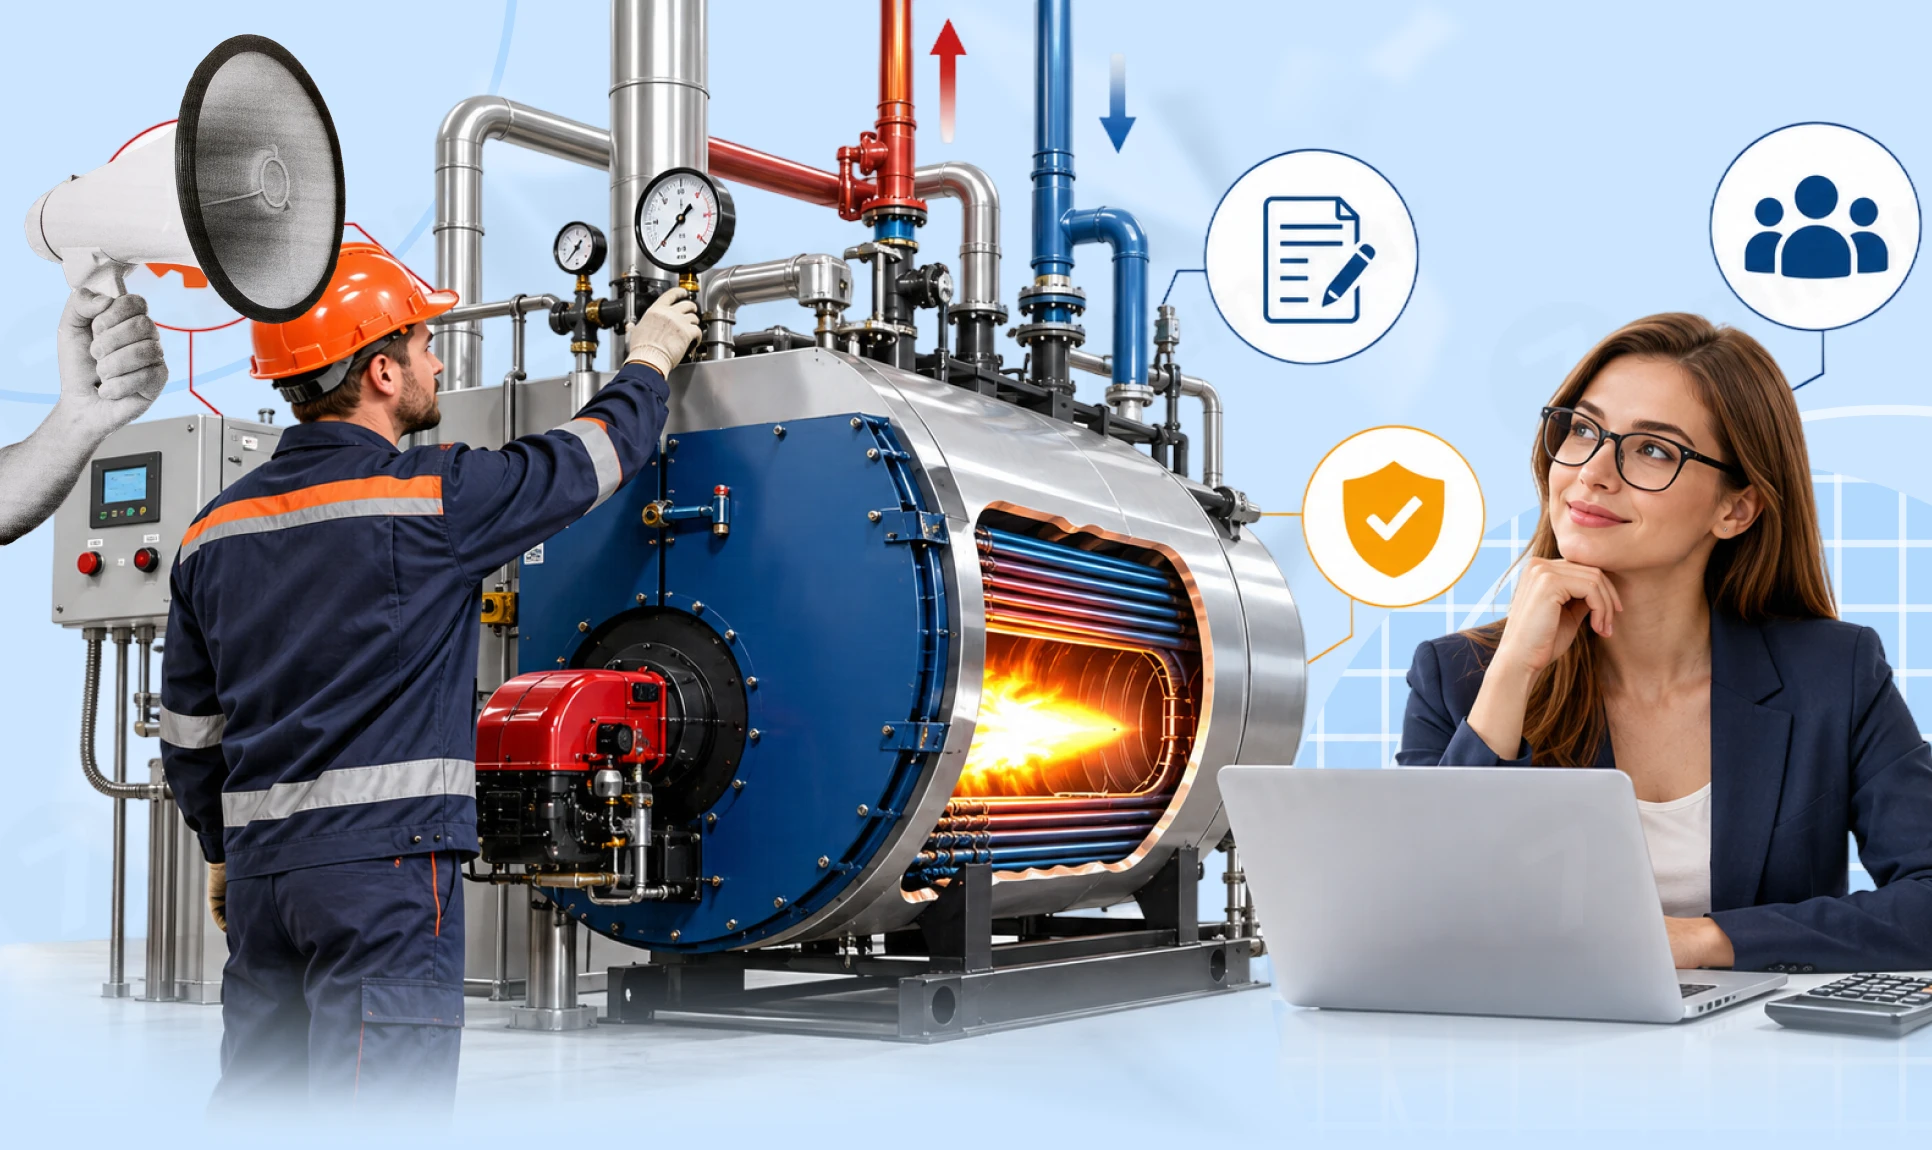
Медичні сестри та брати є повноцінними користувачами ЕСОЗ у межах своїх професійних повноважень: у системі вже зареєстровано близько 160 тисяч таких фахівців. Вони можуть працювати з е-Направленнями та е-Рецептами, обліковувати процедури й вакцинацію, вносити показники здоров’я та формувати діагностичні звіти
Батько, який перебуває у відпустці для догляду за дитиною до досягнення нею трирічного віку, може працювати на умовах неповного робочого часу або вдома. При цьому право на відпустку зберігається, а період роботи зараховується до відповідних видів трудового стажу
Із 12 до 31 жовтня 2026 року сільгоспвиробники та організації водокористувачів можуть подати через Державний аграрний реєстр заявки на державну підтримку витрат на меліорацію. Підтримка стосується ремонту, реконструкції та будівництва меліоративних систем й окремих об’єктів інфраструктури, прийнятих в експлуатацію з 1 листопада 2025 року до 31 жовтня 2026 року
Податківці пояснили, як відображати у розділі IV звіту №1-ВП продукцію та товари, передані виробником до власної роздрібної мережі. Такі обсяги потрібно показувати у звіті, тоді як подальшу реалізацію продукції чи товарів покупцям у власних магазинах виробника в розділі IV не відображають
QR-чайові в ресторані чи кафе: як працюють, які сервіси обрати та як організувати розподіл коштів між працівниками. Пояснюємо, коли під час отримання чайових потрібен РРО/ПРРО та яких помилок варто уникати