
Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
ДПС роз’яснила, з якої дати роботодавець має донараховувати ЄСВ за ставкою 22% у разі скасування інвалідності працівника та чи застосовуються штрафні санкції, якщо про зміну статусу стало відомо із запізненням
На практиці трапляються ситуації, коли працівник втрачає статус особи з інвалідністю, однак надає роботодавцю відповідний документ із суттєвою затримкою. Податківці розтлумачили, як діяти підприємству в такому випадку та які фінансові наслідки це матиме.
Дата, з якої проводиться перерахунок (ставка 22%)
Право на застосування пільгової ставки ЄСВ 8,41% зберігається лише протягом періоду дійсності документа про інвалідність. Якщо рішенням експертної команди (або МСЕК) інвалідність скасовано (наприклад, з 30.06.2025), роботодавець втрачає право на пільгу саме з дати скасування інвалідності, а не з дати отримання документу від працівника.
Роботодавець зобов'язаний зробити перерахунок ЄСВ за ставкою 22% починаючи з дати скасування інвалідності та подати Податковий розрахунок з типом «Уточнюючий».
Штрафні санкції та пеня
Законодавством про ЄСВ (Закон України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування», далі – Закон №2464) не передбачено звільнення роботодавця від відповідальності, якщо неповнота або несвоєчасність нарахування внеску виникла не з його вини (наприклад, через невчасне повідомлення працівником).
Сума ЄСВ, не нарахована за ставкою 22% за минулі періоди, вважається недоїмкою.
Застосовувані санкції:
Джерело: ІПК від 16.10.2026 №6083/ІПК/99-00-24-03-03 ІПК
Пільгова ставка ЄСВ 8,41% у 2026 році: як нараховувати, підтверджувати та відображати у звітності
1 копійка недонарахування ЄСВ через округлення може обернутися штрафом. Та як виправити помилку
ЄСВ для ФОП у 2026 році: хто (не)сплачує, строки сплати, розмір
Невчасна плата податків та ЄСВ або ж не на той рахунок: наслідки
З 1 січня 2027 року платники податків подаватимуть декларацію з транспортного податку за новою формою. У декларації передбачено окремі графи для відображення податкових пільг, наданих за рішенням органу місцевого самоврядування, а розрахункову частину поділено на два розділи. Зміни стосуються розрахунку податкового зобов’язання та уточнення раніше задекларованих сум
ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
ДПС оприлюднила проєкт наказу, який визначатиме порядок оскарження вимог ДПС про сплату недоїмки з внеску на підтримку працевлаштування осіб з інвалідністю, а також рішень про нарахування пені та штрафів. На подання скарги передбачено 10 робочих днів, а на її розгляд – 20 календарних днів із можливістю продовження до 60 днів. Серед ключових положень – правило «мовчазної згоди» та покладення обов’язку доведення правомірності нарахувань на податковий орган. Розповідаємо, як пропонують оскаржувати рішення ДПС і які права матимуть платники внеску
Податківці пояснили, як правильно зазначати номенклатуру товарів у графі 2 податкової накладної, якщо у фіскальному чеку відображаються додаткові характеристики (розмір, патерн, колекція), які не виділені в окремі позиції в бухобліку. На практиці продавці нерідко додають до касових чеків РРО/ПРРО розширений опис товарів (характеристики, розмірну сітку чи назву колекції) для зручності покупців. Водночас виникає запитання: чи потрібно так само деталізувати назву у податковій накладній (ПН) та як узгодити це з первинними документами?
З 10 червня 2026 року паперові трудові книжки остаточно переходять у статус архівного документа. Після повної цифровізації трудових даних роботодавці повинні видати їх працівникам, а всі відомості про трудову діяльність зберігатимуться в електронній формі на порталі Пенсійного фонду України. Водночас працівник може залишити паперову книжку для особистого користування або вимагати від роботодавця вносити туди нові записи
Майно арештоване через податковий борг, а рішення суду не надходило? Не поспішайте звинувачувати ДПС у порушенні процедури – спочатку з’ясуйте, який саме арешт застосували, на якій підставі та хто його виконує. Розберемо різницю між адміністративним арештом майна, арештом коштів на рахунках і примусовим стягненням податкового боргу, пояснимо, де шукати судове рішення, як перевірити повідомлення платника та які строки не можна пропустити
Хочемо зібрати з працівників, які ходять в офіс, розписки про те, що вони самі вирішують, чи працюватимуть під час повітряної тривоги. Чи дійсно це допоможе захистити керівника підприємства та підприємство в разі нещасного випадку через влучання «шахеда» чи ракети?
Електронний кабінет платника податків – це не лише інструмент подання звітності, а й основне джерело контролю податкового стану як для ФОП, так і для юридичних осіб. Саме в ньому податкова формує нарахування, фіксує сплати, бачить доходи за даними контрагентів і РРО, а також надсилає запити та повідомлення. У статті розглянемо, які розділи Електронного кабінету платника податків варто перевірити в першу чергу ФОПам і юридичним особам, на які показники звернути особливу увагу та які типові помилки найчастіше стають причиною запитів, донарахувань і штрафів з боку податкової
У такому разі платник може надіслати аудиторський звіт до ДПС через меню «Листування з ДПС» частинами, дотримуючись установленого обмеження на розмір файлів. Важливо зазначити реквізити супровідного листа та надіслати всі частини послідовно в одному часовому проміжку
Особова картка – це ключовий документ кадрового обліку, який роботодавці зобов’язані оформлювати на всіх працівників. Експерт пояснив: хто веде особові картки, яку форму обрати – П-2, П-2ДС чи форму держслужбовця, як правильно заповнювати кожен розділ, зокрема щодо прийняття, переведень і відпусток, скільки років потрібно зберігати особові картки та як їх архівувати
Укртрансбезпека постійно моніторить, чи дотримуються перевізники вимог для збереження статусу критично важливих для національної економіки. Якщо виявлять невідповідність критеріям або порушення правил перевезень, підприємство може втратити цей статус. Крім того, інформацію про порушення передаватимуть організаторам перевезень, які можуть розглянути питання про розірвання договорів або припинення дії дозволів
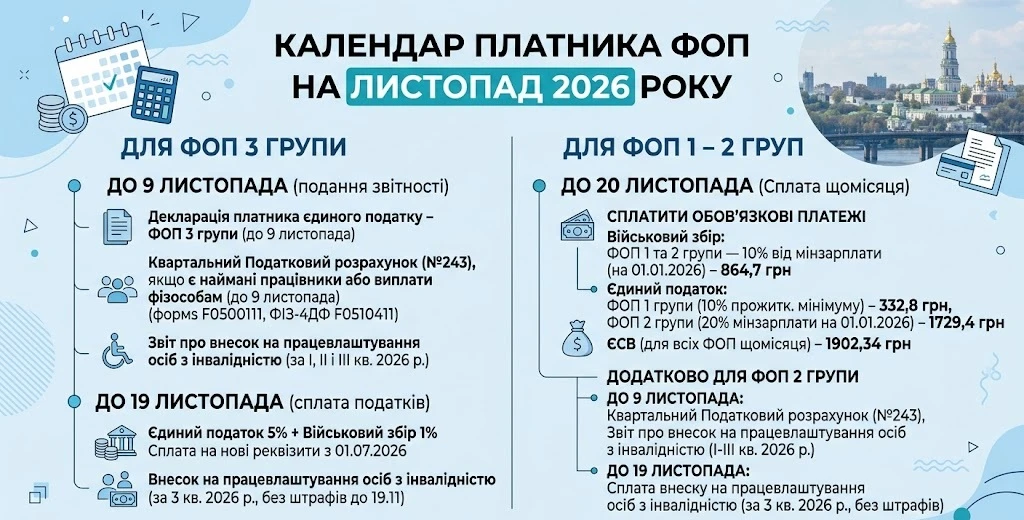
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці