Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
ЄСВ 8,41% у 2026 році для працівників з інвалідністю: хто має право на пільгову ставку, які документи підтверджують інвалідність та з якої дати її застосовувати. Розглядаємо нарахування ЄСВ на зарплату, лікарняні, декретні, виплати сумісникам і ЦПД, правила щодо МЗП та максимального розміру бази, а також показуємо, як відобразити пільгову ставку у Додатку 1. Наводимо практичні приклади розрахунку та заповнення звітності
Ставки ЄСВ встановлені Законом України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон №2464). В загальному випадку застосовується єдина ставка ЄСВ – 22% (ч. 5 ст. 8 Закону №2464). Проте єдиний внесок для підприємств, установ і організацій, фізичних осіб - підприємців, у тому числі тих, які обрали спрощену систему оподаткування, в яких працюють особи з інвалідністю, встановлюється у розмірі 8,41 відсотка визначеної пунктом 1 частини першої статті 7 цього Закону бази нарахування єдиного внеску для працюючих осіб з інвалідністю (ч. 13 ст. 8 Закону №2464).
Отже, якщо на підприємстві працює особа з інвалідністю, то буде застосована пільгова ставка ЄСВ 8,41%. Але тільки за умови надання підтвердних документів!
Інструкцією про порядок нарахування і сплати єдиного внеску на загальнообов’язкове державне соціальне страхування, затверджена наказом Мінфіну від 20.04.2015 №449 (далі – Інструкція №449) передбачено, що для можливості застосування платником пільгової ставки єдиного внеску необхідно підтвердити встановлення працівнику інвалідності.
Підтвердженням встановлення працівнику інвалідності є належним чином засвідчений витяг із рішення експертної команди з оцінювання повсякденного функціонування особи щодо встановлення інвалідності, отриманий відповідно до постанови Кабміну від 15.11.2024 №1338 «Деякі питання запровадження оцінювання повсякденного функціонування особи» (далі – Постанова №1338), або копія довідки до акта огляду медико-соціальною експертною комісією про встановлення групи інвалідності, яка видана до 1 січня 2025 року.
Електронний витяг про інвалідність: покрокова інструкція з перевірки
Тобто для застосовування пільгової ставки ЄСВ 8,41% з 2025 року працівник має надати один із таких документів:
Зверніть увагу! Надавати підтвердні документи про встановлення групи інвалідності – це право, а не обов’язок працівника. Тож роботодавець не має права вимагати від працівника надання таких документів. Якщо працівник таких документів не надав, то до його доходів буде застосована звичайна (22%), а не пільгова (8,41%) ставка ЄСВ. Це підтверджують і податківців в роз’ясненні в ЗІР (категорія 201.04.01)
Нарахування ЄСВ за ставкою 8,41% здійснюється роботодавцем із дати отримання від працівника документів щодо встановлення інвалідності та проводиться протягом строку, встановленого Постановою №1338.
Працівнику групу інвалідності встановлено у січні 2026 року. Але витяг з рішення експертної команди він надав роботодавцю тільки 21.04.2026. Відповідно до його зарплати до 20.04.2026 включно буде застосовуватись звичайна ставка ЄСВ 22%, а до зарплати, нарахованої з 21.04.2026 – пільгова ставка ЄСВ – 8,41%. Припустимо, що такому працівнику нараховано зарплату за квітень в розмірі 22000 грн. ЄСВ буде нарахованому в такому розмірі:
Працівнику була встановлена група інвалідності до 31.03.2026 р. Експертна команда далі групу інвалідності не продовжило. Відповідно у березні 2026 року до його зарплати застосовувалась пільгова ставка ЄСВ 8,41%, а з квітня – звичайна 22%. Якщо оклад працівника 20000 грн, то при відпрацюванні всіх днів місяця, ЄСВ буде нарахований в такому розмірі:
Чи можна застосовувати пільгову ставку ЄСВ, якщо довідка МСЕК діє до 01.10.2026 року?
Так, можна. Довідки МСЕК, які видані до 01.01.2025 продовжують діяти на строк на який їх видано (див. роз’яснення від 08.09.2025 №4812/ІПК/99-00-24-03-03 ІПК). Тож якщо відповідно до довідки МСЕК групу встановлено до 01.10.2026, то до цієї дати на її підставі можна застосовувати ставку ЄСВ 8,41%. Після цієї дати працівник має пройти переогляд і надати новий документ – витяг з рішення експертної команди.
Яку ставку ЄСВ потрібно було застосовувати, якщо згідно з довідкою МСЕК інвалідність встановлено до 16.06.2025? Переогляд працівник пройшов у серпні 2025 і надав витяг 24.08.2025 р.
Постановою №1338 передбачено, що особам з інвалідністю, повторний огляд яких був призначений з 1 січня 2025 р., але які не пройшли його своєчасно, строк інвалідності продовжується до дати прийняття рішення за результатами проведення оцінювання повсякденного функціонування, але не довше ніж до 1 липня 2025 року. Як роз’ясняли податківці (див роз’яснення від 23.05.2025 №2865/ІПК/24-13-24-03, роз’яснення в категорії 201.04.01 ЗІР, від 08.09.2025 №4816/ІПК/99-00-24-03-03 ІПК), в цій ситуації:
Інструкцією №449 зазначено, що пільгову ставку ЄСВ нараховують на такі доходи працівника особи з інвалідністю:
Працівник з інвалідністю (підтвердні документи надані) хворів з 1 по 10 квітня. В квітні були нараховані зарплата за відпрацьовані дні в сумі 15000 грн та лікарняні в сумі 8000 грн.
ЄСВ за квітень буде нарахований:
Працівниці (встановлена 3 група інвалідності, підтвердні документи надані роботодавцю) нарахована допомога по вагітності та пологах за період відпустки у зв’язку з вагітністю та пологах з 01.04.2026 по 04.08.2026 р. в сумі 78120 грн.
ЄСВ буде нарахований на допомогу по вагітності та пологах в сумі: 78120 грн х 8,41% = 6569,89 грн.
Доходи, нараховані працівнику, якому встановлено групу інвалідності, до яких застосовується пільгова ставка ЄСВ 8,41, відображають зі спеціальним кодом категорії застрахованої особи. Причому для зарплати, лікарняних та декретних Додатком 1 до Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4, передбачені різні коди (див. таблицю нижче).
Коди категорії застрахованої особи для звичайного працівника та працівника з інвалідністю
Вид виплати | Звичайний працівник (ставка ЄСВ 22%) | Працівник з інвалідністю (ставка ЄСВ 8,41%) |
Зарплата | 1 | 2 |
Лікарняні (оплата перших 5 днів за рахунок роботодавця та допомога по тимчасовій непрацездатності від ПФУ) | 29 | 36 |
Декретні | 42 | 43 |
В квітні 2026 року працівнику з інвалідністю була нарахована зарплата 15000 (ЄСВ нарахований в сумі 1261,50 грн) та лікарняні 8000 грн (ЄСВ нарахований в сумі 672,80 грн).
За квітень 2026 року на такого працівника в Додатку 1 буде заповнено 2 рядки. Один із зарплатою з категорією 2, другий із лікарняними із категорією 36 (див. приклад заповнення на рис. 1).
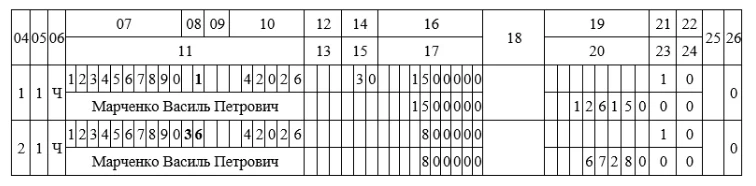
Рис. 1. Приклад заповнення Додатка 1 до Податкового розрахунку за квітень при нарахуванні зарплати та лікарняних
Працівник надав роботодавцю витяг з рішення експертної команди 21.04.2026. Тому пільгова ставка ЄСВ застосовується до нарахованих доходів з 21.04.2026. За квітень ЄСВ був нарахований на зарплату з 1 по 20 квітня в сумі 14000 х 22% = 3080 грн, з 21 по 30 квітня в сумі 8000 грн х 8,41% = 672,80 грн.
За квітень 2026 року на такого працівника в Додатку 1 буде заповнено 2 рядки. Один із зарплатою до 20 квітня включно і ставкою ЄСВ 22%, при чому в графі 8 для такого працівника слід зазначити категорію «1». Другий із зарплатою з 21 квітня і ставкою ЄСВ 8,41%, а в графі 8 буде зазначена категорія «2» (див. приклад заповнення на рис. 2). Зверніть увагу! Графу 14 (дні трудових відносин) заповнюємо тільки один раз (див. приклад заповнення на рис. 2).
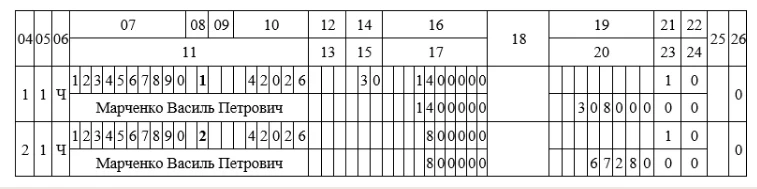
Рис. 2. Приклад заповнення Додатка 1 до Податкового розрахунку за квітень у разі застосовування пільгової ставки ЄСВ в середині місяця
Законом №2464 та Інструкцією №449 застосування пільгової ставки ЄСВ 8,41% передбачено для працівників з інвалідністю. Цими документами визначено види доходів, до яких застосовується ставка 8,41%.
Але чи можна пільгову ставку застосовувати якщо такий працівник додатково виконує роботи за договором ЦПХ?
Ні, не можна. Як зазначали податківці в ЗІР (категорія 201.04.01) при виплаті працівнику – особі з інвалідністю винагороди за цивільно-правовим договором до неї буде застосована звичайна ставка ЄСВ у розмірі 22%.
Працівнику з інвалідністю нарахована зарплата за квітень в сумі 20000 грн Також в квітні цей працівник виконував роботи за ЦПД. Сума винагороди склала 10000 грн.
До зарплати працівника з інвалідністю буде застосована пільгова ставка ЄСВ 8,41. ЄСВ на неї буде нарахований в такому розмірі:
Разом із тим до винагороди за ЦПД застосовують звичайну ставку ЄСВ 22%. ЄСВ на винагороду буде нарахований в такому розмірі:
В додатку 1 така винагорода буде відображена з кодом категорії застрахованої особи – 26 (див. приклад заповнення на рис. 3).
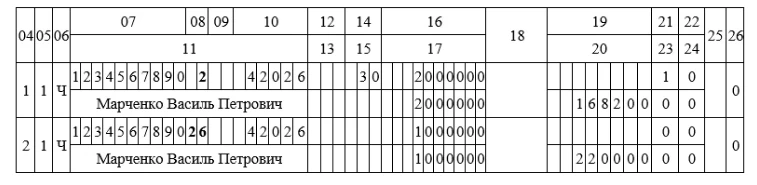
Рис. 3. Приклад заповнення Додатка 1 до Податкового розрахунку за квітень при нарахуванні зарплати працівнику з інвалідністю та винагороди за ЦПД
Ані Закон №2464, ані Інструкції №449 не містять обмежень чи заборон для застосування ставки ЄСВ в розмірі 8,41% для працівників, що працюють за сумісництвом. Але як і за основним місцем роботи, для застосування пільгової ставки ЄСВ 8,41% сумісник має надати підтвердні документи.
І тут слід бути уважним, якщо працівнику був наданий паперовий витяг рішення експертної команди. Адже за новими правилами для підтвердження інвалідності, встановленої / підтвердженої у 2025 році роботодавець має отримати належним чином засвідчений витяг із рішення експертної команди з оцінювання повсякденного функціонування особи щодо встановлення інвалідності.
Витяг працівник може надати роботодавцю у двох форматах:
Детально про це у матеріалі.
Якщо працівник надає витяг в паперовому форматі, то вимагається саме оригінал такого документа, а не його копія. Якщо працівник не надає електронну форму документа або відмовляється передати оригінал, роботодавець не має правових підстав для застосування пільгової ставки ЄСВ.
Тож якщо на підприємстві працює особа з інвалідністю за сумісництвом і має тільки один примірник паперового витягу з рішення експертної команди, то пільгову ставку буде застосовувати той роботодавець, який отримав оригінал такого документа. Або такому працівнику слід звернутись до лікаря та отримати ще один екземпляр витягу.
Законом №2464 передбачено вимогу нарахування ЄСВ з мінімальної зарплати, у разі якщо нарахований дохід виявився менше «мінімалки». Проте ця вимога не застосовується до нарахованого доходу особи з інвалідністю.
Важливо! На заробітну плату особи з інвалідністю ЄСВ нараховуємо на фактично нараховану суму незалежно від її розміру
Тобто для такої категорії працівників доплати ЄСВ до мінімального внеску не буде. Це передбачено пп. 6 п. 2 розділу III Інструкції №449, а також підтверджують і податківці в ЗІР (категорія 201.04.01 та категорія 201.04.01).
Зарплата працівника (основне місце роботи, особа з інвалідністю, встановлено неповний робочий час) за квітень склала 6000 грн. ЄСВ – 504,60 грн. (6000 грн х 8,41%).
На заробітну плату особи з інвалідністю ЄСВ нараховуємо на фактично нараховану суму. Для такої категорії працівників вимога щодо нараховування ЄСВ в розмірі мінімального внеску не діє, тобто доплати ЄСВ до мінімального внеску не буде.
В додатку 1 податкового розрахунку на такого працівника заповнюємо один рядок, у графі 8 якого зазначаємо код категорії застрахованої особи «2» (див. приклад заповнення на рис. 4).
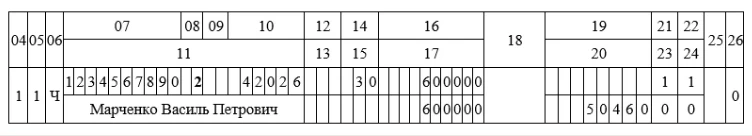
Рис. 4. Приклад заповнення Додатка 1 до Податкового розрахунку за квітень при нарахуванні зарплати працівнику з інвалідністю менше мінімальної зарплати
Зарплата працівника (основне місце роботи, встановлено неповний робочий час) за квітень 2026 року склала 6000 грн. Проте документи про встановлену групу інвалідності працівник надав 15.04.2026 р. Відповідно до зарплати з 1 по 14 число застосована звичайна ставка ЄСВ (3000 грн х 22% = 660 грн), а до зарплати з 15 по 30 число – пільгова ставка ЄСВ (3000 грн х 8,41% = 252,30 грн).
Якщо працівник надав належним чином засвідчений Витяг не з першого робочого дня місяця, то вимога щодо нарахування єдиного внеску виходячи із розміру мінімальної заробітної плати не застосовується.
Роботодавець нараховує ЄСВ на фактично нарахований дохід:
Це підтверджують і податківці: роз'яснення та ЗІР, категорія 201.04.01.
Отже, не зважаючи, що пільгову ставку ЄСВ застосовуємо з середини місяця, вимогу ЄСВ з мінімальної заробітної плати за листопад не застосовуємо (див. приклад заповнення на рис. 5).
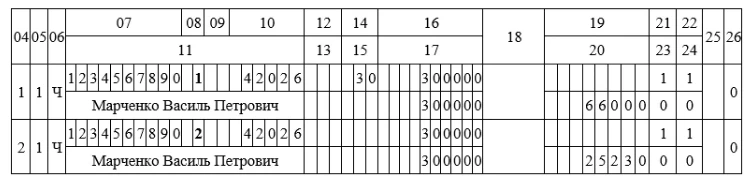
Рис. 5. Приклад заповнення Додатка 1 до Податкового розрахунку за квітень у разі доходу менше мінімальної зарплати та застосовування пільгової ставки ЄСВ в середині місяця
Частиною 3 ст. 7 Закону №2464 передбачено, що нарахування ЄСВ здійснюється в межах максимальної величини бази нарахування єдиного внеску. У 2026 році максимальна величина бази нарахування ЄСВ складає 20 розмірів мінзарплати, а це 172940 грн (8647 грн х 20).
Відповідно ЄСВ у 2026 році буде нарахований тільки на дохід в розмірі 172940 грн, на величину що перевищує цю межу ЄСВ нарахований не буде.
Це правило застосовують і у разі застосування пільгової ставки.
Працівнику з інвалідністю в квітні 2026 р. нарахована зарплата в сумі 180 000 грн.
ЄСВ буде нарахований в розмірі: 172940 грн х 8,41% = 14544,25 грн.
Як буде заповнений додаток 1 в цій ситуації див. на рис. 6.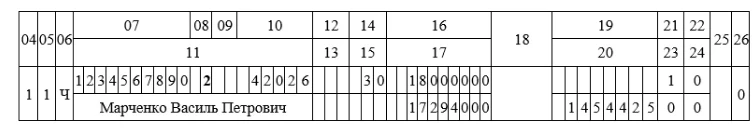
Рис. 6. Приклад заповнення Додатка 1 до Податкового розрахунку за квітень у разі доходу що перевищує максимальну величину бази нарахування ЄСВ та застосовування пільгової ставки ЄСВ
Читайте більше:
Підтвердження інвалідності по-новому: пільгова ставка ЄСВ 8,41%
Електронний витяг про інвалідність: покрокова інструкція з перевірки
Працівник з інвалідністю: зарплата, податки, звітність, зразки документів
Середньомісячна зарплата для квоти 4%: новий розрахунок для осіб з інвалідністю
Мінікурси на тему:
Новий підхід до ставки ЄСВ 8,41%: як обійти ризик
Витяг чи довідка МСЕК: нові вимоги до підтвердження інвалідності у 2025 році
Не ризикуйте штрафами за недотримання нормативу з працевлаштування осіб з інвалідністю – перевірте все за хвилину. Калькулятор нормативу робочих місць для осіб з інвалідністю сам розрахує СКШП, норматив і навіть можливу суму санкцій. Спробуйте — точно не пошкодуєте, бо краще знати заздалегідь, ніж потім платити
Роботодавці зобов’язані організовувати обов’язкові медогляди для окремих категорій працівників і оплачувати їх власним коштом. До 1 грудня потрібно сформувати та погодити з Держпраці перелік працівників, які проходитимуть медогляди наступного року. Розповідаємо, хто підлягає обстеженню, як його організувати та чому не можна допускати до роботи працівників без медогляду
Роботодавець може оплачувати навчання працівника без оподаткування, якщо дотримано вимог Податкового кодексу України. У 2026 році неоподатковуваний ліміт становить 25 941 грн за кожен місяць навчання, оскільки мінімальна зарплата на 1 січня встановлена на рівні 8 647 грн. Йдеться про оплату навчання працівника в українському закладі вищої або професійно-технічної освіти. Якщо вартість навчання перевищує встановлений ліміт, оподатковується лише сума перевищення як додаткове благо. При цьому ПДФО та військовий збір із оподатковуваної частини нараховує й сплачує роботодавець як податковий агент, тому працівнику окремо декларувати такий дохід не потрібно
Автоматичне продовження відстрочок у «Резерв+» триватиме до 30 жовтня, а сповіщення надходитимуть поступово. Якщо повідомлення ще немає, це не означає, що відстрочку не продовжать. Розповідаємо, як перевірити новий строк дії відстрочки, коли звертатися до ЦНАПу та що робити, якщо автоматичне продовження не відбулося
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Уряд змінив правила оплати праці керівництва РНБО та Офісу Президента. Із 20 жовтня 2026 року Секретар РНБО, його перший заступник і заступники не отримуватимуть надбавку за інтенсивність праці до окремого рішення Уряду. Водночас для керівництва РНБО та ОП визначили нові правила преміювання: щомісячна премія для керівників становить 30% посадового окладу, а їхнім заступникам можуть виплачувати до 30%
З 2026 року правила працевлаштування осіб з інвалідністю для роботодавців суттєво змінилися. Закон №4219 запровадив новий підхід до розрахунку нормативу, звітності та відповідальності, який потребує особливої уваги на практиці. Тепер виконання нормативу перевіряється щоквартально, а замість штрафів запроваджується цільовий внесок. Окремі новації викликають багато запитань: кого включати до нормативу, як рахувати внесок і які штрафи загрожують за порушення. Цей матеріал – підбірка ключових роз’яснень і аналітики від редакції, яка допоможе роботодавцям зорієнтуватися в нових правилах 2026 року
Пошкоджене через війну майно, простій працівників або призупинення трудових договорів: роботодавці можуть отримати державну допомогу за програмою «Точка опори». Держава частково компенсує витрати на оплату праці та відшкодовує нарахований ЄСВ. Допомога надається на строк до 3 місяців із можливістю продовження до 6 місяців за умови затвердження плану відновлення діяльності. Щоб отримати кошти, роботодавець має відповідати встановленим критеріям і подати заяву до центру зайнятості протягом 90 днів від оформлення простою або призупинення трудових договорів
У статті розглянуто законодавчі, організаційні та юридичні нюанси трансформації медичних закладів із комунальних некомерційних підприємств (КНП) у комунальні некомерційні товариства (КНТ) у зв'язку з втратою чинності Господарським кодексом України та введенням у дію Закону України №4196. Матеріал буде корисним для керівників та головних бухгалтерів медичних закладів (КНП/КНТ); представників органів місцевого самоврядування (власників/засновників); юристів у сфері охорони здоров’я та корпоративного права; членів наглядових рад комунальних закладів охорони здоров'я
Графік звіряння затверджували у січні, але протягом року прийняли кілька працівників. Чи можна зараз зробити ще один графік внутрішнього звіряння, наприклад до 1 листопада? Чи потрібен для цього ще один наказ?
Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку визнання дебіторської заборгованості безнадійною та її списання у випадку повернення виконавчого документа через відсутність майна у боржника
Вартість негрошового подарунка, яка протягом місяця не перевищує 25% мінімальної зарплати на 1 січня звітного року, не включається до оподатковуваного доходу та відображається за ознакою «160». Сума перевищення оподатковується як додаткове благо та зазначається за ознакою «126»
У Верховній Раді зареєстровано законопроєкт №16013, який пропонує посилити кримінальну відповідальність за незаконні дії з платіжними інструментами та банківськими рахунками. Документ передбачає нові склади кримінальних правопорушень, зокрема щодо передачі, придбання та використання чужих платіжних інструментів і доступу до рахунків для шахрайства. Окремо пропонується посилити відповідальність за підроблення платіжних документів та незаконне отримання доступу до банківських і платіжних рахунків. Ініціатива спрямована насамперед на протидію використанню так званих «дроп-рахунків» у злочинних схемах
Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах
Ставимо на баланс підприємства автомобіль і будемо вводити посаду водія. Чи є нюанси у прийнятті на роботу водія і що є першим: працевлаштування водія чи придбання автомобіля?
Касаційний господарський суд у складі Верховного Суду поставив крапку у спірній справі за позовом фізичної особи-підприємця до банку щодо визнання протиправними дій з припинення ділових відносин, розірвання договору та закриття рахунків. Суд касаційної інстанції підтримав позицію банку та суду апеляційної інстанції, відмовивши у задоволенні позову ФОП