

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підприємство на загальній системі й платник ПДВ здійснює забір підземної води зі свердловини виключно для забезпечення власних господарсько-побутових потреб. Обсяг використання води становить до 100 куб. м на рік. Декларацію з рентної плати подає як використання води понад ліміт. Чи потрібен дозвіл на спеціальне водокористування, а також спецдозвіл на користування надрами?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
У цьому випадку дозвіл на спеціальне водокористування та спеціальний дозвіл на користування надрами не потрібні, але є обов’язок сплачувати рентну плату та подавати декларацію відсутній.
Відповідно до ст. 23 Кодексу України про надра землевласники і землекористувачі в межах наданих їм земельних ділянок мають право без спеціального дозволу та гірничого відводу видобувати підземні води (крім мінеральних) для всіх потреб, крім виробництва фасованої питної води, якщо обсяг видобування з кожного водозабору не перевищує 300 кубічних метрів на добу. У вашому випадку обсяг використання становить до 100 куб. м на рік, що є значно меншим за встановлений добовий ліміт, тому спеціальний дозвіл на користування надрами не потрібний.
Згідно зі ст. 48 Водного кодексу України спеціальним водокористуванням є, зокрема, забір води із застосуванням споруд або технічних пристроїв. Водночас частиною третьою цієї статті передбачено, що до спеціального водокористування не належить забір та/або використання води в об’ємі до 5 кубічних метрів на добу (крім використання води для виробництва напоїв та фасованої питної води). Оскільки середньодобовий обсяг використання у вас становить приблизно 0,27 куб. м, така діяльність не є спеціальним водокористуванням, а отже, дозвіл, передбачений ст. 49 Водного кодексу України, отримувати не потрібно.
Платниками рентної плати за спеціальне використання води є водокористувачі, визначені п. 255.1 Податкового кодексу України (далі – ПКУ). Об’єктом оподаткування є фактичний обсяг води, використаної водокористувачами, які здійснюють спеціальне водокористування (п. 255.3 ПКУ). Оскільки у вашому випадку діяльність не підпадає під визначення спеціального водокористування відповідно до ст. 48 Водного кодексу України, ви не є платником рентної плати за спеціальне використання води.
Щодо рентної плати за користування надрами для видобування підземних вод, то відповідно до пп. 252.1.4 ПКУ платниками є суб’єкти господарювання, які здійснюють видобування підземних вод на підставі спеціального дозволу на користування надрами або дозволу на спеціальне водокористування. За відсутності обов’язку отримувати такі дозволи обов’язок сплачувати рентну плату та подавати декларацію не виникає.
Таким чином, при використанні підземної води виключно для власних господарсько-побутових потреб в обсязі до 100 куб. м на рік підприємство не зобов’язане отримувати дозвіл на спеціальне водокористування чи спеціальний дозвіл на користування надрами та не є платником відповідної рентної плати.
Джерело: 7еminar
Читайте більше:
Рентна плата за спеціальне використання води: позиція ДПС щодо продовження дозволів
Водокористувачі та рентна плата: нові строки подання інформації з 2026 року
Хто є платниками рентної плати за спеціальне використання вод
Податок за використання води: визначення платників та перелік пільгових категорій
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
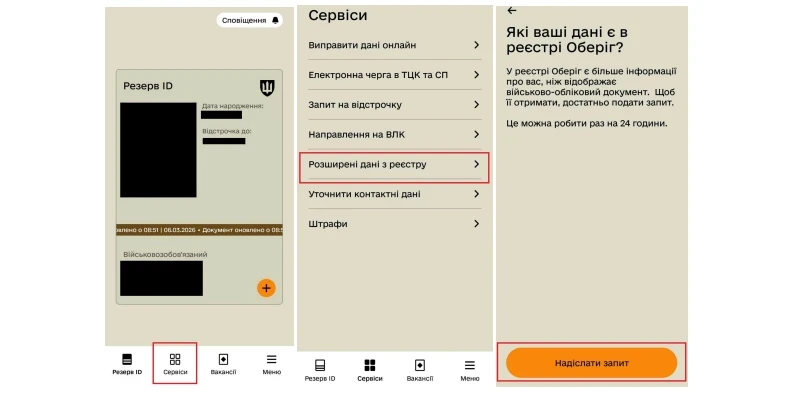
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Платники податків можуть оскаржити податкове повідомлення-рішення або інше рішення контролюючого органу без відвідування податкової. ДПС нагадала, що скаргу можна подати в електронній формі через Електронний кабінет або на офіційну електронну адресу служби за умови дотримання вимог законодавства щодо електронного документообігу та електронних довірчих послуг
Бюджетний комітет Верховної Ради підтримав правку №1279 до проєкту Державного бюджету на 2027 рік, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено, а для реалізації ініціативи правку ще мають підтримати в сесійній залі, після чого Уряд повинен буде внести відповідні зміни до своєї постанови. Розповідаємо, що відомо про можливе підвищення зарплат військовим та які ще бюджетні й податкові рішення обговорюють під час підготовки держбюджету на 2027 рік
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?
Подаємо об'єднану звітність по ФОП. Виникла помилка: «невірна кількість додатків». Працівника прийнято в серпні, тому ми заповнювали додатки за два місяці (серпень і вересень). Підкажіть, будь ласка, яка правильна нумерація додатків має бути в цьому випадку, щоб звіт прийняли?
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність