☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
26.06.2026
Відпускні із зарплатою: коли є ризик штрафу. ППР до 1 липня: перевірте перед оплатою. Підсумки тижня 22.06-26.06.2026
У випуску: запуск нової єдиної звітності з липня 2026 і ризик повторного подання ФОПами за І квартал, жорсткі правила виплати відпускних разом із зарплатою та штрафи за «зручні» схеми, ПФУ бере на себе донаповнення електронних трудових книжок і «повернення» втраченого стажу, обов’язкова ідентифікація при поповненні карток через термінали з фіксацією номера телефону, перевірка ППР з податку на майно до сплати і можливість зменшення нарахувань, посилення критеріїв критичності бізнесу для бронювання через зарплатні та податкові вимоги, а також нові податкові пільги й гарантії для працівників у зонах бойових дій та посилення фінмоніторингу у страхуванні з додатковими перевірками клієнтів
- Новий Податковий розрахунок діє з 17 липня: коли звітувати вже знаємо, як – ще ні
- Відпускні vs зарплата: чому «виплатимо разом» не завжди працює і тягне на штраф
- П’ять років ганяли роботодавців, тепер черга ПФУ: загублений стаж дотягуватиме фонд
- «Вкинув готівку – засвіти номер»: нові правила поповнення карток із 26 червня
- ППР до 1 липня: не поспішайте платити – швидка перевірка може зекономити тисячі
- Бронювання працівників стане розкішшю: держава підняла зарплатні та податкові планки
- Зарплата без ПДФО, спецстатус і доплати за ризик: парламент просуває нові трудові гарантії
- Сигнал від ПФУ і 5 днів на виправлення: нові правила перевірок нормативу з 1 липня
- Оформити страховку буде складніше: посилено перевірки клієнтів і джерела їхніх коштів
Новий Податковий розрахунок діє з 17 липня: коли звітувати вже знаємо, як – ще ні
Інтригу зі стартом нової єдиної звітності нарешті знято: після офіційного опублікування наказу Мінфіну вже можна точно назвати дати першого подання оновленого Податкового розрахунку.
Юрособи вперше звітуватимуть за новою формою за липень 2026 року – до 20 серпня. А ФОПи та особи, які провадять незалежну професійну діяльність, подаватимуть новий квартальний розрахунок за ІІ квартал – до 10 серпня.
Мінфін остаточно розділив звітність для юросіб і самозайнятих осіб, затвердив окремі форми, додатки та правила виправлення помилок. Проте разом із визначеними датами старту бізнес отримав і нову порцію запитань.
Найбільша невизначеність стосується ФОПів. У наказі зазначено, що першою звітністю за новою формою для них є І квартал 2026 року. Але цей період уже давно минув, а підприємці відзвітували за нього за старими правилами та за рекомендаціями ДПС. Тож тепер усі чекають офіційної відповіді: чи доведеться повторно подавати звітність за І квартал.
Є й інші проблемні моменти. У новій квартальній формі для ФОПів взагалі немає типу звіту «Довідковий», який був потрібний для оформлення пенсій, лікарняних та декретних.
Також залишаються питання щодо заповнення окремих рядків і показників нових розрахунків.
Втім, навіть після набрання чинності наказом повноцінний запуск нової звітності ще не завершений. Для того щоб бізнес міг реально подавати оновлені форми, ДПС має розробити, затвердити та впровадити відповідні електронні формати звітності. Тож бухгалтери і самозайняті вже знають, коли звітувати, але все ще чекають на технічну можливість це зробити та на офіційні роз’яснення щодо найбільш спірних новацій.
З порядковим заповненням нових форм можете ознайомитися у статтях:
- Місячний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення юрособами за липень 2026
- Квартальний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення ФОПами
На тлі цієї невизначеності щодо об’єднаної звітності радимо приєднатися 3 липня до вебінару «Новий Податковий розрахунок для ФОП & Як не втратити єдиний податок у 2026 році: 10 ризикових операцій для ФОП», де практично розберемо нові правила та ключові небезпеки для бізнесу
Відпускні vs зарплата: чому «виплатимо разом» не завжди працює і тягне на штраф
Поки бізнес очікує на електронні бланки нової об’єднаної звітності та роз’яснення щодо їх подання, у бухгалтерів у самому розпалі відпускного сезону «горить» інше питання – як правильно виплатити відпускні й зарплату, щоб одна невдала дата не перетворилася на штраф. І тут закон не залишає простору для імпровізації.
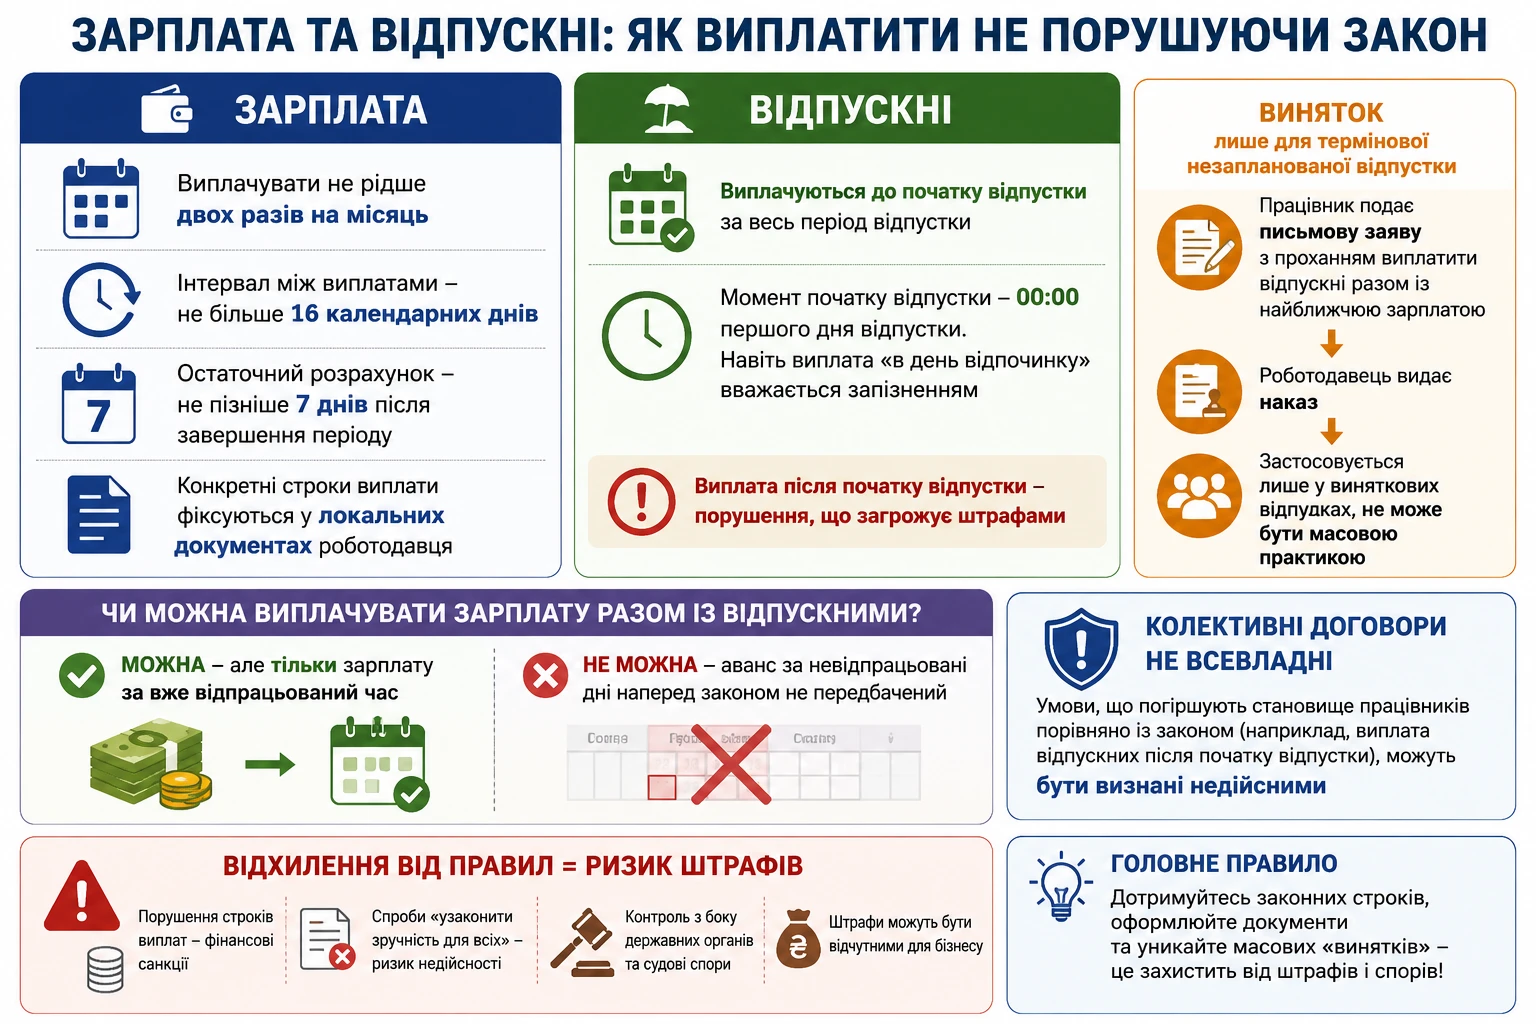
Зарплату потрібно виплачувати не рідше двох разів на місяць із інтервалом до 16 календарних днів, а остаточний розрахунок – не пізніше 7 днів після завершення періоду, при цьому конкретні строки фіксують у локальних документах роботодавця.
Відпускні ж – окрема жорстка норма: їх зобов’язані виплатити до початку відпустки, причому момент її старту – це 00:00 першого дня, тож навіть виплата «в день відпочинку» вже вважається запізненням. Виняток можливий лише у разі термінової незапланованої відпустки, коли працівник письмово просить виплатити кошти разом із найближчою зарплатою, а роботодавець оформлює наказ. Але робити це масовою практикою заборонено.
Окремо зважте: разом із відпускними можна виплатити лише зарплату за вже відпрацьований час, адже аванс за невідпрацьовані дні наперед законом не передбачений.
Будь-яке відхилення від цих правил може завершитися фінансовими санкціями, а спроби «узаконити зручність для всіх» через колективні договори ризикують бути визнаними недійсними.
Уникнути таких прикрощів допоможе наш мінікурс «Зарплата та відпускні: як виплатити не порушуючи закон».
У поміч вам також шпаргалка:
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
П’ять років ганяли роботодавців, тепер черга ПФУ: загублений стаж дотягуватиме фонд
П’ять років роботодавців і працівників переконували перевести трудові книжки в «цифру», але після завершення кампанії виявилося, що тисячі записів про стаж так і не дійшли до електронних реєстрів.
Тому Кабмін доручив Пенсійному фонду терміново «латати дірки» в електронних трудових книжках і «дозбирати» загублені роки роботи, щоб люди не втратили стаж, пенсії, лікарняні та інші соціальні виплати (розпорядження КМУ від 18.06.2026 №592-р «Питання включення до реєстру застрахованих осіб Державного реєстру загальнообов’язкового державного соціального страхування відсутніх відомостей про трудову діяльність працівників»).
Цифровізація трудових книжок офіційно завершилася 10 червня 2026-го, але разом із фінішем спливла неприємна правда – електронні трудові книжки не стали ідеально заповненими: «зависли» періоди до 2004 року, частина стажу не потрапила до Реєстру застрахованих осіб, а паперові записи й архівні довідки так і залишилися поза оцифруванням.
Відтак ПФУ має:
- доопрацювати системи,
- автоматично зіставити дані,
- підтягнути інформацію з реєстрів і архівів,
- забезпечити внесення відсутніх відомостей навіть після 10 червня,
- спростити доступ громадян до даних,
- відзвітувати про зроблене уряду до кінця 2026 року.
Фактично запускають «розумне добирання» стажу: система має сама знаходити й підтягувати дані, щоб менше було ручного внесення та сканкопій.
Але для роботодавців це не означає «видихнути». Навпаки – контроль ніхто не скасовував: потрібно регулярно перевіряти електронні кабінети, звіряти стаж і кадрові події, бо будь-який збій може вдарити по лікарняних, пенсії чи соцвиплатах.
Ризики залишаються класичні: дублювання записів, «зниклі» періоди роботи або некоректно перенесений стаж. І якщо це не зловити вчасно – проблеми можуть вилізти вже у працівника через роки, коли виправляти буде значно складніше.
Більше деталей – у статті «Електронні трудові книжки знову в центрі уваги: що змінює розпорядження КМУ №592-р від 17.06.2026».
«Вкинув готівку – засвіти номер»: нові правила поповнення карток із 26 червня
Анонімно закинути готівку на картку через термінал уже не вийде: з 26 червня 2026 року Нацбанк запустив обов’язкове підтвердження більшості таких операцій через одноразовий пароль (постанова Правління НБУ від 16.06.2026 №67 «Про затвердження Змін до деяких нормативноправових актів Національного банку України з питань готівкового обігу»).
Тож кожна операція залишатиме значно більше цифрових слідів. Тепер під час внесення готівки через платіжний термінал незалежно від суми користувач повинен підтвердити свій номер телефону. Для цього на введений номер надсилатиметься OTP-пароль у SMS або передаватиметься через телефонний дзвінок. Лише після введення коду операцію буде завершено.
Водночас таке підтвердження не вимагатиметься під час сплати податків, штрафів, зборів та адмінпослуг, оплати комуналки, інтернету, телебачення, охорони та стаціонарного зв’язку, купівлі залізничних квитків і оплати громадського транспорту.
Без додаткової верифікації також можна буде поповнювати мобільний рахунок у межах 500 грн на місяць та вносити кошти на власну картку, якщо підтвердження вже здійснюється через ПІН-код або банківський застосунок.
Суттєво зміняться й квитанції. У них обов’язково фіксуватиметься повний номер телефону платника у форматі +380, без маскування «зірочками». Квитанція також міститиме реквізити надавача послуг, номер термінала, дату й час операції, суму комісії та призначення платежу.
Інформація про всі операції, включно з номером телефону та даними автентифікації, зберігатиметься в облікових системах надавачів послуг.
Щоб уникнути плутанини щодо реальних учасників розрахунку, НБУ заборонив зазначати надавача платіжних послуг як платника або отримувача коштів.
Новації пояснюють боротьбою з анонімними переказами та «сірими» схемами, однак вимога друкувати повний номер телефону на квитанціях уже викликає питання щодо захисту персональних даних.
1 липня відбудеться онлайн-зустріч «Неприбуткові організації та волонтерська діяльність – проблемні кейси та шляхи їх вирішення», присвячена практичним викликам у роботі і способам їх подолання
ППР до 1 липня: не поспішайте платити – швидка перевірка може зекономити тисячі
ППР з податку на землю та нерухомість, які масово надходять власникам майна до 1 липня 2026 року, перетворилися на своєрідний «іспит на уважність»: платити одразу чи спершу знайти законні підстави не платити або суттєво зменшити суму.
Уже зараз ДПС формує податкові повідомлення-рішення на підставі даних із реєстрів прав на нерухомість і земельного кадастру, і саме через це в нарахуваннях часто «спливають» помилки, які автоматично збільшують суму до сплати.
Перевірити свої ППР можна онлайн через Електронний кабінет платника, застосунок «Моя податкова» або сервіси «Дія», де доступні як самі нарахування, так і розрахунки.
Ключова помилка багатьох власників – сприймати ППР як остаточний вирок і одразу сплачувати, не звіривши площу, кадастрові дані, період володіння, ставку податку та наявні пільги.
На замітку! Закон дозволяє не лише оскаржити нарахування, а й повністю або частково його зменшити: через пільгові категорії, спеціальні звільнення (зокрема для окупованих чи зруйнованих територій), оренду землі платникам єдиного податку 4 групи, розподіл майна у спільній власності або місцеві податкові пільги.
Після отримання ППР у платника є 60 днів на сплату, але у разі спору з податковою зобов’язання вважається неузгодженим до завершення оскарження.
Водночас прострочення обходиться дорого:
- 5% штрафу при затримці до 30 днів;
- 10% – понад цей строк, плюс щоденна пеня.
Висновок простий – поспішна оплата може коштувати зайвих грошей, тоді як уважна перевірка інколи дозволяє їх законно зекономити. Докладніше – у статті «ППР до 1 липня: легальне право не платити податок на землю та нерухомість».
Бронювання працівників стане розкішшю: держава підняла зарплатні та податкові планки
Право на бронювання працівників можуть втратити тисячі підприємств: держава одночасно посилила критерії «критичності» для бізнесу та медичної сфери, запустивши для більшості обов’язкове перепідтвердження статусу до 1 вересня 2026 року. Для багатьох компаній головною перепоною можуть стати уточнені вимоги до зарплат, податків і масштабів діяльності.
Мінекономіки наказом від 24.06.2026 №6954 «Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки» суттєво підняло планки для підприємств, які претендують на статус важливих для економіки. Для агросектору тепер необхідно мати щонайменше 1000 га земель і річний дохід від 40 млн грн, для лісового господарства – не менше 2500 га та 10 млн грн доходу.
Одночасно діють диференційовані зарплатні критерії. Середня зарплата має бути:
- не нижче за подвійну середню по країні для підприємств із чисельністю від 50 працівників;
- не нижче потрійної – для компаній із чисельністю від 20 працівників.
Для бізнесу, що працює у кількох регіонах, встановлено додаткові вимоги: не менше 10 працівників, діяльність щонайменше у трьох областях і сплата податків та ЄСВ у сумі не менше 24 тис. грн по кожній області за останні три місяці.
Порада! Детальніше читайте у статті «Галузева критичність по-новому: аналіз наказу Мінекономіки №6954 та наслідки для підприємств»
Не менш жорсткі правила запровадили й у сфері охорони здоров’я. МОЗ наказом від 16.06.2026 №815 оновило критерії критичності для низки учасників медичного ринку – від лікарень та аптечних мереж до виробників ліків, лабораторій, постачальників медобладнання та ІТ-рішень для eHealth. Для більшості з них встановлено фінансовий бар’єр: середня зарплата працівників має бути не нижчою за чотири мінімальні зарплати, тобто щонайменше 34 588 грн.
Водночас Мінцифри нагадало, що навіть чинний статус критично важливого підприємства не гарантує його збереження. Усі компанії, за окремими винятками, мають повторно подати документи для підтвердження критичності.
Подача вже відкрита, але рішення ухвалюватимуть індивідуально за кожним пакетом документів, а строк розгляду становить до 10 робочих днів. Серед ключових вимог – середня зарплата від трьох мінімальних зарплат, податкові розрахунки за останні шість місяців, а для резидентів Дія Сіті – окремі критерії щодо винагород і звітності.
Якщо підприємство не пройде перепідтвердження або не встигне подати документи до встановленого строку, після 1 вересня 2026 року воно ризикує втратити статус критично важливого, а разом із ним і можливість бронювати працівників.
Щоб не проґавити нові вимоги та пов’язані з ними наслідки для роботодавців, долучайтеся 30 червня до вебінару «Липневі зарплатно-кадрові ризики & Зміни у бронюванні: сумісництво/основне, відпускні, індексація, зміни у Резерв+, перевірки ПФУ і Держпраці»
Зарплата без ПДФО, спецстатус і доплати за ризик: парламент просуває нові трудові гарантії
Частину зарплат можуть повністю звільнити від ПДФО, але лише для тих, хто реально працює в умовах активних бойових дій і це зможуть документально довести.
У Раді зареєстрували законопроєкт №15342, який вводить нову податкову «гарантію» для працівників критичної інфраструктури та всіх, хто забезпечує життя на небезпечних територіях. Зокрема, із оподатковуваного доходу пропонують виключити зарплати, оклади, надбавки, премії та інші виплати, але тільки за ті періоди, коли людина реально і особисто виконувала роботу безпосередньо в зоні бойових дій.
При цьому така пільга не діятиме для дистанційної роботи з інших регіонів, разових виїзних завдань або формального перебування у штаті без фактичної роботи на місці.
Податкові агенти зможуть не утримувати ПДФО лише за наявності підтверджень – статусу, витягів із реєстрів, довідок або електронних даних. Якщо документів немає, податок утримуватимуть за стандартною ставкою, а перерахунок можливий пізніше. Водночас прямо прописано: це не зменшує саму зарплату і не дає автоматичних компенсацій за минулі періоди.
Паралельно законопроєкт №15340 вводить новий статус і ширший пакет гарантій для таких працівників – від медиків і комунальників до держслужбовців і енергетиків.
Для них пропонують спецконтракти, підвищену оплату, доплати за ризик, можливе забезпечення житлом, страхуванням і навіть вахтову систему роботи з ротаціями.
Йдеться про спробу створити нову систему мотивації та захисту для тих, хто тримає критичну інфраструктуру під обстрілами, але водночас із жорстким контролем, щоб уникнути зловживань і «паперових» пільг без реальної присутності в небезпечних зонах.
Сигнал від ПФУ і 5 днів на виправлення: нові правила перевірок нормативу з 1 липня
Держпраці розкрила механіку того, як саме перевірятиме роботодавців щодо працевлаштування осіб з інвалідністю з 1 липня 2026 року (згідно з Порядком, затвердженим постановою КМУ від 27.05.2026 №659).
Контроль здійснюватимуть як на місці роботи, так і через аналіз документів і реєстрів без виїзду, а інспектори отримують розширений доступ до звітності, пояснень роботодавця та державних баз.
Перевірки проводитимуть як планово, так і позапланово, а ключовим тригером стануть дані Пенсійного фонду. Саме ПФУ фіксуватиме ознаки можливих порушень і може ініціювати перевірку.
Планові заходи формуватимуть за ризик-орієнтованим підходом (1 раз на 2, 3 або 5 років) із попередженням за 10 днів.
Інспектори зможуть працювати з реєстрами, вимагати документи та пояснення, а роботодавець має право бути присутнім, надавати заперечення та оскаржувати результати. За підсумком складають акт і може бути видано припис на усунення порушень протягом 5 робочих днів.
Отже, ПФУ стає головним «сигнальним майданчиком» для запуску перевірок, тому бізнесу варто заздалегідь звірити кадрові дані та звітність.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Оформити страховку буде складніше: посилено перевірки клієнтів і джерела їхніх коштів
Фінмоніторинг у страхуванні різко посилююють – і це напряму відчують як звичайні клієнти, так і бізнес, адже оформлення полісів стане довшим, складнішим і з більшою кількістю запитань про гроші та їх походження.
Підставою стали результати нагляду НБУ за суб’єктами первинного фінмоніторингу, де виявлено системні порушення у страховиків: формальні перевірки клієнтів, слабке з’ясування мети договорів і ігнорування ризиків.
Регулятор зафіксував схеми, коли одна фізособа оформлює страхування одразу на 50–500 людей, а страхові премії сягають мільйонів гривень і сплачуються з одного рахунку. У частині випадків такі клієнти є ФОПами, але договори укладаються як з фізособами, що може маскувати реальний бізнес і створювати ризики ухилення від податків та неоформленої зайнятості.
Через це Нацбанк вимагає від страховиків прискіпливіше перевіряти клієнтів, джерела їхніх коштів і економічний зміст операцій (лист НБУ від 21.06.2026 №25-0010/57507).
Для клієнтів це означає більше перевірок, більше запитань від фінансових установ і можливі затримки з оформленням договорів чи платежів. Банки та страховики частіше проситимуть підтвердження доходів, походження коштів і пояснення економічного змісту операцій. Бізнесу також доведеться готуватися до того, що звичні «простішi» схеми оформлення витрат або страхування можуть більше не проходити без додаткових пояснень і документів.
Як уникнути зайвих ризиків фінмоніторингу, правильно документувати операції та не потрапити під підозру контролерів, розглянемо 29 червня на вебінарі «Закриття І півріччя, декларація з прибутку та облікова політика-2026 & Фінмоніторинг для бухгалтерів і консультантів»

Охорона праці
12.11.2026
Закон №5007-ІХ опубліковано: чи потрібно вже змінювати документи з охорони праці
Закон №5007-ІХ «Про безпеку та охорону здоров’я працівників на роботі» підписано Президентом і офіційно опубліковано 10 листопада 2026 року. Однак він набере чинності лише через шість місяців після припинення або скасування воєнного стану, тому роботодавцям поки не потрібно терміново змінювати документи з охорони праці
Політика, економіка
12.11.2026
Належна обачність бізнесу: суддя ВС пояснив новий стандарт відповідальності компаній
Суддя Великої Палати Верховного Суду Віталій Уркевич пояснив значення механізму Human Rights Due Diligence — належної обачності бізнесу у сфері прав людини. Він передбачає виявлення ризиків порушень, запобігання негативному впливу та усунення його наслідків і має охоплювати не лише діяльність самої компанії, а й ланцюги постачання та відносини з контрагентами. Такий підхід набуватиме значення і під час вирішення судових спорів
Індексація, компенсація
12.11.2026
Індексація зарплати у 2026–2027 роках: Антон Янко пояснив, що зміниться
Експерт з питань оплати праці, оподаткування та кадрового адміністрування Антон Янко навів суми індексації зарплати за грудень 2026 року залежно від базового місяця. Також він пояснив, як підвищення окладу в листопаді або грудні може вплинути на нарахування індексації, та нагадав про заплановані зміни у 2027 році
Е-сервіс
12.11.2026
Приймання електронної податкової звітності під час воєнного стану: графік роботи ДПС в 2026 році
На період воєнного стану ДПС надає електронні сервіси та приймає електронні документи від платників податків у робочі дні з 08:00 до 20:00. Водночас отримати адміністративні послуги та інше сервісне обслуговування можна в будь-якому органі ДПС незалежно від місця обліку платника
Оренда
11.11.2026
Договір оренди авто до 31 жовтня (субота), повернули 30-го: чи законно вимагати плату за весь місяць
По договору оренди автомобіля зазначено, що орендна плата нараховується з розрахунку ______ гривень за 1 повний місяць користування Об`єктом оренди. Сторони домовилися наприкінці жовтня повернути автомобіль з оренди. Так як 31.10.2026 це субота, вихідний день, то акт приймання-передачі авто з оренди оформлюємо 30.10.2026. Але орендодавець наполягає на сплаті орендної плати за повний місяць, так як 31.10.2026 субота. Підкажіть, будь ласка, чи правий в даному випадку орендодавець? Як оформити акт, можливо щось прописати в додатковій угоді, щоб сплатити за повний місяць і в акті показати 1 послугу повністю, але щоб не було ризиків для орендаря, і щоб не виводити у вихідний день директора для передачі автомобіля.

Податкова та фінзвітність
11.11.2026
ФОП 4-ї групи потрібна довідка про доходи: що пояснила ДПС
Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

Заробітна плата
11.11.2026
Як правильно виплатити зарплату за першу половину листопада, якщо 15 число – вихідний
На підприємстві виплата зарплати передбачена 15 та 30 (31) числа. Якщо зарплату за першу половину місяця виплатити 13.11, за другу половину місяця – 30.11, тоді порушується термін 16 днів між виплатами? Як правильно діяти в таких ситуаціях?

Сільгоспдіяльність
11.11.2026
Нові правила для трактористів-машиністів вже чинні: що змінив Уряд
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
Зміни у законодавстві
11.11.2026
Рахунки та банківські сейфи українців можуть потрапити до нового реєстру: законопроєкт прийнято у І читанні
10 листопада 2026 року Верховна Рада ухвалила за основу законопроєкт №14327-д, який передбачає зміни у фінансовому моніторингу та наближення української платіжної системи до стандартів ЄС. Серед ключових новацій – підготовка до приєднання України до SEPA, підвищення порога обов’язкового фінмоніторингу з 400 тис. грн до еквівалента 10 тис. євро та створення реєстру рахунків і сейфів. Водночас документ передбачає збереження банківської таємниці щодо залишків і руху коштів, а також незмінність штрафів за порушення. Розповідаємо, що саме може змінитися для громадян, підприємців і фінансових установ

Заробітна плата
11.11.2026
Чи може роботодавець затримати зарплату, якщо клієнт не заплатив: пояснює Держпраці
Роботодавець не може прив’язувати виплату зарплати до того, коли замовник перерахує кошти за виконані роботи чи надані послуги. Закон зобов’язує виплачувати працівникам зарплату в установлені строки та в повному обсязі незалежно від надходження оплати від клієнтів. Що робити працівнику, якщо зарплату затримують, – пояснюємо далі
Е-сервіс
11.11.2026
Електронний суд не працюватиме 12.11.2026 з 20:00 до 23:59: в чому причина
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 12.11.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

ФОП
11.11.2026
Мобілізований ФОП 3 групи сплачував податки під час служби: як повернути у 2026 році
Підкажіть, будь ласка, ФОП 3 гр. 5%, мобілізували в листопаді 2025, за 2025 рік декларацію ЄП здали і податки сплатили. ФОП може не сплачувати єдиний податок і військовий збір? Як скористатись пільгою і повернути сплачені податки, адже кошти на рахунок ФОП заходили
Бронювання, критичність
11.11.2026
«Резерв+» показує чинне бронювання після звільнення: що робити працівнику
Після звільнення з підприємства зникає підстава для бронювання, але статус у «Резерв+» може ще певний час відображатися як чинний. Чи можна користуватися таким бронюванням і чи має ТЦК право мобілізувати працівника? Вирішальне значення має не лише інформація в застосунку, а й те, чи анульовано бронювання в установленому порядку та які відомості внесено до реєстру «Оберіг». Розбираємо, як перевірити статус, що вимагати від колишнього роботодавця та як діяти, якщо дані не оновилися
ФОП
11.11.2026
ФОП поставив бізнес на паузу: чи подавати об'єднану звітність по працівниці у відпустці до 3-х років
ФОП на загальній системі оподаткування ставить бізнес на паузу і звільняє працівників. У нього залишається працівниця, яка перебуває у відпустці для догляду за дитиною до досягнення нею 3-х років. Чи потрібно буде надалі подавати щоквартальний Податковий розрахунок із заповненням показника середньооблікової кількості працівників?
Ліцензії та дозволи
11.11.2026
Продаж алкоголю та тютюну за новою адресою: чи потрібна нова ліцензія, – пояснює ДПС
Ліцензія на роздрібну торгівлю алкоголем, тютюновими виробами або рідинами для електронних сигарет прив’язана до конкретного місця провадження діяльності. Якщо суб’єкт господарювання переносить торгівлю на нову адресу, чинна ліцензія не переноситься автоматично – на нове місце потрібно отримати окрему ліцензію. Розбираємо правила ліцензування та плату за такі ліцензії

ПДФО
11.11.2026
Зміна податкової адреси ФОП: що робити зі звітністю та сплатою податків
Якщо ФОП на загальній системі оподаткування змінює податкову адресу через зміну адміністративного району, він подає річну податкову декларацію за новим місцезнаходженням. Проте сплата ПДФО та військового збору здійснюється за попереднім місцем реєстрації до кінця поточного бюджетного року. Це правило дозволяє уникнути плутанини з розподілом податкових надходжень між бюджетами
Пенсія, соцпільги
11.11.2026
До 71 тис. грн на місяць для родини: яку підтримку запровадять із 2027 року
З 1 січня 2027 року зміниться система державної підтримки дітей з інвалідністю, осіб з інвалідністю з дитинства та їхніх родин. Закон №4955-IX передбачає нову базову величину для розрахунку соціальної допомоги – щонайменше 4000 грн, збільшення виплат і надбавок на догляд. Також запровадять нові соціальні послуги, зокрема раннє втручання та тимчасовий відпочинок для батьків. Загальний еквівалент державної підтримки родини залежно від потреб становитиме від 20 до 71 тис. грн на місяць
Військовий збір
11.11.2026
Терміни сплати військового збору: якщо дохід нараховано, але не виплачено
Якщо податковий агент нарахував оподатковуваний дохід, але не виплатив його платнику податку, військовий збір, який підлягає утриманню з цього доходу, повинен бути перерахований до бюджету не пізніше 30 календарних днів, наступних за місяцем нарахування доходу
ПДФО
11.11.2026
Податок за перший продаж авто зросте до 18% з 1 січня 2027 року: закон прийнято!
Продаж автомобіля може оподатковуватися за новими правилами: законопроєкт №16037-д запроваджує правило 183 днів для застосування нульової ставки при першому продажу та 5% – при другому. Якщо авто перебувало у власності менше 183 днів, дохід пропонують оподатковувати за ставкою 18%. Також із 1 січня 2027 року для податкових накладних при постачанні транспортних засобів стане обов’язковим зазначення VIN-коду