


Доступ до всіх відеокурсів всього за 99 грн/міс. 💸
Екслюзивний доступ до пакета «Базовий» тільки для Вас!
Продаж автомобіля платником ПДВ має свої податкові та документальні особливості. Експерт пояснив, як правильно визначити базу оподаткування ПДВ, коли потрібно донараховувати податкові зобов’язання, чи потрібна експертна оцінка транспортного засобу та як скласти податкову накладну. Окрему увагу приділено заповненню коду УКТ ЗЕД у ПН під час продажу вживаного автомобіля та можливим ризикам блокування ПН
Операція з продажу підприємством – платником ПДВ автомобіля, який використовували у власній госпдіяльності, тотожна постачанню товарів. За цією операцією він має:
База оподаткування ПДВ – договірна вартість автомобіля, але вона не може бути нижчою за його балансову (залишкову) вартість за даними бухобліку на початок звітного періоду, у якому здійснюється продаж (п. 188.1 Податкового кодексу України, далі – ПКУ).
Якщо договірна ціна менше мінбазної балансової (залишкової) вартості, на різницю («суму перевищення») доведеться донарахувати ПДВ самому собі.
А якщо продаєте авто з нульовою залишковою вартістю (повністю замортизоване), мінбаза теж дорівнює 0. У цьому випадку ПДВ нарахуйте на договірну ціну, визначену за домовленістю сторін. Включіть у вартість авто комплектуючі (шини, акумулятори тощо), які обліковуються окремо. Це убезпечить від донарахування компесуючих ПДВ-зобов’язань за пунктом 198.5 ПКУ при їх списанні з балансу.
Експертна оцінка автомобіля необов’язкова. ПКУ не містить такої вимоги. У той же час вона не завадить, коли продаєте автомобіль фізособі. Під час податкової перевірки висновок незалежного експерта слугуватиме доказом, що авто продали за звичайною (ринковою) ціною. У такому разі у перевіряючих не буде підстав визнавати продаж авто зі знижкою, а підприємству не доведеться із суми знижки утримувати ПДФО і військовий збір як за отримане фізособою додаткове благо (пп. «е» пп. 164.1.17 ПКУ).
Якихось особливостей складання ПН на продаж авто немає. Оформляйте її так само як на звичайний продаж товарів.
Якщо покупець – платник ПДВ, в даних про отримувача (покупця) зазначте його дані (найменування, ІПН, податковий номер і код джерела його ознаки).
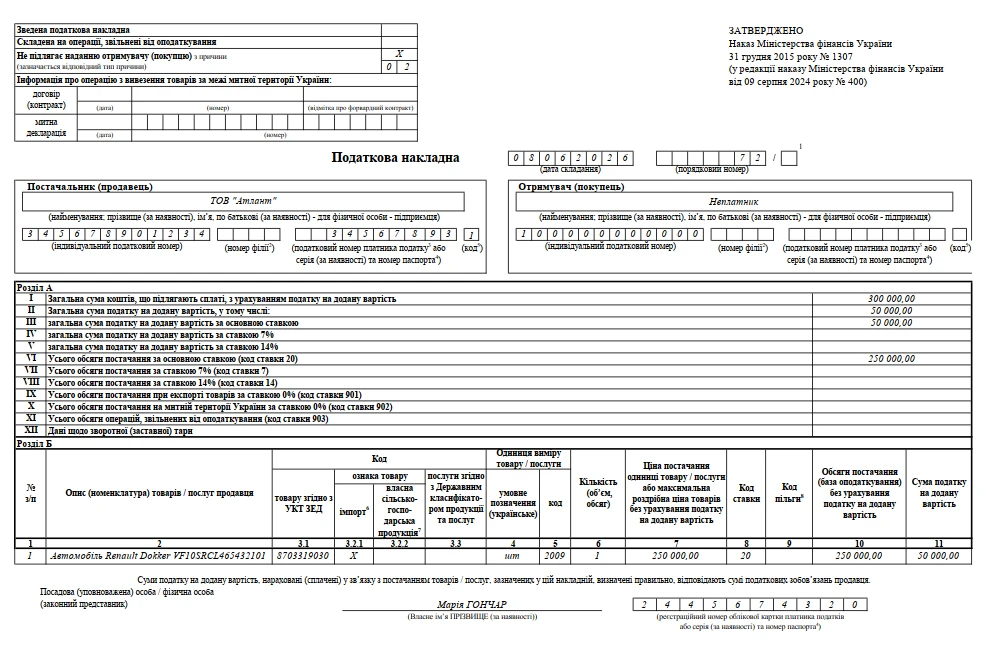
Якщо покупцем є неплатник ПДВ (наприклад, фізособа), тоді зазначте «Неплатник» і умовний ІПН «100000000000». Крім того, у верхньому лівому куті поставте позначку «Х» у графі «Не підлягає наданню отримувачу (покупцю) з причин» та зазначте тип причини «02».
Розділ Б ПН заповніть у загальному порядку, дотримуючись правила відповідності даних ПН даним первинного документа (ЗІР, категорія 101.16). Зокрема, у графі 2 ПН зазначте марку автомобіля, модель, номер кузова (17-значний VIN-код) як у первинному документі.
Складнощі можуть виникнути при заповненні графи 3.1 «Код товару згідно з УКТ ЗЕД». Для підакцизних та імпортних товарів у цій графі код ставиться повністю – на рівні 10 знаків (пп. «і» п. 201.1 ПКУ). Однак у Митному тарифі України для одних і тих самих транспортних засобів залежно від їх віку визначені різні коди УКТ ЗЕД. Вони співпадають лише на рівні перших шести знаків, останні чотири знаки відрізнятимуться. Наприклад, для нового дизельного автомобіля з робочим об’ємом циліндрів двигуна 1500 см3 встановлено код згідно з УКТ ЗЕД 8703 31 10 00. Такому ж авто віком понад 5 років відповідає інший код – 8703 31 90 30.
Якщо при продажу не нового авто покупцю – платнику ПДВ у графі 3.1 розділу Б ПН вкажете код УКТ ЗЕД, відмінний від коду, який був при придбанні, є ризик блокування ПН. Навіть якщо таку ПН зареєструють, у покупця можуть виникнути проблеми з податковим кредитом. Позаяк помилка в коді товару згідно з УКТ ЗЕД заважає ідентифікувати здійснену операцію (п. 201.10 ПКУ). І хоча у нашому випадку зміна коду не є помилкою, податківці зазвичай хочуть бачити на «вході» і на «виході» однакові коди УКТ ЗЕД.
На думку ДПС (ІПК ДПС від 29.02.2024 №1027/ІПК/99-00-21-03-02 ІПК), для ввезених на митну територію України товарів код товару згідно з УКТ ЗЕД у ПН повинен зазначатись повністю за всім ланцюгом постачання таких товарів:
або
Попри те, що у згаданій ІПК мова йде не про автомобіль, на нашу думку, у випадку з продажем не нового автомобіля у графі 3.1 ПН безпечніше вказати той самий код УКТ ЗЕД, що був у митній декларації або в ПН на придбання. Маєте сумніви – ліпше зверніться до ДПС за власною ІПК.
А якщо продаєте не нове авто неплатнику ПДВ, можете сміливо ставити в ПН код УКТ ЗЕД, який відповідає віку автомобіля. По-перше, ПН на «Неплатника» не загрожує блокування, оскільки вона відповідає першій ознаці безумовної реєстрації ПН (пп. 1 п. 3 Порядку зупинення реєстрації податкової накладної/розрахунку коригування в Єдиному реєстрі податкових накладних, затвердженого постановою КМУ від 11.12.2019 №1165). По-друге, неплатник ПДВ не претендуватиме на податковий кредит.
Підприємство продає фізособі повністю замортизований дизельний автомобіль Renault Dokker з двигуном об’ємом до 1500 см3, віком 8 років.
Договірна вартість автомобіля 300 000 грн (у т. ч. ПДВ – 50 000 грн).
Зразок заповнення ПН наведено у додатку.
Додаток
Зразок заповнення ПН на продаж автомобіля
Читайте більше:
Одиниці виміру послуг у податковій накладній
Коригування ПН при зміні ціни товарів: як скласти РК у 2026 році
РК з кодами «301» та «103» до зайвої ПН: заповнення + зразок
Зведені ПН за п. 198.5 ПКУ: заповнення + зразок
ПН на експорт товарів без вивезення: заповнення + зразок
ПН на звичайний експорт товарів: заповнення + зразок
ПН на оренду приміщення неплатником: заповнення + зразок
Вилучення зайвої вхідної ПН із зведеної компенсуючої ПН: заповнення + зразок
ПН на ліквідацію ОЗ за самостійним рішенням платника ПДВ: заповнення + зразок
Податкова накладна на продаж сигарет «Неплатнику»: заповнення + зразок
ПН на умовне постачання при анулюванні реєстрації платника ПДВ: заповнення + зразок
ПН з кодом ставки «902» на постачання для ЗСУ: заповнення + зразок
ПН на безоплатну передачу ліків працівнику: заповнення + зразок
Режим експортного забезпечення ПДВ: оформлення ПН, РК та відображення у декларації з ПДВ
Облік розрахунків по ПДВ: бухгалтерські проведення
КМУ затвердив єдині правила технічного огляду обладнання для застосування засобів захисту рослин та передбачив обов’язкову реєстрацію причіпного і навісного обладнання ЗЗР. Новий порядок, розроблений у межах гармонізації законодавства з вимогами ЄС, набере чинності 17 січня 2028 року

Перед пранням виконавець має оглянути білизну разом із клієнтом і зафіксувати її стан, зокрема плями та пошкодження. Ступінь зносу може становити від 20% до 80%, а додатково можна замовити сушіння, прасування, ароматизацію, бактерицидну та іншу спеціальну обробку

Протягом 2025–2026 років митні органи виявили 657 випадків подання недостовірних відомостей у сертифікатах про походження лісоматеріалів, за якими складено протоколи на 158 млн грн. Тепер через «Єдине вікно» запрацював автоматизований обмін даними про сертифікати між Держмитслужбою, Держлісагентством та ДП «Лісогосподарський інноваційно-аналітичний центр»

Одержувачі окремих видів державної соціальної допомоги можуть онлайн повідомити ПФУ про зміну банківських реквізитів через вебпортал Фонду. Для цього потрібно авторизуватися за допомогою КЕП, заповнити заяву, вказати рахунок у форматі IBAN та підписати її – усього процедура складається з 6 кроків

Мінсоцполітики працює над ініціативою амбасадорів повернення – волонтерів, які допомагатимуть українцям за кордоном дізнаватися про життя, можливості та підтримку в конкретних громадах. Модель ініціативи 7–10 вересня у Вінниці напрацьовували представники громадських організацій та 20 громад з різних регіонів України

Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів

Замовляючи торт через інтернет, варто перевірити, чи зареєстрований продавець як оператор ринку харчових продуктів, та дізнатися склад і умови зберігання продукції. Якщо продавець є звичайною фізособою, а не суб’єктом господарювання, Держпродспоживслужба не має правових підстав для перевірки такого продавця

Єдиний реєстр арбітражних керуючих містить основні відомості про фахівців та їхню діяльність. Розповідаємо, як за допомогою реєстру знайти потрібного арбітражного керуючого та перевірити інформацію про нього

Вартість доступу провайдерів до електричних опор знижено з 10 грн до символічної 1 копійки, щоб стимулювати розбудову швидкісних інтернет-мереж у віддалених населених пунктах. Нові умови можуть відкрити можливість підключення для мешканців 1 043 населених пунктів, які досі не мають домашнього інтернету

Матері, які виховували дитину з інвалідністю або тяжкохвору дитину до шестирічного віку, за визначених законом умов мають право на дострокову пенсію за віком. Для матері необхідно досягти 50 років і мати не менше 15 років страхового стажу, для батька – відповідно 55 років та 20 років стажу

У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу

Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу

Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу

Ні, така сума не є об’єктом оподаткування. Водночас якщо сума поворотної фінансової допомоги не повертається протягом строку дії договору, то вона включається до складу доходів фізичної особи та оподатковується за правилами, встановленими для платників податків – фізичних осіб




