

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підзвітні кошти – це важлива частина фінансових операцій будь-якого підприємства, особливо коли мова йде про витрати на відрядження чи господарські потреби. Експерт пояснив, як правильно оформити видачу коштів, уникнути податкових ризиків та дотриматися встановлених правил
Підзвітні кошти – це кошти, що найчастіше, роботодавець надає працівникам для здійснення витрат на відрядження або на окремі цивільно-правові дії від імені підприємства, наприклад, для закупівлі матеріальних цінностей, оплати послуг тощо. На перший погляд, все просто:
Але як свідчить практика, досить часто при відображенні операцій з підзвітними коштами, бухгалтери допускають помилки. Тому з’ясуємо, які вимоги податкового та банківського законодавства слід врахувати аби убезпечити себе від помилок.
Найчастіше, підзвітні суми видаються саме працівникам. Не заборонено видавати підзвітні суми і не працівнику, приміром, членам керівних органів підприємства, сторонній фізособі, навіть ФОПу. Але відносини між підзвітною особою та підприємством мають бути належним чином посвідчені. Таким може бути договір доручення (ст. 1000 Цивільного кодексу України, далі – ЦКУ). За пп. «а» пп. 170.9.1 Податкового кодексу України (далі – ПКУ) можливо навіть «безподаткове» відрядження членів керівних органів підприємства. Звісно, за належного документального оформлення.
У разі безготівкового підзвіту (на платіжну картку) сума авансу не обмежена.
Якщо аванс видається готівкою, то в цій ситуації спрацьовують готівкові обмеження на розрахунки протягом дня з одним контрагентом за п. 6 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою НБУ від 29.12.2017 №148 (далі – Положення №148):
Готівкові обмеження не діють щодо використання готівки, виданої на відрядження (вартість проїзду, проживання, харчування та інших послуг, пов’язаних з перебуванням працівника у відрядженні). Якщо під час відрядження працівник придбаває товарно-матеріальні цінності (далі – ТМЦ) у підприємства чи ФОПа, діє обмеження в 10 тис. грн.
Зверніть увагу, що готівкові обмеження розповсюджуються і на готівку, отриману за допомогою платіжної картки. Принаймні, якщо нею будуть проводитися розрахунки за ТМЦ, послуги, що не є відрядженням. І ще один нюанс: видача готівки під звіт проводиться за умови звітування нею у встановленому порядку за раніше отримані підзвітні суми
Звіт про використання коштів / електронних грошей, виданих на відрядження або під звіт складається та подається працівником у строки, визначені пп. 170.9.3 ПКУ за формою, затвердженою наказом Мінфіну від 28.09.2015 №841. Також до звіту працівник додає підтвердні документи, що засвідчують суму понесених ним витрат.
Завантажуйте зразок Звіту про використання коштів / електронних грошей, виданих на відрядження або під звіт
В Положенні №148 встановлені терміни видачі готівкових коштів у підзвіт, зокрема:
Підзвітна особа має право продовжити строк використання отриманих коштів, якщо готівка одночасно видана як на відрядження, так і для вирішення в цьому відрядженні виробничих (господарських) питань (приміром, для закупівлі сільгосппродукції в населення та заготівлі вторинної сировини). Строк використання такої готівки продовжується до завершення строку відрядження. Це касова дисципліна.
На безготівкові підзвіти зазначені строки не розповсюджуються. Тут кожне підприємство має можливість самостійно встановити строк користування підзвітними сумами та термін звітування на локальному рівні. В п. 170.9 ПКУ вказано граничний термін для звітування по отриманому підзвіту з метою оподаткування (ПДФО та військовий збір).
З корпоративною платіжною карткою все зрозуміло. Вона емітована на конкретного працівника і використовується ним за призначенням у господарській діяльності підприємства. А от якщо підзвітні суми перераховувати на особисту платіжну картку, треба врахувати ряд моментів.
По-перше, працівник має надати заяву (згоду) на це.
По-друге, працівник має бути ознайомлений з тим, що по поверненні із відрядження чи виконанню дорученої дії він має при звітуванні надавати виписку або відомості з рахунку, що містять визначену законом інформацію про виконані платіжні операції за рахунком, до якого емітована платіжна картка. Це вимога п. 170.9 ПКУ.
Якщо працівник використав у відрядженні чи для придбання ТМЦ або послуг власні кошти за дорученням роботодавця, такі витрати підлягають відшкодуванню. Для цього фізособа має прозвітувати за понесені витрати із додаванням підтвердних документів. В цій ситуації строки звітування, визначені в Положенні №148 та п. 170.9 ПКУ не діють. Але в інтересах обох сторін це зробити оперативно.
Працівник – отримає компенсацію понесених витрат, а роботодавець – можливість вчасно відобразити придбані ТМЦ або витрати на відрядження в бухобліку. Адже підставою для формування відповідних записів в бухобліку є затверджений керівником звіт.
А як щодо строку повернення працівнику витрачених коштів?
Це питання належить до майнових відносин між суб’єктом господарювання та працівником та регулюється ЦКУ. Нормами п. 170.9 ПКУ та Положення №148 не регулюються зазначені питання та не відносяться до компетенції контролюючих органів (ЗІР, категорія 109.14). Отже, цей строк визначаєте за домовленістю між працівником та роботодавцем.
Для обліку підзвітних сум застосовується субрахунок 372 «Розрахунки з підзвітними особами».
№№ | Зміст господарської операції | Дт | Кт | Сума |
Видача підзвітної суми | ||||
1 | Видано підзвіт директору на відрядження | 372 | 311,301 | 25000,00 |
2 | Прозвітовано за використання підзвіту | 92 | 372 | 24000,00 |
3 | Повернуто залишок невикористаного підзвіту | 311,301 | 372 | 1000,00 |
Придбання ТМЦ коштом працівника за дорученням роботодавця | ||||
4 | Оприбутковано запаси за авансовим звітом | 209 | 372 | 16000,00 |
5 | Право на податковий кредит з ПДВ | 644 | 372 | 4000,00 |
6 | Відображено податковий кредит з ПДВ | 641 | 644 | 4000,00 |
7 | Компенсовано працівнику на особисту платіжну карткувитрати, понесені ним на придбання запасів для госпотреб підприємства | 372 | 311 | 20000,00 |
Під оподаткування підзвітні кошти потрапляють, якщо вони видані понад установлені норми або витрати не підтверджені належним чином документально. Крім того, від оподаткування нікуди не подітися, якщо працівник вчасно не прозвітував за отриманий аванс.
Такі кошти вважаються надміру витраченими (п. 164.5 ПКУ) і підлягають оподаткуванню ПДФО за ставкою 18% із застосуванням натурального коефіцієнта. Військовий збір розраховується без коефіцієнта. У додатку 4ДФ Податкового розрахунку вказують ознаку доходу – «118». ЄСВ не нараховується, адже ці кошти не входять до фонду оплати праці.
Окреме питання – підзвіт на представницькі витрати. Не оподатковуються підзвітні суми (готівкові, безготівкові, використання корпоративних платіжних карток), отримані від роботодавця платником на організацію та проведення прийомів, презентацій, свят, розваг та відпочинку, придбання та розповсюдження подарунків за умови дотримання усіх вимог, встановлених п. 170.9 ПКУ.
Обов’язковою умовою є рекламна спрямованість витрат, здійснених за рахунок таких коштів, та їх документальне підтвердження.
Отже, в наказі про проведення представницьких заходів обов’язково має бути зазначено про рекламну спрямованість такого заходу. Інакше – оподаткування на загальних підставах (ЗІР, категорія 103.17)
Завантажуйте зразок Наказу про проведення представницького заходу
Шаблони та зразки документів:
Наказ про службове відрядження
зарплати для оплати відрядження»
Наказ про проведення представницького заходу
Звіт про використання коштів / електронних грошей, виданих на відрядження або під звіт
Як легалізувати поїздки «дім-робота» на службовому авто
Нові транспортні квитки з 2026 року та авансовий звіт: як відшкодовувати витрати на відрядження
Оплата праці за дні перебування у відрядженні
Таксі у відрядженні: оформлюємо без податків
Службова записка про покриття господарських витрат, здійснених за власні кошти
Експерт пояснив, хто має право отримати ліцензію у 2026 році, які вимоги потрібно виконати для її дії, як працює автоматичний режим ліцензування та у які строки контролюючі органи ухвалюють рішення. Окрему увагу приділено розмірам і строкам сплати ліцензійних платежів у 2026 році, типовим помилкам при їх сплаті, підставам для зупинення або анулювання ліцензії, а також можливості її повторного отримання
ДПС пояснила, чи може новий керівник підписати накладні, датовані періодом до його призначення, та які умови перевіряє податкова під час реєстрації. Ключове значення має не лише чинність КЕП, а й наявність у посадової або уповноваженої особи права підписувати відповідні документи
Як ФОП, який не веде військовий облік, має перевіряти дані новоприйнятого працівника у реєстрі ОБЕРІГ і вимагати у нього військовий квиток? Якщо ФОП прийняв на роботу без військового квитка або працівник на той час у розшуку, то чим це загрожує ФОП?
Федерація роботодавців пропонує створити єдиний електронний кабінет роботодавця з питань військового обліку, який об’єднає необхідні сервіси в одному цифровому просторі. У ньому можна буде подавати повідомлення, актуалізувати дані працівників, листуватися з ТЦК та СП, відстежувати статуси звернень і отримувати підтвердні документи. Також пропонується запровадити автоматичні нагадування, розмежування доступу для працівників підприємства та електронний журнал усіх операцій
Юридична особа – загальна система, неплатник ПДВ, орендує приміщення під офіс. В договорі вказана загальна площа оренди та загальний місячний розмір орендної плати за користування приміщенням (без фіксації вартості м²). Орендодавець у своїх документах (рахунки, акти) в якості одиниці виміру вказує саме м². На нашу думку, оскільки вартість м² не зафіксована в договорі, доцільніше вказувати «грн» або «послуга». Чи є податкові ризики в такому оформленні документів контрагентом для підприємства-орендатора?
Із 1 січня 2026 року мінімальна заробітна плата становить 8647 грн, а погодинна ставка – 52 грн. У статті розглянули, які показники залежать від розміру мінзарплати, як змінились суми ЄСВ, штрафів за порушення трудового законодавства, ставки та ліміти для ФОП-єдинників. Також пояснили особливості індексації зарплати у 2026 році після її «обнулення» та навели актуальні розрахунки, які знадобляться бухгалтерам і роботодавцям у роботі

При звільненні вчителя закладу загальної середньої освіти роботодавець зобов’язаний виплатити грошову компенсацію за всі невикористані дні щорічної основної відпустки. Якщо до звільнення педагогічний працівник пропрацював менше ніж 10 місяців поточного робочого року, компенсацію розраховують пропорційно до відпрацьованого часу. Для вчителів із відпусткою тривалістю 56 календарних днів розрахункова норма становить 5,6 календарного дня за кожний повний відпрацьований місяць
Європейська Бізнес Асоціація занепокоєна можливими змінами до порядку бронювання працівників критично важливих підприємств. В Асоціації наголошують, що посилення обмежень може створити додаткові ризики для бізнесу, який уже працює в умовах кадрового дефіциту та зростання витрат. Тому бізнес закликає уряд до відкритого діалогу, оприлюднення пропозицій і оцінки впливу можливих змін на економіку
Податківці нагадали, як правильно заповнювати графи 1–4 розділу ІІ Звіту №1-ОП щодо обсягів отримання та відвантаження товарів. У них зазначаються найменування контрагентів-постачальників і отримувачів, а також їхні коди ЄДРПОУ, реєстраційні номери або інші ідентифікаційні дані залежно від статусу контрагента
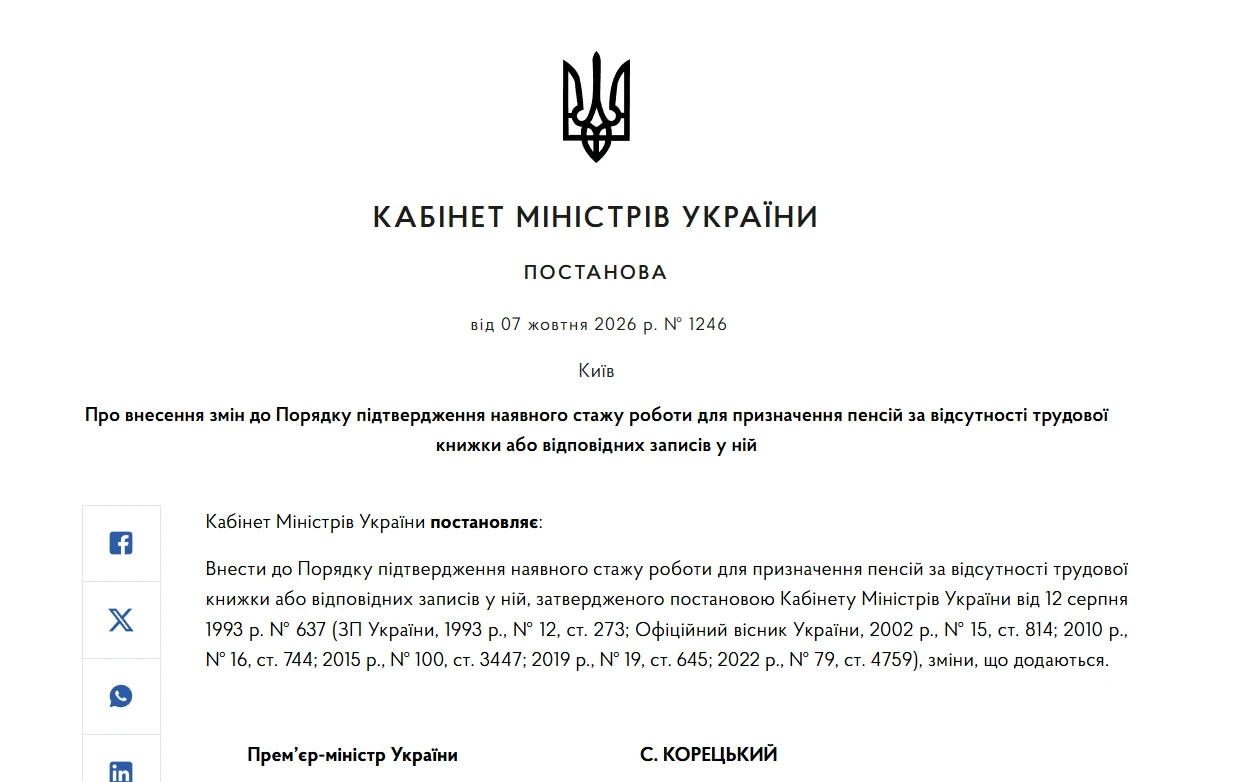
КМУ спростив правила підтвердження трудового стажу для призначення пенсії, якщо трудова книжка втрачена, містить помилки або не має необхідних записів. Пенсійний фонд ширше використовуватиме дані державних електронних реєстрів, а за їх відсутності стаж можна буде підтвердити додатковими документами чи показами свідків. Також ПФУ зможе самостійно встановлювати належність документа особі за наявності розбіжностей в особистих даних – без обов’язкового звернення до суду
Чи може супровідний лист мати пізнішу дату реєстрації, ніж Витяги зі Списків (для звірки)? Наприклад, Витяг робиться станом на 05 жовтня, а супровідний лист для відправки зареєстрований 06 жовтня
Уряд змінив порядок підтвердження страхового стажу, якщо трудової книжки немає, записи в ній відсутні або документи втрачені через бойові дії чи окупацію. Насамперед використовуватимуть дані державних електронних реєстрів, а за їх відсутності – інші документи або показання щонайменше двох свідків
Чи можна внести екскаватор, кабель або інше майно до статутного капіталу ТОВ і як така операція впливає на оподаткування фізичної особи – учасника товариства? Закон дозволяє формувати статутний капітал негрошовими внесками за умови їх грошової оцінки та належного документального оформлення. ДПС також пояснює, коли майновий внесок вважається придбанням інвестиційного активу, як підтвердити витрати на придбання корпоративних прав і врахувати їх під час розрахунку інвестиційного прибутку
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Уряд наразі відмовився від ідеї підвищення ПДВ на 1%, однак разом із цим відмовляються і від створення Фонду допомоги постраждалому бізнесу. Нардеп Ярослав Железняк наголошує: замість підвищення податків потрібно скорочувати неефективні видатки та спрямувати 50 млрд грн на підтримку підприємців. Водночас бізнес стикається з проблемами відшкодування ПДВ і можливими змінами правил бронювання працівників. Железняк обіцяє наполягати на підтримці бізнесу під час бюджетних обговорень і готує нові законодавчі ініціативи
Працівник, який перебуває на вимушеному простої із збереженням зарплати в розмірі 2/3 посадового окладу, перестав виходити на зв'язок. Чи вірним буде видати наказ про припинення нарахування оплати за простій на підставі зникнення зв'язку з таким працівником до з'ясування всіх обставин? Чи правомірним буде донарахування оплати за простій за період відсутності зв'язку з працівником, після того як зв'язок відновиться? Чи правильним все ж таки буде продовжувати нарахування оплати за простій з моменту відновлення зв'язку?
ФОП другої групи, який перевищив граничний обсяг доходу у 2026 році та перейшов на третю групу, може повернутися на другу групу з 1 січня 2027 року, якщо виконає вимоги Податкового кодексу. Для цього загальний дохід за весь 2026 рік, включно з періодом перебування на третій групі, не повинен перевищувати ліміт другої групи, встановлений на 2027 рік
У вересні 2026 року річна інфляція в Україні прискорилася до 10%, а за місяць ціни зросли на 2,1%. НБУ пов’язує це, зокрема, з подорожчанням пального, зростанням витрат на транспортування та зберігання, пошкодженням виробничої й логістичної інфраструктури