

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У разі смерті орендодавця земельної ділянки у орендаря як податкового агента виникають проблеми з нарахуванням орендної плати та сплатою ПДФО і військового збору. На що слід звернути увагу в такій ситуації, аби уникнути зайвих проблем?
У ст. 31 Закону України від 06.10.1998 №161-XIV «Про оренду землі» (далі – Закон №161) не передбачено, що смерть орендодавця є підставою для припинення договору оренди землі. Ба більше, в ст. 19 Закону №161 зазначено, що якщо строк дії договору оренди земельної ділянки закінчився у день або після смерті орендодавця, але до державної реєстрації права власності на земельну ділянку за новим власником (спадкоємцем), то такий договір вважається продовженим (поновленим) до моменту державної реєстрації права власності спадкоємця або територіальної громади на таку земельну ділянку.
Отже, у разі смерті орендодавця договір оренди земельної ділянки продовжує діяти до закінчення строку, на який його укладено. Перехід права власності на орендовану земельну ділянку до іншої особи не є підставою для зміни умов або розірвання договору.
Щодо земельних ділянок сільськогосподарського призначення та земельних паїв – орендар є податковим агентом орендодавця. Доходи від оренди оподатковуються під час їх нарахування (виплати) за ставкою ПДФО 18%, а військовий збір – 5% від об'єкта оподаткування. Докладніше про це читайте у статті «Оренда землі у фізособи: договір, оплата, податки, відображення в 4ДФ».
У п. 162.3 Податкового кодексу України (далі – ПКУ) визначено, що у разі смерті платника податку або оголошення його судом померлим чи визнання безвісно відсутнім ПДФО за останній податковий період справляється з нарахованих на його користь доходів.
Останнім податковим періодом при цьому вважається період, який закінчується днем, на який відповідно припадає смерть такого платника податку. У разі відсутності нарахованих доходів податок сплаті не підлягає
Отже, у разі смерті платника податку ПДФО та ВЗ за останній податковий період справляється з нарахованих на його користь доходів (п. 162.3 ПКУ). Тобто орендар як податковий агент утримує ПДФО (18%) та військовий збір (5%) з орендної плати, що припадає до дня смерті включно.
Надалі платниками ПДФО та ВЗ будуть спадкоємці земельної ділянки.
У ст. 1216 Цивільного кодексу України (далі – ЦКУ) визначено, що спадкуванням є перехід прав та обов’язків (спадщини) від фізичної особи, яка померла (спадкодавця), до інших осіб (спадкоємців). При цьому до складу спадщини входять усі права та обов’язки, що належали спадкодавцеві на момент відкриття спадщини і не припинилися внаслідок його смерті (ст. 1218 ЦКУ).
Тобто якщо інше не передбачено договором оренди, то після смерті орендодавця орендар має право на використання земельної ділянки відповідно до укладеного договору. А до нового власника земельної ділянки (спадкоємця) переходять права та обов’язки померлого орендодавця, які визначено договором оренди, а також передбачено законодавством, у тому числі й податковим.
У разі смерті орендодавця припиняється його правоздатність, тому немає підстав для нарахування доходів у вигляді орендної плати для виплати померлій особі. Нове нарахування доходів проводиться вже на користь нового власника (спадкоємця), і під час такого нарахування (виплати) здійснюється оподаткування.
До моменту звернення спадкоємця орендна плата не відображається в додатку 4ДФ, оскільки підприємство як податковий агент не має інформації про нового орендодавця. Відповідно, немає підстав визнавати оподатковуваний дохід і сплачувати податкові платежі – неможливо ідентифікувати фізичну особу – отримувача доходу. Зобов'язання за таким договором можна обліковувати на позабалансовому рахунку як зобов'язання майбутніх періодів.
У ст. 81 Земельного кодексу України (далі – ЗКУ) вказано, що громадяни України набувають права власності на земельні ділянки, зокрема, на підставі прийняття спадщини.
Для прийняття спадщини встановлюється строк у шість місяців, який починається з часу відкриття спадщини (ч. 1 ст. 1270 ЦКУ).
Часом відкриття спадщини є день смерті особи або день, з якого її оголошено померлою (ч .2 ст. 1220 ЦКУ).
Надалі на підставі свідоцтва про право на спадщину здійснюється державна реєстрація права власності нового власника земельної ділянки (ч. 1 ст. 27 Закону України від 01.07.2004 №1952-IV «Про державну реєстрацію речових прав на нерухоме майно та їх обтяжень»).
Після цього нові власники (власник) протягом одного місяця з дня державної реєстрації права власності на неї зобов'язані повідомити про це орендаря в порядку, визначеному ст. 1481 ЗКУ (ч. 5 ст. 31 Закону №161).
Спадкоємець (особа, яка набула право власності на земельну ділянку), повинна відповідно до ч. 3 ст. 1481 ЗКУ протягом одного місяця з дня набуття права власності на неї повідомити про це орендаря із зазначенням:
Повідомлення надсилається користувачу земельної ділянки рекомендованим листом з повідомленням про вручення або вручається йому особисто під розписку.
Після такого повідомлення орендар нараховує новому власнику усю накопичену суму орендної плати за минулі місяці. У додатку 4ДФ Податкового розрахунку за місяць, у якому нараховано (виплачено) орендну плату, вказується сума доходу нового орендодавця-спадкоємця. Саме його податковий номер вказується у додатку 4ДФ. Це підтверджуються роз’ясненням ДПС в ЗІР, категорія 103.25 (докладніше див. у повідомленні).
Отже, порядок оподаткування орендної плати у разі смерті орендодавця узагальнено виглядає так:
Період | Що відбувається з оподаткуванням |
До дня смерті | ПДФО 18% + ВЗ 5% утримуються орендарем у звичайному порядку |
Після смерті до появи спадкоємця | Нарахування не проводяться; суми накопичуються в обліку |
Після оформлення спадщини | Уся накопичена орендна плата виплачується спадкоємцю з утриманням ПДФО 18% + ВЗ 5% та відображається в Додатку 4ДФ під його РНОКПП |
Приклад. Орендодавець – Петренко Іван Миколайович, власник земельної ділянки сільгосппризначення площею 3 га. Орендар – ТОВ «Агро-Плюс» (податковий агент). Орендна плата – 2 000 грн/місяць. Дата смерті орендодавця – 10 лютого 2026 року. Спадкоємець – донька, Петренко Оксана Іванівна. Дата оформлення спадщини – 1 серпня 2026 року (через 6 місяців)
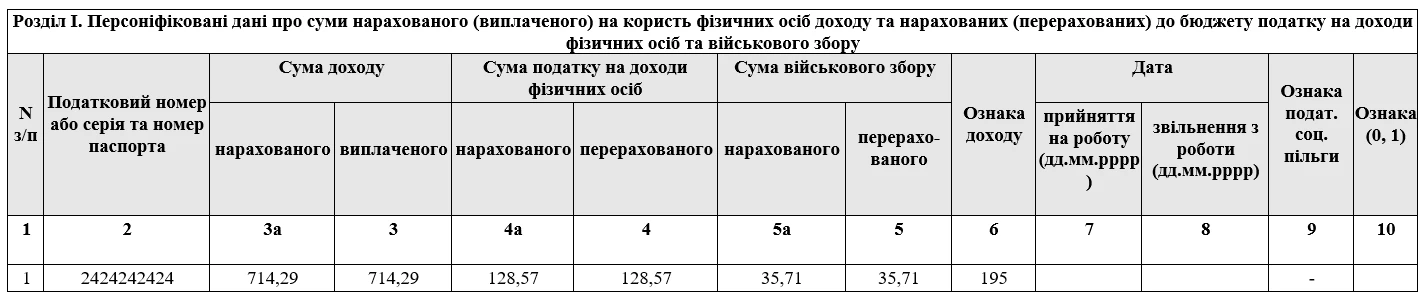
Крок 1. Визначаємо орендну плату за 10 днів:
2 000 / 28 × 10 = 714,29 грн.
Ці нарахування відображаються в додатку 4ДФ за лютий 2026 року під РНОКПП померлого Петренка І.М.
<…>
Крок 2. До появи спадкоємця (березень-серпень 2026) ТОВ «Агро-Плюс» не нараховує дохід і не відображає виплату в Додатку 4ДФ, оскільки новий власник ще не відомий.
Крок 3. У вересні 2026 спадкоємець звернувся до орендаря – Оксана Петренко повідомила орендаря про право власності на земельну ділянку. ТОВ «Агро-Плюс» нараховує та виплачує їй усю накопичену суму – 13 285,71 грн у т.ч.:
Уся сума 13 285,71 грн відображається в додатку 4ДФ за вересень (місяць нарахування доходу) як дохід Петренко О.І. (нового орендодавця).

Читайте більше:
Оренда землі у фізособи: договір, оплата, податки, відображення в 4ДФ
Земельна ділянка продана (орендована) протягом року? Мінімальний МПЗ зменшується пропорційно!
Орендна плата за землю: обов’язки органів влади щодо інформування ДПС
Земельний податок і оренда у 2026 році: новий коефіцієнт індексації НГО
Хто відповідає за сплату МПЗ при оренді пая
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
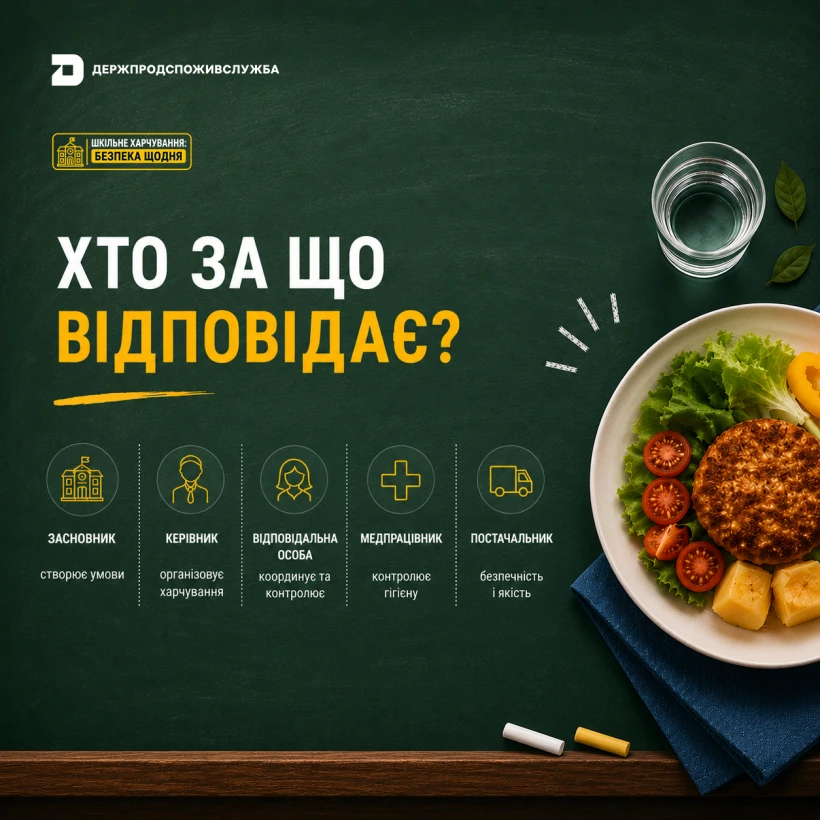
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ