

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податковий борг юридичної особи може стати підставою для тимчасового обмеження права її керівника на виїзд за кордон. Рівненський окружний адміністративний суд задовольнив позов ДПС у справі, де за підприємством обліковувався борг понад 30 млн грн, а сума понад 20 млн грн, яку раніше постановили стягнути з банківських рахунків, залишилася несплаченою. Розповідаємо, які умови встановлює Податковий кодекс, коли обмеження припиняється та які винятки передбачено законом
За яких умов податковий борг юридичної особи може стати підставою для обмеження права її керівника на виїзд за кордон – розповів Рівненський окружний адміністративний суд.
Що передувало обмеженню виїзду
За даними облікової картки платника податків, станом на 29 вересня 2026 року за приватним підприємством обліковувалася заборгованість у розмірі понад 30 млн грн. Основну частину цієї суми становив борг із податку на додану вартість.
До цього орган ДПС уже звертався до суду з позовом про стягнення боргу. Рівненський окружний адміністративний суд задовольнив цей позов і постановив стягнути з банківських рахунків підприємства понад 20 млн грн. Рішення набрало законної сили, однак стягнути кошти не вдалося.
Після цього орган ДПС знову звернувся до суду – тепер із вимогою тимчасово обмежити керівнику підприємства право на виїзд за межі України.
Коли податковий борг може стати підставою для обмеження виїзду
Такий захід передбачений пунктом 87.13 Податкового кодексу України (далі – ПКУ). Контролюючий орган може звернутися до суду з вимогою тимчасово обмежити керівнику підприємства право виїзду за межі України, якщо одночасно виконуються дві умови:
При цьому після надсилання податкової вимоги сума заборгованості може змінюватися. За пунктом 59.5 ПКУ сплатити потрібно всю суму боргу, яка існує на день погашення. Якщо її розмір змінився, повторно надсилати вимогу не потрібно.
Обмеження не запроваджується автоматично. Навіть якщо обидві умови виконані, контролюючий орган має звернутися до суду. Саме суд перевіряє, чи є законні підстави для такого заходу.
Водночас ПКУ передбачає виняток. Обмеження не застосовують, якщо:
Чому суд задовольнив позов
Розглядаючи справу, суд перевірив, чи дотримано передбачених законом умов для обмеження права керівника підприємства на виїзд.
З матеріалів справи встановили, що податкову вимогу надіслали підприємству рекомендованим листом із повідомленням за його зареєстрованою адресою. Відповідно до встановленого порядку її визнали належним чином врученою. Суд також установив, що борг:
Крім того, попередні заходи зі стягнення понад 20 мільйонів гривень із банківських рахунків підприємства не дали результату.
Оцінивши ці обставини та матеріали справи, суд дійшов висновку, що є законні підстави для тимчасового обмеження права керівника підприємства на виїзд за кордон. Позов органу ДПС суд задовольнив повністю.
Коли припиняється обмеження права на виїзд
Обмеження права керівника на виїзд за кордон має тимчасовий характер. За пунктом 87.14 ПКУ:
Закон також передбачає дві інші підстави:
Обмеження є забезпечувальним заходом, який застосовують для забезпечення виконання рішення про стягнення податкового боргу.
Джерело: Судова влада України
Як дізнатися про наявність чи відсутність податкового боргу
Податкова вимога у 2026 році: коли ДПС надсилає та за якого боргу
Уряд запровадить мораторій на стягнення заборгованості: кого включили до списку
Відстрочення податкового боргу через війну: хто має право та які документи потрібні
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження
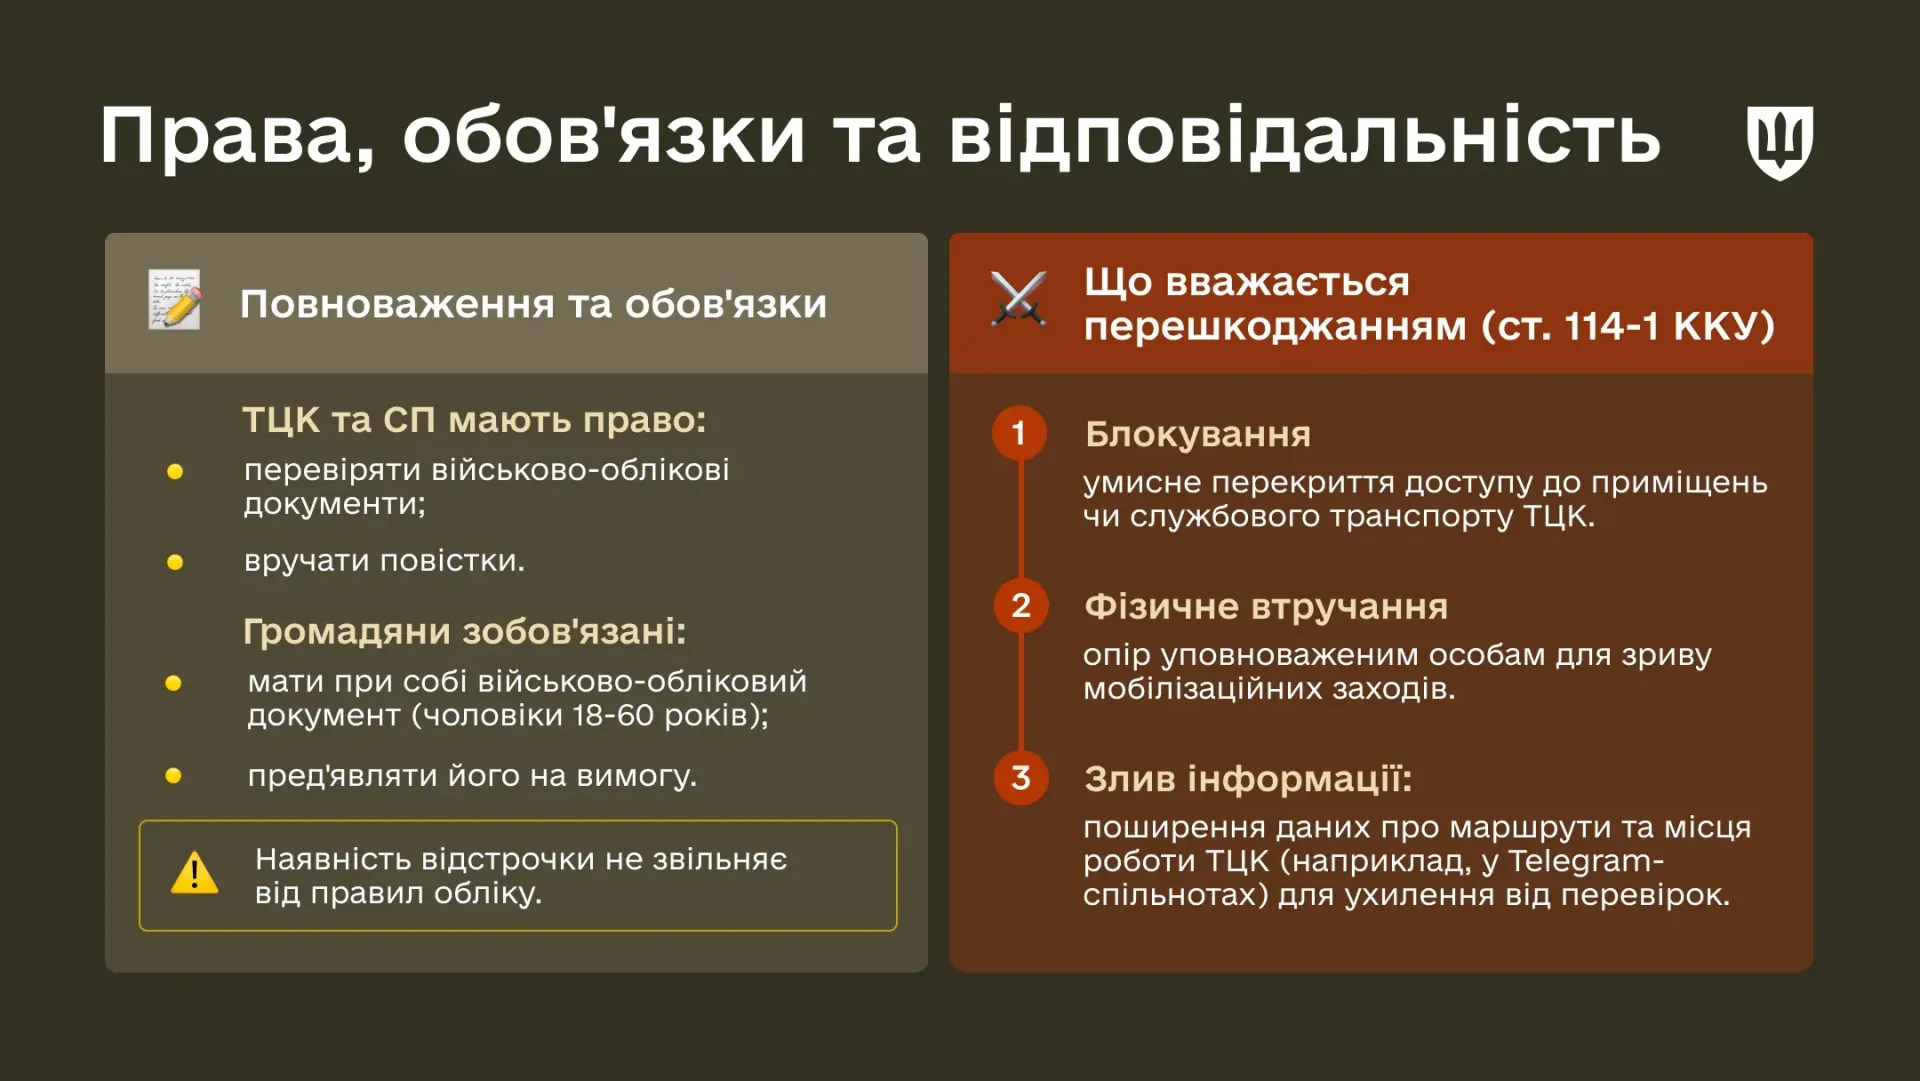
Міноборони роз’яснило, які обов’язки мають призовники, військовозобов’язані та резервісти, якими повноваженнями наділені ТЦК та СП і за яких умов втручання в їхню роботу може мати ознаки злочину. За умисне перешкоджання законній діяльності ЗСУ та інших військових формувань в особливий період стаття 114-1 ККУ передбачає від 5 до 8 років позбавлення волі, а за наявності загибелі людей або інших тяжких наслідків – від 8 до 15 років
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
Чи може роботодавець звільнити працівника за прогул, якщо той перебував на лікарняному для догляду за хворою дитиною? Ні, така відсутність має поважну причину, а електронний листок непрацездатності є офіційним підтвердженням. Навіть якщо роботодавець стверджує, що не бачив лікарняного в системі, це не дає підстав звільняти працівника за прогул. Розглянемо, як працівнику оскаржити незаконне звільнення, поновитися на роботі та отримати компенсацію за час вимушеного прогулу

Роботодавець не має права відмовити працівнику у прийнятті заяви про звільнення, адже її подання є одностороннім волевиявленням працівника. Закон також визначає способи підтвердження факту подання заяви та випадки, коли працівник може звільнитися без двотижневого строку попередження

Пенсійний фонд України оновив функціонал вебпорталу електронних послуг: тепер під час перегляду е-лікарняного в особистому кабінеті страхувальника автоматично відображаються пов’язані з ним заяви-розрахунки

ДПС попереджає про масову розсилку фейкових електронних листів нібито від імені податкової служби з повідомленнями про податковий борг. Такі листи надходять зі сторонніх адрес і можуть містити шкідливі вкладення або посилання, через які зловмисники отримують доступ до комп’ютера. Як відрізнити підробку від офіційного повідомлення ДПС, які адреси використовує податкова та чому не можна відкривати підозрілі файли – розповідаємо далі

Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

Чи можна включити ПДВ до податкового кредиту, якщо постачальник склав дві податкові накладні на один авансовий платіж? В ІПК від 26.10.2026 № 6274/ІПК/99-00-21-03-02 ДПС пояснила: поділ однієї передоплати на кілька ПН не відповідає вимогам ПКУ, якщо накладні не узгоджуються з первинним документом – платіжною інструкцією. Розглянемо, скільки ПН складати за кількох авансів або відвантажень протягом дня, як виправити помилкові накладні та що робити покупцю, щоб не втратити податковий кредит

Кабмін постановою №1336 розширив можливості комплексної електронної послуги «е-Підприємець». Тепер до переліку послуг додано подання відомостей про об’єкти оподаткування (форма №20-ОПП) та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також сервіс став доступним керівникам юридичних осіб і уповноваженим представникам бізнесу, а заяву можна підписати через «Дія.Підпис». Розглянемо, які процедури тепер можна об’єднати в одній заяві та що ці зміни означають для бухгалтерів і підприємців

Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах

Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?






