Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Річна звітність ФОП здається простою лише на перший погляд. Насправді саме під час подання річної декларації підприємці найчастіше припускаються помилок, які можуть призвести до штрафів або необхідності подавати уточнюючі звіти. Неправильна форма, не той строк, зайвий додаток або «забутий» дохід – і ось уже з’являються донарахування та штрафи в Електронному кабінеті платника податків. У цій статті розглянемо п’ять найпоширеніших помилок у річній звітності ФОП, пояснимо, чому вони виникають, і головне – як правильно діяти, щоб уникнути штрафів та зайвих проблем із податковою
Перший тип помилки при звітуванні – це подання декларації за невірним ідентифікатором форми. Наприклад, ФОП 3 групи помилково подає річну декларацію за формою для 1 або 2 групи, або навпаки.
За загальним правилом, ФОПи першої та другої групи подають річну декларацію за 2025 рік за формою F0103407 у строк до 2 березня 2026 року. Саме на це правило орієнтується більшість підприємців, однак воно діє не завжди. Існують три випадки, коли ФОП 1 та 2 групи зобов’язані подавати річну декларацію за квартальною формою та у квартальні строки – до 9 лютого 2026 року.
Через незнання цих правил ФОПи часто обирають неправильну форму декларації та пропускають граничний строк її подання, вважаючи, що потрібно звітувати «як завжди».
Розглянемо ці випадки детальніше.
Перший випадок. ФОП 1 або 2 групи добровільно перейшов на вищу групу з 1 січня 2026 року. Згідно з роз’ясненнями ДПС у ЗІР, категорія 107.01.07, якщо платник єдиного податку першої або другої групи з 1 січня поточного року добровільно змінив групу (з 1-ї на 2-гу або з 2-ї на 3-тю) і це не пов’язано з перевищенням ліміту доходу, то річна подається за ідентифікатором форми F0103309. Така декларація подається протягом 40 календарних днів після закінчення IV кварталу, тобто до 9 лютого 2026 року. Отже, навіть якщо ФОП цілий рік був на 1 або 2 групі єдиного податку, то у разі добровільного переходу на вищу групу з 1 січня поточного року у нього змінюється форма декларації та термін її подання.
Другий випадок. ФОП 1 або 2 групи відмовився від єдиного податку та перейшов на загальну систему оподаткування з 1 січня 2026 року. У цьому випадку річна декларація за 2025 рік також подається за квартальною формою F0103309 та у квартальні строки. Про це зазначає ДПС в ЗІР, категорія 107.01.07. При створенні декларації в режимі «Введення звітності» в особистому кабінеті платник обирає рік 2025 та період «рік». У декларації заповнюються дані для 1 або 2 групи єдиного податку. Кінцевий строк подання декларації становить 40 календарних днів після завершення IV кварталу, тобто до 9 лютого 2026 року.
Третій випадок. ФОП 1 або 2 групи перевищив ліміт доходу та перейшов на вищу групу з 1 січня 2026 року. У такій ситуації річна декларація за 2025 рік також подається за формою F0103309 у строк до 9 лютого 2026 року. Крім того, відповідно до п. 295.7 Податкового кодексу України (далі – ПКУ), єдиний податок за ставкою 15% із суми перевищення ліміту доходу сплачується протягом 10 календарних днів після граничного строку подання декларації. Тому граничним терміном сплати єдиного податку за ставкою 15% буде 19 лютого 2026 року. Сплатити потрібно на той самий рахунок, на який ФОП сплачував єдиний податок щомісяця.
Що ж робити ФОП, який подав декларацію за невірним ідентифікатором форми?
Для виправлення помилки потрібно написати Лист в ДПС довільної форми про зняття актуальності поданої декларації. У цьому листі необхідно детально описати ситуацію, пояснити причину помилки та попросити зняти актуальність неправильно поданої декларації. Лист подається через Електронний кабінет платника податку, у розділі «Листування з ДПС».
Після отримання листа податкова присвоює декларації статус «історія подання» та направляє відомості до Пенсійного фонду України. ПФУ, у свою чергу, знімає актуальність з Додатку 1, який був сформований у складі декларації за неправильним ідентифікатором форми. Інформація про зняття актуальності повертається до ДПС. Після завершення цього процесу ФОП отримує можливість подати декларацію за правильним ідентифікатором форми.
Якщо ФОП не є платником єдиного внеску та Додаток 1 не подавав у складі Декларації, то у нього процес простіший, тому що актуальність помилково поданої декларації знімає тільки податкова, без участі ПФУ.
Другий тип помилки при річному звітуванні виникає при зміні групи протягом року. Багато ФОПів, які переходили з групи на групу протягом року та подавали квартальні декларації по єдиному податку, думають так: «За ці доходи я вже відзвітував, податок сплачено, отже в річній декларації їх показувати не потрібно». І саме тут виникає помилка – у річній декларації такі доходи все одно потрібно відображати.
Декларація по єдиному податку завжди складається наростаючим підсумком з початку року, тому в річній декларації заповнюються розділи по всім групам, на яких ФОП перебував у відповідні періоди. Це пряма вимога п. 296.5.1 ПКУ. Загальний обсяг доходу за рік зазначається у рядку 8 декларації, за яким контролюється дотримання річного ліміту доходу ФОП. Додаток 1 складається в цілому за рік та подається тільки у складі річної декларації.
Ігнорування доходів, отриманих на попередній групі, призводить до подання неповної річної декларації, що є помилкою у звітуванні та може стати підставою для претензій з боку податкових органів
Третя помилка у звітуванні – це неподання квартальної декларації по єдиному податку при зміні групи протягом року.
Нагадаємо, що ФОП 1 або 2 при переході на вищу групу протягом року зобов’язані подати квартальну декларацію по єдиному податку. Багато підприємців помилково вважають, що всі доходи достатньо відобразити у річній декларації, але це не так. Неподання такої декларації є порушенням, за яке передбачений штраф у розмірі 340 грн відповідно до п. 120.1 ПКУ. Навіть якщо ФОП згодом відобразить ці доходи в річній декларації, це не скасовує факту порушення, адже квартальна декларація мала бути подана окремо.
Тому висновок простий: перехід на вищу групу вимагає обов’язкового подання квартальної декларації по єдиному податку. Річна декларація не замінює проміжну звітність за перехідний період та не звільняє від штрафу за її неподання
Четвертий тип помилки у звітуванні – це подання Додатка 1, який не потрібно було подавати. Ця помилка стосується пільгових категорій ФОП, які звільнені від сплати ЄСВ «за себе», зокрема:
Такі ФОП не зобов’язані подавати Додаток 1. Однак якщо вони подають заповнений Додаток 1, то автоматично нараховують собі ЄСВ до сплати, навіть якщо фактично платити його не повинні.
Спосіб виправлення цієї помилки податківці зазначили в ЗІР, категорія 107.01.07. Якщо помилку виправляють до закінчення граничного строку подання декларації, то подається Звітна нова декларація з Додатком 1. При цьому:
Тобто Додаток 1 подається нульовий, без нарахування ЄСВ.
Якщо помилку виправляють після граничного строку подання декларації, то подається Уточнююча декларація з Додатком 1. У цьому випадку розділ 9 Додатку 1 заповнюється аналогічно, але додатково заповнюється розділ 10, в якому:
Отже, якщо ФОП помилково подав Додаток 1 та нарахував собі ЄСВ до сплати, це не критично. Таке нарахування завжди можна анулювати шляхом подання Звітної нової або Уточнюючої декларації з Додатком 1.
П’ятий тип помилки при поданні річної декларації – це її помилкове заповнення. Наприклад, ФОП відобразив не всі КВЕД, за якими він отримував дохід протягом року, занизив або завищив дохід тощо. Всі ці помилки можна виправити без негативних наслідків та штрафів, якщо знати всі нюанси виправлення.
Якщо помилку виявлено до закінчення граничного строку подання декларації, то потрібно подати «Звітну нову» декларацію з Додатком 1. Така декларація заповнюється повністю правильними показниками та замінює раніше подану «Звітну» декларацію. У цьому випадку попередня декларація анулюється, а в системі залишається лише інформація зі «Звітної нової» декларації. При чому, у складі «Звітної нової» декларації потрібно знову подати Додаток 1, оскільки попередній Додаток 1 стає недіючим та отримує ознаку стану обробки «Історія подання» (ЗІР, категорія 107.01.07).
Якщо помилку виявлено після граничного строку подання декларації, то потрібно подати «Уточнюючу» декларацію. У цьому випадку порядок дій залежить від групи ФОП:
Якщо ж у результаті виправлення помилок відбувається донарахування податкових зобов’язань, то суму єдиного податку та військового збору потрібно сплатити до подання «Уточнюючої» декларації. При цьому самоштраф у розмірі 3% та пеня не нараховуються (п. 69.38 підрозд. 10 розд. ХХ ПКУ). Якщо в Додаток 1 не будуть вноситись зміни, то у складі Уточнюючої річної декларації Додаток 1 не подається, рядок 21 не заповнюється та не ставиться відмітка про подання Додатку 1.
Якщо ФОП у річній декларації не заповнив рядок 21 та не переніс до нього суму ЄСВ з Додатка 1, то виправляти таку помилку не потрібно.
Податківці наголошують, що нарахування ЄСВ в Електронному кабінеті відбувається саме за даними Додатка 1, а не за показниками рядка 21 декларації. Тому, навіть якщо рядок 21 залишився порожнім, обов’язок зі сплати ЄСВ визначається коректно.
Відповідно, подавати Звітну нову або Уточнюючу декларацію в такому випадку не потрібно.
Шаблони та зразки документів:
Лист в ДПС про зняття актуальності поданої декларації (ФОП)
Читайте більше:
Єдиний податок 2026: яку групу обрати ФОПу, ліміти, строки сплати
ФОП на тимчасово окупованій території: хто сплачує податки і штрафи
Навігатор для ФОП 2026: обов'язки щомісяця, щокварталу та раз на рік
Декларація платника єдиного податку – ФОП 1 групи: порядок заповнення
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Мінікурси на тему:
ФОП змінив прізвище: що, коли та як потрібно оновити
Зміна адреси ФОП: куди сплачувати податки та подавати звітність
Як ФОП сплачувати податки у 2026 році: зручні способи та поради
Відкрили ФОП? Які податки платити та як звітувати у місяці реєстрації
Як ФОП спланувати діяльність на 2026 рік: податкові зміни та практичні поради
ФОП відкрився та закрився в одному році: як звітуватись та повторно повернутись на ЄП
Працюєте в коворкінгу, орендуєте офіс зі спільним інтернетом або ведете облік одразу кількох клієнтів? Однакова IP-адреса може стати приводом для запитань від податкової, банку чи АМКУ. Зібрали чекліст для різних ситуацій: які договори та документи підготувати заздалегідь, що перевірити і чого не робити, аби не посилити підозри
Роботодавець може організовувати охорону майна та встановлювати відеоспостереження за наявності законної мети й дотримання права працівників на приватність. Водночас внутрішні накази не надають права на примусовий обшук особистих речей, а законність відеоспостереження залежить від його мети, місця встановлення камер і порядку обробки персональних даних
Верховний Суд скасував рішення судів, які затвердили мирову угоду між міською радою та товариством у спорі про магазин на комунальній земельній ділянці. Суд зазначив, що окреме рішення сесії ради для укладення цієї угоди не вимагалося, однак суди мали перевірити, чи не порушує вона інтересів територіальної громади та чи мав магазин ознаки самочинного будівництва на час зведення
За роз’ясненням податківців, суб’єкт господарювання, який має ліцензію на вирощування тютюну, є платником акцизного податку як виробник тютюнової сировини та повинен подавати декларацію відповідно до пункту 223.2 ПКУ. Водночас пункт 49.2-1 ПКУ передбачає подання декларацій за кожний звітний період за наявності чинної ліцензії незалежно від того, чи провадилася господарська діяльність у цей період
У Верховній Раді зареєстровано законопроєкт від 29.10.2026 №16200, який передбачає комплексну підтримку бізнесу та цивільних осіб, що виконують професійні й трудові обов’язки на територіях активних або можливих бойових дій. Серед пропозицій – податкові пільги, додаткові трудові та соціальні гарантії, звільнення визначених доходів від ПДФО, а також зарахування підтверджених періодів роботи до страхового стажу в подвійному розмірі для територій активних бойових дій і в півторакратному – для територій можливих бойових дій
У 2026 році Кабмін суттєво оновив порядок звіряння даних персонального військового обліку з територіальними центрами комплектування та соціальної підтримки. Нові правила визначають не лише перехід до цифрового формату, а й встановлюють чіткі строки, порядок взаємодії зі «своїм» і «чужими» ТЦК та СП, а також алгоритм дій у разі відсутності технічної можливості електронного обміну. Незважаючи на цифровізацію, на практиці більшість підприємств поки що продовжують проводити звіряння у паперовому форматі. Розберемося, які вимоги вже діють, що потрібно зробити відповідальному за військовий облік та як уникнути типових помилок

У Верховній Раді зареєстровано законопроєкт №6197, який передбачає зміни до статті 235 КЗпП щодо виконання рішення суду про поновлення працівника на роботі. За пропозицією авторів, виконання рішення вважатиметься завершеним після видання наказу про поновлення та фактичного допуску працівника до виконання попередніх обов’язків за умови, що працівник обізнаний про наказ і має реальну можливість працювати
У Збройних силах України посилюють контроль за роботою військово-лікарських комісій при ТЦК та СП. Наказ передбачає постійний моніторинг рішень ВЛК, перевірки обґрунтованості медичних висновків, додаткову увагу до військовозобов’язаних із хронічними захворюваннями та посилення нагляду за направленням на медогляди й оформленням документів
Уряд визначив подальші заходи з детінізації економіки, зокрема щодо запобігання зловживанням під час митного оформлення гуманітарної допомоги та протидії штучному дробленню бізнесу для ухилення від сплати ПДВ. Найближчим часом планують визначити оновлений перелік товарів, яких стосуватимуться зміни, а податкова, митна служба та БЕБ посилять роботу з платниками високого рівня ризику
З 26 листопада 2026 року набирають чинності оновлені вимоги до фруктових джемів, желе, мармеладів і підсолодженого каштанового пюре. Вони визначають мінімальний вміст фруктової сировини, правила зазначення її кількості на етикетках і вимоги до найменування продукції. Для виробників також уточнено умови перехідного періоду, який не починається заново з дати набрання чинності змінами
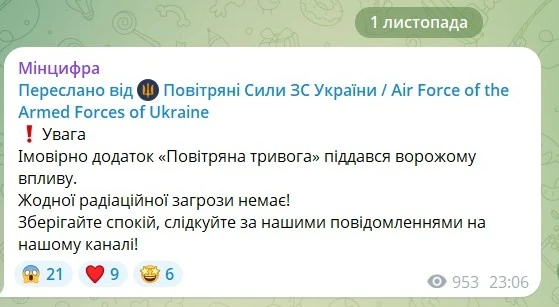
1 листопада 2026 року Мінцифри повідомило про ймовірний ворожий вплив на застосунок «Повітряна тривога» та спростувало інформацію про радіаційну загрозу. Розповідаємо, як отримувати сповіщення про повітряну небезпеку альтернативними способами: через екстрені налаштування смартфона, сирени та офіційні канали Повітряних Сил ЗСУ
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги