
Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Відкрили ФОП і вже закрили в тому ж році? Чи знали ви, що у таких ФОП є певні нюанси у звітуванні? А якщо доведеться повторно стати на спрощену систему – коли це можна зробити та як уникнути помилок? У цьому матеріалі ми розглянемо три практичних кейси та дамо чіткий алгоритм дій для ФОП, який пропрацював лише кілька місяців чи днів. Ви дізнаєтесь, як правильно подати ліквідаційну звітність та коли ФОП зможе повернутись на єдиний податок
А тепер найцікавіше – як звітувати та чи можна бути платником єдиного податку при повторній реєстрації ФОП в цьому ж році?
Давайте розглянемо практичний приклад: в межах одного року ФОП зареєструвався, певний час був на загальній системі оподаткування, потім перейшов на спрощену систему та припинив діяльність у статусі єдинника. Через кілька місяців підприємець хоче повторно зареєструвати ФОП і працювати на спрощеній системі оподаткування. У такій ситуації виникають запитання:
Розглянемо все по черзі:
1. Майнова декларація подається як звичайна декларація.
Для таких ФОП встановлено особливий порядок звітування: декларацію про майновий стан та доходи слід подавати як звичайну декларацію, а не як ліквідаційну. Вона подається після закінчення звітного року в термін до 1 травня року, що настає за звітним (ЗІР, категорія 104.09).
Майнова декларація буде заповнюватись як звичайна декларація, тому у полі 8 не ставиться позначка про «особу, стосовно якої проведено реєстрацію припинення підприємницької діяльності», а в Додатку по ЄСВ дату припинення діяльності у пункті 5 не зазначаємо.
Крім того, у декларації потрібно відобразити інші доходи з джерел їх походження в Україні, іноземні доходи та відомості про майно, яке знаходиться у власності станом на 31 грудня звітного року. Доходи, отримані на спрощеній системі, зазначаються у рядку 11.1 декларації.
У складі майнової декларації подається Додаток ЄСВ 1, який заповнюється тільки за період перебування на загальній системі оподаткування. Поле 8 заповнюється тільки за період перебування на загальній системі оподаткування. В комірці «з» вказується дата державної реєстрації ФОП, в комірці «по» зазначається останній календарний день місяця у звітному періоді. Поле 9 заповнюється тільки за місяці, які вказані у полі 8. Всі інші місяці залишаємо порожніми – навіть нулі не вказуйте.
Якщо ФОП не є платником ЄСВ або має право на звільнення від сплати внеску, то Додаток ЄСВ 1 не подається. Якщо ФОП у періоді перебування на загальній системі оподаткування не отримував доходи, то Додаток Ф2 подається пустим.
2. Декларація з єдиного податку подається як ліквідаційна.
Оскільки, ФОП припинив діяльність у статусі платника єдиного податку, то саме декларація по єдиному податку буде подаватись як ліквідаційна. Тому правило п. 177.11 Податкового кодексу України (далі – ПКУ) на нього не поширюється, і подавати ліквідаційну майнову декларацію протягом 20 календарних днів після місяця припинення не пот
При заповненні ліквідаційної декларації з єдиного податку необхідно врахувати кілька важливих моментів:
В цій ситуації ФОП подає звичайну майнову декларацію за формою F0100215 у періоді «Рік 2026» в термін до 1 травня 2027 року. Вона подається після закінчення 2026 року, раніше не прийметься.
Ліквідаційна декларація з єдиного податку подається за річною формою F0103407 у періоді «Рік 2026» в термін до 1 березня 2027 року (ЗІР, категорія 107.01.07). ЇЇ можна подати раніше – одразу коли в ЕК, в розділі Облікові дані платника з'явиться дата припинення.
3. В цій ситуації у разі повторної реєстрації у 2026 році ФОП вже не зможе обрати спрощену систему оподаткування.
ФОП, який був платником єдиного податку (ЄП) на початок 2026 року та закрив свою діяльність, не може знову обрати спрощену систему оподаткування в тому ж році.
Згідно з пп. 298.1.4 ПКУ фізична особа-підприємець може обрати спрощену систему оподаткування лише один раз протягом календарного року. Оскільки ФОП уже мав статус платника ЄП у 2026 році, то своє одноразове право він вже використав, тому при повторній реєстрації ФОП буде зобов’язаний працювати на загальній системі до кінця року.
ДПСУ в ЗІР, категорія 107.01.01 підтверджує:
ФОП, який на початок року перебував на спрощеній системі оподаткування та щодо якого державним реєстратором прийнято рішення про припинення підприємницької діяльності, у разі нової реєстрації СГ у поточному році не може повторно обрати у поточному році спрощену систему оподаткування.
Отже, ФОП може бути платником єдиного податку з 01.01.2027 шляхом подання Заяви до 15.12.2026 року. При розгляду Заяви на ЄП у 2027 році податкова прийме до уваги суму доходу, отриманого у 2026 році. Якщо сума доходу за 2026 рік не перевищує ліміт доходу для обраної групи, то ФОП зареєструють платником ЄП з 01.01.2027.
Найнеприємніше – багато хто дізнається про це вже після реєстрації.
Саме тому першим кроком перед реєстрацією ФОП має бути перевірка податкових боргів з податків, які були нараховані як фізичній особі. Відповідно до п. 291.5.8 ПКУ платниками єдиного податку першої – третьої груп не можуть бути особи, які на день подання заяви про реєстрацію мають податковий борг. Винятком є лише безнадійний податковий борг, що виник через форс-мажорні обставини.
Тому перед реєстрацією ФОП необхідно перевірити наявність заборгованості – наприклад, зі сплати земельного податку чи податку на нерухомість. Лише після погашення всіх боргів можна подавати заяву на реєстрацію. Наявність податкового боргу у фізичної особи може стати причиною відмови в реєстрації ФОП платником єдиного податку. Про це наголошує ДПСУ у своєму Листі від 11.04.2024 року.
Якщо після реєстрації ФОП не бачить себе у Реєстрі платників єдиного податку, це може свідчити про відмову у реєстрації платником ЄП. Заява, подана через Дію, розглядається податковою службою протягом 2 робочих днів. Такий строк прямо встановлений п. 299.3 ПКУ. Податкова надсилає Відмова в Електронний кабінет платника податку, розділ Вхідні/Вихідні документи. Якщо там Відмови там немає, то зателефонуйте в ДПС, дізнайтесь причину відмови.
Далі у ФОП є 3 варіанти подальших дій:
1. ФОП 1–2 групи. Якщо при реєстрації в Дії ФОП обирав 1 або 2 групу єдиного податку, то він може до закінчення місяця, в якому відбулась державна реєстрація, погасити борги та повторно подати Заяву на реєстрацію платником єдиного податку. Це право йому дає п. 298.1.2 ПКУ, відповідно до якого фізичні особи – підприємці, які до закінчення місяця, в якому відбулася державна реєстрація, подали заяву щодо обрання спрощеної системи оподаткування та ставки єдиного податку, встановленої для першої або другої групи, вважаються платниками єдиного податку з першого числа місяця, наступного за місяцем, у якому відбулася державна реєстрація.
Якщо ФОП не встиг погасити борги до закінчення місяця реєстрації та строки подання Заяви вже пройшли, то ФОП може залишитись на загальній системі оподаткування, а з початку наступного кварталу перейти на спрощену систему оподаткування.
Тобто далі діють загальні правила за п. 298.1.4 ПКУ: перейти на спрощену систему оподаткування можна буде тільки з початку наступного кварталу, подавши Заяву за формою F0102003 за 15 календарних днів до початку нового кварталу. Заява подається разом із Розрахунком сум доходу.
2. ФОП 3 групи. Якщо при реєстрації в Дії ФОП обирав 3 групу єдиного податку, то він може протягом 10 календарних днів з дня державної реєстрації погасити борги та повторно подати Заяву на реєстрацію платником єдиного податку. Це право йому дає п. 298.1.2 ПКУ, відповідно до якого фізичні особи – підприємці, які протягом 10 днів з дня державної реєстрації подали заяву щодо обрання спрощеної системи оподаткування та ставки єдиного податку, встановленої для третьої групи, яка не передбачає сплату податку на додану вартість, вважаються платниками єдиного податку з дня їх державної реєстрації.
Якщо ФОП не встиг погасити борги та повторно подати Заяву протягом 10 календарних днів з дня державної реєстрації, то ФОП може залишитись на загальній системі оподаткування, а з початку наступного кварталу перейти на спрощену систему оподаткування. Тобто далі діють загальні правила за п. 298.1.4 ПКУ: перейти на спрощену систему оподаткування можна буде тільки з початку наступного кварталу, подавши Заяву за формою F0102003 за 15 календарних днів до початку нового кварталу. Заява подається разом із Розрахунком сум доходу.
3. ФОП може закритись та повторно відкритись.
Якщо необхідно стати платником єдиного податку терміново, то можна закрити ФОП та повторно відкритись. Кількість разів, коли фізична особа може реєструвати та припиняти підприємницьку діяльність як ФОП протягом року – законодавством не обмежена.
Але є важливі нюанси: потрібно спочатку припинити діяльність, подати ліквідаційну звітність, сплатити всі борги і тільки потім повторно зареєструватися підприємцем із поданням нової заяви на спрощену систему.
Якщо Ви обираєте третій варіант, то у цій ситуації потрібно врахувати наступне. Навіть якщо ФОП перебував на загальній системі оподаткування лише кілька днів, йому потрібно подати ліквідаційну майнову декларацію. Згідно з п. 177.11 ПКУ на це дається 20 днів, наступних за місяцем припинення.
За правилами пп.177.11 ПКУ ліквідаційна податкова майнова декларація подається протягом 20 календарних днів, що настають за останнім календарним днем звітного (податкового) місяця, в якому була припинена підприємницька діяльність. Тобто якщо ФОП закриється в травні 2026 року, то ліквідаційну декларацію потрібно буде подати до 20 червня 2026 року. При чому, подати ліквідаційну майнову декларацію можна буде тільки в червні, в травні її не приймуть. Така технічна особливість програмного забезпечення ДПС - в місяці припинення діяльності ліквідаційну майнову декларацію не приймають. Якщо ФОП у цей період не буде здійснювати діяльності, то ПДФО, військовий збір та ЄСВ сплачувати не потрібно.
Оскільки, ФОП припинив державну реєстрацію в травні 2026 р., то майнова декларація подається у періоді «Травень 2026». В полі 2 зазначаємо Звітний податковий період - 2026, в полі 2.1- місяць -5, в полі 8 ставимо відмітку напроти «особа, стосовно якої проведено реєстрацію припинення підприємницької діяльності...».
У складі ліквідаційної майнової декларації подається Додаток Ф2 та Додаток ЄСВ1. Якщо ФОП не отримував доходи, то Додаток Ф2 подається пустим. Подається за формою, яка наразі є в ЕК- F0100215.
Зверніть увагу, що якщо ви повторно зареєструєте ФОП до подання ліквідаційної декларації, то потім її може не прийняти програма, буде писати помилку, що ФОП не перебуває у стані припинення.
Тому рекомендується зберігати правильну послідовність дій та діяти наступним чином:
Якщо ФОП повторно зареєструється у червні, то перейти на першу або другу групу єдиного податку він може з 1 липня, а на третій групі буде з дня державної реєстрації.
Одразу зазначимо – не радимо цього робити. Коли ФОП буде подавати ліквідаційну майнову декларацію, то в Додатку ЄСВ 1 заповнення буде наступним:
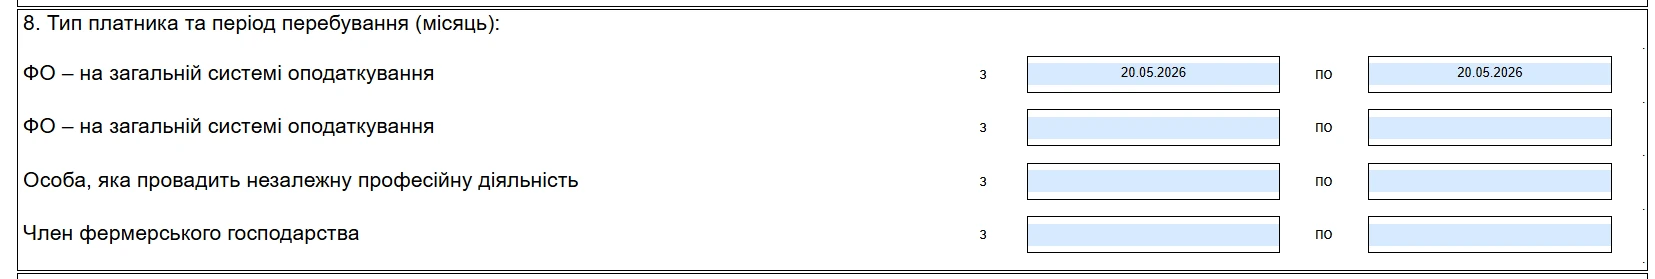
Програмне забезпечення ДПС не сприймає це, і у квитанції 2 буде зазначена помилка:

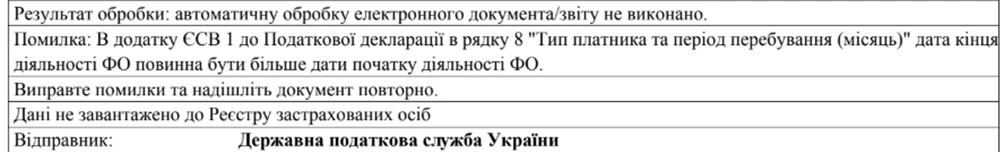
Тобто програмне забезпечення ДПС налаштовано наступним чином:
дата початку підприємницької діяльності ≤ дата припинення діяльності
Якщо дата початку і дата припинення діяльності ФОП збігаються, то ліквідаційна декларація не приймається.
На рівні електронного адміністрування це створює проблему, оскільки:
У таких випадках процес подання звітності може затягуватись і вимагати додаткової комунікації з контролюючими органами або техпідтримкою.
Саме тому на практиці рекомендується уникати закриття ФОП у той самий день, коли відбулась його державна реєстрація.
Оптимальніше рішення – здійснити припинення діяльності хоча б наступного дня після відкриття.
Це не впливає на сам факт реєстрації чи правовий статус ФОП, але дозволяє:
У результаті зменшується ризик відмов у прийнятті декларації та необхідності додаткових звернень до ПФУ чи ДПС.
Шаблони та зразки документів:
Податкова декларація про майновий стан і доходи
Заява про застосування спрощеної системи оподаткування (з 24.12.2024)
Приклади заповнення декларації про майновий стан і доходи фізособами
Читайте більше:
Ліквідаційна декларація ФОП 1, 2, 3 групи: зразки
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Як заповнити Заяву про перехід на єдиний податок 2026: зразки
Декларація про майновий стан і доходи для ФОП на загальній системі оподаткування
Податкова декларація ФОП на загальній системі: практичні поради і зразки складання
Заява про застосування спрощеної системи (обрання, перехід, відмова): інструкція із заповнення
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому і вже 26 жовтня закону були підписані Президентом

ДПС України надала індивідуальну податкову консультацію щодо того, чи є відокремлені підрозділи іноземних компаній (представництва), які не мають статусу юридичної особи, платниками внеску на підтримку працевлаштування осіб з інвалідністю згідно з оновленими нормами Закону України від 21.03.1991 № 875-ХІІ (із змінами, внесеними Законом від 15.01.2025 № 4219-IX)
Оподаткування ПДВ у сфері перевезень через автостанції має свої особливості. Автостанція оподатковує лише автостанційний збір та плату за послуги з попереднього продажу квитків, тоді як вартість проїзду перераховується перевізнику і не включається до бази ПДВ автостанції. Перевізник складає податкову накладну на повну вартість послуг перевезення, зазначаючи «Неплатник» у графі покупця та умовний ІПН «100000000000»
ДПС України розглянула звернення товариства з обмеженою відповідальністю (платника єдиного податку третьої групи) щодо податкових наслідків зменшення статутного капіталу шляхом передачі земельних ділянок єдиному учаснику-резиденту. Учасник планує отримати назад частину землі за балансовою вартістю, хоча її ринкова вартість на момент повернення є вищою за первісний внесок
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року
При здійсненні платником податку операції з повернення (передачі) власнику (споживачу) товару після проведення гарантійного ремонту об’єкта оподаткування ПДВ не виникає, а тому, обов’язок щодо нарахування податкових зобов’язань з ПДВ у такого платника за вказаною операцією відсутній. При цьому, операції платника податку з надання послуг із проведення гарантійного ремонту товарів є об’єктом оподаткування ПДВ. База оподаткування таких операцій визначається виходячи із вартості таких послуг, які оплачуються виробником товарів, щодо яких проводився гарантійний ремонт
Уряд фіналізував зміни до правил бронювання, однак питання врахування працівників з іншими підставами для відстрочки залишається важливим для роботодавців. Раніше в проєкті змін ішлося про те, що таких працівників можуть виключити з розрахунку квоти бронювання, що зменшило б кількість доступних броней. За останнім повідомленням прем’єр-міністра, в ухваленій редакції їх продовжать враховувати в квоті. Оскільки текст постанови ще не оприлюднений, підприємствам варто стежити за офіційними змінами та бути готовими переглянути розрахунок ліміту бронювання
У Держбюджеті-2027 пропонують обмежити зарплати держслужбовців сумою 80 000 грн на місяць. Відповідну правку №1003 до законопроєкту має представляти та відстоювати народний депутат Данило Гетманцев. Водночас Бюджетний комітет підтримав правку про підвищення зарплат військовим. Остаточні рішення залежатимуть від подальшого розгляду законопроєкту №16000 у Верховній Раді
Запуск е-Акцизу перенесли з 1 листопада 2026 року на 1 липня 2027 року. До цієї дати бізнес матиме додатковий час для технічної підготовки, а електронна система працюватиме в тестовому режимі. Водночас виробникам, імпортерам і продавцям підакцизної продукції варто врахувати нові строки реєстрації в системі та підготуватися до переходу з паперових акцизних марок на електронне маркування
Законодавці планують 26.10.206 продовжити воєнний стан до 05:30 29 січня 2027. А отже час переглянути норму робочого часу. У статті ви знайдете таблиці із фінальними нормами робочого часу на 2026 рік. Користуйтеся оновленими показниками та фіксуйте їх у локальних документах
У разі зміни місцезнаходження юридичної особи, місця проживання ФОП або місця здійснення оптової торгівлі пальним зі зміною адміністративного району змінюється й порядок зарахування плати за ліцензію до місцевого бюджету. Куди саме сплачувати кошти, залежить від виду ліцензії та наявності місць оптової торгівлі пальним. Також суб’єкт господарювання має протягом 30 календарних днів подати заяву про внесення змін до відомостей у відповідному реєстрі ліцензіатів
Міноборони повідомляє, що планові технічні роботи в системах Мін’юсту завершено. У Резерв+ знову доступне оформлення відстрочок, пов’язаних із наявністю дітей, доглядом за близькими та статусом родини захисника чи захисниці
Окремі категорії працівників мають право на пільги під час надання відпусток: подовжену щорічну відпустку, додаткові оплачувані дні відпочинку або відпустку без збереження зарплати. Такі гарантії передбачені Законом України «Про відпустки» та залежать від статусу працівника, сімейних обставин і наявності дітей. Розглянемо, хто може скористатися пільгами та на яку тривалість відпустки має право
В Україні відновлюють конкурсні процедури для вступу на державну службу та службу в органах місцевого самоврядування. Законопроєкт №13478-1, ухвалений Верховною Радою у другому читанні 26 жовтня 2026 року, передбачає нові правила конкурсного відбору, запровадження внутрішніх конкурсів і обмеження строків перебування на посадах, на які призначили без конкурсу під час воєнного стану. Також змінюються строки подання документів, оприлюднення кадрових рішень і вимоги до професійного добору держслужбовців
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
Чи обов'язково подавати в податкову повідомлення про втрату та пошкодження документів, внаслідок воєнних дій ст. 44.5 ПКУ (через 5 днів, потім акт, висновки комісії через 10 днів). ТОВ на єдиному податку, без ПДВ, КВЕД 68.20. Чи можливо краще відновлювати документи без сповіщення податкової? Та якщо вже подали, то чи буде це на контролі податкової, з подальшою можливою перевіркою, після закінчення строків відновлення документів?
ФОП іде з декрету в декрет, за себе ЄСВ не сплачувала – користувалась пільгою. Проте 3 місяці перед відкриттям лікарняного та в місяць лікарняного ЄСВ було сплачено. Після надання заяви-розрахунку, ПФ відхилив її та надав відповідь, що місяці, в які ЄСВ було сплачено фондом як роботодавцем – виключаються із розрахунку, в тому числі й ті, де ФОП сплачувала внески за себе сама. Не можу зрозуміти, платити ЄСВ ФОПу за себе, чи ні, враховуються ці суми в розрахунок? Як діяти правильно?
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Учасники бойових дій мають право на дострокову пенсію за віком: чоловіки – після досягнення 55 років за наявності щонайменше 25 років страхового стажу, жінки – з 50 років за стажу не менше 20 років. Таку пенсію можуть призначити незалежно від того, чи продовжує людина працювати або проходити військову службу. Також законодавство передбачає право на достроковий вихід на пенсію для окремих категорій членів сімей загиблих захисників

