Експерт
Тетяна ДонецьАдвокат, шеф-редактор kadroland, експерт з питань трудового права, військового обліку і бронювання


Доступ до всіх відеокурсів всього за 99 грн/міс. 💸
Екслюзивний доступ до пакета «Базовий» тільки для Вас!
Зазвичай із питаннями щодо законності контролю звертаються працівники, які випадково дізнаються, що роботодавець здійснює відеоспостереження, переглядає їх кореспонденцію або використовує тайм-трекери. Але час від часу і роботодавці цікавляться можливістю проводити моніторинг роботи працівників. Поговоримо про методи спостереження за роботою працівників і про те, як правильно оформити таке спостереження, щоб не порушувати вимоги закону
Відеозйомка на робочому місці – це збирання, зберігання та використання інформації про особисте життя фізичної особи, тобто персональних даних такої особи.
Діюче трудове законодавство не містить регулювання питання щодо відеоспостереження на робочому місці, натомість можемо звернутися до Конституції України та загальних норм цивільного законодавства.
Відповідно до ст. 32 Конституції України не допускається збирання, зберігання, використання та поширення конфіденційної інформації про особу без її згоди, крім випадків, визначених законом, і лише в інтересах національної безпеки, економічного добробуту та прав людини.
У ст. 307 Цивільного кодексу України (далі – ЦКУ) встановлено, що фізична особа може бути знята на фото-, кіно-, теле- чи відеоплівку лише за її згодою.
Згідно з абз.2 ч.1 ст. 302 ЦКУ збирання, зберігання, використання і поширення інформації про особисте життя фізичної особи без її згоди не допускаються, крім випадків, визначених законом, і лише в інтересах національної безпеки, економічного добробуту та прав людини.
Чи можна робочий процес, ділові стосунки, взаємодію з колегами під час виконання трудових обов’язків вважати особистим життям?
Це питання було предметом розгляду Конституційного суду (Рішенням Конституційного суду України від 20.01.2012 №2-рп/2012).
Розглядались наступні питання:
У п. 3.1. вказаного рішення зазначено, що особистим життям фізичної особи є її поведінка у сфері особистісних, сімейних, побутових, інтимних, товариських, професійних, ділових та інших стосунків поза межами суспільної діяльності, яка здійснюється, зокрема, під час виконання особою функцій держави або органів місцевого самоврядування.
Державна служба України з питань праці з посиланням на постанову Європейського суду із прав людини від 24 червня 2004 року, зазначила, що кожна людина має право на повагу до приватного життя, що є недоторканною навіть у робочий час.
Як ми вже неодноразово розповідали, що у Верховній Раді розглядається проєкт нового Трудового кодексу (далі – законопроєкт).
У статті 35 законопроєкту визначено, що роботодавець може здійснювати відеоспостереження на робочому місці працівника, що знаходиться у приміщенні чи на території роботодавця.
Проте таке відеоспостереження є крайньою формою контролю роботодавця за працівником і може застосовуватися тільки за умови неможливості або неефективності застосування альтернативних способів контролю за працівником.
Щоб встановити таке відеоспостереження, роботодавець повинен поінформувати працівника про здійснення відеоспостереження та місце встановлення відеокамер.
На вимогу працівника роботодавець повинен надати необхідний фрагмент відеозапису, який зберігається роботодавцем не менше трьох місяців, та може бути доказом порушення трудових прав такого працівника та/або невиконання ним трудових обов’язків.
Відеозапис не може бути переданий третім особам без письмової згоди працівника, крім випадків, передбачених законом.
Нагадаємо, що на початку березня відповідні комітети Верховної Ради підтримали прийняття за основу цього законопроєкту.
Як ми вже з’ясували, здійснення відеоспостереження не може порушувати право працівника на повагу до його особистого і сімейного життя.
Тому роботодавцю слід насамперед визначитись і обґрунтувати у локальних нормативних актах необхідність здійснення відеоспостереження.
Крім того, слід описати, чому інші форми контролю за працівниками є менш ефективними і чому саме відеоспостереження є надійним способом контролю.
Якщо йдеться не про контроль роботи працівників, а про їх безпеку та безпеку майна (засобів виробництва), що забезпечується через систему відеоспостереження, це також слід детально прописати в локальних нормативних документах.
Відеозйомка працівників на робочому місці є обробкою персональних даних.
Персональні дані працівника є конфіденційною інформацією, оскільки це інформація про фізичну особу.
Відповідно до ч. 6 ст. 6 Закону України від 01.06.2010 №2297-VI «Про захист персональних даних» не допускається обробка даних про фізичну особу, які є конфіденційною інформацією, без її згоди, крім випадків, визначених законом, і лише в інтересах національної безпеки, економічного добробуту та прав людини.
Згода суб’єкта персональних даних – добровільне волевиявлення фізичної особи (за умови її поінформованості) щодо надання дозволу на обробку її персональних даних відповідно до сформульованої мети їх обробки, висловлене у письмовій формі або у формі, що дає змогу зробити висновок про надання згоди.
Тобто необхідна згода може надаватися:
На виконання ст. 29 Кодексу законів про працю до початку роботи роботодавець зобов’язаний в узгоджений із працівником спосіб поінформувати працівника про місце роботи, умови праці, наявність на робочому місці небезпечних факторів тощо.
На нашу думку, саме на цьому етапі (до початку роботи) слід проінформувати працівників про відеоспостереження з чітким зазначенням:
Якщо йдеться про осіб, що вже працюють, то вищезазначену інформацію слід довести їм під особистий підпис у будь-якій формі (повідомлення, ознайомлення з наказом, положенням, правилами (див. наступний розділ)).
Дуже важливо, щоб внутрішні акти підприємства містили усю необхідну інформацію про відеоспостереження на робочому місці.
Це можуть бути наступні локальні акти:
Крім того, інформація про відеоспостереження повинна бути зафіксована у Правилах внутрішнього трудового розпорядку.
Не слід забувати також про Положення про захист персональних даних, з яким в обов’язковому порядку слід ознайомити працівників, що мають доступ до відеозаписів і обслуговують систему відеоспостереження.
Окрім відеоспостереження, роботодавці іноді використовують інші способи контролю роботи працівників, зокрема моніторинг робочої кореспонденції.
Питання моніторингу робочої кореспонденції працівників фактично не врегульоване чинним трудовим законодавством України. Водночас існують загальні норми цивільного законодавства, які захищають право особи на таємницю листування.
Відповідно до ст. 306 ЦКУ фізична особа має право на таємницю листування, телефонних розмов та інших видів кореспонденції.
Таємниця кореспонденції є одним із базових прав людини, і будь-яке втручання в неї потребує обґрунтованих підстав.
Разом з тим коли ми говоримо про трудові відносини, виникає інша проблема – необхідність розмежування робочої та приватної кореспонденції.
Саме це питання і викликає найбільше практичних проблем.
У сучасних умовах значна частина роботи працівника пов’язана з електронним листуванням, обміном документами та використанням корпоративних месенджерів.
Як правило, до таких ресурсів належать:
створюються та використовуються для виконання трудових обов’язків і в інтересах роботодавця.
Робоча кореспонденція здійснюється від імені або за дорученням роботодавця та з використанням його технічних ресурсів.
Водночас на практиці виникає складність: працівники нерідко використовують робочу пошту або робочий комп’ютер для приватного листування або зберігання особистих файлів.
У таких випадках розмежувати робочу і приватну інформацію буває непросто.
Саме тому роботодавцю важливо чітко визначити правила використання робочих ресурсів у локальних актах підприємства.
Питання моніторингу кореспонденції врегульоване у ст. 36 законопроєкту.
Згідно із зазначеною статтею, роботодавець може здійснювати:
Водночас законопроєкт встановлює важливі обмеження.
По-перше, моніторинг є крайньою формою контролю роботодавця.
Він може застосовуватися лише тоді, коли інші способи контролю (звіти, пояснення, перевірка результатів роботи тощо) є неефективними.
По-друге, роботодавець повинен заздалегідь поінформувати працівника про запровадження такого моніторингу та обґрунтувати необхідність його здійснення.
У цьому випадку можуть бути використані ті самі способи інформування працівників, про які ми розповідали вище.
Зокрема варто розробити Правила використання робочих технічних засобів та передбачити, що робоча електронна пошта, корпоративні месенджери, використовуються виключно для виконання трудових обов’язків.
Ще одним інструментом контролю роботи працівників є використання програм для обліку робочого часу (тайм-трекерів). Такі програми можуть фіксувати:
Особливо поширеним використання тайм-трекерів стало під час дистанційної та гібридної роботи, коли роботодавець фактично не має можливості контролювати присутність працівника на робочому місці.
Водночас чинне трудове законодавство України прямо не регулює використання таких програм для контролю працівників.
Фактично тайм-трекери збирають інформацію про діяльність працівника під час роботи, що може вважатися обробкою персональних даних.
Саме тому роботодавцю доцільно заздалегідь врегулювати використання тайм-трекерів у локальних документах підприємства.
Зокрема, варто:
Інформування працівників може здійснюватися шляхом ознайомлення з відповідним наказом, положенням або правилами використання робочих технічних засобів.
Як і у випадку з відеоспостереженням або моніторингом кореспонденції, працівник повинен бути поінформований про застосування таких засобів контролю до початку їх використання.
Це дозволить уникнути звинувачень у прихованому спостереженні за працівниками та зменшить ризики трудових спорів.
Шаблони та зразки документів:
Наказ про організацію проведення відеоспостереження на робочому місці
Положення про систему відеоспостереження
Правила внутрішнього трудового розпорядку
Положення про обробку та захист персональних даних
Наказ про затвердження Положення про обробку та захист персональних даних
Читайте більше:
Як діяти, якщо працівник відкликає дозвіл на обробку персональних даних
Чи можна обробляти персональні дані працівника без його згоди
Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів

Замовляючи торт через інтернет, варто перевірити, чи зареєстрований продавець як оператор ринку харчових продуктів, та дізнатися склад і умови зберігання продукції. Якщо продавець є звичайною фізособою, а не суб’єктом господарювання, Держпродспоживслужба не має правових підстав для перевірки такого продавця

Єдиний реєстр арбітражних керуючих містить основні відомості про фахівців та їхню діяльність. Розповідаємо, як за допомогою реєстру знайти потрібного арбітражного керуючого та перевірити інформацію про нього

Вартість доступу провайдерів до електричних опор знижено з 10 грн до символічної 1 копійки, щоб стимулювати розбудову швидкісних інтернет-мереж у віддалених населених пунктах. Нові умови можуть відкрити можливість підключення для мешканців 1 043 населених пунктів, які досі не мають домашнього інтернету

Матері, які виховували дитину з інвалідністю або тяжкохвору дитину до шестирічного віку, за визначених законом умов мають право на дострокову пенсію за віком. Для матері необхідно досягти 50 років і мати не менше 15 років страхового стажу, для батька – відповідно 55 років та 20 років стажу

У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу

Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу
Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу

Ні, така сума не є об’єктом оподаткування. Водночас якщо сума поворотної фінансової допомоги не повертається протягом строку дії договору, то вона включається до складу доходів фізичної особи та оподатковується за правилами, встановленими для платників податків – фізичних осіб
Інвестиційний прибуток фізичної особи від операцій із цінними паперами, деривативами та корпоративними правами включається до оподатковуваного доходу, якщо для нього не передбачено звільнення. Фінансовий результат таких операцій платник визначає самостійно за підсумками календарного року та відображає у річній декларації про майновий стан і доходи. Окремі правила діють і при поверненні внеску до статутного капіталу: вихід учасника, зменшення статутного капіталу або ліквідація юридичної особи прирівнюються до продажу інвестиційного активу. Водночас юрособа-емітент відображає таку виплату фізособі у 4ДФ за ознакою доходу «112», а сам інвестиційний результат розраховує вже фізична особа

СГ, що використовують автономні системи опалення, є платниками екологічного податку за фактичні викиди і подають декларацію вперше за квартал, у якому такі викиди виникли, незалежно від дозволу на викиди

Отримання підприємством – платником єдиного податку коштів від девелопера за користування земельною ділянкою на умовах суперфіцію має податкові наслідки. Доходом юрособи є не лише плата за надання землі у користування, а й отримані компенсації витрат та податків, які оподатковуються єдиним податком третьої групи. Водночас передача земельної ділянки девелоперу може призвести до втрати права на пільгу із земельного податку

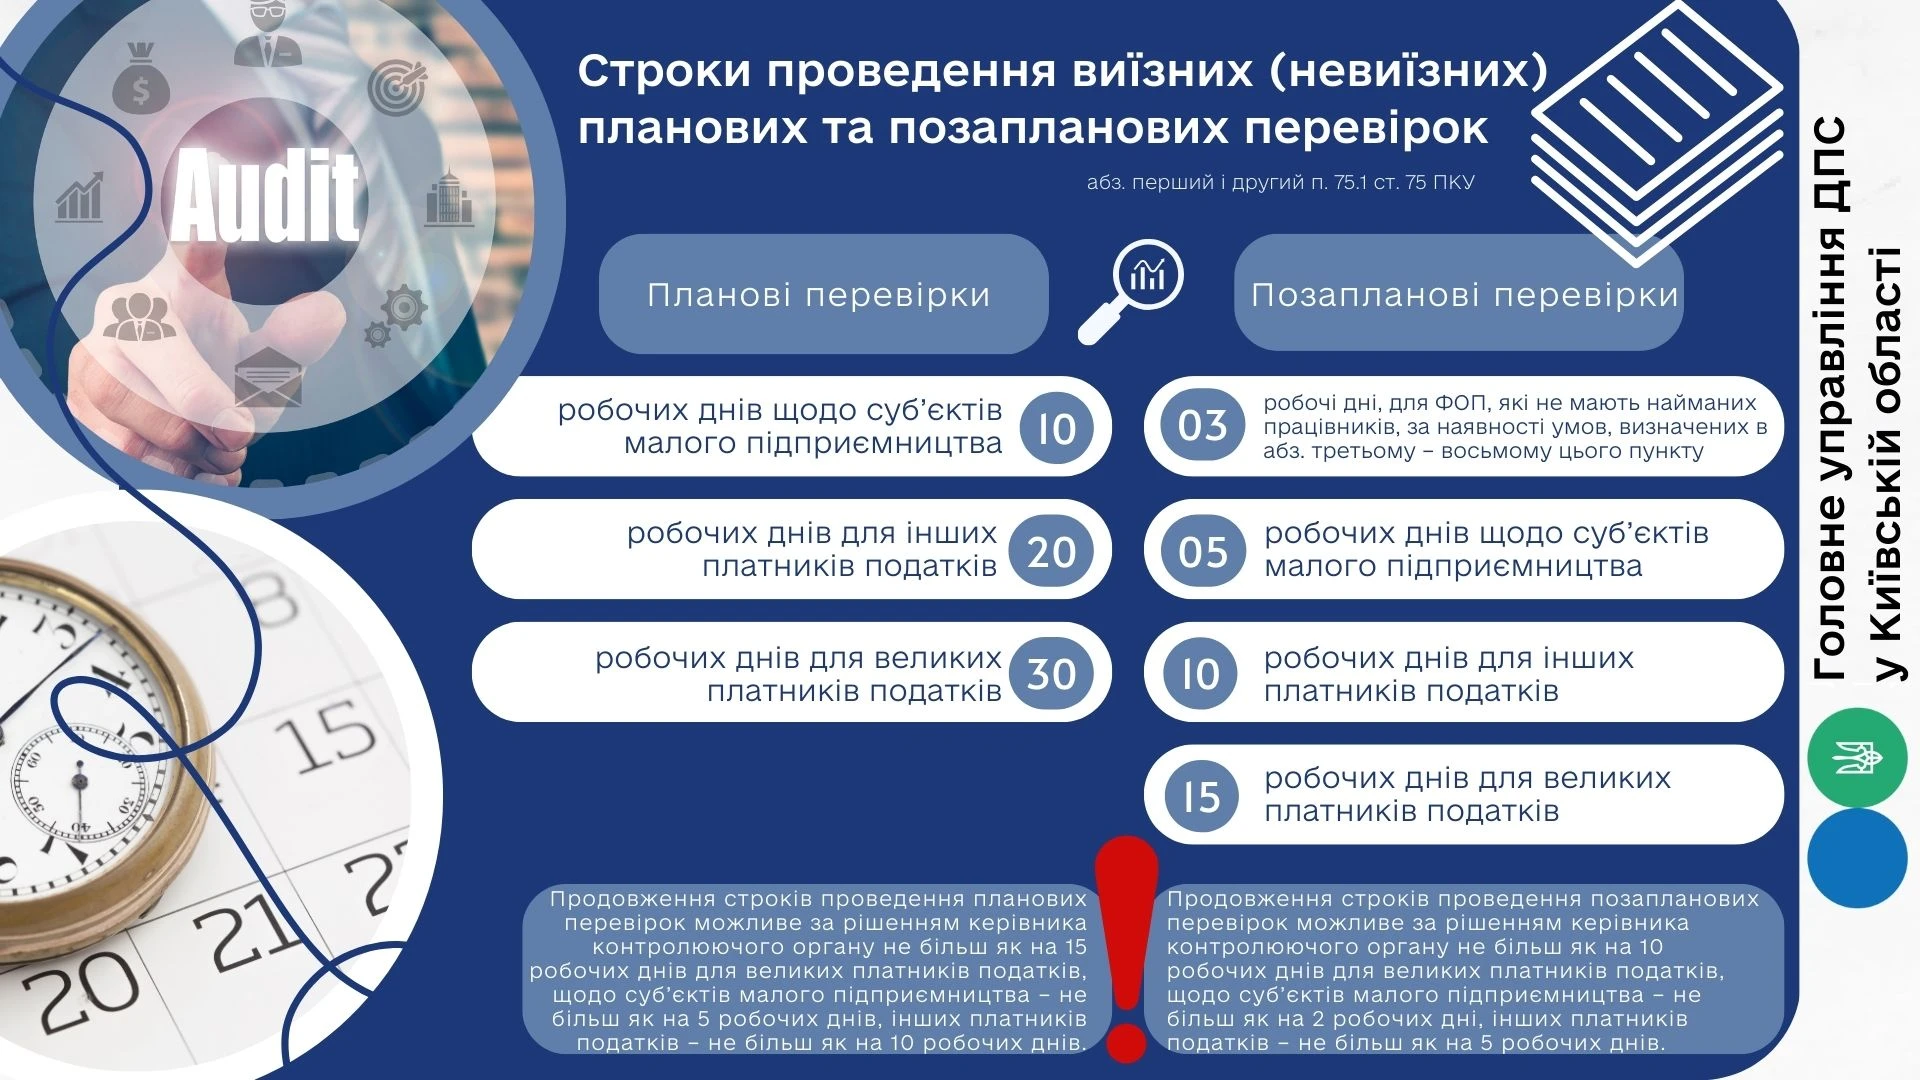
Тривалість перевірок залежить від типу платника податків: для великих платників встановлено до 30 днів, для малого бізнесу – до 10 днів, а для фізичних осіб-підприємців – до 5 днів, з можливістю продовження за рішенням керівника податкового органу. Позапланові перевірки також мають обмеження за строками та проводяться за певних умов, встановлених ПКУ