
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Для різних виплат середня зарплата визначається по-різному. А якщо працівника нещодавно прийняли на роботу, то потрібно враховувати певні нюанси. При чому Порядком №100 та Порядком №1266 встановлені «свої» особливі правила розрахунку. Тож розберемо в наступній статті, яким чином визначити середню зарплату для новоприйнятого працівника, якщо йому надається відпустка, або він захворів чи його направлено у відрядження
Для усіх виплат середня зарплата визначається за однаковим алгоритмом: потрібно нараховану зарплату (ЗП) в розрахунковому періоді поділити на кількість днів в такому періоді (Д):
ЗП сер = ЗП : Д
Причому для відпускних та лікарняних визначають середню зарплату за 1 календарний день (відповідно заробіток слід ділити на календарні дні періоду), а для відрядження чи інших виплати, які розраховуються за правилами Порядку обчислення середньої заробітної плати, затвердженого постановою Кабміну від 08.02.1995 №100 (далі – Порядок №100), виходячи із виплат за 2 місяці – за 1 робочий день (відповідно заробіток за відпрацьований час потрібно ділити на фактично відпрацьовані дні).
У певних випадках середню зарплату визначають виходячи з окладу.
Але для відпускних, лікарняних та оплати днів відрядження, середню зарплату для новоприйнятого працівника будуть визначати по-різному.
Пунктом 2 Порядку №100 передбачено:
працівникові, який пропрацював на підприємстві, в установі, організації чи у фізичної особи-підприємця або фізичної особи, які в межах трудових відносин використовують працю найманих працівників, менше року, середня заробітна плата обчислюється виходячи з виплат за фактичний час роботи, тобто з першого числа місяця після оформлення на роботу до першого числа місяця, в якому надається відпустка або виплачується компенсація за невикористану відпустку, матеріальна (грошова) допомога».
Тобто якщо новоприйнятий працівник відпрацював менше року, до розрахункового періоду включають повні календарні місяці, що передують місяцю надання відпустки.
Працівника прийнято на роботу 27.07.2026 року. Йому встановлено оклад 18200 грн. У липні нарахована зарплата склала 3956,52 грн (18200 грн : 23 р.дн. х 5 р.дн.), у серпні – 18200 грн. З 01.09.2026 р. йому надається оплачувана відпустка тривалістю 5 к.дн.
У цьому прикладі у працівника є один повний календарний місяць, який передує місяцю надання відпустки – серпень 2026 року. Тому середню зарплату визначають діленням нарахованої зарплати у серпні на календарні дні такого місяця.
Середня зарплата складає: 18200 грн : 31 к.дн. = 587,10 грн.
Сума відпускних: 587,10 грн х 5 к.дн.= 2935,50 грн.
Увага! Якщо працівника прийнято (оформлено) на роботу не з першого числа місяця, проте дата прийняття на роботу є першим робочим днем місяця, то цей місяць враховується до розрахункового періоду як повний місяць.
Працівника прийнято на роботу 03.08.2026. З 7 вересня 2026 року йому надається оплачувана відпустка тривалістю 3 к.дн. У серпні 2026 року працівнику нарахована зарплата в сумі 18000 грн. (відпрацьовано всі дні за графіком роботи).
Працівник прийнятий на роботу не з 1-го календарного місяця, але з 1-го робочого дня (1 та 2 серпня були вихідними днями згідно з графіком роботи). Серпень буде включатись до розрахункового періоду. При чому в розрахунку середньої зарплати будуть враховані всі календарні дні такого місяця (31 день).
Середня зарплата складає: 18000 грн : 31 к.дн. = 580,65 грн.
Сума відпускних: 580,65 грн х 3 к.дн.= 1741,95 грн.
Бувають ситуації, коли новоприйнятому працівнику надають оплачувану відпустку майже після прийняття на роботу. Проте у нього немає повного календарного місяця, що передує місяцю надання відпустки, тобто немає розрахункового періоду. В такому випадку середня заробітна плата обчислюється відповідно до абзаців третього-п’ятого пункту 4 Порядку №100, а саме виходячи з окладу (або мінімальної зарплати, якщо розмір окладу менший за розмір мінзарплати). Для цього потрібно оклад або МЗП помножити на 12 та поділити на календарні дні умовного розрахункового періоду (це 12 місяців, що передують місяцю надання відпустки).
Працівника прийнято на роботу 10.08.2026 р. З 07.09.2026 р. йому надається оплачувана відпустка тривалістю 10 календарних днів. Оклад працівника 15000 грн.
Середню зарплату слід визначати виходячи з окладу, який встановлений працівнику:
15000 грн х 12 міс : 365 = 493,15 (грн).
Сума відпускних: 493,15 грн х 10 к.дн. = 4931,50 грн.
При нарахуванні лікарняних / декретних працівнику потрібно враховувати правила, встановлені Порядком обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою Кабміну від 26.09.2001 №1266 (далі – Порядок №1266).
В загальному випадку розрахунковий період для обчислення середньої зарплати для лікарняних складає 12 повних календарних місяців, що передують місяцю, в якому настав страховий випадок (п. 25 Порядку №1266). Але якщо працівник відпрацював менше року, то розрахунковим періодом будуть відпрацьовані календарні місяці (з першого до першого числа) (п. 26 Порядку №1266).
Працівника прийнято на роботу 11 червня 2026 року, а 27 серпня 2026 року він захворів.
Розрахунковим періодом буде один календарний місяць – липень 2026 року. Якщо нарахована зарплата в такому місяці становить 18000 грн, середня зарплата складатиме:
18600 грн : 31 к.дн. = 600 грн.
Увага! Якщо працівника прийнято в перший робочий день місяця, але не в перший календарний день, то такий місяць не включається до розрахункового періоду. Адже це не передбачено Порядком №1266.
Працівника прийнято на роботу 03 серпня 2026 року (1 та 2 серпня 2026 року вихідні дні). Він захворів у жовтні 2026 року. Працівнику встановлено оклад в розмірі 20000 грн, інших доплат, надбавок тощо немає.
В такому випадку розрахунковим періодом для оплати лікарняного буде вересень 2026 року. Серпень до розрахунку не включаємо, навіть попри те, що такий місяць відпрацьовано працівником повністю.
Середня зарплата складає: 20000 : 31 = 645,16 (грн).
Таким чином визначається середня зарплата, якщо у працівника до розрахункового періоду включається хоча б один повний календарний місяць (з 1-го до 1-го числа).
Але якщо працівника прийняли на роботу, а він не відпрацював повний календарний місяць, то для нього визначають розрахунковий період за особливим правилом. Відповідно до п. 27 Порядку №1266 у разі коли застрахована особа перебувала у трудових відносинах менше ніж календарний місяць за останнім основним місцем роботи, розрахунковий період визначається за фактично відпрацьований час (календарні дні) перед настанням страхового випадку.
Працівника прийнято на роботу 3 серпня 2026 року. Він хворів з 24 по 28 серпня 2026. Працівнику встановлено оклад 25000 грн, інших виплат (доплат, надбавок, премій) немає. Загальний страховий стаж працівника більше 8 років, за останній рік – більше 6 місяців.
Розрахунковим періодом буде період з 03 по 23 серпня 2026 року. За цей період нарахована зарплата складає:
25000 грн : 21 р.дн х 15 р.дн. = 17857,14 (грн), де
Визначимо середню зарплату: 17857,14: 21 = 850,34 (грн), де
Сума лікарняного: 850,34 грн х 5 к.дн. = 4251,70 грн.
Працівницю прийнято на роботу 20 липня 2026 року. З 24.08.2026 відкрито ЛН по вагітності та пологах на 126 к.дн. Працівниці встановлено оклад 25000 грн, інших виплат (доплат, надбавок, премій) немає. За останній рік страховий стаж більше 6 місяців.
Розрахунковим періодом буде період з 20 липня по 23 серпня 2026 року.
За липень працівниці нараховано зарплату в сумі:
25000 грн : 23 р.дн. х 10 р.дн. = 10869,57 грн, де
За серпень працівниці нараховано зарплату в сумі:
25000 грн : 21 р.дн. х 15 р.дн. = 17857,14 (грн), де
Визначимо середню зарплату: (10869,57+17857,14) : 35 к.дн. = 820,76 грн, де
Сума допомоги по вагітності та пологах: 820,76 грн х 126 к.дн. = 103415,76 грн.
Якщо новоприйнятий працівник захворів у перший робочий день, то середню зарплату визначають з окладу або його частини (п. 28 Порядку №1266). Причому пунктом 5 Порядку №1266 встановлено формулу її розрахунку, а саме середньоденна заробітна плата за один календарний день визначається шляхом ділення тарифної ставки (посадового окладу), мінімальної заробітної плати або їх частини (у разі, коли особа працює у режимі неповного робочого дня чи тижня), на середньомісячну кількість календарних днів (30, 44).
Працівника прийнято на роботу 24.08.2026 р. Але в цей день працівник захворів. Оклад працівника 17000 грн.
Середня зарплата буде визначатись виходячи з окладу:
17000 грн : 30,44 = 558,48 грн.
Пунктом 2 Порядку №100 передбачено, що така середня зарплата обчислюється виходячи з виплат за останні 2 календарні місяці роботи, що передують місяцю, в якому відбувається подія, з якою пов’язана відповідна виплата.
Тобто в загальному випадку розрахунковий період становить 2 місяці.
Проте Порядком №100 не встановлено особливих правил обчислення середньої зарплати для новоприйнятих працівників. Тож якщо працівник відпрацював менше 2 календарних місяців, розрахунковий період визначають в загальному порядку. А це 2 місяці, що передують місяцю, в якому відбувається відповідна подія. При цьому розрахунок середньої зарплати проводимо за фактично відпрацьований час протягом 2 місяців, що передують місяцю, в якому відбувається така подія.
Працівник працює на підприємстві з 01.07.2026 р. Його направлено у відрядження з 06.08.2026 р.
Розрахунковим періодом будуть 2 останні місяці – червень - липень 2026 року. Проте оскільки працівника прийнято на роботу з 1 липня, розрахунок середньої зарплати проводимо виходячи з виплат за період 01.07.2026 – 31.07.2026 р.
Припустимо, що у липні працівнику нараховано зарплату в сумі 23000 грн. Тоді середня зарплата складатиме:
23000 грн : 23 р.дн. = 1000 (грн), де
Якщо ж подія, з якою пов’язана виплата, настала в місяці прийняття на роботу, розрахунок середньої зарплати проводимо виходячи з окладу (тарифної ставки) або МЗП. При обчисленні середньої заробітної плати за два місяці, виходячи з посадового окладу чи мінімальної заробітної плати, середньоденна заробітна плата визначається шляхом множення окладу або МЗП на 2 (кількість місяців розрахункового періоду) та діленням суми на число робочих днів за останні два календарні місяці, що передують місяцю, в якому відбувається подія, з якою пов’язана відповідна виплата, згідно з графіком підприємства, установи, організації (п. 8 Порядку №100).
Працівника прийнято на роботу на підприємство з 10.08.2026 р. З 24.08.2026 р. його направлено у відрядження. Умовами трудового договору йому встановлено оклад 10000 грн та надбавку за складність та напруженість в роботі (50% від окладу). На підприємстві встановлено 5-денний робочий тиждень з двома вихідними днями у суботу та неділю.
Розрахунковим періодом буде червень - липень 2026 року. Але у такому періоді немає заробітку, тобто немає розрахункового періоду. Тому середню зарплату розраховуємо виходячи з окладу 10000 грн.
Зверніть увагу! При обчисленні середньої зарплати з окладу, не враховують інші постійні виплати, які встановлені працівнику відповідно до умов трудового або колективного договору. Тобто використовуємо тільки посадовий оклад.
В наведеному прикладі середня зарплата буде складати:
10000 грн х 2 : (22 + 23) = 444,44 (грн), де
Читайте більше:
Середня зарплата для відпускних: правила розрахунку
Премія у розрахунку середньої зарплати для відпускних
Розрахунок середньої зарплати для оплати відрядження
Робота у вихідний день: як врахувати при обчисленні середньої зарплати
Середня зарплата для бронювання працівників: як обчислити, зразок довідки
Мінікурси на тему:
Лікарняний під час відпустки: інструкція для бухгалтера
Відрядження у вихідний: як розрахувати денний заробіток
Оплата днів відрядження: покроковий алгоритм з прикладами
Відомість нарахування заробітної плати: як скласти без помилок
Вилучення 10 копійок з обігу: як з 1 жовтня виплачувати зарплату
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації
ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?
ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?
П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку
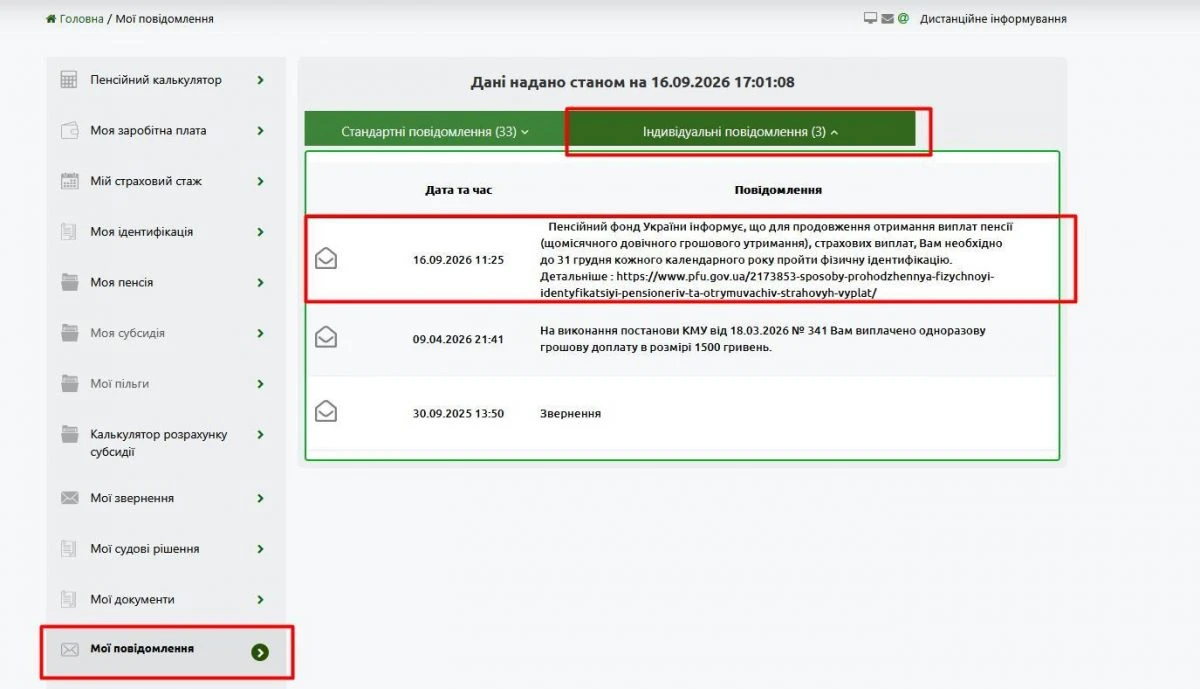
Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку
Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК
Щорічне оцінювання державних службовців передбачає визначення результатів їхньої службової діяльності з урахуванням установлених критеріїв. Розбираємо в інфографіці хто підлягає оцінюванню, які строки та учасники процедури, як професійний розвиток впливає на результат і що потрібно для отримання найвищого бала «4»
Серцево-судинні захворювання залишаються однією з головних причин передчасної смертності, однак значну частину ризиків можна контролювати. Регулярне вимірювання тиску, контроль холестерину та глюкози, щонайменше 150 хвилин фізичної активності на тиждень, відмова від нікотину та профілактичні обстеження допомагають своєчасно виявляти ризики й підтримувати здоров’я серця
В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?
НКРЕКП схвалила проєкт змін, який дозволить споживачам з інтелектуальними лічильниками укладати договори з динамічною ціною на електроенергію. Проєкт також передбачає безкоштовну зміну постачальника для побутових і малих непобутових споживачів та можливість обирати постачальника з ЄС або Енергетичного Співтовариства за умови допуску до українського ринку
Деякі фрукти та овочі після збору врожаю покривають харчовими восками, які захищають поверхню продукту та впливають на його вигляд. Споживач має право знати про таке покриття: зокрема, на етикетці можна зустріти позначення E901, E902, E903, E904 або E914, що вказують на вид використаного воску
Суд визнав протиправною відмову ДМС оформити 16-річній жительці області паспорт громадянина України у формі книжечки через відсутність попереднього рішення суду. Суд зазначив, що відсутність такого рішення не є передбаченою законом підставою для відмови, та зобов’язав міграційну службу видати паспорт
Кабінет Міністрів затвердив порядок позбавлення ступеня вищої освіти у разі встановлення академічного плагіату, фабрикації або фальсифікації у кваліфікаційній роботі. Повідомлення про можливе порушення спочатку розглядає уповноважений орган закладу освіти або наукової установи, а вся процедура має завершитися протягом 6 місяців із дня отримання повідомлення
НАДС обговорило з представниками державних органів та міжнародних партнерів майбутній механізм оцінювання доброчесності кандидатів на посади державної служби. Учасники визначали, що саме перевіряти, які дані та документи використовувати, хто і на якому етапі має проводити оцінювання та як надати кандидату можливість пояснити сумнівні обставини
Уряд оновив правила реагування на повітряні загрози та уточнив вимоги до оповіщення населення і роботи бізнесу під час різних рівнів небезпеки. Зміни передбачають ширше використання систем оповіщення, нові можливості для роботи підприємств у «безпечних просторах» та обов’язкове маркування будівель відповідними інформаційними табличками. Також визначено тривалість і формат сигналів для жовтого та червоного рівнів загрози, а порядок подання відбою тривоги змінено
Кадровик встановив на свій телефон додаток Резерв+, щоб сканувати к'юар-коди працівників і контролювати зміни у їх е-ВОД. Чи можуть кадровика, який встановив Резерв+, поставити на військовий облік як військовозобов’язану через це?
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ