

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
ФОП-роботодавець може уповноважити іншу особу на виплату зарплати. Така уповноважена особа здійснює нарахування та утримання ПДФО і військового збору, а ФОП сплачує їх після звільнення з військової служби
У податківців запитали:
Яким чином сплачувати ПДФО та подавати Розрахунок ФОП, які є роботодавцями, у зв’язку з їх мобілізацією до Збройних Сил України?
Якщо самозайнята особа, призвана на військову службу за призовом під час мобілізації, на особливий період, за контрактом, має найманих працівників і на строк своєї військової служби, на особливий період уповноважує іншу особу на виплату найманим працівникам заробітної плати та/або інших доходів, обов’язок з нарахування та утримання податку на доходи фізичних осіб та військового збору з таких виплат на строк військової служби самозайнятої особи несе така уповноважена особа.
Податок на доходи фізичних осіб та військовий збір, нараховані та утримані уповноваженою особою з таких виплат фізичним особам, сплачується до бюджету демобілізованою (звільненою з військової служби) самозайнятою особою, у тому числі особою, яка проходила військову службу за контрактом:
протягом 180 календарних днів з дня її демобілізації (звільнення з військової служби), без нарахування штрафних і фінансових санкцій, пені.
Податкова звітність про суми податку на доходи фізичних осіб та військового збору, нараховані та утримані уповноваженою особою з найманих працівників та інших фізичних осіб протягом строку військової служби самозайнятої особи, подається:
демобілізованою самозайнятою особою протягом 150 календарних днів з дня її демобілізації (звільнення з військової служби) у порядку, встановленому Податковим кодексом України (далі – ПКУ), без нарахування штрафних і фінансових санкцій, пені, передбачених ПКУ.
Джерело: ЗІР, Категорія: 103.25
Статті за темою:
Мобілізували працівника: що робити роботодавцю
Мобілізований ФОП: податки та звітність
Демобілізація працівника: дії роботодавця та працівника
Квартальний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення ФОПами
Пільги для мобілізованих ФОП згідно Закону №4505: як не платити податки та ЄСВ
Шаблони та зразки:
Заява щодо звільнення від сплати єдиного внеску на період мобілізації ФОП
18 листопада 2026 року Комітет рекомендував Верховній Раді прийняти законопроєкт №16036 у другому читанні та в цілому. Документ передбачає зміни до Податкового кодексу щодо імплементації положень директиви ЄС ATAD. Серед важливих новацій – заборона податковій вимагати від платників документи та інформацію, які вже містяться в державних реєстрах і базах даних, доступних ДПС
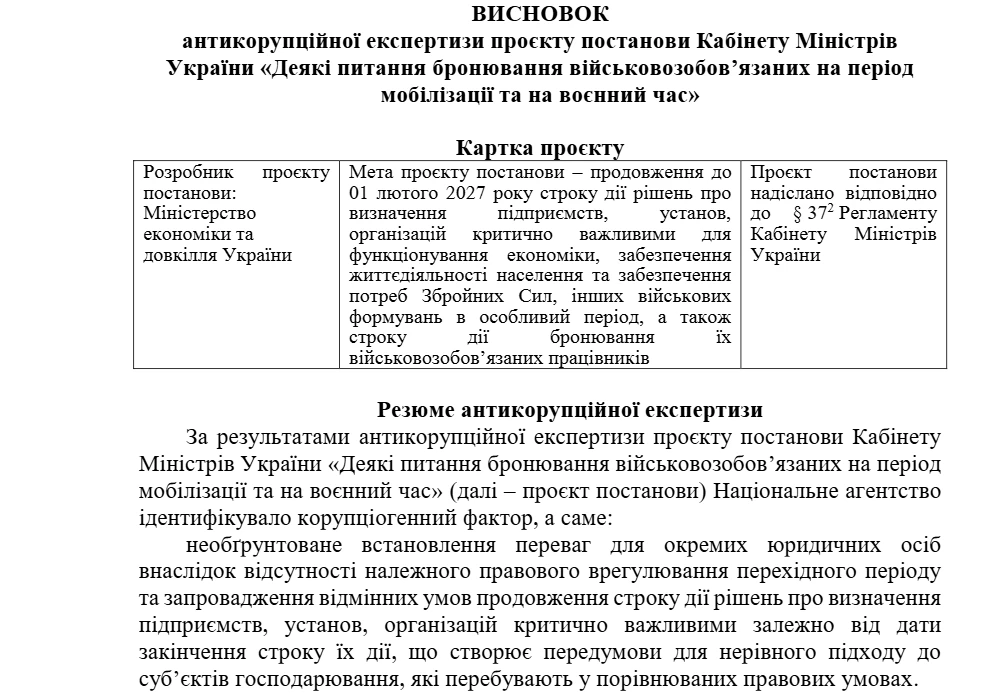
НАЗК виявило корупціогенний фактор у проєкті постанови Кабміну щодо продовження бронювання працівників та статусу критично важливих підприємств до 1 лютого 2027 року. За висновками антикорупційної експертизи, документ створює нерівні умови для бізнесу: автоматичне продовження поширюється лише на ті рішення, які будуть чинними на момент набрання постановою чинності, залишаючи за бортом компанії, чий статус сплив трохи раніше. Що пропонує НАЗК?
Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
Із 23 жовтня 2026 року набули чинності зміни до Податкового кодексу, передбачені Законом №4903-IX. Вони встановлюють нові правила контролю за доходами через цифрові платформи, розширюють підстави для перевірок операторів маркетплейсів і передбачають відповідальність за порушення вимог звітування. Водночас закон знижує ставку ПДФО з 18% до 5% для доходів фізосіб від оренди нерухомості поза цифровими платформами та запроваджує земельну пільгу для ділянок зі знищеною нерухомістю. Розглянемо, які податкові правила вже змінилися та кого вони стосуються
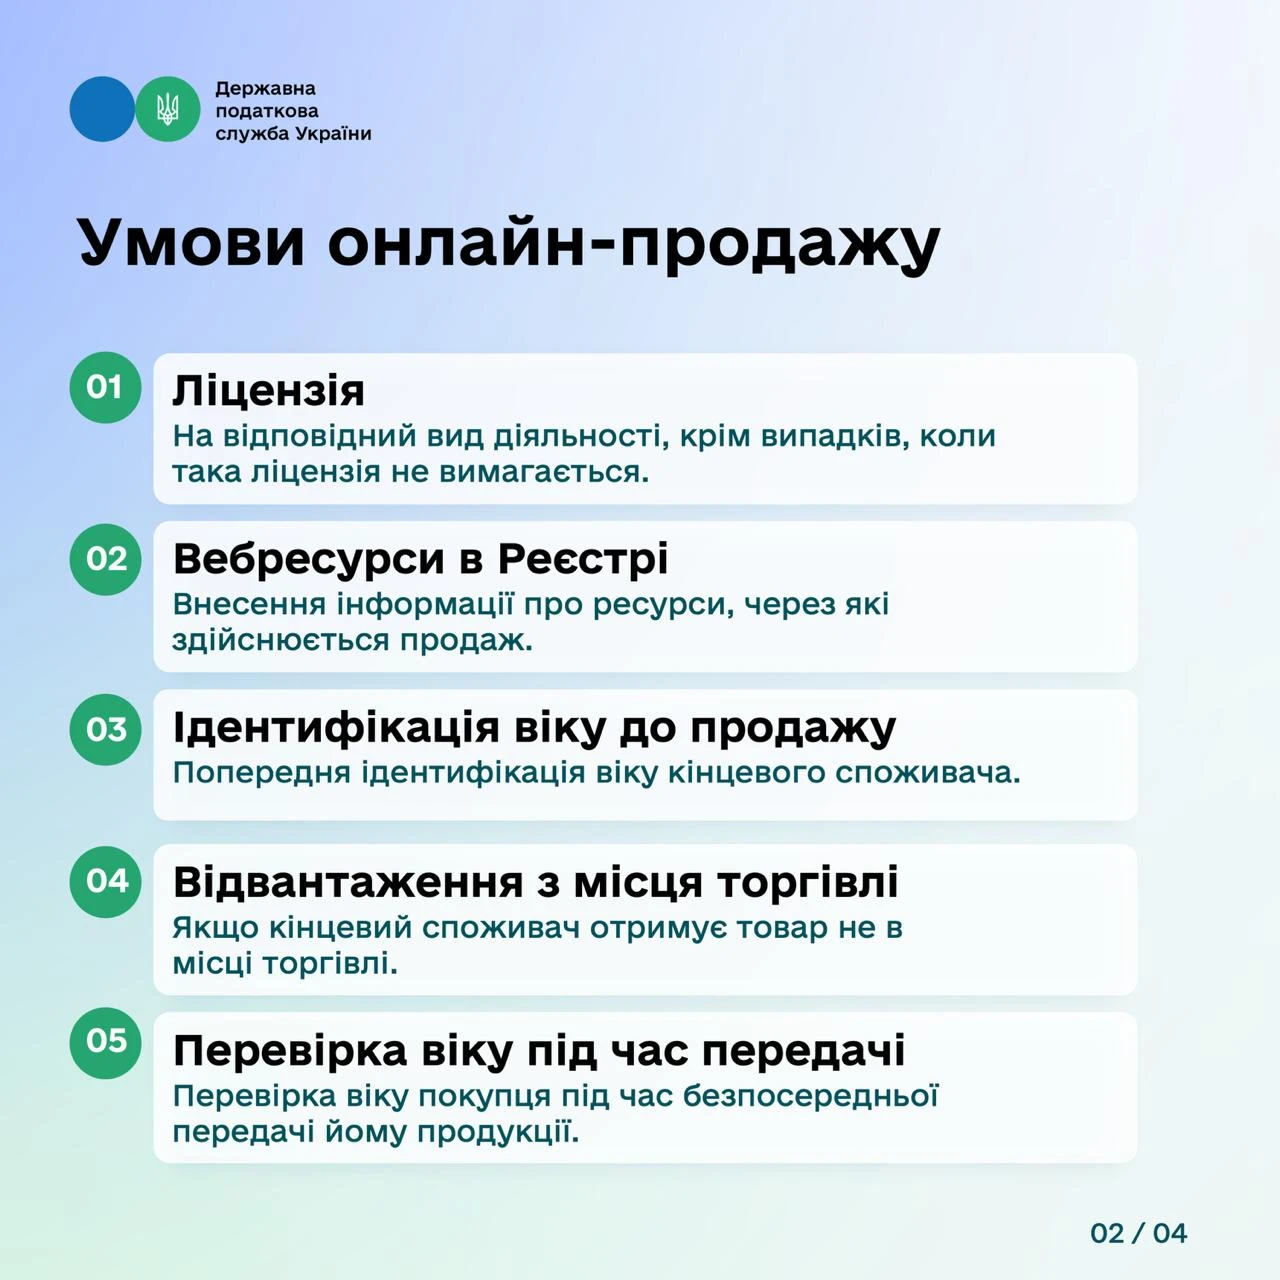
З 1 липня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
Працівниця звільняється 23.11.2026. Базовий місяць – січень 2026. Відпрацювала 15 р. дн. по 2 годин в день, тобто 30 годин (неповний робочий день). Норма годин у листопаді 21 р. дн. х 8 годин = 168 годин. Нарахована зарплата з «повного» окладу 9100 грн за листопад - 1625 грн. Розрахунок індексації за листопад: 1625 х 7,6% / 168 години х 30 годин = 22,05 грн. Калькулятор індексації зарплати нарахував індексацію 45,17 грн. Яка сума правильна?

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
Якщо орендар відшкодовує фізособі – орендодавцю комунальні платежі за послуги, спожиті самим орендарем, такі суми потрібно правильно відобразити у податковій звітності. Навіть якщо за договором оренди комунальні платежі не входять до орендної плати, податковий агент має відобразити їх у додатку 4ДФ або ФІЗ-4ДФ. Податкова роз’яснила, яку ознаку доходу застосовувати для таких виплат. Розглянемо, як показати відшкодування комунальних послуг у звітності
Працювати без РРО/ПРРО можна не всім і не без обмежень. ДПС нагадала про два основні ліміти – 167 мінімальних зарплат для визначеної торгівлі у селах і селищах та 500 тис. грн для пересувної торговельної мережі – а також про випадки, коли застосування РРО/ПРРО є обов’язковим
Товар отримали, але постачальник не надав видаткову накладну? Покупець забрав товар, але не повертає підписаний документ? Послуги надано, а замовник ігнорує акт та не платить? Розбираємося, як діяти, коли контрагент не оформлює документи, відмовляється їх підписувати або взагалі зникає з радарів
Якщо працівник не користувався щорічною відпусткою понад рік, це не означає автоматичного порушення з боку роботодавця. Законодавство встановлює обмеження щодо ненадання відпусток два роки поспіль, але на період воєнного стану діють спеціальні правила. Розглянемо, які обов’язки має роботодавець, за що можуть оштрафувати посадових осіб і які гарантії діють під час воєнного стану
Право на підприємницьку діяльність гарантоване Конституцією України, однак законодавство встановлює обмеження щодо того, хто може займатися господарською діяльністю. Розберемо, що законодавство вважає господарською діяльністю та для кого вона заборонена
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
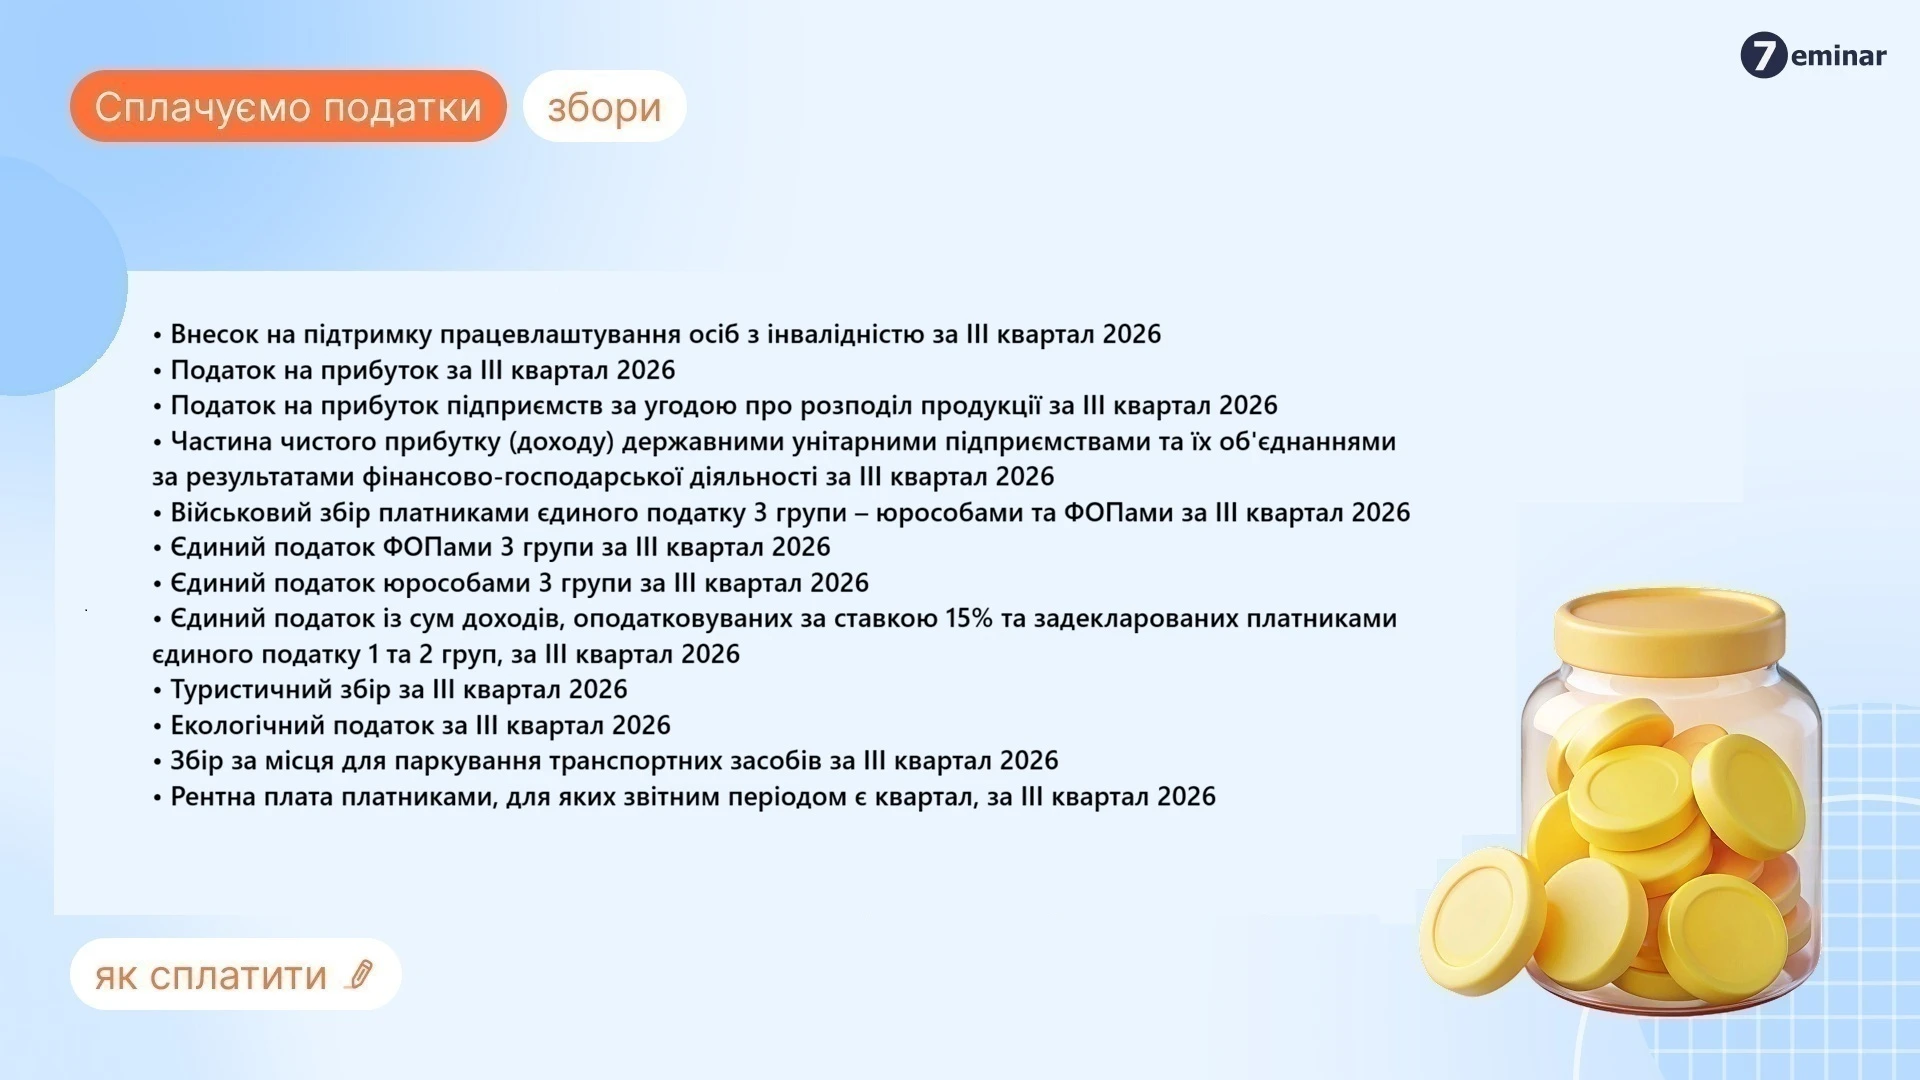
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника