

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Чи обов’язково встановлювати стенд з військового обліку на підприємстві? Це питання викликає багато сумнівів у керівників, адже вимоги законодавства здаються неоднозначними. У статті ми розглянемо, що саме потрібно для організації куточка з військового обліку, які документи мають бути доступними для працівників та чи можна обійтися без фізичного стенду. Завантажуйте оновлені Правила
Чинне законодавство не містить прямої вказівки на те, що на підприємстві, установі, організації повинен бути обов'язково стенд з військового обліку.
Проте, п. 19 Порядку організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затвердженого постановою Кабміну від 30.12.2022 №1487 (далі – Порядок №1487) встановлює, що:
Державні органи, органи місцевого самоврядування, підприємства, установи та організації виготовляють друкарським способом правила військового обліку (додаток 2) і вивішують їх на видному місці в загальнодоступних приміщеннях.
Правила військового обліку містяться в додатку 2 до Порядку №1487. Відповідно до п. 19 Порядку №1487 ці правила потрібно роздрукувати та розмістити на видному місці. Тобто, стенд повинен бути встановлений в місці, де працівники мають легкий доступ до інформації. Це може бути офіс, виробничий цех чи інше приміщення.
Постановою КМУ від 10.12.2025 №1644 «Про внесення змін до деяких постанов Кабінету Міністрів України щодо удосконалення процедур оформлення військово-облікових документів» до Правил військового обліку призовників, військовозобов’язаних та резервістів, затверджених у додатку 2 до постанови КМУ від 30.12.2022 №1487, внесені точкові зміни, що пов'язані з затвердженням е-ВОД з Резерв+, як основного ВОД.
Завантажуйте, друкуйте та ознайомлюйте новоприйнятих працівників з оновленими Правилами військового обліку:
Роздруковані правила можна ламінувати, вкладати у файли. Також законодавством не заборонено змінювати масштаб, розмір шрифту.
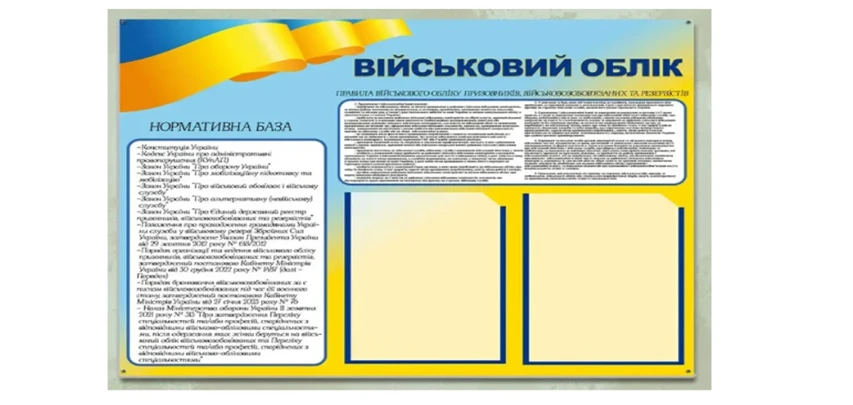
Зазвичай правила військового обліку оформлюють у вигляді настінного плакату, як нижче. Відповідальна особа може на власний розсуд обирати зручну форму подання правил. Головне, щоб було дотримано дві умови:
та
Чи потрібно керівнику затверджувати правила?
Керівник не повинен ні затверджувати, ні підписувати ці правила. Вони є чітко регламентовані та вже затверджені Кабміном.
Проте, необхідно вчасно їх оновлювати, якщо до них були зміни. Тобто, після того, як Кабмін внесе зміни і вони стануть чинними необхідно заново роздрукувати Правила та замінити стару версію на нову
Друк та розміщення Правил військового обліку це лише частина обов'язків. Так, необхідно ознайомити призовників, військовозобов’язаних, резервістів з Правилами під особистий підпис.
В п. 34 Порядку №1487 зазначено, що
доведення до призовників, військовозобов’язаних та резервістів правил військового обліку під особистий підпис під час прийняття на роботу (навчання).
Якщо з якихось причин, це не було зроблено при прийнятті таких працівників на роботу, ще не пізно зробити це зараз. Для цього необхідно створити журнал чи аркуш ознайомлення та забезпечити наявність підписів тих призовників, військовозобов’язаних та резервістів, які були прийняті на роботу після 05.01.2023 (дата набрання чинності Порядком №1487, яким затверджено ці правила і вимоги щодо ознайомлення).
Таким чином, нових працівників, при прийнятті на роботу потрібно ознайомлювати під підпис з Правилами в обов'язковому порядку.
Наказами (розпорядженнями) державних органів, органів місцевого самоврядування, підприємств, установ, організацій визначаються завдання щодо методичного забезпечення військового обліку (п. 72 Порядку №1487).
Стан методологічного та методичного забезпечення заходів військового обліку, організації та стану підвищення кваліфікації осіб, відповідальних за ведення військового обліку є одним із пунктів, що перевіряють працівники ТЦК під час перевірки згідно з додатком 31 до Порядку №1487.
Що це означає?
Підприємство повинно розмістити в доступному для ознайомлення місці не лише правила військового обліку, а й нормативні документи (витяги з них) та локальні акти, що регулюють питання мобілізації, військового обліку, відповідальності за порушення правил військового обліку і законодавства про оборону.
Це значить, що підприємство, повинно розмістити окрім правил військового обліку на стенді або в іншому доступному місці наступне:
1) нормативні документи (витяги з них), що регулюють питання:
2) локальні акти, що регулюють питання:
Крім Правил військового обліку, рекомендується розміщувати наступні нормативні акти чи витяги з них:
Чи можна замінити стенд електронним ресурсом?
Друк такої великої кількості документів є недоцільним. Адже у разі зміни законодавства потрібно постійно замінювати цілі документи або окремі сторінки на актуальну версію.
Зручним варіантом здається створення електронного реєстру всіх вищезазначених документів на доступному для працівників підприємства ресурсі. Якщо на підприємстві є стенд з правилами військового обліку, то необхідно розмістити QR-код із посиланням на такий реєстр.
Проте, така діджиталізація куточку з військового обліку може поставитись під сумнів працівниками ТЦК під час перевірки.
Невиконання вказаних вимог – підстава для накладення адмінштрафу на керівника підприємства відповідно до ст. 210-1 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Відсутність правил військового обліку або неналежне його укомплектування чи ведення є підставою для накладення адмінштрафу на керівника підприємства відповідно до ст. 210-1 КУпАП «Порушення законодавства про оборону, мобілізаційну підготовку та мобілізацію».
Порушення законодавства про оборону, мобілізаційну підготовку та мобілізацію в особливий період (в тому числі під час воєнного стану) тягне за собою накладення штрафу:
Шаблони та зразки документів:
Читайте більше:
Військовий облік на підприємстві: усі матеріали редакції 7eminar.ua
Які документи до ТЦК подають роботодавець і працівник: ТОП-6 ситуацій
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
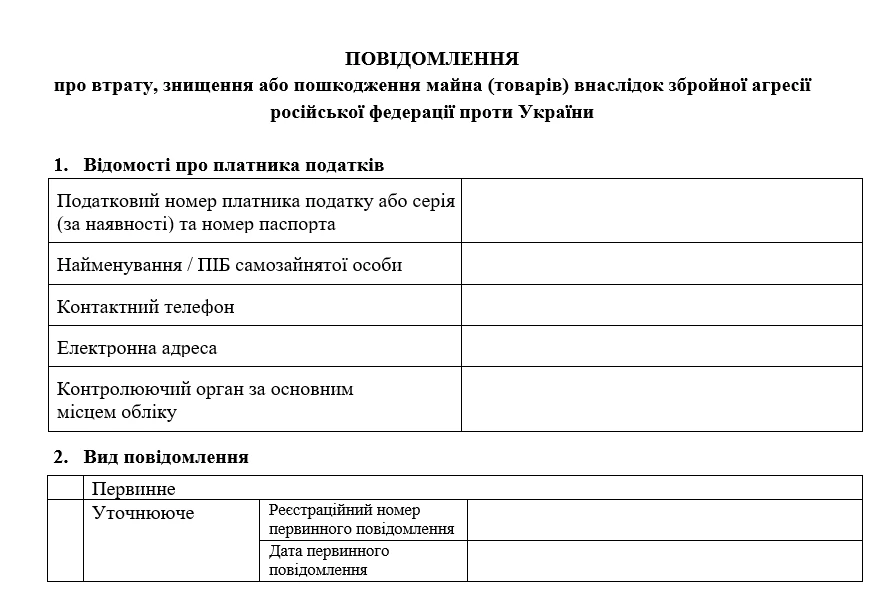
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
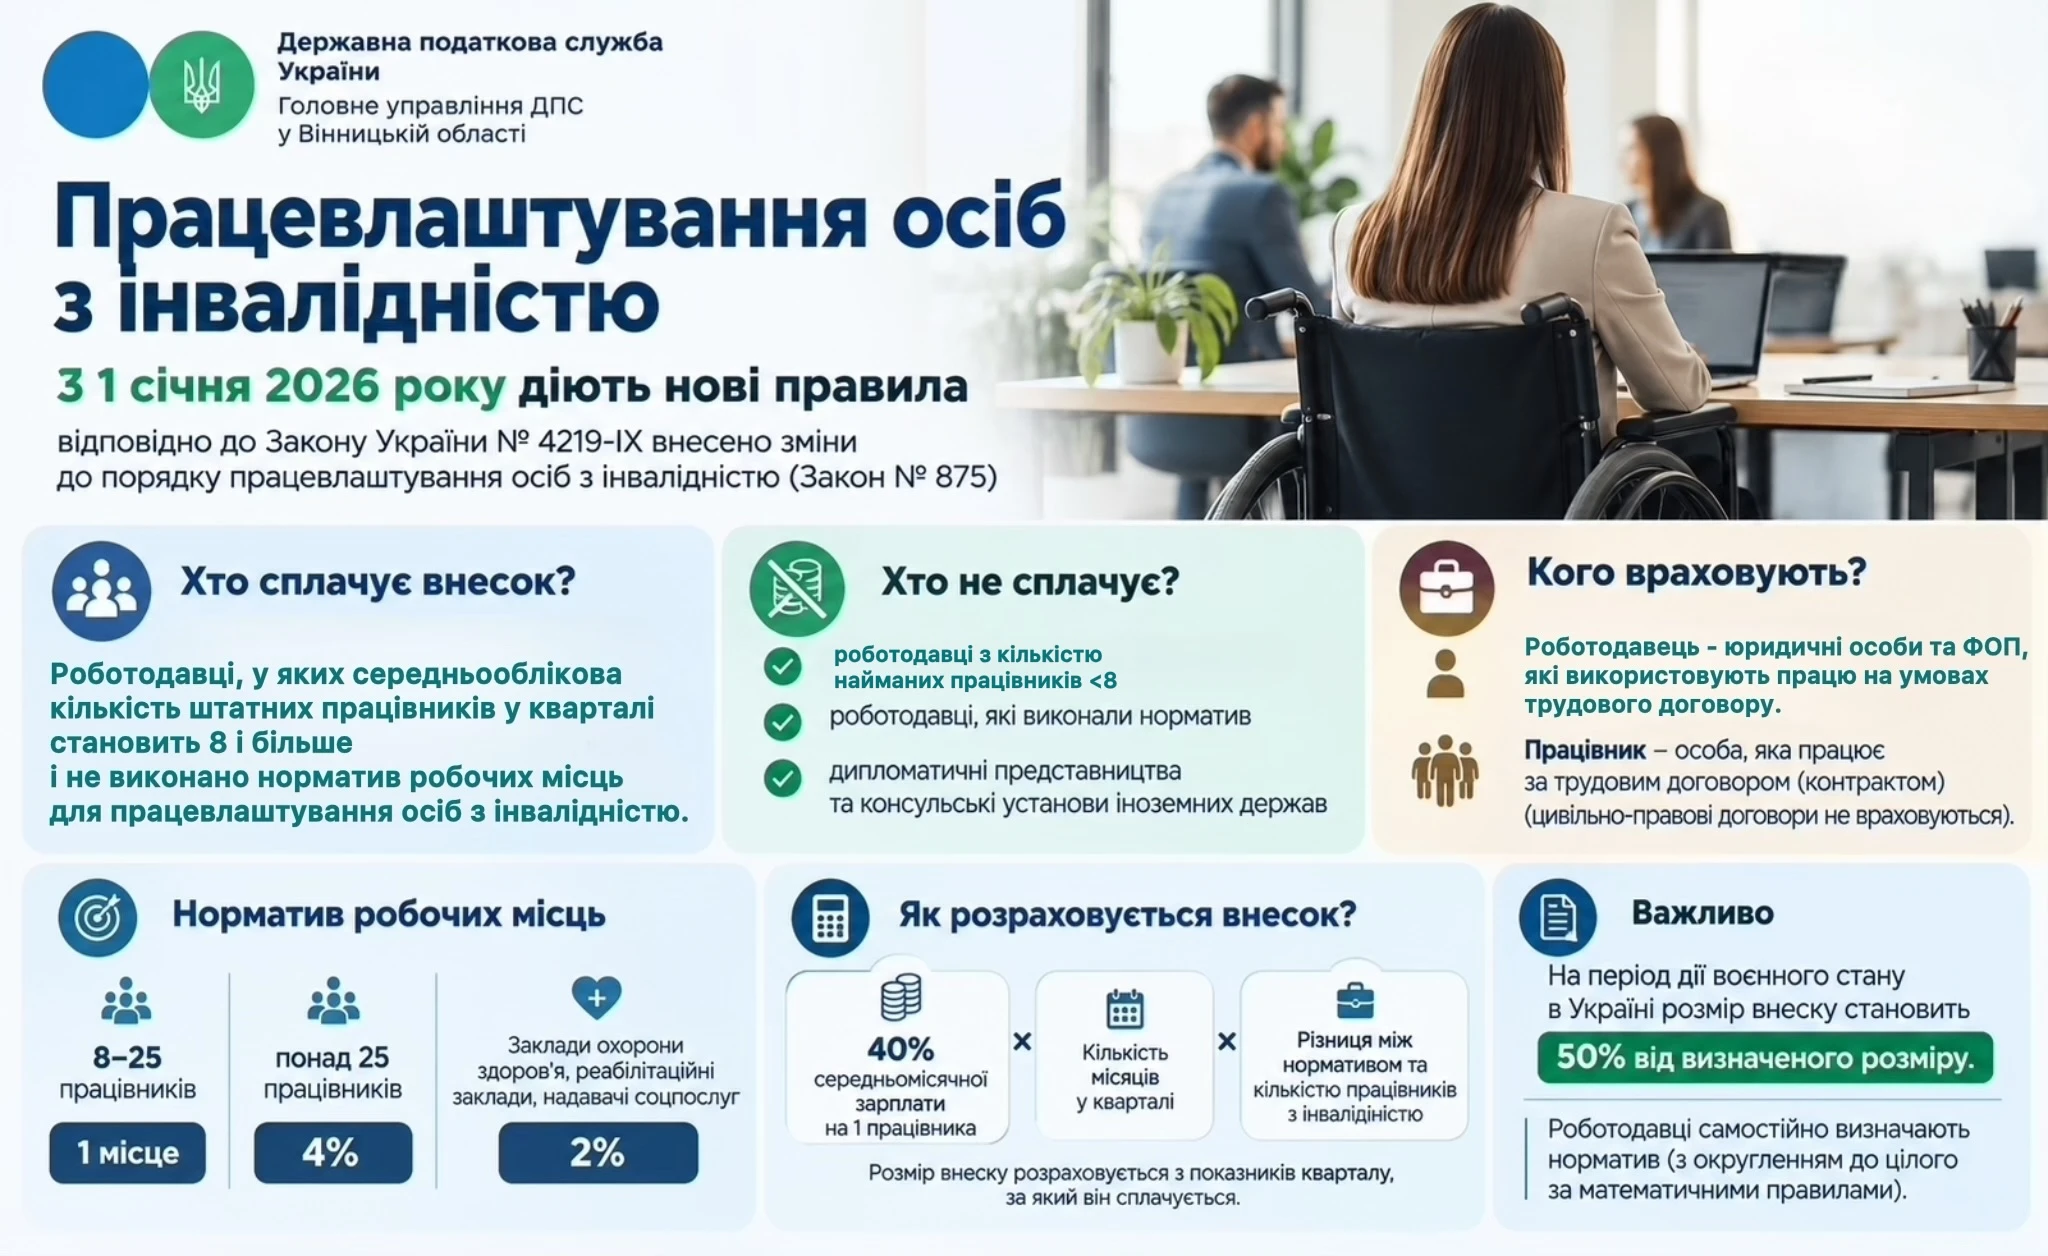
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі