

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
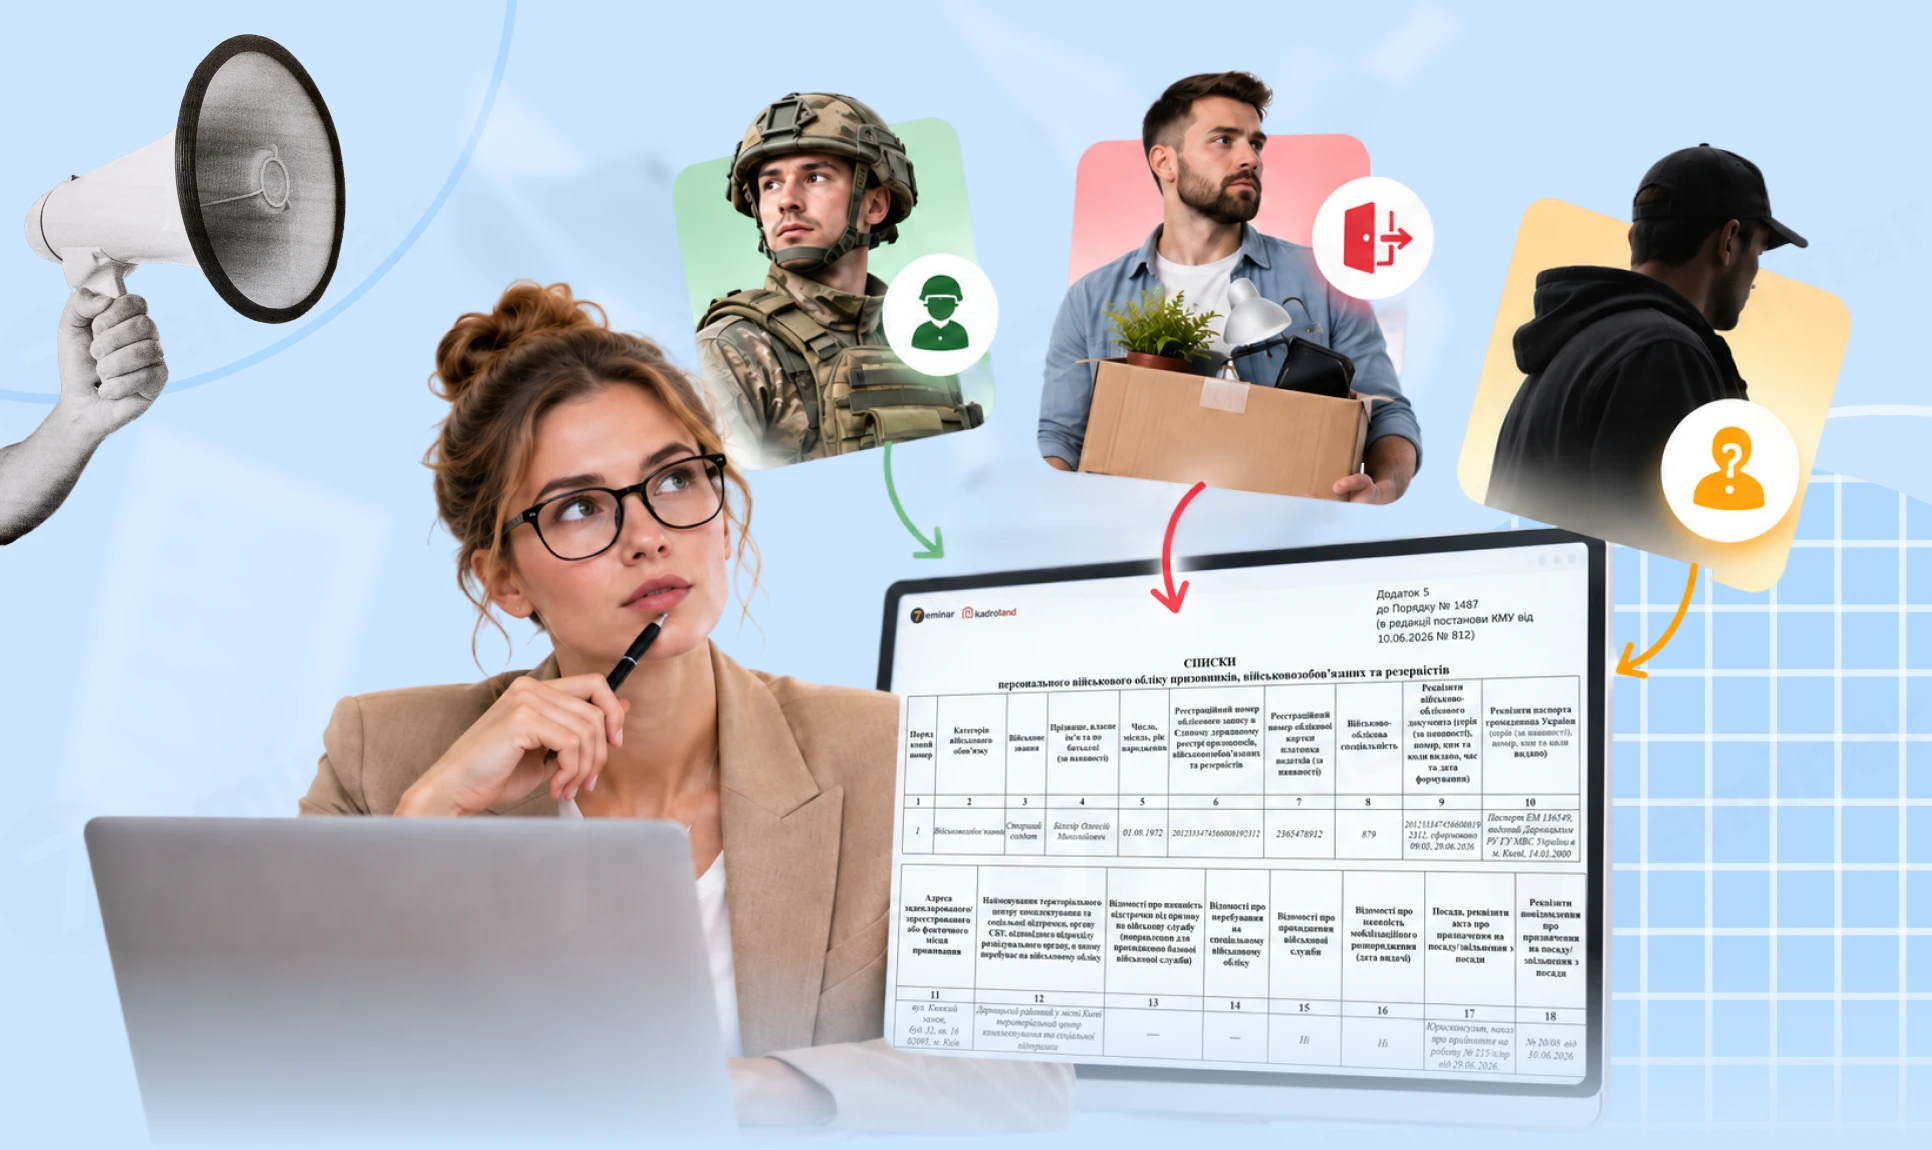
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Одним із основних документів з військового обліку, що створює підприємство під час виконання обов'язків передбачених Порядком організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затвердженого постановою Кабміну від 30.12.2022 №1487 (далі – Порядок №1487) є Списки персонального військового обліку призовників, військовозобов’язаних та резервістів за додатком 5 до Порядку №1487.
Про загальні правила складання Списків з ВО, звідки брати інформацію для заповнення та як графи зі Списків корелюються з е-ВОД з Резерв+ читайте у статті, а про порядок заповнення окремих граф списків говорили у цій статті, і про особливості заповнення граф 17 та 18 детально писали тут.
У цій же статті детально розглянемо правила заповнення Списків з ВО щодо окремих категорій, а саме порушників, мобілізованих, новоприйнятий, звільнених, виключених з військового обліку та в інших нестандартних випадках.
Згідно п. 39 Порядку №1487 Списки персонального військового обліку, ведуться в електронних та / або паперових формах.
Щороку до 25 січня (станом на 1 січня) списки персонального військового обліку підписуються керівником підприємства, а також особою, відповідальною за ведення військового обліку, та реєструються в установленому порядку в службі діловодства таких підприємств.
Ці Списки зберігаються на підприємстві і до них зміни не вносяться, а з метою оперативного реагування на рух працівників, зміну їх облікових даних традиційно Списки ведуть в електронній формі у будь-якій зручній програмі. І саме до цих Списків вносяться зміни.
Окремих вимог в якому порядку заносити працівників до Списку немає – можна в алфавітному порядку або за військовим званням. Найзручнішим способом є саме алфавітний порядок.
За загальним правилом військовозобов'язаних жінок завжди відносили до третьої групи Списків – список персонального військового обліку військовозобов’язаних та резервістів з числа жінок. Але практика 2026 року внесла корективи у це питання.
Відтак, як зазначає Міноборони на запит експертки Галини Казначей, що якщо в установі працює жінка, яку ТЦК та СП взято саме на військовий облік призовників, її необхідно відобразити у четвертій групі списків персонального військового обліку (призовники).
До третьої групи включаються лише жінки, які перебувають на військовому обліку військовозобов’язаних або резервістів.
Тобто орієнтуємося так:
Водночас, практика на місцях досить різниться і ТЦК вимагає розносити жінок по всіх групах списків, тобто жінок-офіцерів хочуть бачити у першій групі списків або вести окремий список жінок-рядових і жінок-офіцерів. Колеги в такому випадку радять лайфхак – вести список один, а для звіряння роздруковувати окремі списки.
Вносити жінок до Списків можна в алфавітному порядку, за складом: спочатку офіцери, потім – «рядові», а у випадку жінки-призовниці, то її можна занести після чоловіків.
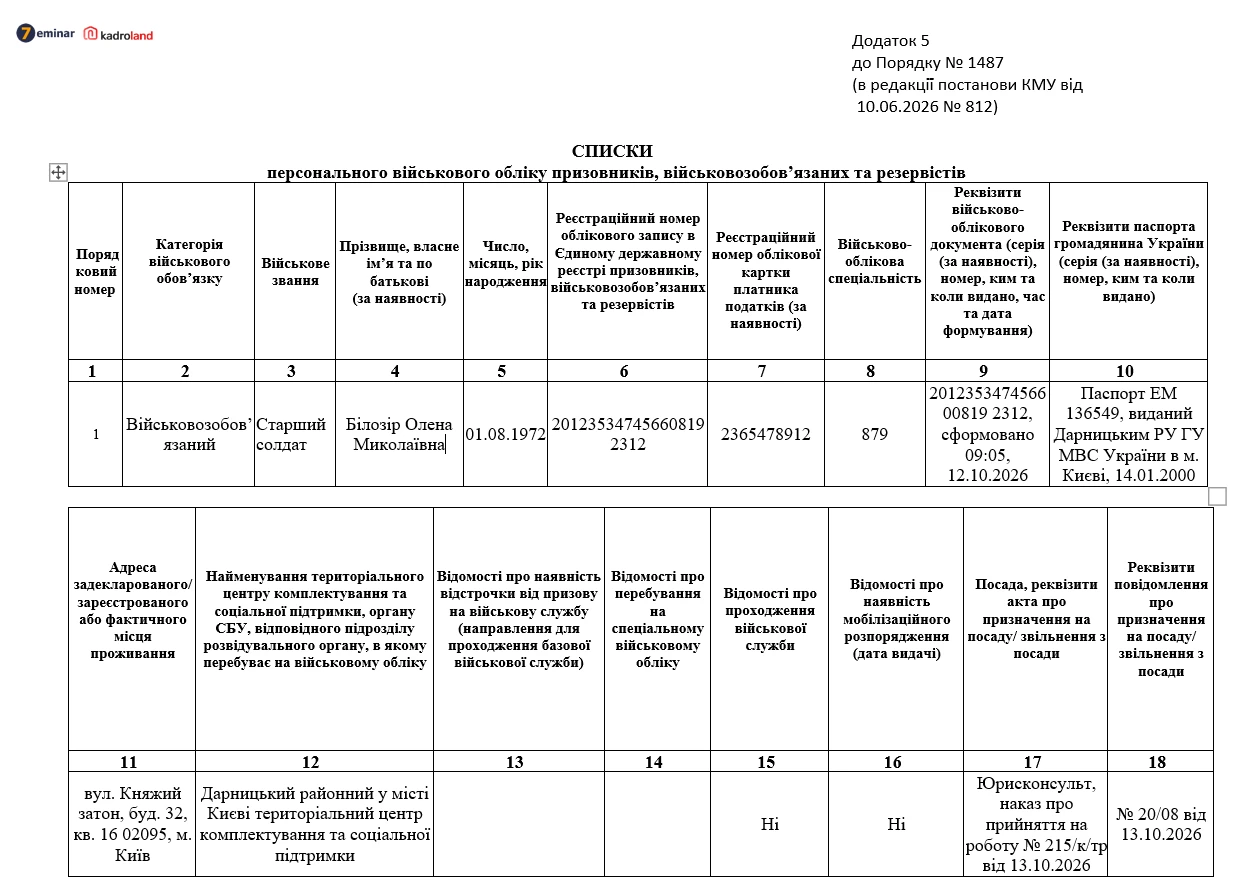
Завантажуйте шаблон, зразок та Excel-файл: Списки персонального військового обліку призовників, військовозобов’язаних та резервістів ((додаток 5) в редакції постанови КМУ від 10.06.2026 №812)
З 27.06.2026 чітко визначено, що інформація по мобілізованих – увільнених від роботи у зв’язку з призовом (прийняттям) їх на військову службу під час дії особливого періоду, – зберігаються у списках персонального військового обліку до кінця поточного року (п. 44 Порядку №1487).
Для підтвердження мобілізації працівник може надати згенерований е-ВОД, де чітко буде зазначено його новий статус – військовослужбовець.
На основі отриманих даних від працівника відповідальна особа проставляє відмітку «Військовослужбовець з “_____” ______________.» у графі 18 відповідного Списку.
Якщо протягом календарного року працівника мобілізували й звільнили з військової служби, то варто видалити з графи 18 Списків інформацію, що він військовослужбовець і проставити позначку «Так» у графі 15.
Якщо працівника мобілізували у 2026 році, то його дані залишаються у Списках до кінця 2026 року і не переносяться до Списків на 2027 рік. Водночас, якщо працівника було мобілізовано у період з 1 по 25 січня 2027 року, то його облікові дані будуть у зареєстрованих та роздрукованих Списках і будуть зберігатися в електронних Списках до кінця 2027 року.
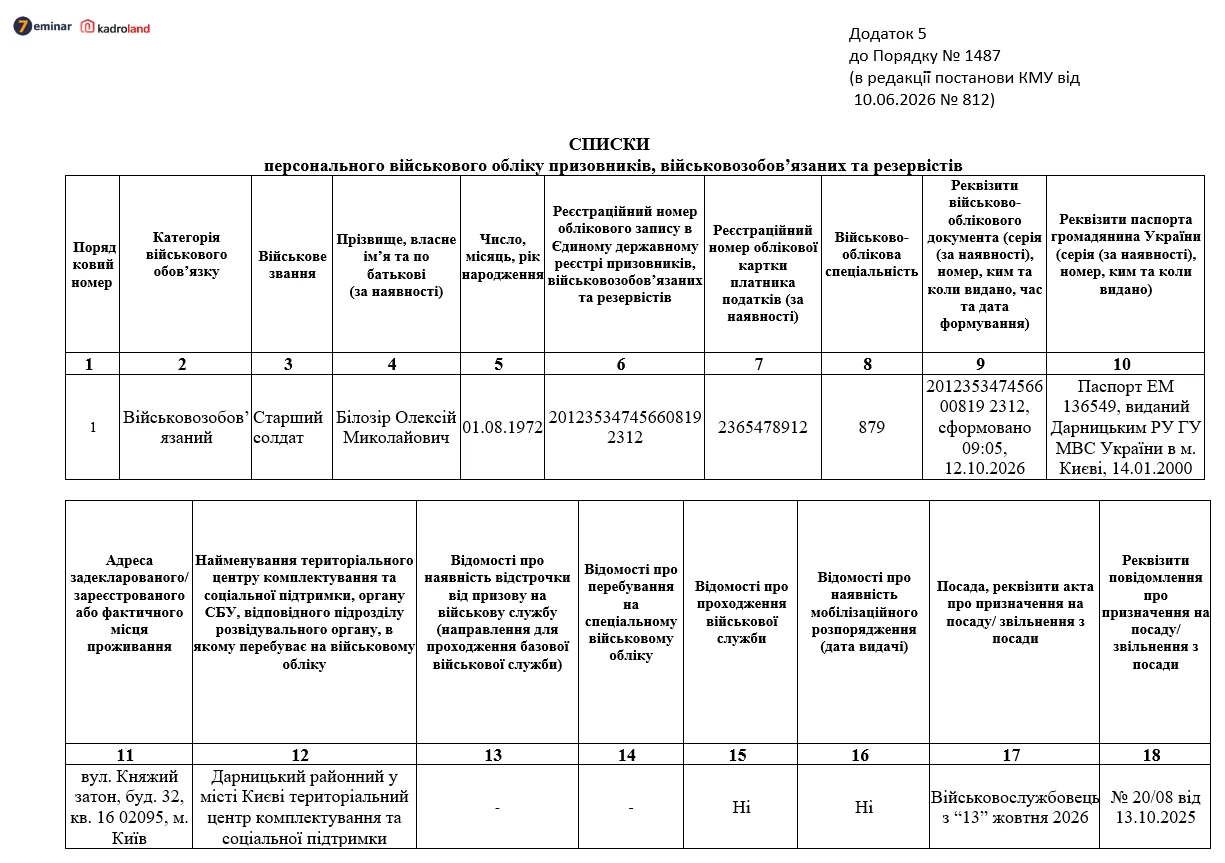
У разі прийняття на роботу (навчання) призовників, військовозобов’язаних або резервістів інформація про них у 5–денний строк вноситься до списків персонального військового обліку відповідної групи (п. 41 Порядку №1487).
Заповнюйте Список так як ви його ведете. Якщо ви ведете список в алфавітному порядку, то варто створити новий рядочок та внести інформацію про цього працівника у таблицю. Роздруковувати, підписувати та реєструвати оновлений Список не потрібно.
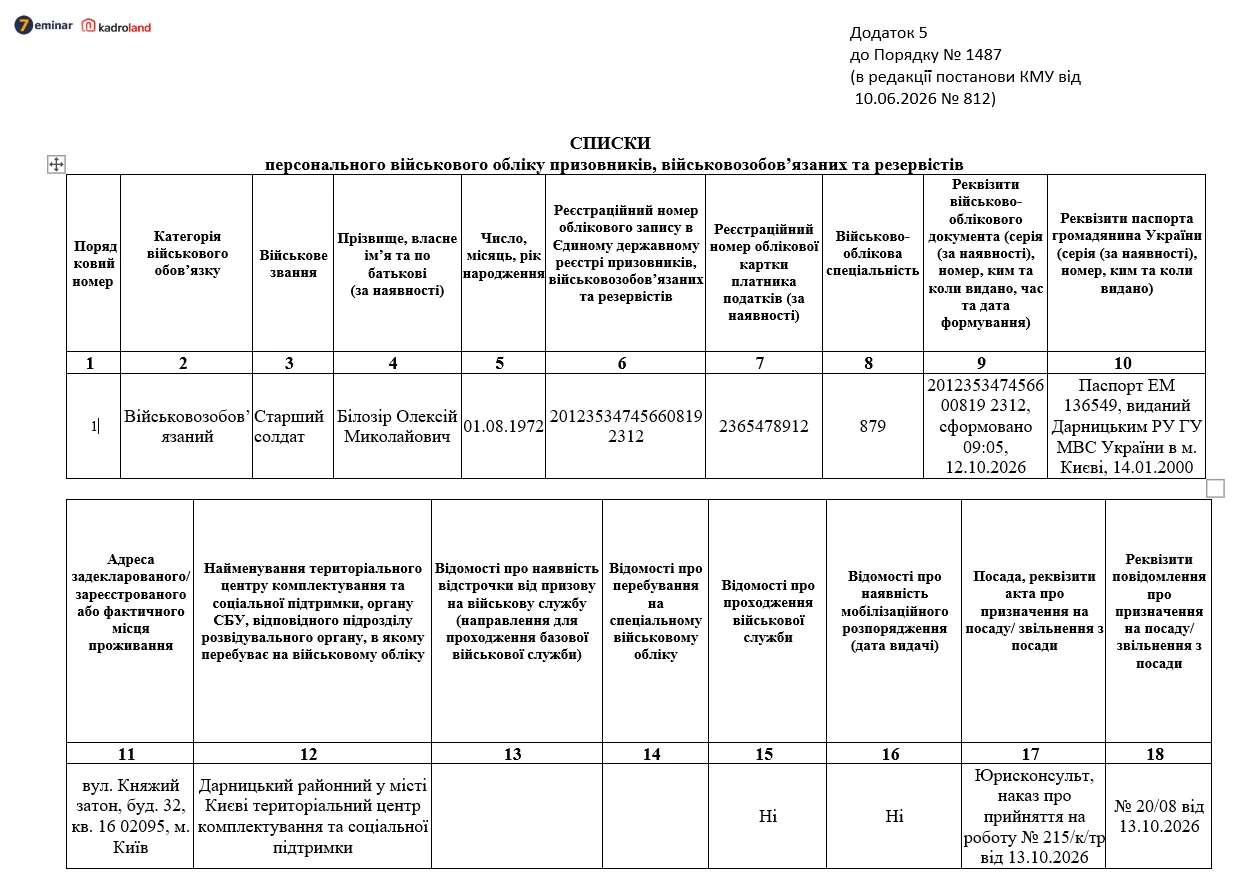
У разі звільнення з роботи призовників, військовозобов’язаних та резервістів інформація про їх звільнення у 5–денний строк вноситься до списків персонального військового обліку (п. 42 Порядку №1487).
Відомості щодо осіб звільнених з роботи зберігаються у списках персонального військового обліку до кінця поточного року. У графі 18 Списків зазначають «Звільнено з роботи, завершено навчання (відраховано)».
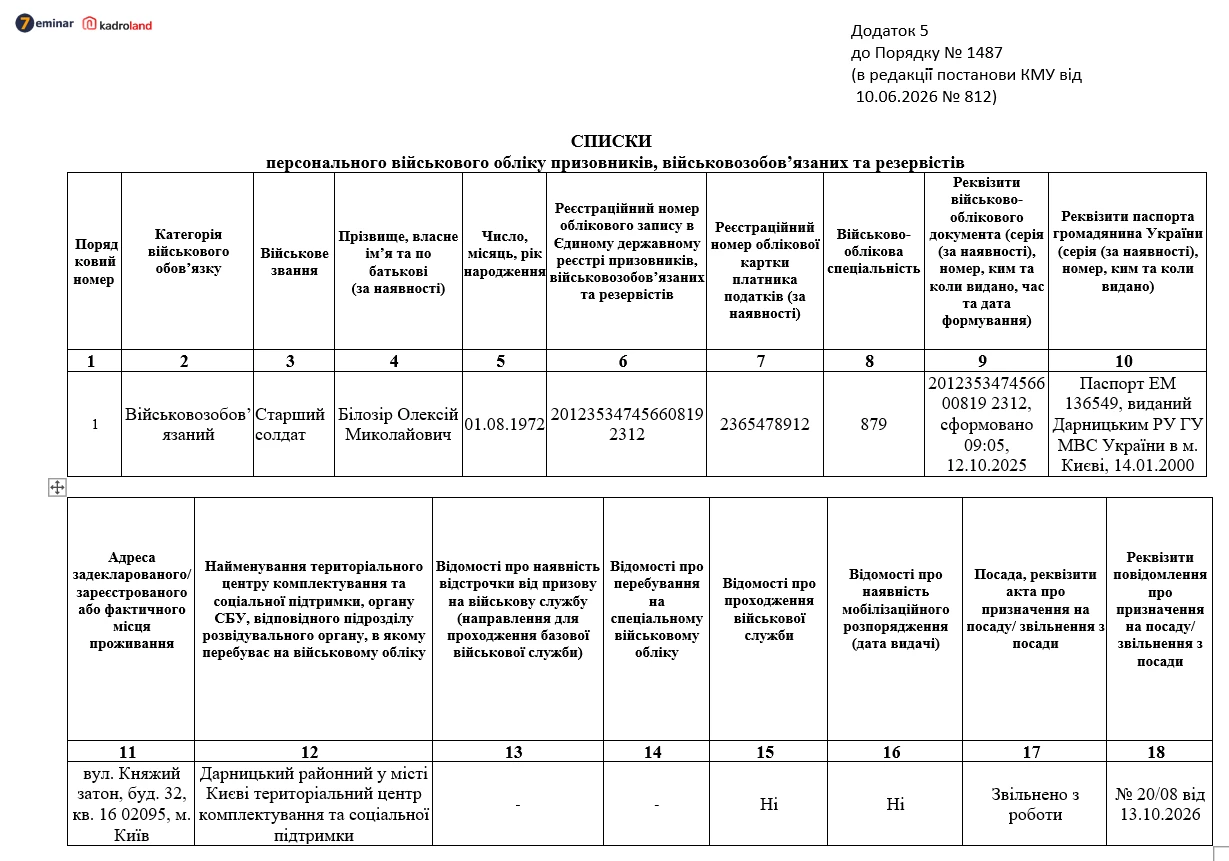
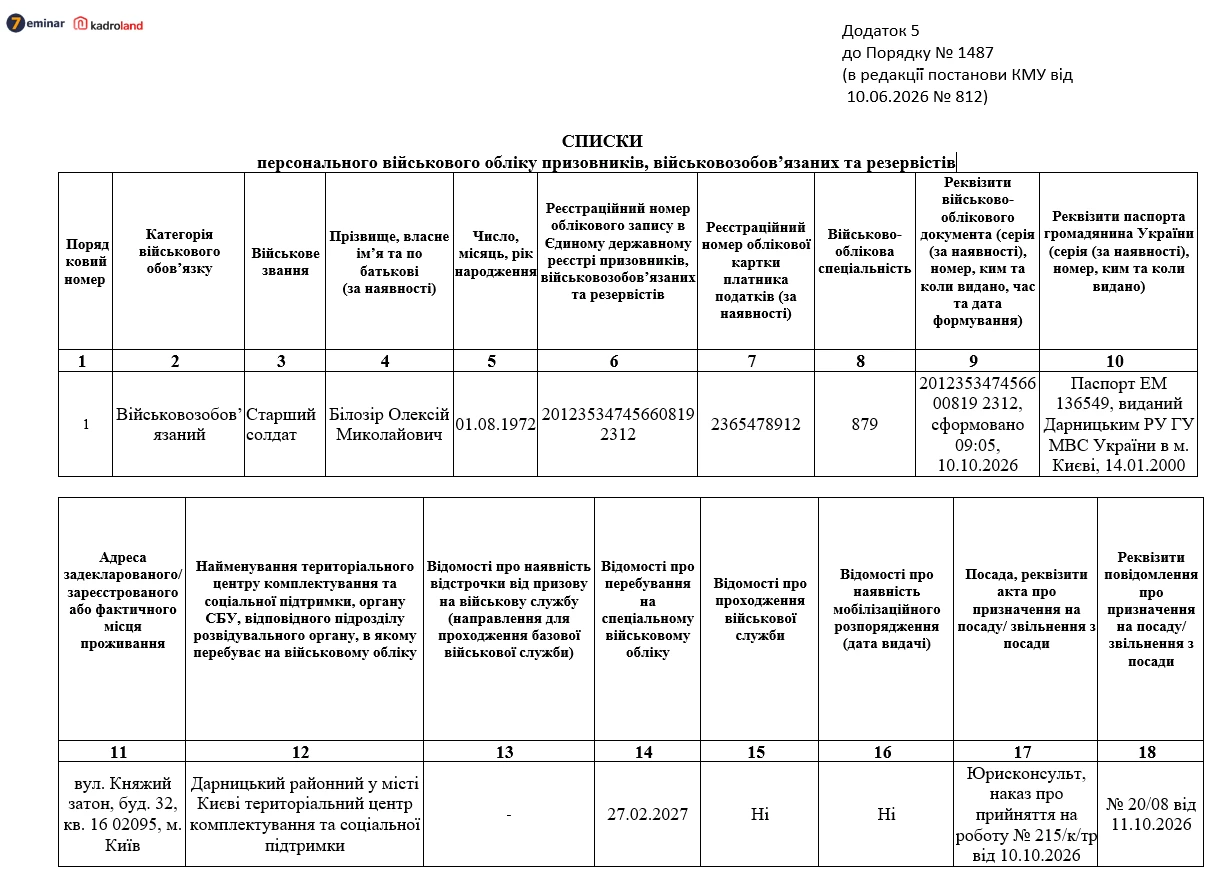
Відомості щодо військовозобов’язаних, які заброньовані на період мобілізації та на воєнний час, виокремлюються у списках персонального військового обліку військовозобов’язаних (п. 43 порядку №1487).
Їх можна розташувати на початку або в кінці Списку, залити іншим кольором – головна умова, щоб візуально цю інформацію можна було зчитати.
При цьому у графу 14 заносимо інформацію про кінцеву дату бронювання, наприклад, «27.02.2027».
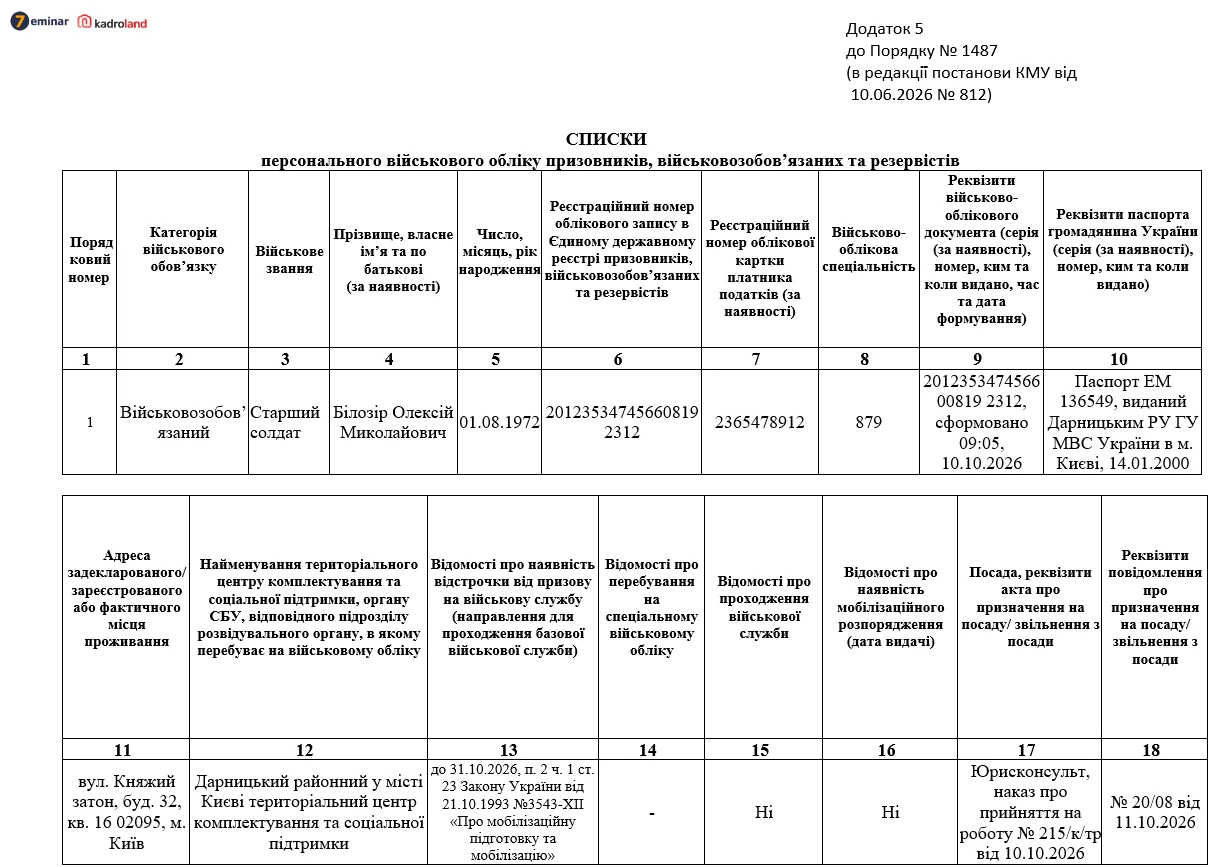
Щодо працівників з відстрочкою, то немає правил щодо їх відокремлення від загального списку працівників. Проте, якщо у працівника є відстрочка, то інформація про це зазначається у графі 13 – строк, на який надано відстрочку військовозобов’язаним та резервістам від призову на військову службу під час мобілізації на особливий період, призовникам від направлення для проходження базової військової служби (за наявності), та підстави для її надання (пункт, частина, стаття відповідного закону).
Наприклад, до 31.10.2026, п. 2 ч. 1 ст. 23 Закону України від 21.10.1993 №3543-XII «Про мобілізаційну підготовку та мобілізацію».
Зразок Списку персонального військового обліку призовників, військовозобов’язаних та резервістів у разі наявності відстрочки працівника
Призовники, військовозобов’язані та резервісти, з якими призупинено дію трудового договору відповідно до ст. 13 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану», залишаються у списках персонального військового обліку (п. 44 Порядку №1487).
Порядок №1487 не визначає конкретного строку зберігання інформації про таких працівників, отже облікові дані цих працівників будуть переноситись з року в рік і їх видаляти не можна.
Відомості щодо осіб, виключених з персонального військового обліку зберігаються у списках персонального військового обліку до кінця поточного року (п. 44 Порядку №1487).
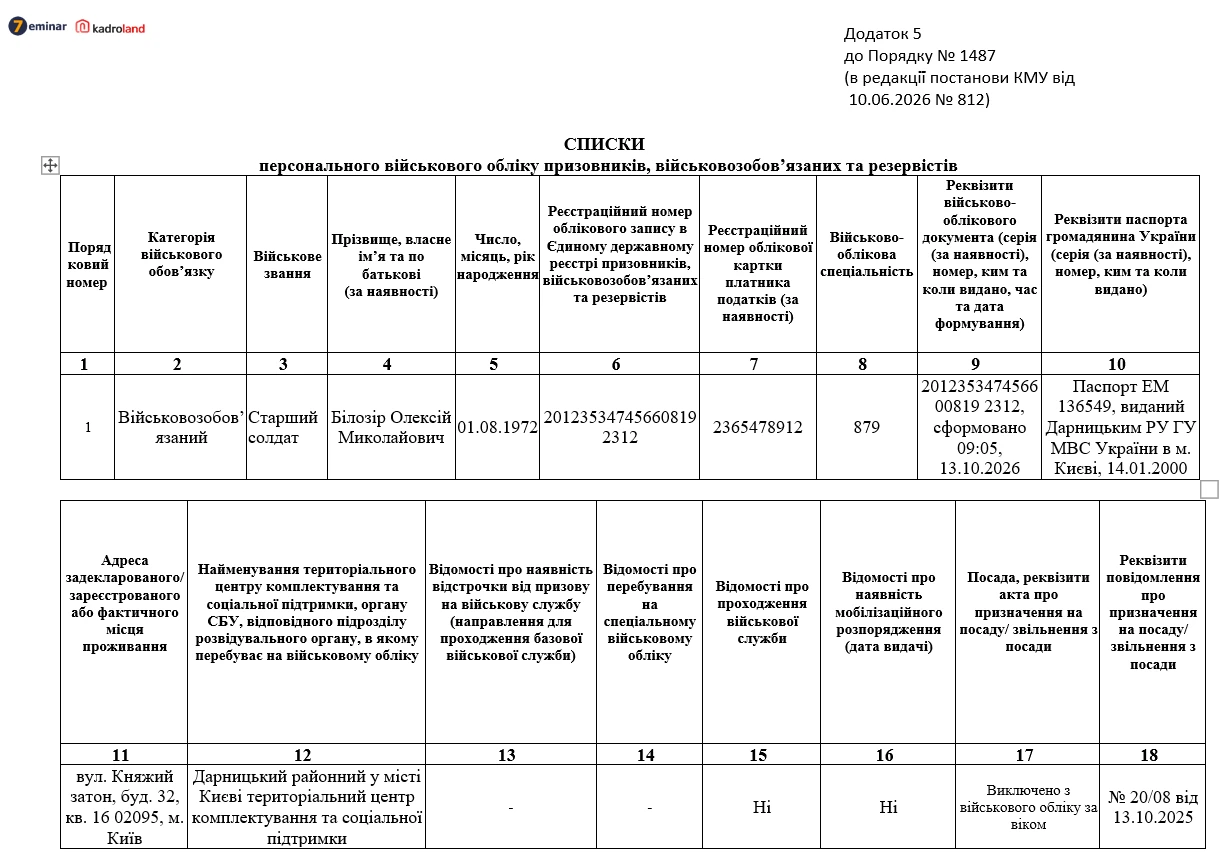
Відповідно до примітки до додатку 5 до Порядку №1487 у разі виключення призовника, військовозобов’язаного, резервіста з персонального військового обліку у графі 18 робиться відмітка «Виключено з персонального військового обліку».
Проте у випадку досягнення граничного віку перебування у запасі для військовозобов’язаних та резервістів у графі 18 робиться інший запис «Виключено з військового обліку за віком». Детальніше про алгоритм дій відповідального за ВО у випадку досягнення працівником 60-річчя писали у статті.
Зразок Списку персонального військового обліку призовників, військовозобов’язаних та резервістів у разі виключення за віком з ВО працівника
Якщо роботодавцю стало відомо, що ц працівника з'явився статус «у розшуку», тобто порушення правил військового обліку під час звіряння або працівник самостійно надав оновлений е-ВОД, то це не створює додаткових обов'язків для відповідального за військовий облік. У додатку 5 не передбачено граф для відображення такої інформації, тому загострювати увагу на цьому при заповненні Списків не потрібно.
Проте, відповідно до п. 34 Порядку №1487 роботодавець зобов’язаний проводити з працівниками роз’яснювальну роботу, контролювати дотримання ними правил військового обліку та повідомляти ТЦК та СП про їх порушення. Тому доцільно:
Якщо працівник залишив службу без дозволу, він все ще залишається мобілізованим і має відповідні трудові гарантії. Таким чином, якщо роботодавцю стало відомо, що працівник у СЗЧ, то це ніяк не відображається у Списках з ВО: інформація про його мобілізацію залишається до кінця року, в якому його було мобілізовано і не переноситься на наступний рік.
Видаляти записи у паперових чи електронних Списках персонального військового обліку підприємства посеред року не можна.
Навіть якщо працівник звільнився, був мобілізований або виключений з військового обліку за віком (наприклад, досяг 60 років), його дані повинні залишатися в Списках до кінця поточного календарного року.
Для фіксації цих подій відповідна позначка проставляється у графі 18 Списків.
Змінили роботу, адресу чи одружилися: про що потрібно повідомити ТЦК протягом 7 днів
Військовий облік на підприємстві у 2026–2027 роках: правила, документи та штрафи
Як успішно пройти перевірку військового обліку у 2026 році: поради експерта
ТЦК може оштрафувати без перевірки: за які порушення карають роботодавців
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем
З 13 жовтня 2026 року діють оновлені правила підтвердження стажу для призначення пенсії, затверджені постановою КМУ від 07.10.2026 № 1246. Якщо трудової книжки немає, записи відсутні або документи втрачені, стаж можна підтверджувати за даними електронних реєстрів, документами про роботу й зарплату, а у передбачених випадках – показаннями щонайменше двох свідків. Пояснюємо, що варто перевірити та підготувати працівникам, які зіткнулися з проблемами підтвердження стажу
ВС пояснив, що право на частку у статутному капіталі ТОВ входить до складу спадщини з часу її відкриття, тоді як корпоративні права виникають у спадкоємця після вступу до товариства. Водночас спадкоємець може оскаржувати рішення загальних зборів, ухвалені до його вступу, якщо вони порушують його охоронюваний законом інтерес