


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Перехідні відпускні, премії, компенсація за невикористану відпустку, сумісники, працівники у відрядженні та робота в зоні бойових дій – розбираємо практичні запитання щодо розрахунку нормативу й цільового внеску
Під час вебінару учасники залишали свої запитання у чаті, а Тарас Шарий, шеф-редактор 7eminar, сертифікований аудитор, надав на них відповіді.
Зібрали роз’яснення щодо перехідних відпускних, премій, компенсації за невикористану відпустку, розрахунку СКШП сумісників і педагогів, працівників у відрядженні, а також визначення нормативу та цільового внеску для підприємств у зоні активних бойових дій і закладів охорони здоров’я.
Запитання від Юлії: Що Ви скажете стосовно перехідних відпускних на інший квартал. Чи потрібно витягувати суму з одного кварталу і додавати в інший?
Відповідь: у запитання, Ви не уточнили, йде мова про дотримання нормативу, чи про розрахунок цільового внеску. Водночас додамо, що на сьогодні контролюючі органи не надали жодних роз'яснень як враховувати перехідні відпускні.
На мою думку, суми відпускних розподіляються пропорційно до кількості днів відпустки, які припадають на відповідний місяць кожного кварталу. Сума, що припадає на дні відпустки наступного кварталу, виключається з показників поточного кварталу та додається до фонду оплати праці відповідного наступного кварталу.
Якщо йде мова про дотримання зарплатного нормативу, безпечніше в кожному місяці дотримуватися заробітної плати не менш ніж мінімальна. Дотягнути можна за рахунок премії чи матеріальної допомоги.
Запитання від Проценко Любов Миколаївни: Чи включається премія до дня вчителя інваліду?
Відповідь: Премія до Дня вчителя здебільшого не включається до фонду оплати праці для цілей розрахунку цільового внеску.
Водночас важливо, як вона оформлена:
Тому для розрахунку нормативу працевлаштування осіб з інвалідністю та цільового внеску додатково потрібно перевірити формулювання в наказі та підставу виплати (пп. 2.2.2 та п. 3.3 Інструкції зі статистики заробітної плати, затвердженої наказом Держстату від 13.01.2004 №5, далі - Інструкція №5).
Запитання від Фоменко Лариси: Добрий день. як розраховується середню кількість зовн. сумісників в еквіваленті та середню зарплату, якщо сумісник працює повний робочий день увесь місяць , але був у відряджені кілька днів?
Відповідь: якщо зовнішній сумісник працює повний робочий день увесь місяць, то в еквіваленті повної зайнятості він враховується як 1,0. Дні відрядження впливають на цей показник лише тоді, коли за місцем роботи за сумісництвом вони не були оплачені.
Якщо підприємство-сумісник оплатило дні відрядження, цей час входить до оплаченого часу.
Якщо працівник був у відрядженні лише за основним місцем роботи і за сумісництвом оплати не було, такі дні не враховуються як оплачений час за сумісництвом. Для середньої зарплати важлива сума фактичних нарахувань за місяць.
Запитання від Анни: Основний працівник звільняється і йому виплачується компенсація при звільненні її включаємо чі ні
Відповідь: на скільки зрозумів із запитання, йде мова про розрахунок цільового внеску (у разі невиконання нормативу)
Тож якщо за підсумками кварталу норматив працевлаштування осіб з інвалідністю не виконано, роботодавець зобов'язаний розрахувати та сплатити цільовий внесок.
Базою для розрахунку внеску є показник середньомісячної заробітної плати на одного працівника за квартал (ЗПсер), що обчислюється згідно з Порядком обчислення середньомісячної заробітної плати (винагороди) для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затвердженим постановою КМУ від 25.02.2026 №268, за формулою:
ЗПсер = ЗПкварт / Ксер / П, де:
Склад заробітної плати для розрахунку ЗПкварт визначається згідно з Інструкції №5, де визначено, що суми грошових компенсацій у разі невикористання щорічних (основної та додаткових) відпусток належать до фонду додаткової заробітної плати.
Оскільки компенсація входить до фонду оплати праці та обкладається ЄСВ, вона обов’язково включається до показника ЗПкварт при визначенні суми цільового внеску.
Запитання від Анни: Як розраховувати у педагогів сумісників якщо вони працють по 12 або 36 годин на тиждень?
Відповідь: Еквівалент повної зайнятості (ЕПЗ) для педагогів-сумісників розраховується діленням кількості фактично оплачених людино-годин працівника за звітний місяць на індивідуальний табельний фонд робочого часу (норму годин), встановлений для відповідної педагогічної посади. Базовою нормою виступає не загальний 40-годинний тиждень, а законодавчо визначена скорочена тривалість робочого часу або тижнева норма навантаження для конкретної посади (наприклад, 18, 30 або 36 годин).
Тому для кожного працівника, у Вас буде свій розрахунок еквівалента повної зайнятості, виходячи з його норми навантаження.
Запитання від Галини: На підприємстві 42 працівники і з них половина працівників працюють відрядно. Як враховувати їх робочий час при розрахунку?
Відповідь: на жаль тут запитання не коректно або не повністю сформоване.
Припускаю, тут турбує саме врахування зовнішніх сумісників у еквіваленті повної зайнятості.Адже, якщо це основне місце роботи, то проблем з розрахунком не має.
Щодо зовнішніх сумісників – відрядників, то якщо підприємство не веде облік відпрацьованих годин у зв’язку зі специфікою відрядної роботи, самої суми відрядного заробітку недостатньо для такого розрахунку. Вважаю, необхідно мати дані про оплачений час (наприклад, за табелем або іншим первинним обліком робочого часу).
Запитання від Оксани: Добрий день. Інваліди в установі відсутні. Підприємство знаходиться в зоні активних бойових дій, всі працівники підприємства (11 осіб)також працюють в цій зоні. В серпні було внесено зміни до Постанови № 490, що ці працівники не включаються під час розрахунку нормативу робочих місць Як це відобразити в звітності? чи треба сплачувати внески? Чи повинні нам повернути кошти сплачені за 1 та 2 квартал? Заклад знаходиться в зоні активних бойових дій, чи треба сплачувати внески?
Відповідь: Якщо всі 11 працівників підприємства виконують трудові обов’язки безпосередньо на території активних бойових дій, вони не враховуються під час визначення середньооблікової кількості штатних працівників для розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю. Така зміна застосовується з 1 січня 2026 року.
Тому при розрахунку нормативу за 2026 рік показник становить 0, норматив робочих місць не визначається, а внесок на підтримку працевлаштування осіб з інвалідністю не нараховується. Вважаємо, підприємству потрібно зробити перерахунок показників за І та ІІ квартали 2026 року.
Рекомендуємо наш калькулятор, за допомогою якого зможете:
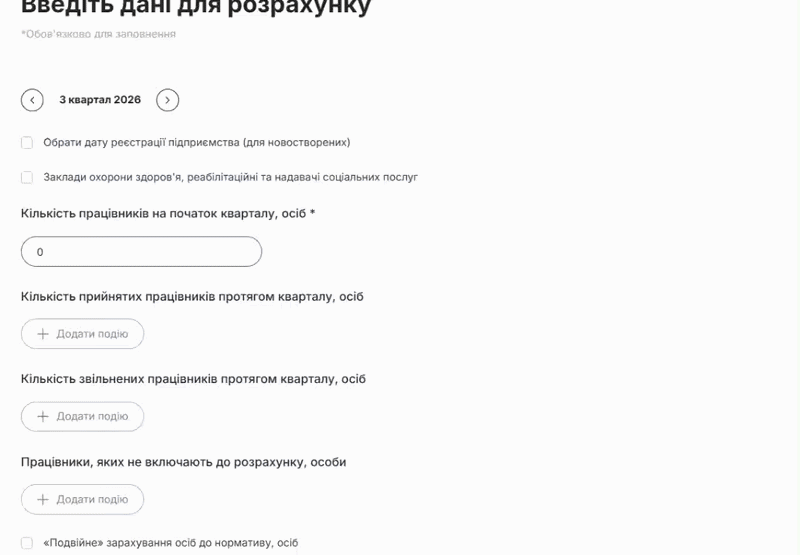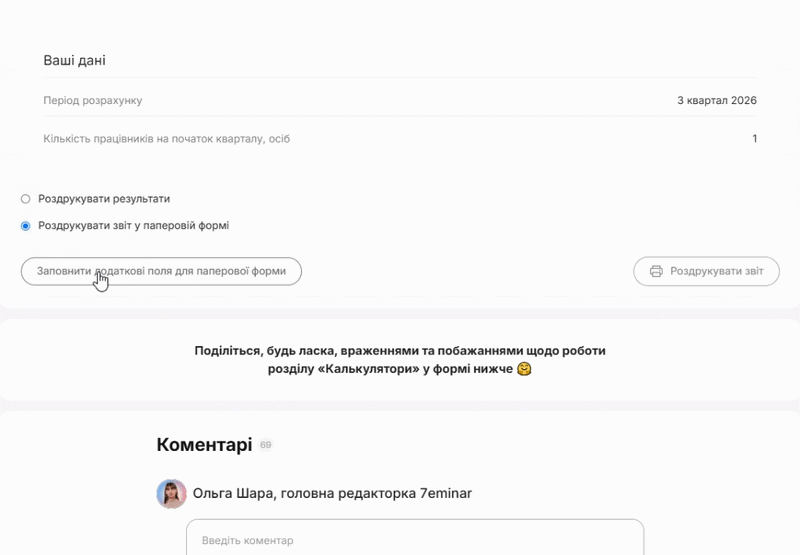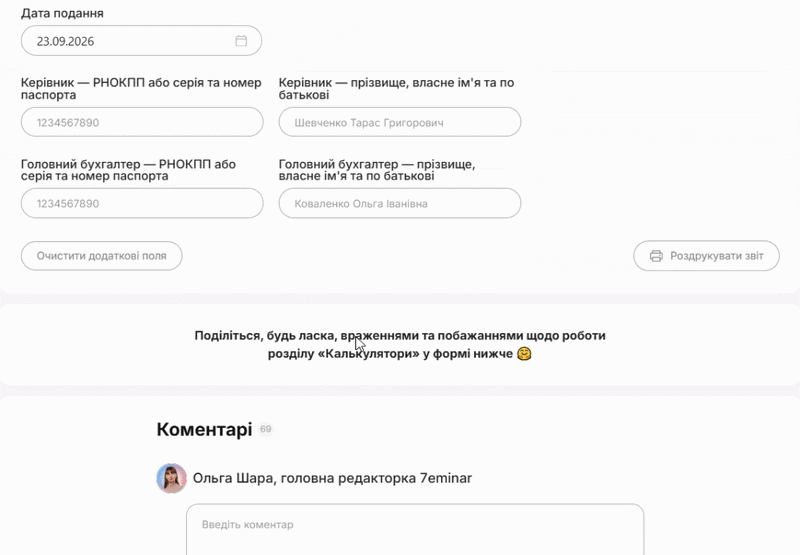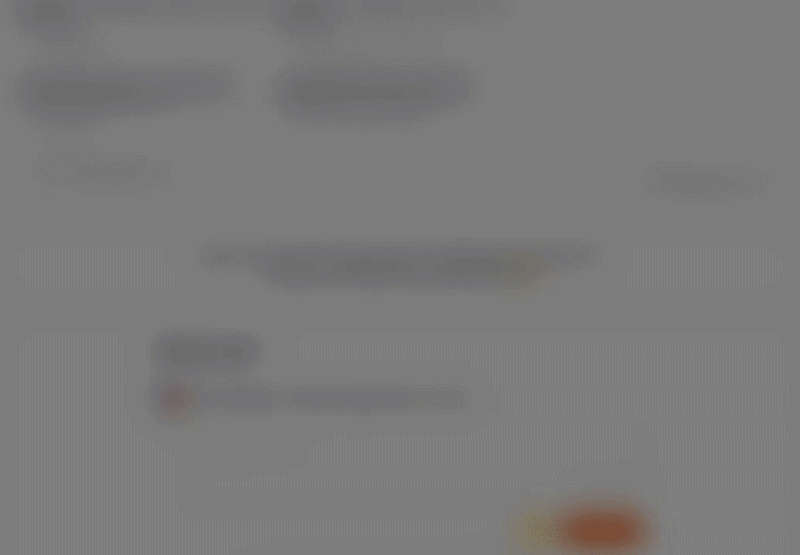
Запитання від Алли: То середню по сумісникам рахувати відразу за квартал кількість годин, чи окремо по місяцям, а потім округлати?
Відповідь: На жаль питання округлення не врегульовано, ні роз’ясненнями, ні у контексті Звіту. З даним запитанням ми звернулися за офіційним роз’ясненням.
Запитання від Антоніни: У січні - липні зп особи з інвалідністю була меншою за мінімальну, але у серпні був перерахунок зп всім працівникам з січня-липень. Після перерахунку зп особи з інвалідністю стала зп більше за мінімальну. Дані перерахунки включаються по місяцям в яких були перерахування і впливають на виконання нормативу січень-липень, чи включаються у зп серпня і не включаються до нормативу січень-липень.
Відповідь: Відповідь: якщо нарахування фонду оплати праці здійснюються за попередній період (у тому числі через уточнення відпрацьованого часу чи виправлення помилок), вони відображаються у фонді оплати праці того місяця, у якому були здійснені нарахування.
Тобто донарахування, зроблені у серпні за січень – липень, в обліку вважаються зарплатою серпня.
Тому перевірте, як Ваші донарахування за січень – липень «лягли» у дохід особи з інвалідністю.
Запитання від Оксани: Підкажіть будь ласка, інвалідність людині продовжили , але зі 16.09.26. Попередня була до 01.08.26? Підкажіть будь ласка чи буде врахований це як виконаний норматив? 9 осіб і 2 сумісники
Відповідь: Якщо на підприємстві 9 штатних працівників за основним місцем роботи (без урахування 2 зовнішніх сумісників), норматив робочих місць для працевлаштування осіб з інвалідністю становить 1 робоче місце.
У Вашому випадку середньооблікова чисельність працівників з інвалідністю розраховується як середня за три місяці:
Тобто, розрахунок за ІІІ квартал СКШП осіб з інвалідністю = (1 + 0 + 0,5) / 3 = 1,5 / 3 = 0,5. Округлюється до 1.
Запитання від Наталії: Бюджетники подають цей звіт?
Відповідь: Бюджетний статус не звільняє від внеску і звітності. Для цілей внеску роботодавцем є будь-яка юридична особа, у тому числі бюджетна установа, яка використовує працю найманих осіб, а платниками внеску є роботодавці із середньообліковою кількістю 8 і більше працівників, які не виконали норматив робочих місць для осіб з інвалідністю за квартал (ст. 18-2 Закону України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні», далі – Закон №875).
Запитання від Оксани: Приватним медичним закладам, які надають первинну мед. допомогу встановлюється норматив 4% чи 2%? Дякую!
Відповідь: Для приватних медичних закладів, які є закладами охорони здоров’я і надають первинну медичну допомогу, вважаємо застосовується норматив 2% середньооблікової кількості штатних працівників, а не 4%.
Підстава – ст. 18-2 Закону №875 якою передбачено: для платників внеску, які є закладами охорони здоров’я, норматив робочих місць для працевлаштування осіб з інвалідністю становить 2% середньооблікової кількості штатних працівників облікового складу за квартал.
Читайте більше:
Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення
Калькулятор нормативу робочих місць для осіб з інвалідністю 2026
Звіт про норматив 4%: хто подає до 9 листопада 2026 року та кому звітувати не потрібно
Звіт про працевлаштування осіб з інвалідністю: форму затверджено наказом №453
Працівники з інвалідністю-2026: відповіді на запитання із вебінару 21.06
Чи потрібна номенклатура справ компанії, якщо в штаті лише 15 працівників і немає окремих відділів? Так. Кількість працівників не звільняє юрособу від вимог до організації діловодства. Розбираємо, як скласти номенклатуру справ для невеликого підприємства, які розділи включити, як правильно називати справи та що врахувати під час затвердження

Податкова служба пояснила, як заповнювати декларацію з податку на прибуток підприємствам, які у третьому кварталі 2026 року втратили статус фінансової установи. Для різних звітних періодів застосовуються різні базові ставки, а за потреби платники можуть подати до декларації спеціальне доповнення відповідно до Податкового кодексу України

ФОП – платник єдиного податку 2 або 3 групи, який орендує сільськогосподарські угіддя, що належать фізичним особам та станом на 1 січня звітного року знаходилися в межах населеного пункту, не визначає МПЗ щодо таких земельних ділянок

У разі втрати, пошкодження або дострокового знищення Типової форми обліку доходів і витрат, ФОП на загальній системі оподаткування зобов'язана протягом п'яти днів письмово повідомити про це контролюючий орган за місцем обліку. Втрачену форму необхідно відновити протягом 90 календарних днів з дня, наступного за днем отримання повідомлення податковим органом

Верховний Суд у складі Касаційного адміністративного суду поставив крапку у податковому спорі щодо правомірності зупинення та відмови в реєстрації розрахунку коригування на повернення товару. Суд дійшов висновку, що відсутність належних первинних документів та розбіжності в датах є підставою для законної відмови з боку податкових органів.

Фізичні особи мають сплатити податок на землю протягом 60 днів з дати вручення ППР, яке контролюючі органи зобов’язані надіслати до 1 липня поточного року. У ППР вказуються кадастровий номер, площа ділянки, ставка та пільги. У разі переходу права власності на землю податок сплачують попередній і новий власник пропорційно часу володіння. Якщо ППР не було надіслано у встановлений строк, платник звільняється від відповідальності за прострочення

Іноземець, який працює та проживає в Україні, може скористатися податковою знижкою за навчання, якщо за результатами визначення статусу є податковим резидентом України. Сам факт наявності посвідки на тимчасове проживання не є єдиною умовою для такого статусу – враховуються місце проживання, постійне проживання, центр життєвих інтересів та строк перебування в Україні. Зокрема, про центр життєвих інтересів можуть свідчити місце постійного проживання сім’ї та економічні зв’язки особи з Україною. Отже, іноземець-резидент, який є платником ПДФО та відповідає іншим вимогам ПКУ, має право на податкову знижку за витратами на навчання

Якщо працівнику з інвалідністю нараховано лікарняні та заробітна плата за фактично відпрацьований час. Загальна сума більше мінімальної заробітної плати. Чи буде виконуватись умова про рівень заробітної плати працівнику з інвалідністю у 2026 році?

Запізнення або самовільний ранній вихід із роботи є порушенням трудової дисципліни, однак роботодавець не може карати працівника довільно. За такі порушення КЗпП передбачає дисциплінарні стягнення, зокрема догану або звільнення, але не грошовий штраф. Щоб стягнення було законним, роботодавцю необхідно належно зафіксувати порушення, витребувати письмові пояснення працівника та дотриматися встановлених строків і процедури

Уявіть ситуацію, працівник у липні 2026 року використав 24 календарні дні щорічної відпустки, хоча на цей момент ще не відпрацював повний робочий рік. Відпусткові підприємство нарахувало за рахунок створеного забезпечення. У вересні 2026 року працівник звільняється. Після перерахунку виявилося, що він мав право лише на 16 календарних днів відпустки. Сума відпусткових за 8 невідпрацьованих днів перевищує суму, яку підприємство може утримати з остаточного розрахунку з урахуванням обмеження ст. 128 КЗпП. Розберемося, як діяти бухгалтеру, щоб не наробити помилок в обліку і правильно розрахуватись з працівником

У нас середня облікова чисельність працівників 8 чоловік. На підприємстві працює дві особи з інвалідністю на 0,5 ставки. У кожного з них немає нарахування більше мінімальної ЗП, але в сумі за двох працівників нарахування більше мінімальної. Чи зарахується виконання квоти в такому випадку?

Під час воєнного стану роботодавець може змінювати істотні умови праці за спрощеним порядком. Якщо за загальним правилом працівника мають повідомити про такі зміни не пізніше ніж за два місяці, то в умовах воєнного стану достатньо зробити це не пізніше запровадження нових умов праці. Тобто повідомлення може бути здійснене після ухвалення роботодавцем відповідного рішення, але до моменту допуску працівника до роботи за зміненими умовами. Важливо, щоб сама зміна відповідала вимогам трудового законодавства та була пов’язана зі змінами в організації виробництва і праці

Воєнний стан не звільняє роботодавця від обов'язку провести повний розрахунок із працівником у день звільнення. Якщо підприємство працює, має доступ до банківських рахунків і немає об'єктивних перешкод для виплат, затримка зарплати чи компенсації за невикористану відпустку є порушенням трудового законодавства та може призвести до відповідальності

Якщо покупець помилково перерахував товариству кошти понад суму фактично наданих послуг, така сума враховується під час визначення податкових зобов’язань з ПДВ. Податкова накладна складається на дату отримання коштів, у тому числі з урахуванням помилково сплаченої суми, якщо між сторонами є договірні відносини щодо надання послуг. Якщо надміру отримані кошти повертаються покупцю, постачальник має скласти розрахунок коригування до податкової накладної на дату повернення. Зменшити податкові зобов’язання можна після реєстрації такого розрахунку коригування в ЄРПН отримувачем коштів

Як у 2026 році нараховується штраф по особах з інвалідністю? Хто це робить: підприємство чи фонд осіб з інвалідністю? І як часто відбувається оплата, до якого числа? В бухгалтерському обліку на якому рахунку його відображати? І чи коригувати це через РІ в декларації з податку на прибуток?

Державна податкова служба України роз’яснила нюанси справляння податку на нерухоме майно у разі передачі в тимчасове користування частини промислової будівлі під розміщення сонячних електростанцій. За висновками відомства, оренда навіть невеликої частини об'єкта (зокрема, даху) позбавляє підприємство права на звільнення від оподаткування для всього об'єкта нерухомості

ВС дійшов висновку, що спір про стягнення збитків через невиконання обов’язку з реєстрації податкової накладної не є договірним. Такий обов’язок виникає безпосередньо із податкового законодавства, тому спір не охоплюється третейським застереженням і не може передаватися на розгляд третейського суду




