Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
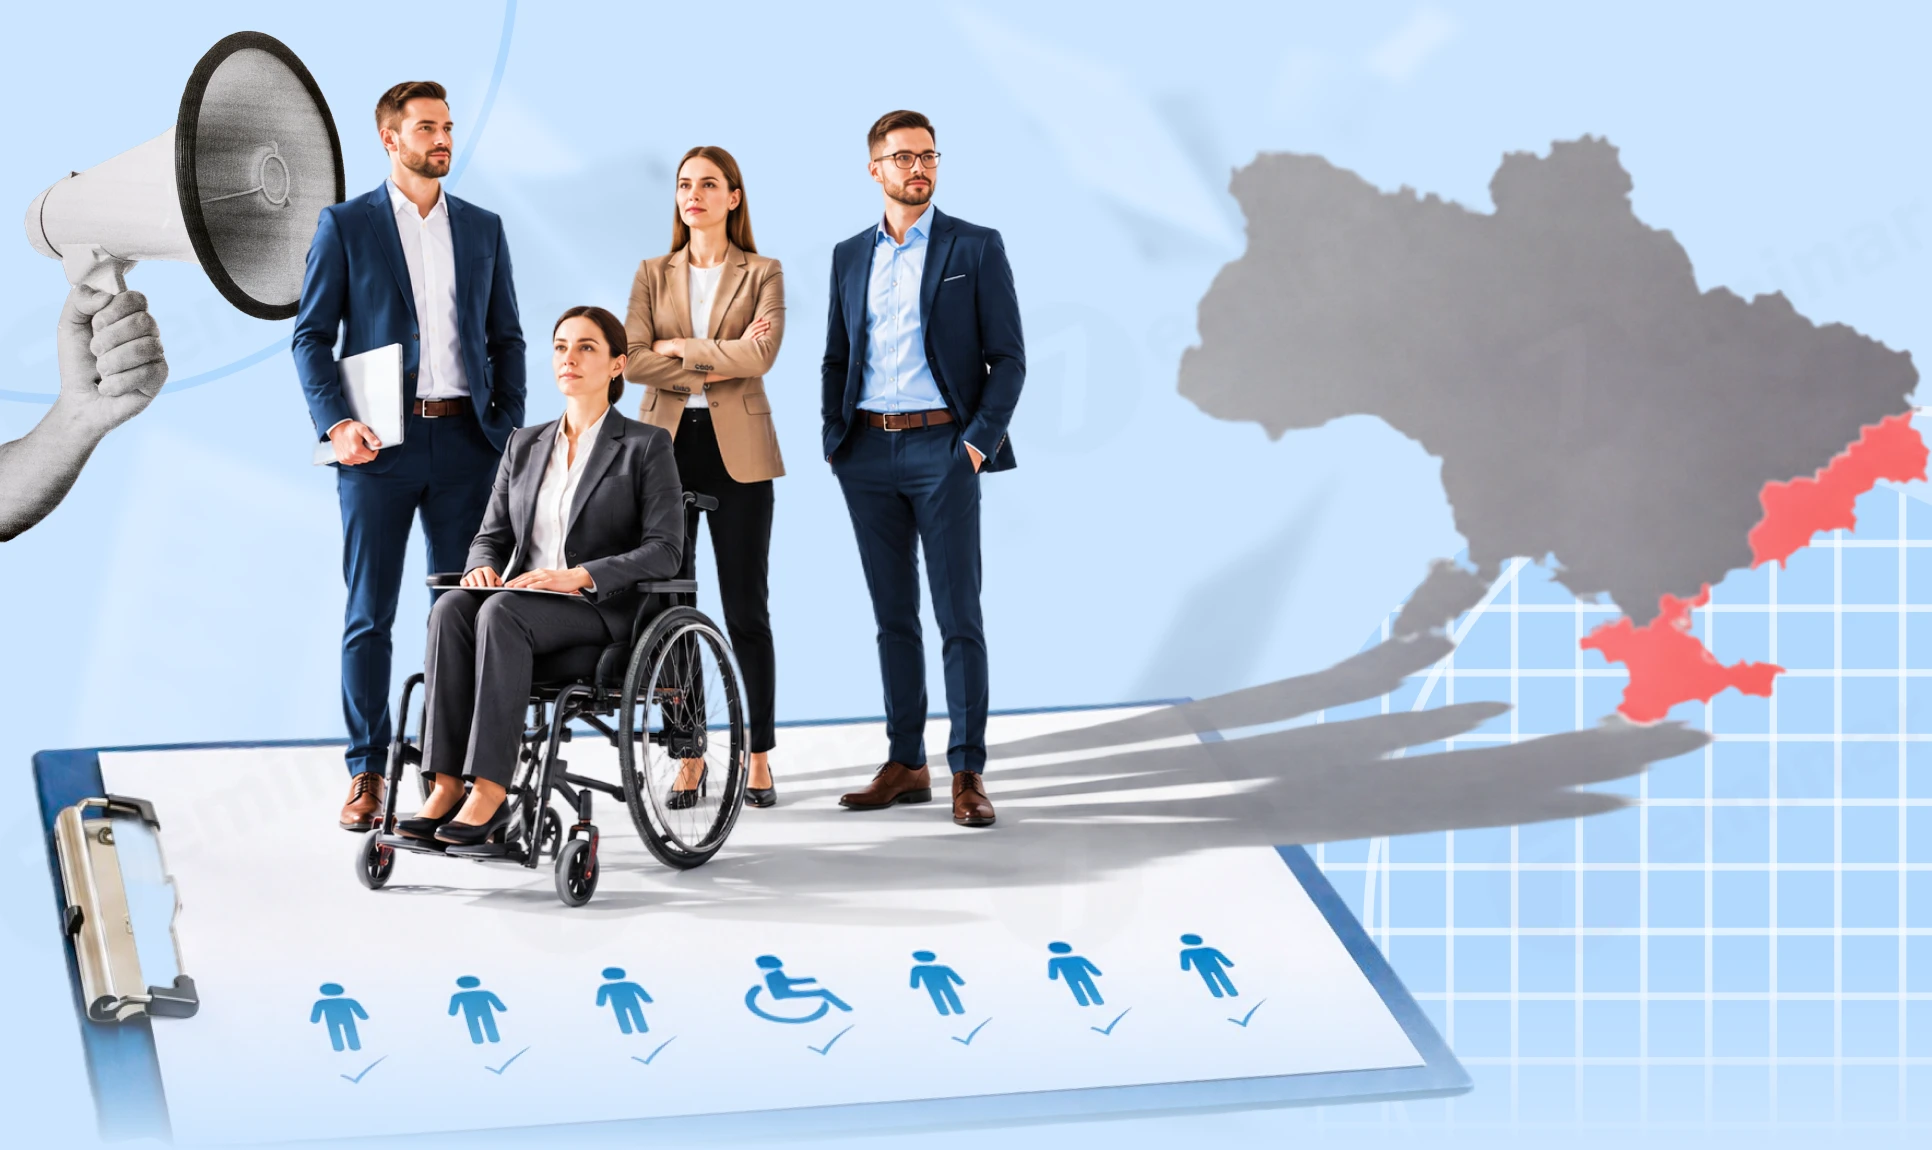
З нормативу працевлаштування осіб з інвалідністю можна виключити ще одну категорію працівників. І це не просто технічна зміна: менша середньооблікова кількість працівників може означати менший норматив і, відповідно, менший внесок. Уряд додав до переліку працівників, яких не враховують під час розрахунку нормативу, тих, хто виконує трудові або службові обов’язки безпосередньо на територіях активних бойових дій. Кого саме можна не враховувати, як перевірити територію та чи потрібно переглядати вже проведені розрахунки за І та ІІ квартали 2026 року – розбираємо детально
У серпні 2026 року Уряд знову змінив правила розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю.
Йдеться про постанову КМУ від 19.08.2026 №1047, якою внесено зміни до переліку штатних одиниць, що не включаються до середньооблікової кількості штатних працівників під час розрахунку нормативу працевлаштування осіб з інвалідністю.
Цього разу зміни стосуються роботодавців, працівники яких виконують трудові або службові обов’язки безпосередньо на територіях активних бойових дій.
Розбираємося.
Нагадаємо, що з 1 січня 2026 року діють нові правила виконання нормативу робочих місць для працевлаштування осіб з інвалідністю.
Постановою КМУ від 01.04.2026 №490 було визначено, зокрема, порядок «подвійного» зарахування працівників з інвалідністю до нормативу, а також перелік штатних одиниць, які не включаються до середньооблікової кількості штатних працівників під час розрахунку нормативу.
Тепер цей перелік розширили.
Постанова №1047 внесла зміни до пункту 3 Переліку, затвердженого постановою №490. До переліку додали штатні одиниці, умови праці на яких передбачають виконання трудових або службових обов’язків безпосередньо на територіях активних бойових дій, включених до офіційного переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані рф.
І тут важливо звернути увагу саме на слово «безпосередньо».
Тобто значення має не просто місце реєстрації підприємства і не той факт, що роботодавець працює у прифронтовому регіоні. Важливо, де саме працівник виконує свої трудові або службові обов’язки.
Після внесення змін маємо ще одну категорію працівників, штатні одиниці яких не включаються до середньооблікової кількості штатних працівників під час розрахунку нормативу.
Це працівники, які виконують трудові або службові обов’язки безпосередньо на територіях активних бойових дій, що включені до відповідного офіційного переліку.
Нагадаємо, що до змін пункт 3 Переліку №490 вже охоплював окремі категорії працівників, зокрема працівників, служба яких пов’язана з підвищеним ризиком для життя або здоров’я, аварійно-рятувальними та іншими невідкладними роботами, постійним зберіганням і носінням зброї, застосуванням заходів фізичного впливу тощо. Також у ньому передбачено проходження військової служби та окремі інші види робіт і служби, для яких законодавством встановлені спеціальні вимоги.
Тепер до цього переліку додали роботу безпосередньо на територіях активних бойових дій.
Тобто для цілей розрахунку нормативу такі працівники фактично прирівнюються до категорії штатних одиниць, які не включаються до середньооблікової кількості через особливі умови праці.
Здавалося б, роботодавцю просто дозволили не враховувати кілька працівників під час розрахунку. Але наслідок значно важливіший.
Від кількості працівників, яких враховують у середньообліковій кількості штатних працівників, залежить розрахунок нормативу працевлаштування осіб з інвалідністю.
А якщо норматив не виконано – це може впливати і на суму внеску на підтримку працевлаштування осіб з інвалідністю.
Тому виключення відповідних штатних одиниць із розрахунку може зменшити середньооблікову кількість працівників за квартал, а отже, і сам норматив.
А якщо частина працівників працює на території бойових дій, а частина – ні? У такій ситуації до середньооблікової кількості для розрахунку нормативу не включаємо саме ті штатні одиниці, які пов’язані з виконанням трудових або службових обов’язків безпосередньо на території активних бойових дій.
Працівників, які працюють на інших територіях, продовжуємо враховувати за загальними правилами.
Щоб виключити штатні одиниці із розрахунку СКШП для нормативу, недостатньо того, що територію умовно називають прифронтовою або вона фактично знаходиться близько до зони бойових дій.
Для застосування нової норми територія має бути включена до офіційного переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані російською федерацією.
На сьогодні відповідний перелік затверджено наказом Мінрозвитку від 28.02.2025 №376.
Це означає, що роботодавцю перед тим як виключити певні посади, слід переконатися, що відповідна територія входить до офіційного переліку.
Ми створили зручний сервіс пошуку:
Постанова №1047 набрала чинності 22 серпня 2026 року – у день її офіційного опублікування. Але застосовується вона з 1 січня 2026 року.
Тобто Уряд фактично поширив нові правила на весь 2026 рік, а не лише на період після 22 серпня.
Це означає, що роботодавцям, у яких є працівники, що відповідають новій умові, потрібно звернути увагу не тільки на майбутні розрахунки. Потрібно перевірити вже проведені розрахунки нормативу за попередні періоди.
Таке питання виникає логічно, адже постанова застосовується з 1 січня 2026 року.
Якщо роботодавець у І або ІІ кварталі включив до середньооблікової кількості працівників штатні одиниці, які за новими правилами не повинні враховуватися, потрібно переглянути розраховані раніше показники. У зв’язку з цими новаціями може змінитися:
Проте поки що офіційних коментарів немає. Та й і звітності, в якій ці розрахунки були наведені і які потрібно було б відкоригувати, і досі немає. Тож тримаємо це питання на контролі.
Щоб нові правила не залишилися просто черговою зміною у законодавстві, пропонуємо діяти послідовно.
Крок 1 | Перевірити, чи є серед працівників ті, хто виконує роботу безпосередньо на територіях активних бойових дій |
Крок 2 | Перевірити статус відповідної території. Пам’ятаємо – територія має бути включена до офіційного переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані рф |
Крок 3 | Визначити відповідні штатні одиниці. Йдеться саме про посади, пов’язані з виконанням трудових або службових обов’язків безпосередньо на таких територіях |
Крок 4 | Перерахувати середньооблікову кількість штатних працівників для цілей нормативу. При чому працівників, які відповідають новій умові, до цього показника не включаємо |
Крок 5 | Перевірити сам норматив. Нагадаємо, що розмір нормативу складає:
Після зміни середньооблікової кількості потрібно перевірити, чи змінився норматив робочих місць для працевлаштування осіб з інвалідністю. |
Крок 6 | Перевірити суму цільового внеску. Якщо через зміну показників змінилася сума внеску на підтримку працевлаштування осіб з інвалідністю, потрібно окремо визначити подальші дії щодо вже проведених розрахунків. |
Постанова №1047 має спеціальний строк дії. Вона застосовується у період воєнного стану та протягом трьох місяців з дня його припинення або скасування. Тобто це не постійна зміна правил нормативу.
Її дія пов’язана саме з особливостями роботи підприємств та працівників в умовах воєнного стану.
І це логічно, адже Уряд обґрунтовує зміни особливими умовами роботи на територіях активних бойових дій: пошкодженням виробничої та критичної інфраструктури, проблемами з логістикою, енергопостачанням і зв’язком, дефіцитом кадрів та постійною загрозою життю і здоров’ю працівників.
Читайте більше:
Працівники з інвалідністю-2026: відповіді на запитання із вебінару 21.06
Цільовий внесок за невиконання нормативу осіб з інвалідністю: як розрахувати
Внесок на підтримку працевлаштування осіб з інвалідністю 2026 та рахунки для сплати
Чи включається охоронник з інвалідністю до нормативу 4%: роз'яснення для роботодавців
Нові штрафи до 50% за несплату нормативу «інвалідності»
Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення
Є працівник з інвалідністю, а норматив за квартал не виконано: у чому причина
Держстат оновив класифікацію видів економічної діяльності NACE 2.1-UA, яка замінить чинний КВЕД-2010 із 1 січня 2027 року. Зміни стосуються назв окремих класів і груп, термінології та редакційних уточнень. Розповідаємо, що саме змінилося та чому підприємцям і компаніям варто вже зараз перевірити відповідність своїх КВЕДів новому класифікатору
Державна податкова служба України опублікувала індивідуальну податкову консультацію щодо оподаткування операцій, коли фізична особа вносить права на торгову марку до статутного капіталу товариства в обмін на корпоративні права, а в подальшому планує продати цю частку за грошові кошти. Податківці детально розписали особливості формування витрат та розрахунку інвестиційного прибутку за такими операціями
Іноземний диплом не гарантує автоматичного визнання в Україні – навіть якщо його видав офіційно визнаний університет. Верховний Суд у справі №620/4360/25 наголосив: під час визнання диплома важливо з’ясувати, хто фактично здійснював освітню діяльність, яку роль відігравав кожен учасник навчального процесу та чи відповідав він вимогам законодавства
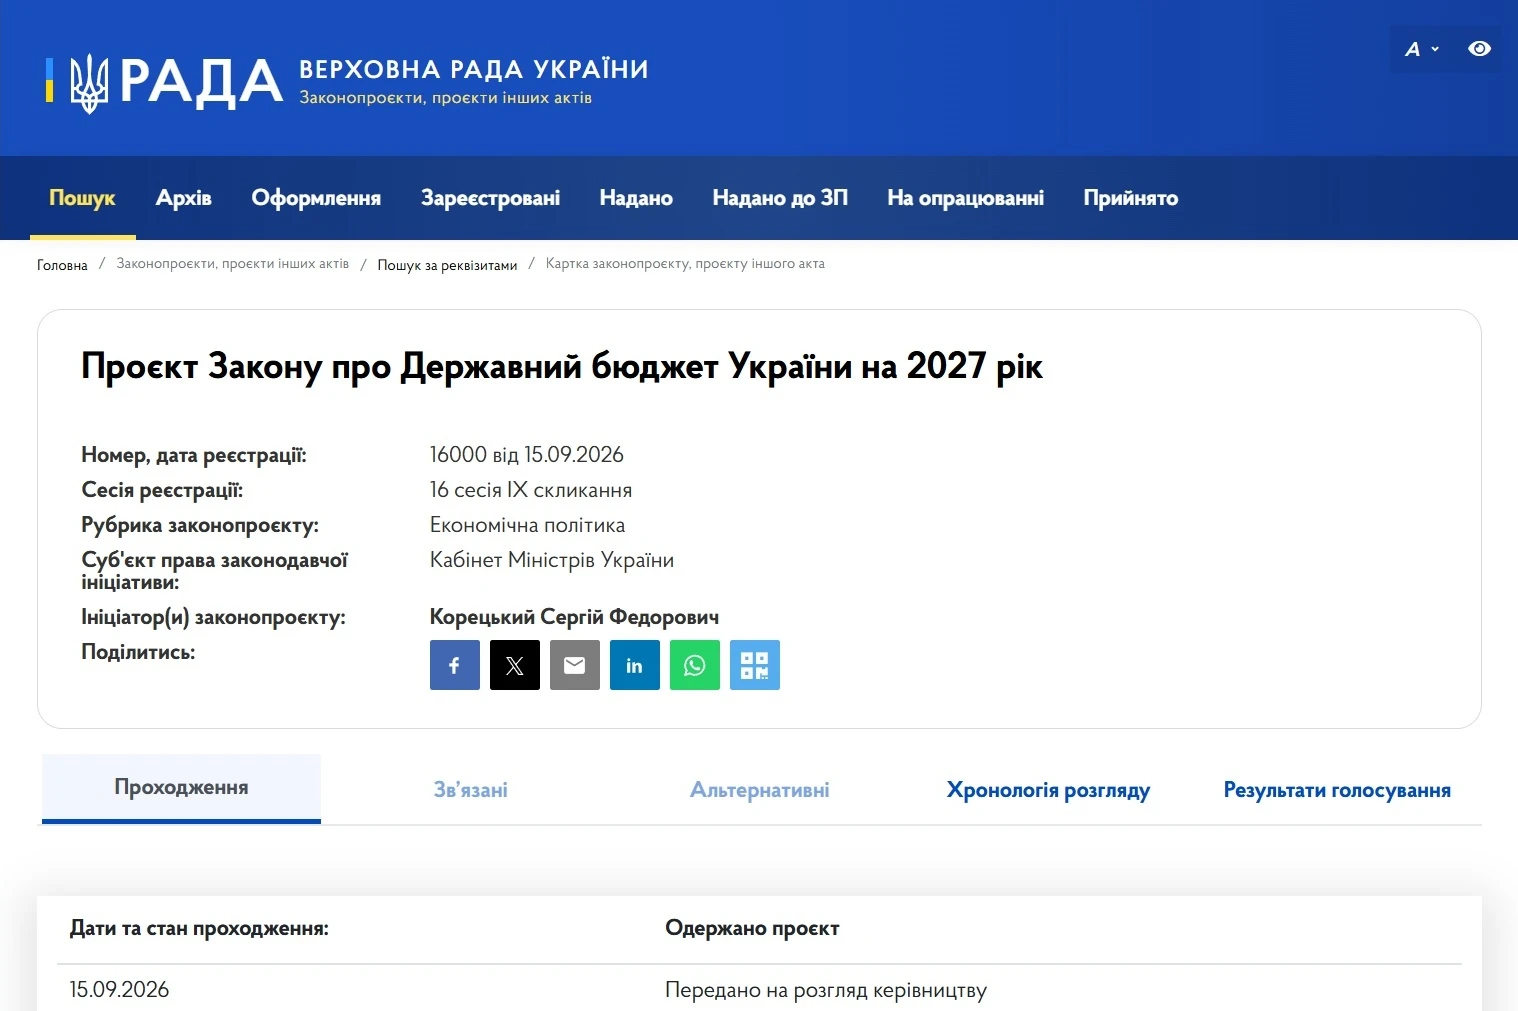
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Кілька ФОП під одним брендом – ще не порушення, але спільне управління, персонал, каса та ресурси можуть привернути увагу податкової. ДПС навела приклади перевірок мережі зоомагазинів, готельно-ресторанного комплексу та салону краси, де виявили ознаки можливого дроблення бізнесу й інші порушення. Розбираємо, які ознаки можуть зацікавити податківців і які наслідки мали перевірки
11.09 подали заяву-розрахунок, 14.09 перераховуються кошти лікарняних, податки пішли, а сума не перераховується у Казначействі. Коли подавати повідомлення про виплату коштів? Якщо термін 30 к. дн. пройде, а кошти Казначейство не перерахує, чи буде це порушенням для бухгалтера?
Що робити, якщо допомога з тимчасової непрацездатності вже кілька тижнів очікує на оплату в Держказначействі? Чи потрібно роботодавцю подавати до ПФУ повідомлення про виплату страхових коштів, якщо працівник ще не отримав гроші? ПФУ у листі роз’яснило, коли виникає обов’язок подати повідомлення та з якого моменту обчислюється 30-денний строк
Прийшов лист від поліції з проханням вжити заходи щодо розбронювання працівника через адмінпорушення. Про вжиті заходи просять проінформувати. Чи зобов’язане підприємство анулювати бронь працівнику?
Військовослужбовці зможуть підтверджувати право на пільгу з військового збору наказами про мотиваційні виплати. Кабмін уточнив порядок документального підтвердження пільги, додавши до переліку документів витяги або копії наказів командирів про виплату винагород за Постановою №768. Йдеться, зокрема, про винагороди за участь у бойових діях, виконання спеціальних завдань, штурмові дії та знищення противника. Зміни застосовуватимуться з 1 червня 2026 року та узгоджують порядок підтвердження пільги з новими правилами виплат
Вимоги до страхового стажу для призначення пенсії за віком в Україні продовжують поступово зростати. Уже у 2027 році для виходу на пенсію у 60 років потрібно буде мати щонайменше 34 роки страхового стажу, а до 2028 року цей показник збільшиться до 35 років. Тим, хто не накопичить необхідний стаж, доведеться виходити на пенсію пізніше або, за відсутності мінімальних 15 років стажу, розраховувати лише на державну соціальну допомогу
ДПС пояснила, що платники єдиного податку IV групи можуть врахувати ці податки у зменшення мінімального податкового зобов’язання лише в межах сум, нарахованих відповідно до договору оренди землі. Якщо підприємство виплачує орендодавцям більше, ніж передбачено договором, одного наказу керівника недостатньо. Щоб зарахувати податки, потрібно належним чином змінити договір оренди та зареєструвати відповідні зміни
Чи повинен працівник повідомляти роботодавця за сумісництвом про основне місце роботи? Ні, законодавство не встановлює такого обов’язку. Роботодавець також не має права відмовити у працевлаштуванні за сумісництвом лише через відсутність інформації про основне місце роботи. Така відмова може бути порушенням трудового законодавства та спричинити відповідальність
Штрафи, пеня та відшкодування збитків, отримані ФОП на загальній системі, оподатковуються за правилами для фізичних осіб. Такі виплати не включаються до підприємницького доходу, однак підлягають оподаткуванню ПДФО за ставкою 18% та військовим збором за ставкою 5%. Якщо кошти виплачує податковий агент, він зобов’язаний утримати та перерахувати відповідні податки до бюджету