☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Калькулятори, сервіси
14.08.2026
Середньооблікова кількість штатних працівників (СКШП): правила розрахунку + калькулятор
Роботодавці, у яких працює 8 і більше працівників, зобов’язані дотримуватися нормативу працевлаштування осіб з інвалідністю, передбаченого Законом №875. Для цього потрібно правильно розрахувати середньооблікову кількість штатних працівників (СКШП) за правилами Інструкції №286. У статті наведено нормативні вимоги, покроковий алгоритм розрахунку, правила округлення, врахування мобілізованих працівників, приклади з практики та нагадування про санкції за невиконання нормативу
- Законодавчі вимоги для розрахунку СКШП
- Загальний алгоритм розрахунку СКШП за рік
- Калькулятор середньооблікової кількості штатних працівників (калькулятор СКШП)
- Висновки
Законодавчі вимоги для розрахунку СКШП
Норматив для роботодавців встановлений ч. 1 ст. 19 Закону України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон №875). Виконувати його зобов’язані всі роботодавці, у яких працює 8 і більше працівників, причому це стосується як юросіб, так і фізосіб-підприємців, у яких є наймані працівники.
Згідно з нормативом із працевлаштування осіб з інвалідністю (норматив), роботодавці мають створювати робочі місця для осіб з інвалідністю у наступній кількості:
- для роботодавців, у яких працює від 8 до 25 осіб – одне робоче місце;
- для роботодавців, у яких працює 25 і більше осіб, – 4 % середньооблікової кількості штатних працівників облікового складу за рік.
Роботодавці, які використовують найману працю, зобов’язані самостійно розраховувати кількість робочих місць для працевлаштування осіб з інвалідністю відповідно до встановленого нормативу та здійснювати працевлаштування осіб з інвалідністю у рахунок нормативу робочих місць (ч. 2 ст. 19 Закону №875).
Увага! З 1 січня 2026 року очікуються зміни у встановленні нормативу для працевлаштування осіб з інвалідністю та впроваджується внесок за недотримання нормативу замість штрафу. Докладно про це у нашому мінікурсі Інвалідний норматив – 2026: нові правила, штрафи, звітність
Отже, обов’язок вести розрахунки щодо нормативу покладені на роботодавця. Водночас для визначення нормативу використовується показник середньооблікової кількості штатних працівників (СКШП) за рік.
Роботодавцям потрібно виконувати норматив під час воєнного стану. На жаль, законодавство не зазнало змін щодо обов’язків виконання роботодавцями нормативу та сплати адміністративно-господарських санкцій за його невиконання на період дії воєнного стану. Тож ніяких пільг з цього приводу для роботодавців немає, тому доведеться розраховувати норматив і виконувати його.
Нагадаємо, що адміністративно-господарські санкції за невиконання нормативу передбачені ст. 20 Закону №875. І за кожне робоче місце, призначене для особи з інвалідністю і не зайняте нею, роботодавцю нараховуються санкції в розмірі:
- половини середньої річної зарплати у цього роботодавця, якщо кількість його працівників становить від 8 до 15 осіб;
- середньої річної зарплати у цього роботодавця, якщо кількість його працівників становить 15 і більше осіб.
Загальний алгоритм розрахунку СКШП за рік
Показник СКШП розраховується згідно з правилами, встановленими Інструкцією зі статистики кількості працівників, затверджена наказом Держкомстату від 28.09.2005 №286 (далі – Інструкція №286).
Алгоритм розрахунку СКШП за рік буде таким.
- Розраховуємо облікову кількість штатних працівників (далі – ОКШП) за кожен календарний день.
- Визначаємо СКШП за кожен місяць на підставі щоденних показників ОКШП.
- Розраховуємо СКШП за рік на підставі місячних показників СКШП.
Далі детальніше розглянемо нюанси кожного кроку цього алгоритму.
Розрахунок ОКШП
Правила розрахунку ОКШП наведені у розд. 2 Інструкції №286. Показник розраховується на підставі щоденних даних про облікову кількість штатних працівників, які беруться з табеля обліку робочого часу.
Водночас слід пам’ятати, що в облікову кількість штатних працівників включаються всі наймані працівники, які уклали письмовий трудовий договір (контракт) і виконували постійну, тимчасову або сезонну роботу один день і більше (п. 2.1 Інструкції №286).
Тобто, враховуються всі працівники, незалежно від виду трудового договору (строковий, письмовий або усний, на дистанційну, надомну роботу, з неповним робочим часом тощо)
В розрахунок ОКШП включають працівників, зазначених в п. 2.4, 2.5 Інструкції №286, зокрема:
- працівники, які знаходяться у відрядженні;
- відсутні на роботі у зв’язку з хворобою;
- які перебувають у відпустках;
- відсутні у зв’язку з виконанням державних або громадських обов'язків.
Перелік категорій осіб, які не включаються до розрахунку, наведено у п. 2.6 Інструкції №286, до них належать:
- сумісники з інших підприємств (зовнішнє сумісництво);
- особи, залучені до виконання робіт за договорами цивільно-правового характеру;
- учні, слухачі, які проходять на підприємстві виробничу практику згідно з договорами з навчальними закладами;
- особи, які навчаються коштом підприємства з відривом від виробництва.
Зверніть увагу! За вихідні та неробочі дні ОКШП відображають станом на робочий день, що передував святковому або неробочому дню (п. 2.2 Інструкції №286)
Розрахунок СКШП за кожен місяць року
Показник СКШП за місяць обчислюється шляхом підсумовування кількості штатних працівників облікового складу за кожний календарний день звітного місяця, тобто з 1 по 30 або 31 число (для лютого – по 28 або 29), включно з вихідними, святковими та неробочими днями, і ділення отриманої суми на число календарних днів звітного місяця (пп. 3.2.1 Інструкції №286).
Для цього підсумовуємо кількість штатних працівників облікового складу за всі календарні дні (інформація за кожен день уточнюється на підставі наказів про прийняття, переведення і звільнення працівників) звітного місяця (включно з вихідними, святковими та неробочими днями).
Зверніть увагу! До СКШП не включають працівників, які перебувають (пп. 3.2.2 Інструкції №286):
- у відпустці по вагітності та пологах;
- у відпустці для догляду за дитиною до 3 років або до 6 років.
Це стосується також працівників, які усиновили новонароджену дитину безпосередньо з пологового будинку та оформили вищеназвані відпустки.
Чи потрібно включати в розрахунок СКПШ працівників, які мобілізовані?
Так, потрібно.
До облікової кількості працівників додаються, зокрема, працівники, які були тимчасово відсутні на роботі, у зв'язку з виконанням державних або громадських обов'язків (пп. 2.5.2 Інструкції №286). Мобілізовані працівники належать саме до цієї категорії на підставі ч. 3 ст. 119 Кодексу законів про працю. Ця стаття має назву «Гарантії для працівників на час виконання державних або громадських обов'язків».
Немає підстав не враховувати мобілізованих працівників у розрахунку СКПШ також на підставі пп. 3.2.2 Інструкції №286 – цей пункт передбачає виключення з розрахунку тільки працівників, які знаходяться у відпустці у зв’язку з вагітністю та пологами, відпустці по догляду за дитиною, а також усиновителів.
Правила округлення! При розрахунках показника СКПШ у вас може вийти дробове число. Частина 2 ст. 19 Закону №875 передбачає, що при розрахунках кількість робочих місць округлюється до цілого значення
Правила округлення є в Інструкції №286. Отже, отриманий показник СКШП підлягає округленню (п. 1.9 Інструкції №286). При округленні в цьому випадку застосовується так зване «правило парної цифри», а не звичайне просте арифметичне правило округлення. Такий висновок випливає з п. 3 додатку до Інструкції №286, а також з роз’яснення Держкомстату у листі 27.03.2006 №09/3-9/116.
Тож згідно з цим правилом, округлюються цифри поступово справа наліво:
- якщо остання значуща цифра менше або дорівнює «4», вона відкидається;
- якщо більше або дорівнює «6», найближча ліворуч від неї цифра збільшується на одиницю;
- якщо остання значуща цифра «5», найближча ліворуч від неї цифра збільшується на одиницю, якщо вона непарна, а парна залишається без змін.
Наприклад, після розрахунку показник СКШП за місяць складає:
- 18,5 працівників – після округлення за вищеназваним правилом це 18;
- 19,5 працівників – після округлення – 20.
Розрахунок СКШП за рік
Середньорічна чисельність визначається шляхом підсумовування даних СКШП за всі місяці роботи підприємства в році, а результат ділиться на кількість таких місяців (пп. 3.2.5 Інструкції №286). Тут теж використовуємо вищезазначені правила округлення.
Увага! Якщо роботодавець працював неповний рік (наприклад, підприємство було створено в середині року), СКШП за рік він визначає також шляхом підсумовування зазначеної кількості працівників за всі місяці роботи підприємства і ділення отриманої суми на 12 (пп. 3.2.6 Інструкції №286). Роз’яснення Держкомстату з цього питання наведено у листі від 03.01.2019 №15.2-20/7Пі-19, а Мінсоцполітики – у листі від 04.05.2016 №108/19/71-16
Розглянемо цей момент на прикладі.
Приклад. Підприємство було створене 1 вересня 2025 року. СКШП у нього становила:
- вересень – 10 осіб;
- жовтень – 25 осіб;
- листопад – 25 осіб;
- грудень – 27 осіб.
Розраховуємо СКШП підприємства за рік: (10 + 25 + 25 + 27) : 12 міс. = 7,25 ≈ 7 осіб.
Отже, в розглянутому прикладі підприємству не потрібно виконувати норматив за 2025 рік, оскільки середня кількість працівників за рік менше ніж 8.
Калькулятор середньооблікової кількості штатних працівників (калькулятор СКШП)
Це простий та зручний сервіс, що вирахує самостійно цей показник СКШП за місяць, квартал, півріччя або рік.

Результат розрахунку калькулятора ви знайдете на цій же сторінці. Також зможете вказати ПІБ співробітника та відкрити PDF-файл із результатом (кнопка «Роздрукувати») для друку або завантаження на ваш пристрій.
Висновки
- Роботодавці, у яких працює 8 та більше працівників, мають виконувати норматив працевлаштування осіб з інвалідністю, встановлений Законом №875. Розрахунок нормативу роботодавці здійснюють самостійно, виходячи з показника СКШП.
- Розрахунок показника СКШП здійснюється за правилами, встановленими Інструкцією №286.
- Розрахувавши показник СКШП за рік, ви можете визначити, який норматив для вас встановлений на цей рік.
Джерело: kadroland
Читайте більше:
Як виконати норматив при СКШП 8 осіб: чи включає ця кількість працівника з інвалідністю
Фонд соцзахисту осіб з інвалідністю нарахував штраф через помилку в обліковій кількості: що робити
Сільгоспдіяльність
17.11.2026
Перехід із третьої на четверту групу ЄП: які документи подати та коли
Юридична особа – платник єдиного податку третьої групи може перейти на четверту групу з наступного календарного року, але для цього потрібно дотриматися визначених строків і подати відповідні документи
Калькулятори, сервіси
17.11.2026
Калькулятор індексації зарплати від 7eminar
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

РРО / ПРРО, фіскальні чеки
17.11.2026
«Одержав» і «Сума прописом» друком: чи не буде порушення, пояснює ДПС
Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
Календар бухгалтера
17.11.2026
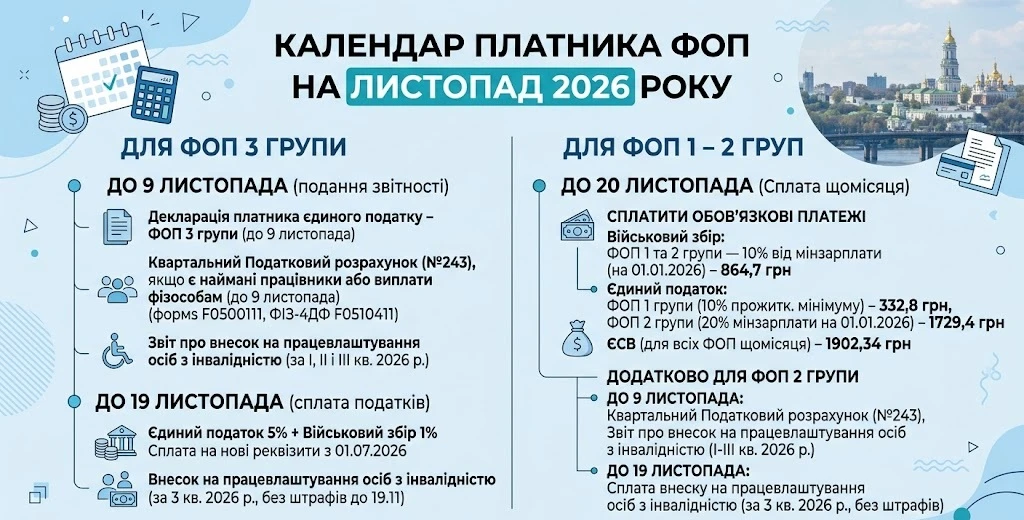
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Податковий борг
17.11.2026
Податковий борг: що має містити податкова вимога та коли (не) надсилається
Якщо ви не встигли вчасно сплатити податки, будьте готові отримати податкову вимогу – офіційне повідомлення від ДПС із детальним розрахунком боргу та попередженням про наслідки. Вимогу надсилають лише після перевищення певного порогу боргу (3060 грн) і з дотриманням усіх процедур, передбачених ПКУ
Ліквідація госпсуб'єкта
17.11.2026
Ліквідаційна звітність ФОП 3 групи: декларація за 9 місяців, ЄСВ та МПЗ
За якою формою та який період (за 9 місяців чи рік) потрібно подати ліквідаційну декларацію ФОП 3 група, який закрився 18.08.2026? До декларації потрібно додати Додатки з ЄСВ та МПЗ (земля в оренді)?
Політика, економіка
17.11.2026
Держбюджет-2027 готується до другого читання: його розглянуть 7 – 10 грудня
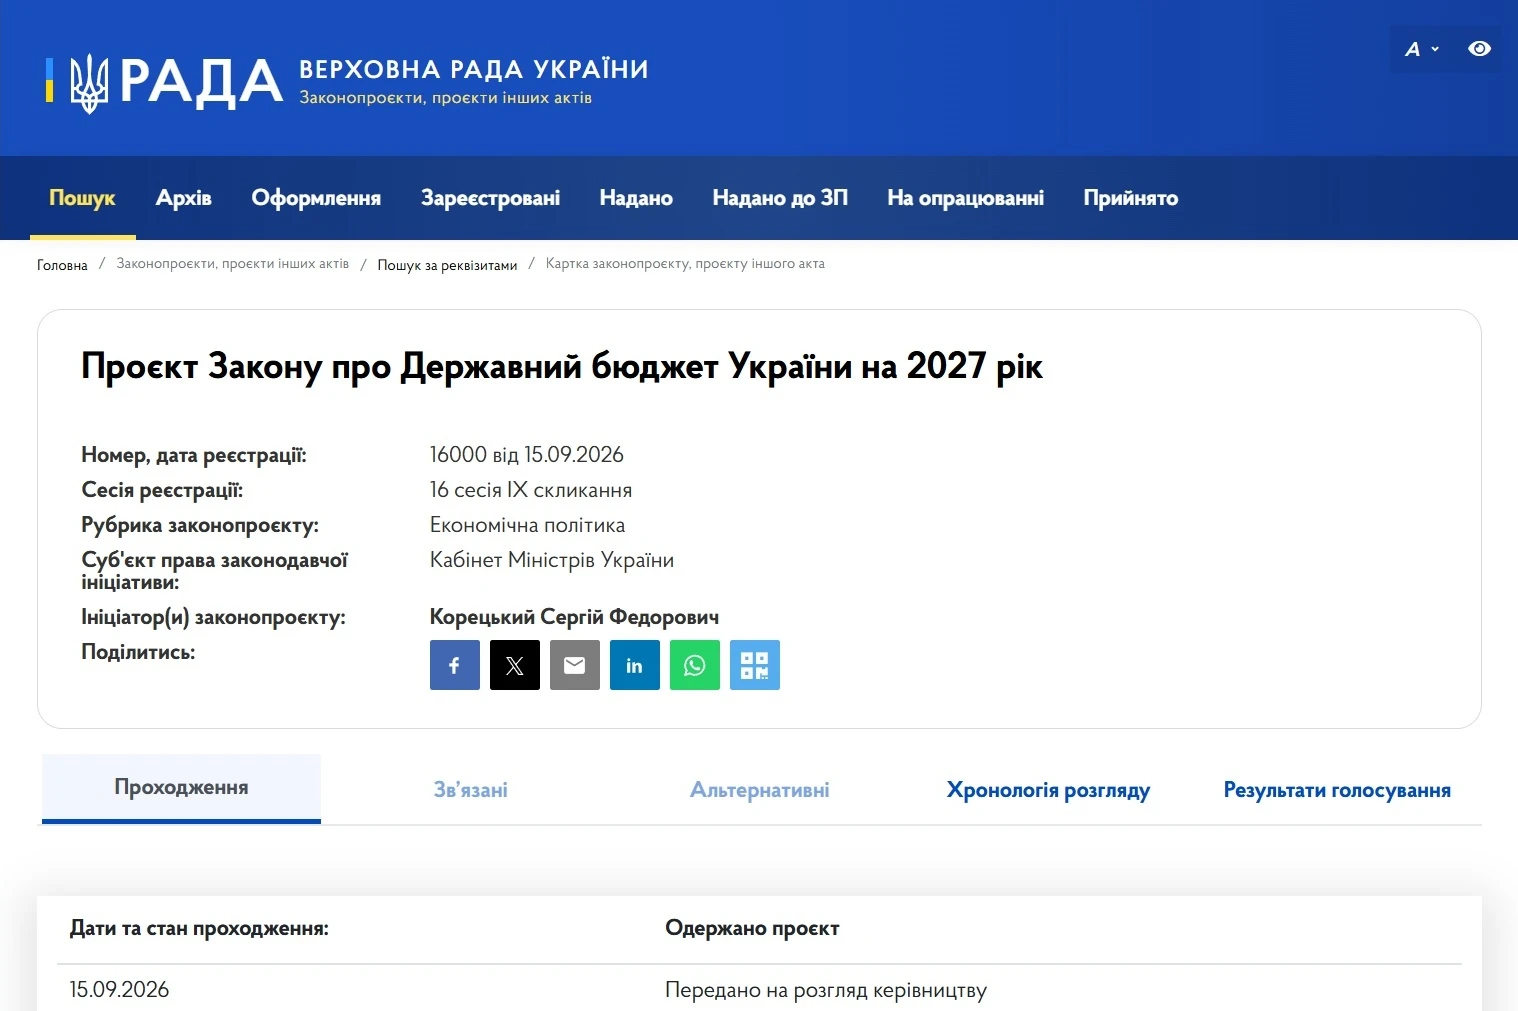
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Благодійність, волонтерство
17.11.2026
Допомога на лікування без ПДФО: які документи потрібно підготувати
Благодійна організація може надати допомогу на лікування або медичне обслуговування без оподаткування ПДФО, якщо дотримано встановлених Податковим кодексом умов. Важливо документально підтвердити цільове призначення коштів або факт отримання медичних послуг. Які документи можуть бути підставою для застосування податкової пільги та чи відрізняється оподаткування допомоги на лікування в Україні й за кордоном? Розповідаємо далі
Перевірки, штрафи
17.11.2026
Податкове повідомлення-рішення: як отримати та коли воно вважається врученим у 2026 році
Податкове повідомлення-рішення може бути надіслане платнику податків як в електронній, так і в паперовій формі. Від способу отримання залежить дата, з якої документ вважається врученим, а отже – і строки для його оскарження чи сплати визначених зобов'язань. Законодавство також передбачає випадки, коли ППР вважається врученим навіть без фактичного отримання адресатом. Щоб не пропустити важливі повідомлення від податкової, варто стежити за актуальністю своєї податкової адреси та користуватися можливостями Електронного кабінету
ПДВ
17.11.2026
Запізнилися первинні документи: що робити з податковим кредитом
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
Бронювання, критичність
17.11.2026
Фіктивне працевлаштування заради броні: які підприємства можуть потрапити під перевірку
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
ПДВ
17.11.2026
ПДВ при безоплатному імпорті зразків: чи є право на податковий кредит, – нагадує ДПС
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Місцеві збори
17.11.2026
Звільнення ветеранів війни від туристичного збору: який документ підтверджує статус
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
ЄСВ
17.11.2026
Хто з фермерів може отримати держдопомогу на сплату ЄСВ та в якому розмірі
Податківці пояснили, які саме сімейні фермерські господарства можуть отримувати державну допомогу на сплату єдиного внеску. Хто має право на доплату, у яких розмірах вона надається протягом 10 років та які умови потрібно виконати
Відстрочки, ВЛК
17.11.2026
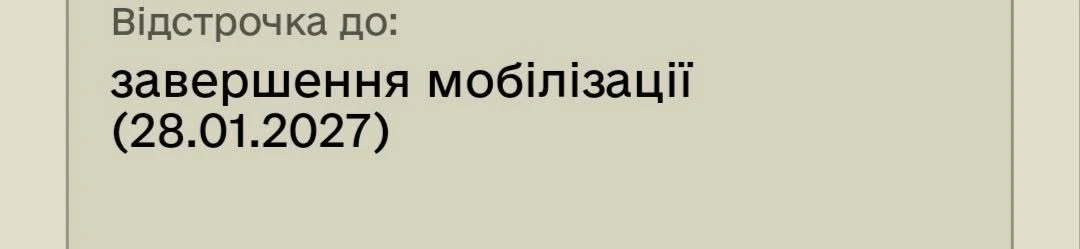
Відстрочка в Резерв+ «до завершення мобілізації» + дата: нове відображення
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані