Експерт
Наталія КухтаКерівниця STUDIO7, консультантка у сфері бухгалтерського обліку та оподаткування


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Одна середньомісячна зарплата – саме у таку суму може обійтися роботодавцю невиконання нормативу працевлаштування осіб з інвалідністю. А якщо ще прострочити сплату – додадуться штрафи і пеня. Мінфін уже підготував порядок, за яким ДПС їх нараховуватиме. Розбираємося, хто потрапить під фінансові санкції
Мінфін підготував проєкт наказу, який фактично запускає механізм покарання платників нового внеску на підтримку працевлаштування осіб з інвалідністю. І найважливіше – документ дуже детально прописує, як саме ДПС буде нараховувати штрафи та пеню.
Тобто це вже готовий алгоритм, за яким податкова працюватиме після набрання наказом чинності. І якщо підприємство вже зараз не прорахувало свої ризики, фінансові втрати можуть виявитися значно більшими, ніж очікувалося.
Що саме пропонує Мінфін?
Передбачено три окремі види штрафів. Йдеться про роботодавців, які є платниками внеску на підтримку працевлаштування осіб з інвалідністю та не виконують вимоги законодавства щодо його сплати і звітування.
Перший – за несплату або несвоєчасну сплату внеску.
У такому випадку штраф становитиме 7% від суми, яку не сплатили або сплатили із запізненням.
Причому рішення формуватиметься автоматично на підставі інформації з інформаційно-комунікаційної системи ДПС. Тобто якщо в системі є прострочення, це вже може стати підставою для фінансових санкцій.
На перший погляд, 7 % виглядає незначною сумою. Але якщо одночасно буде нарахована ще й пеня, а згодом під час перевірки виявлять донарахування, фінансові втрати можуть бути значно більшими.
Другий штраф набагато серйозніший.
Якщо під час документальної перевірки податківці донарахують суму внеску або підприємство саме із запізненням донарахує його, штраф становитиме 10% за кожний звітний період, за який виникла недоплата.
І тут є нюанс, який багато хто може пропустити. Якщо помилка тягнеться кілька кварталів, штраф накопичуватиметься за кожен із них. І хоча загальна сума не може перевищувати 50% донарахованого внеску, але навіть це може обернутися десятками тисяч гривень для підприємства.
Зверніть увагу, що підставою стане вже не просто інформація із системи, а акт документальної перевірки
Тобто якщо ревізори знайдуть неправильний розрахунок внеску за кілька кварталів поспіль, штраф рахуватимуть окремо за кожен період.
Є й третя підстава для фінансової відповідальності.
Це неподання звіту, подання його із запізненням або взагалі не за встановленою формою. У такому випадку передбачений окремий штраф – 10 неоподатковуваних мінімумів доходів громадян.
І хоча ця сума сама по собі не виглядає великою, проблема в іншому. Такий штраф може стати лише початком. Адже неправильно поданий або несвоєчасний звіт може привернути увагу контролюючих органів до правильності самого розрахунку внеску.
Окремо Мінфін прописав порядок нарахування пені. Ось тут починає працювати принцип: кожен день коштує грошей.
Пеня нараховується у розмірі 0,1% від суми недоплати за кожен день прострочення.
Не через місяць. Не після перевірки. А починаючи вже з першого календарного дня після граничного строку сплати.
Наприклад, якщо підприємство прострочило сплату 5 тисяч гривень на 15 днів, лише пеня становитиме 75 гривень. Здається, небагато.
Але якщо сума внеску більша або прострочення триватиме кілька місяців, розмір пені буде постійно зростати.
Причому сам платник, якщо самостійно виявить помилку, повинен не лише донарахувати внесок, а й самостійно обчислити пеню та відобразити все це у звітності.
Ще один важливий момент. У проєкті прямо зазначено, що підставою для нарахування штрафів і пені можуть бути:
Тобто адміністрування нового внеску максимально інтегрують у систему податкового контролю. І саме це сьогодні є головним сигналом для бухгалтерів.
Найчастіше бухгалтери запитують:
Якщо норматив не виконано, то як саме порахувати цільовий внесок?
Щоб було зрозуміліше, розглянемо покроковий приклад із конкретними цифрами.
Підприємство у II кварталі 2026 року мало таку середньооблікову кількість штатних працівників:
Середньооблікова кількість працівників за квартал становить:
(9 + 12 + 15) : 3 = 12 осіб.
Оскільки середньооблікова кількість працівників за квартал перебуває в межах від 8 до 25 осіб, підприємство повинно забезпечити одне робоче місце для особи з інвалідністю.
Але, протягом кварталу жодної особи з інвалідністю на підприємстві не працювало. Отже, норматив не виконано і виникає обов'язок сплатити цільовий внесок. Різниця між нормативом і фактичною кількістю працевлаштованих осіб з інвалідністю становить 1.
Далі потрібно визначити середньомісячну зарплату одного працівника.
Припустимо, що фонд оплати праці за квартал становив 2 160 000 грн.
Середньомісячна зарплата визначається за формулою, встановленою Порядком обчислення середньомісячної заробітної плати (винагороди) для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затвердженого постановою КМУ від 25.02.2026 №268:
2 160 000 грн : 12 працівників : 3 місяці = 60 000 грн.
Базовий розрахунок внеску:
60 000 грн × 40% × 3 місяці × 1 = 72 000 грн.
Однак на період воєнного стану застосовується понижуючий коефіцієнт, тому фактично роботодавець сплачує 50% від базового розміру внеску.
У наведеному прикладі сума цільового внеску становитиме:
72 000 грн × 50% = 36 000 грн.
Отже, якщо підприємство не працевлаштовує особу з інвалідністю та не виконує норматив, воно повинно самостійно подати звіт і сплатити розрахований цільовий внесок у розмірі 36 000 грн. за ІІ квартал. Граничний строк сплати за цей період – до 19 серпня 2026 року.
Зверніть увагу, що не варто визначати середньооблікову кількість працівників лише за кількістю людей, які працювали наприкінці місяця. Вона розраховується за кожен календарний день місяця з урахуванням дат прийняття та звільнення працівників, а вже потім визначається середньооблікова за місяць і за квартал
Тому якщо більшість працівників були прийняті лише наприкінці квітня чи травня, середньооблікова кількість може виявитися меншою, ніж здається на перший погляд. Саме від цього показника залежить, чи виникає обов'язок виконувати норматив та сплачувати цільовий внесок.
Важливим є те, що сплата внеску не звільняє роботодавця від обов'язку правильно визначити норматив і своєчасно подати звітність. Саме за ці порушення також передбачені фінансові санкції.
Щоб не помилитися в розрахунках, доцільно скористатися спеціальним Калькулятором нормативу робочих місць для осіб з інвалідністю на Бухгалтерський платформі №1, який автоматично визначить необхідну кількість робочих місць і допоможе перевірити правильність розрахунків
Ще раз наголосимо: поки що це проєкт наказу Мінфіну. Він набере чинності лише після офіційного затвердження та опублікування. Але саме зараз є можливість підготуватися до нових правил, щоб не дізнатися про них уже після отримання рішення від податкової.
Читайте більше:
Штрафи за внесок на працевлаштування осіб з інвалідністю: проєкт Порядку
Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення
Сплачуємо внесок за непрацевлаштування осіб з інвалідністю: шпаргалка від ДПС
Є працівник з інвалідністю, а норматив за квартал не виконано: у чому причина
Звіт про внесок на працевлаштування осіб з інвалідністю: доопрацьований проєкт форми
Цільовий внесок за невиконання нормативу осіб з інвалідністю: як розрахувати
Централізована бухгалтерія та норматив працевлаштування осіб з інвалідністю: хто сплачує внесок
Повний гід з виконання «інвалідного» нормативу 2026 році: штрафи, внески та звітність
Чи враховувати працівника, прийнятого посеред місяця, до «інвалідного» нормативу
Мінікурси на тему:
Норматив осіб з інвалідністю під контролем: до кого прийде Держпраці з 1 липня
Як зовнішні сумісники впливають на цільовий внесок: три практичні кейси
Розумне пристосування працівника з інвалідністю: як застосовувати без ризику
Норматив осіб з інвалідністю – 2026: кого включати та як підтвердити
Інвалідний норматив – 2026: нові правила, штрафи, звітність
Зарплата працівника з інвалідністю: що включати, щоб не порушити норматив

Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
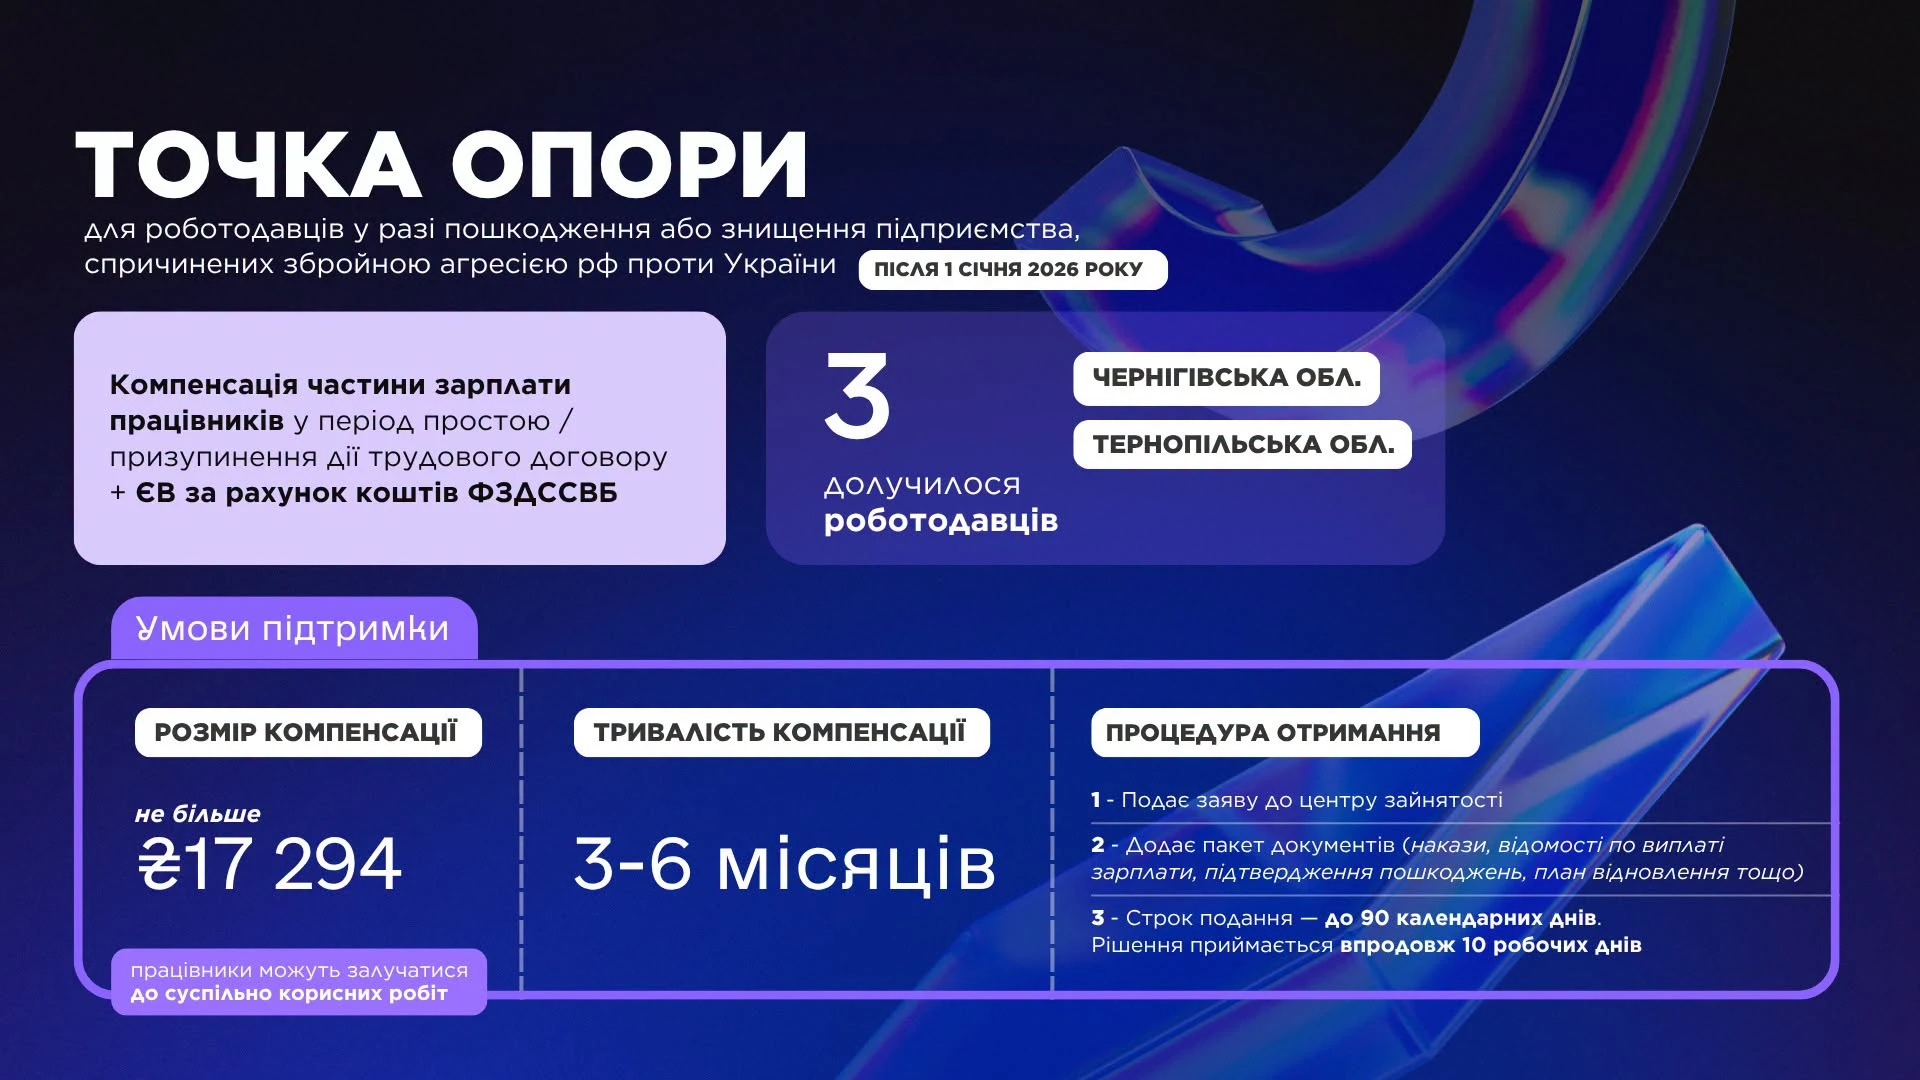
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною