
Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Що робити, якщо через ракетний удар або дрон знищено офіс, склад, обладнання, первинні документи чи фактично зупинилася робота підприємства? Розбираємо за Порядком №225, коли це справді є підставою для неможливості виконання податкових обов’язків, які докази приймає ДПС, як подати заяву, що робити після відновлення роботи та чому сам факт прильоту ще не гарантує звільнення від відповідальності. Окремо розберемо пп. 69.28 ПКУ щодо втрати первинки, свіжі позиції Верховного Суду та реальні справи, у яких платники або виграли, або програли саме через докази
Уявімо звичайний ранок після нічної атаки. У підприємства більше немає офісу: вибиті вікна, знищені комп’ютери, сервер, бухгалтерський архів, частина товару. Або ще гірше – згоріла вся будівля, де працювали бухгалтерія та адміністрація, чи повністю знищено склад / цех де зберігали / виробляли продукцію для її подальшого постачання. Працівників розосередили, діяльність фактично зупинили, банківські операції не проводять. І тут виникає зовсім не теоретичне питання: що робити з податками, звітністю, реєстрацією податкових накладних та іншими обов’язками, строки яких ніхто не скасовував?
Для таких ситуацій у Податковому кодексі України (далі – ПКУ) є спеціальна норма – пп. 69.1 п. 69 підрозд. 10 розд. XX. За цією нормою, якщо платник не має можливості своєчасно виконати податковий обов’язок, він звільняється від передбаченої ПКУ відповідальності за його невиконання – але з обов’язковим виконанням такого обов’язку після відновлення можливості. Порядок підтвердження можливості або неможливості виконання податкових обов’язків затверджений наказом Мінфіну від 29.07.2022 №225 (далі – Порядок №225). Він і визначає, коли слів «у нас був обстріл» достатньо, а коли ДПС скаже: доказів немає.
Сам факт прильоту ще нічого не вирішує. Це головна річ, яку варто запам’ятати бухгалтеру.
Порядок №225 не працює за принципом: «було влучання – отже, податки можна не платити, звіти не подавати». Потрібен причинно-наслідковий зв’язок: саме через бойові дії підприємство об’єктивно втратило можливість виконати конкретний податковий обов’язок у конкретний період.
Причому не варто зводити проблему лише до знищених документів. Порядок №225 значно ширший.
Після обстрілу підприємство може втратити можливість працювати через знищення обладнання. Може бути фізично небезпечно потрапити до приміщення, де залишилися документи. Можуть бути знищені сервери або комп’ютери, без яких неможливо сформувати звітність. Можуть бути втрачені основні засоби чи товар, які забезпечували отримання доходу і сплату податків. Або підприємство може фактично залишитися без уповноважених працівників.
На замітку! Для юридичних осіб п. 1 розд. ІІ Порядку №225, зокрема, називає такі підстави: втрата, знищення або зіпсуття первинних документів, комп’ютерного та іншого обладнання внаслідок бойових дій, терористичних актів чи диверсій; неможливість використати або вивезти документи та обладнання; перебування податкової адреси, виробничих потужностей тощо на території бойових дій, в оточенні, блокуванні або на тимчасово окупованій території; відсутність інших посадових осіб, уповноважених вести облік, нараховувати та сплачувати податки, якщо це пов’язано з військовою агресією, а також інші документально підтверджені обставини непереборної сили. Повний перелік підстав – у довіднику
Тому формула для бухгалтера приблизно така:
обстріл → конкретні наслідки → конкретна неможливість → конкретний податковий обов’язок → конкретний період. |
Наприклад, якщо ракета знищила сервер із бухгалтерською програмою, але резервна копія обліку є в хмарі, бухгалтер працює віддалено, банківські рахунки доступні, а звітність можна сформувати та подати, довести повну неможливість виконання податкових обов’язків буде складно.
І навпаки: якщо разом із приміщенням знищені комп’ютери, бухгалтерський архів, сервер, засоби зв’язку, а підприємство фізично не може відновити облік і здійснювати операції, ситуація зовсім інша.
Саме такий підхід послідовно підтверджує Верховний Суд (ВС): обставини мають бути реальними та об’єктивними, а не формальними, а платник повинен документально підтвердити їх вплив на можливість виконання податкових обов’язків (постанови ВС від 04.10.2023 у справі №160/19575/22, від 07.11.2024 у справі №520/5995/23).
Натомість посилання на гіпотетичні труднощі, загальні обставини або технічні збої без надання чітких доказів не є підставою для констатації неможливості виконання податкових обов’язків (постанова ВС від 28.02.2024 у справі 280/6527/22).
Не чекайте, поки ДПС сама «побачить» прильот. Податкова система не знає автоматично, що бухгалтер підприємства залишився без сервера, архіву та приміщення.
Тут краще діяти не тоді, коли вже настав строк подання звітності, а одразу після події.
Перше завдання – зафіксувати сам факт атаки та її наслідки. Фото і відео пошкоджень, акти ДСНС, документи поліції, витяг із ЄРДР, документи місцевої влади, акти обстеження, документи страхової компанії, інформація про пошкоджене майно – усе це може стати частиною доказової бази. Наприклад, у справі №320/35825/23 (рішення Київського окружного адміністративного суду від 30.04.2025) суд в якості доказів втрати первинних документів та іншого майна визнав, зокрема, документи, складені в межах кримінального провадження: протокол огляду місця події та протокол допиту свідка.
Друге – провести інвентаризацію (в обсязі, визначеному керівником підприємства згідно з абз. 7 п. 7 розд. I Положення №879) та внутрішню фіксацію втрат. Потрібно документально зафіксувати, що саме знищено, пошкоджено або стало недоступним: документи за які періоди, комп’ютери, сервери, інше обладнання, товар, основні засоби. В інвентаризаційних документах варто зазначити кількість і стан майна, його первісну (балансову) вартість, а щодо документів – їх види та періоди, за які вони складені.
Одночасно варто перевірити, чи є резервні копії даних, чи можна відновити бухгалтерський облік, чи може бухгалтер працювати дистанційно, чи зберігся доступ до банківських рахунків, Електронного кабінету та бухгалтерської програми. Якщо резервні копії є або частину обліку можна відновити, це також потрібно зафіксувати. Адже для ДПС важливо не лише те, що підприємство постраждало, а й наскільки конкретні наслідки атаки реально унеможливили виконання конкретного податкового обов’язку.
За результатами інвентаризації доцільно скласти протокол інвентаризаційної комісії, у якому окремо описати знищене, пошкоджене та недоступне майно й документи, а також зазначити, які саме наслідки це спричинило для роботи підприємства. Такий документ разом з актами ДСНС, поліції, фото- та відеофіксацією, документами щодо пошкодження приміщення та іншими доказами формуватиме цілісну картину наслідків атаки.
Якщо майно знищене повністю, його також потрібно включити до інвентаризаційних документів. У них зазначають найменування об’єкта, інвентарний номер, кількість, первісну (переоцінену) вартість, суму накопиченого зносу та залишкову вартість, а також описують характер пошкодження – наприклад, «повністю знищено внаслідок пожежі після влучання БпЛА, подальше використання неможливе».
Якщо фізично оглянути майно вже неможливо, це також варто окремо зазначити в документах і додати наявні докази: акт ДСНС, акт обстеження пошкодженої будівлі, фото- та відеофіксацію, документи поліції, висновок експерта або оцінювача тощо. За результатами інвентаризації комісія може зафіксувати, яке майно підлягає списанню та з яких причин.
Це важливо не лише для бухгалтерського обліку. Така інвентаризація допомагає показати ДПС реальний масштаб втрат і пояснити, чому знищення конкретного обладнання, товарів, документів чи інших активів фактично унеможливило виконання конкретних податкових обов’язків.
Третє – пов’язати втрату майна з податковими наслідками. Саме цей елемент часто випадає із заяв платників.
Платнику недостатньо просто повідомити ДПС, що виконати податковий обов’язок неможливо. Потрібно подати заяву довільної форми та підкріпити її документами й інформацією, які підтверджують конкретні обставини та їх вплив на виконання податкового обов’язку.
Заяву та документи можна подати в електронній формі через Електронний кабінет або в паперовій формі – за місцем податкової адреси, через сервісний центр чи поштою з повідомленням про вручення (п. 8 розд. ІІ Порядку №225).
На замітку! Платник податків, скориставшись режимом «Листування з ДПС» приватної частини Електронного кабінету, має можливість надіслати до контролюючого органу ДПС в електронному вигляді лист, який містить завантажену заяву про відсутність можливості виконання платником податків податкового обов’язку разом із документами, що підтверджують таку неможливість, у форматі pdf загальним розміром до 5 МБ.
У випадку якщо загальний розмір файлу у форматі pdf перевищує обмеження у 5 МБ, заява про відсутність можливості виконання платником податків податкового обов’язку разом із документами, що підтверджують таку неможливість, можуть бути надіслані послідовно, в одному часовому проміжку, частинами, кожна з яких не повинна перевищувати встановлений обсяг (5 МБ), із зазначенням реквізитів заяви, до якої подаються такі документи.
У заяві бажано не писати загальними словами. Потрібно чітко зазначити, які саме податкові обов’язки неможливо виконати та за які періоди. Судова практика неодноразово звертала на це увагу. Верховний Суд вказував на необхідність зазначити обґрунтування підстав, посилання на підтвердні документи, перелік додатків із їх реквізитами, конкретні податкові обов’язки та відповідні податкові періоди (постанова ВС від 23.07.2024 у справі №160/4688/23).
Тому замість «Через бойові дії підприємство не може виконувати податкові обов’язки», краще прописати:
Унаслідок влучання БпЛА 25.08.2026 знищено приміщення бухгалтерії, серверне обладнання та паперовий архів. У зв’язку з цим підприємство не має можливості сформувати та подати податкову звітність за серпень 2026 року, зареєструвати податкові накладні за операціями, здійсненими у зазначений період, та, відповідно, виконати обов’язок зі сплати визначених у звітності податкових зобов’язань.
Це вже не просто опис трагедії. Це доказова конструкція.
Так само недостатньо написати «через приліт знищено всі товари». Значно переконливіше:
Внаслідок ракетного удару повністю знищено товарні запаси підприємства, реалізація яких була основним джерелом надходження коштів від господарської діяльності. У зв’язку з втратою товару підприємство позбавлене можливості здійснювати його реалізацію та отримувати кошти для виконання податкових зобов’язань. Наявний залишок коштів на банківському рахунку є недостатнім для їх повного та своєчасного виконання, а за умови його використання на невідкладні витрати підприємства та відновлення господарської діяльності кошти для сплати податків [перерахувати, яких саме] можуть бути відсутні на момент настання строку їх сплати.
Саме конкретика робить заяву зрозумілою для контролюючого органу.
Документами на підтвердження можуть бути, зокрема, акт про надзвичайну подію, інвентаризаційні документи, протокол інвентаризаційної комісії, документи ДСНС, звернення до правоохоронних органів, документи про кримінальне провадження, акт незалежного оцінювання, страховий поліс та документи щодо страхового випадку (див. роз’яснення ГУ ДПС у м. Києві). Причому ДПС наголошує: рішення приймають не за одним документом, а за результатами комплексного розгляду всіх поданих доказів.
Тобто бухгалтеру не варто шукати якийсь один «чарівний папірець». Найкраще працює доказова картина, у якій документи доповнюють один одного.
Наприклад: акт ДСНС підтверджує пожежу після влучання; витяг із ЄРДР підтверджує кримінальне провадження; інвентаризаційний опис показує, яке майно знищене; внутрішній акт підприємства фіксує втрату комп’ютерної техніки та документів; банківські виписки показують відсутність операцій; накази підтверджують зупинення роботи; документи про пошкодження приміщення показують, чому до нього неможливо потрапити.
Разом це вже значно сильніша позиція, ніж один лист із фразою «підприємство постраждало від обстрілу».
Контролюючий орган розглядає заяву та документи протягом 20 календарних днів із дня, наступного за днем отримання документів (п. 1 розд. ІІІ Порядку №225).
У кожному випадку рішення приймають індивідуально. Податковий орган аналізує характер діяльності платника, конкретні обставини, причинно-наслідковий зв’язок між наслідками війни та неможливістю виконання податкових обов’язків, а також усі надані документи.
Якщо доказів недостатньо, ДПС може направити попереднє рішення із пропозицією подати конкретні додаткові документи. На їх подання платнику дано 10 календарних днів із дня, наступного за днем отримання попереднього рішення. Додаткові документи контролюючий орган розглядає також упродовж 20 днів.
І тут є важлива практична деталь: попереднє рішення – це не відмова. Це можливість дозібрати докази.
Тому якщо після прильоту підприємство подало заяву, але не додало, наприклад, акт ДСНС або документи про знищене обладнання, отримання попереднього рішення – це сигнал не сперечатися одразу з ДПС, а швидко посилити доказову базу.
Водночас свіжа судова практика показує: навіть якщо платник не подав додаткові документи, це не означає, що ДПС може взагалі не оцінювати вже надані докази. У постанові від 07.04.2026 (справа №200/5824/25) Верховний Суд звертав увагу на обов’язок контролюючого органу належно оцінити подані матеріали та прийняти мотивоване рішення, а не обмежуватися формальним посиланням на відсутність окремого документа.
Ключовий документ – рішення контролюючого органу про неможливість своєчасного виконання податкового обов’язку.
Якщо таке рішення прийнято, до платника не застосовують відповідальність за невиконання або несвоєчасне виконання відповідних податкових обов’язків. Але це не означає, що податок чи звітність зникають назавжди. Обов’язок потрібно буде виконати після відновлення можливості.
Тобто це не «податкова амністія». Це радше законний режим: «зараз фізично не можу – виконую, коли зможу».
Після відновлення можливості платник має повідомити про це контролюючий орган не пізніше 60 календарних днів із першого дня місяця, наступного за місяцем відновлення такої можливості. Податкові обов’язки, граничний строк виконання яких припав на період неможливості, також потрібно виконати у встановлений ПКУ строк після відновлення можливості.
Тому бухгалтеру варто фіксувати не тільки дату прильоту, а й дату відновлення можливості працювати.
Наприклад, офіс знищено 20 серпня. Нове приміщення підприємство отримало 15 жовтня, відновило бухгалтерський облік 20 жовтня, а доступ до всіх систем отримало 25 жовтня. Саме такі обставини можуть мати значення для визначення моменту, з якого підприємство фактично знову могло виконувати свої податкові обов’язки.
Якщо внаслідок обстрілу знищено бухгалтерський архів, втрачено первинні документи або їх неможливо безпечно вивезти з території бойових дій чи тимчасово окупованої території, бухгалтеру варто перевірити не один, а два механізми податкового захисту.
Перший – Порядок №225. Він дає змогу підтвердити неможливість своєчасного виконання конкретних податкових обов’язків і, за умови визнання такої неможливості, уникнути відповідальності за їх несвоєчасне виконання.
Другий – спеціальна норма пп. 69.28 п. 69 підрозд. 10 розд. XX ПКУ. Вона стосується саме ситуацій, коли платник через бойові дії або окупацію втратив первинні документи чи не може безпечно їх вивезти та пред’явити під час перевірки. Це вже інший механізм і він має інші наслідки.
За пп. 69.28 ПКУ платник подає окреме повідомлення про втрату та/або неможливість вивезення первинних документів. У ньому зазначають обставини втрати або неможливості вивезення, відповідні податкові періоди та загальний перелік утрачених документів, а за можливості – їх реквізити.
Навіщо це робити? За умови дотримання вимог пп. 69.28 п. 69 підрозд. 10 розд. XX ПКУ дані податкової звітності за зазначені в повідомленні періоди не можуть бути поставлені під сумнів лише через те, що платник не має первинних документів. Крім того, діють спеціальні правила щодо перевірок. Зокрема, платники, які подали таке повідомлення, не підлягають перевірці щодо зазначених у ньому періодів, про що неодноразово нагадують і податківці (див. роз’яснення ДПС в Одеській обл., ГУ ДПС у Житомирській обл., ГУ ДПС у Запорізькій обл.).
Тому знищений після прильоту архів – це не лише підстава подумати про заяву за Порядком №225. Якщо виконуються умови пп. 69.28 п. 69 підрозд. 10 розд. XX ПКУ, бухгалтеру варто окремо скористатися й механізмом повідомлення про втрату або неможливість вивезення первинних документів.
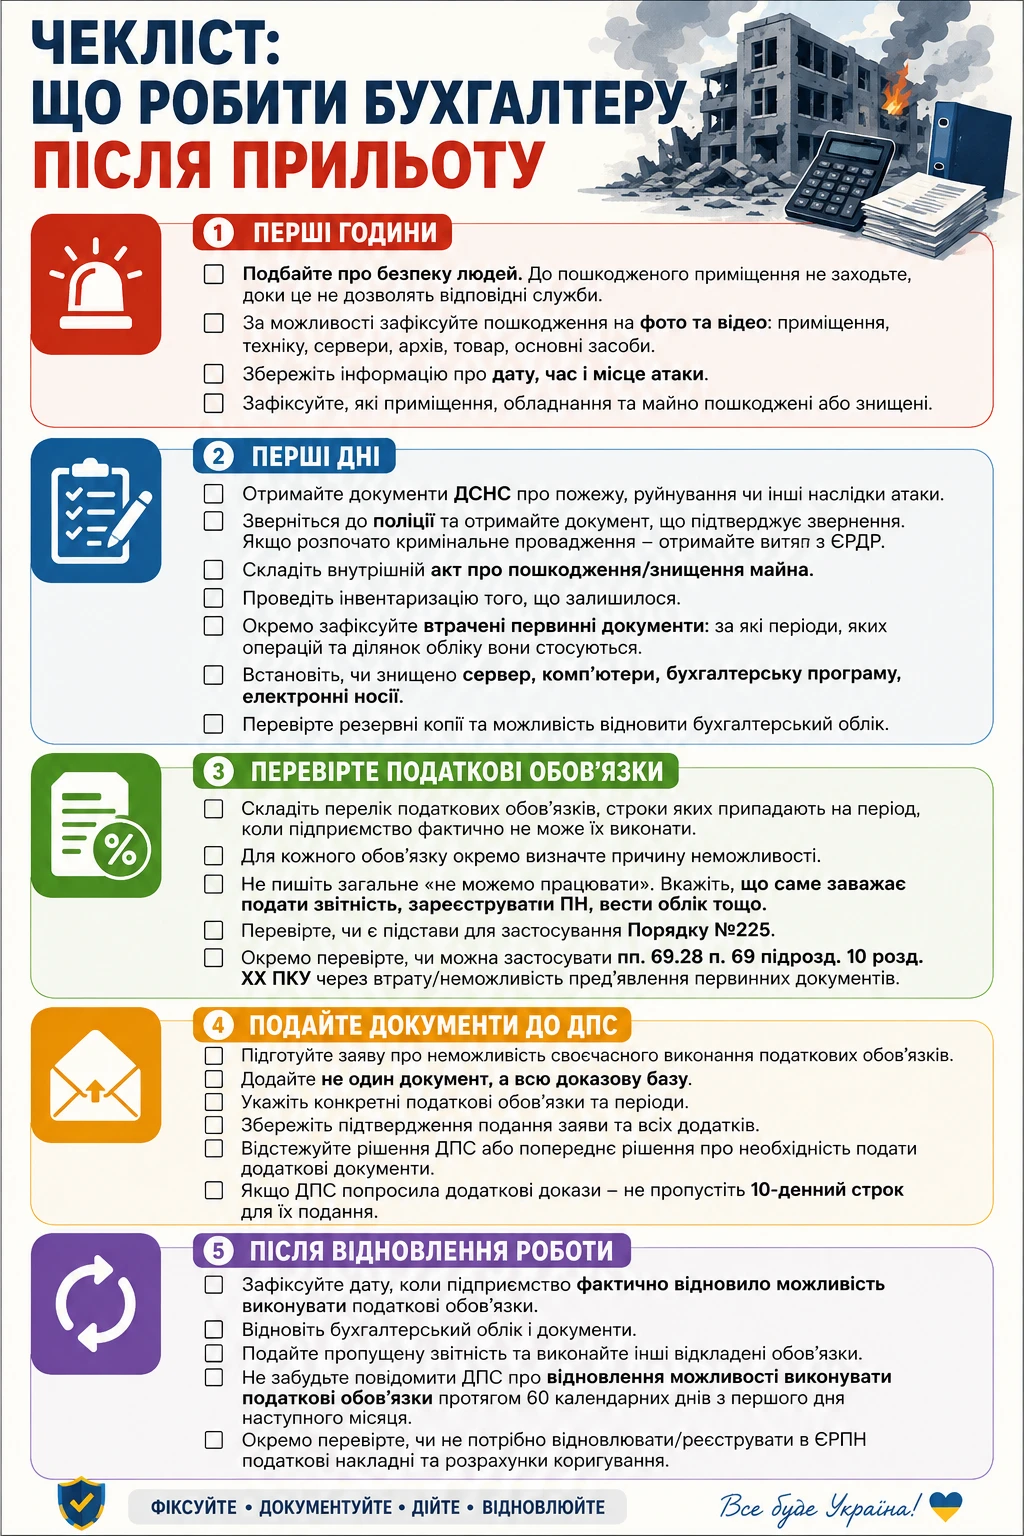
Щоб швидко зорієнтуватися, які кроки має зробити бухгалтер після знищення підприємства або його майна, зібрали практичний алгоритм в Інфографіці 1.
Інфографіка 1
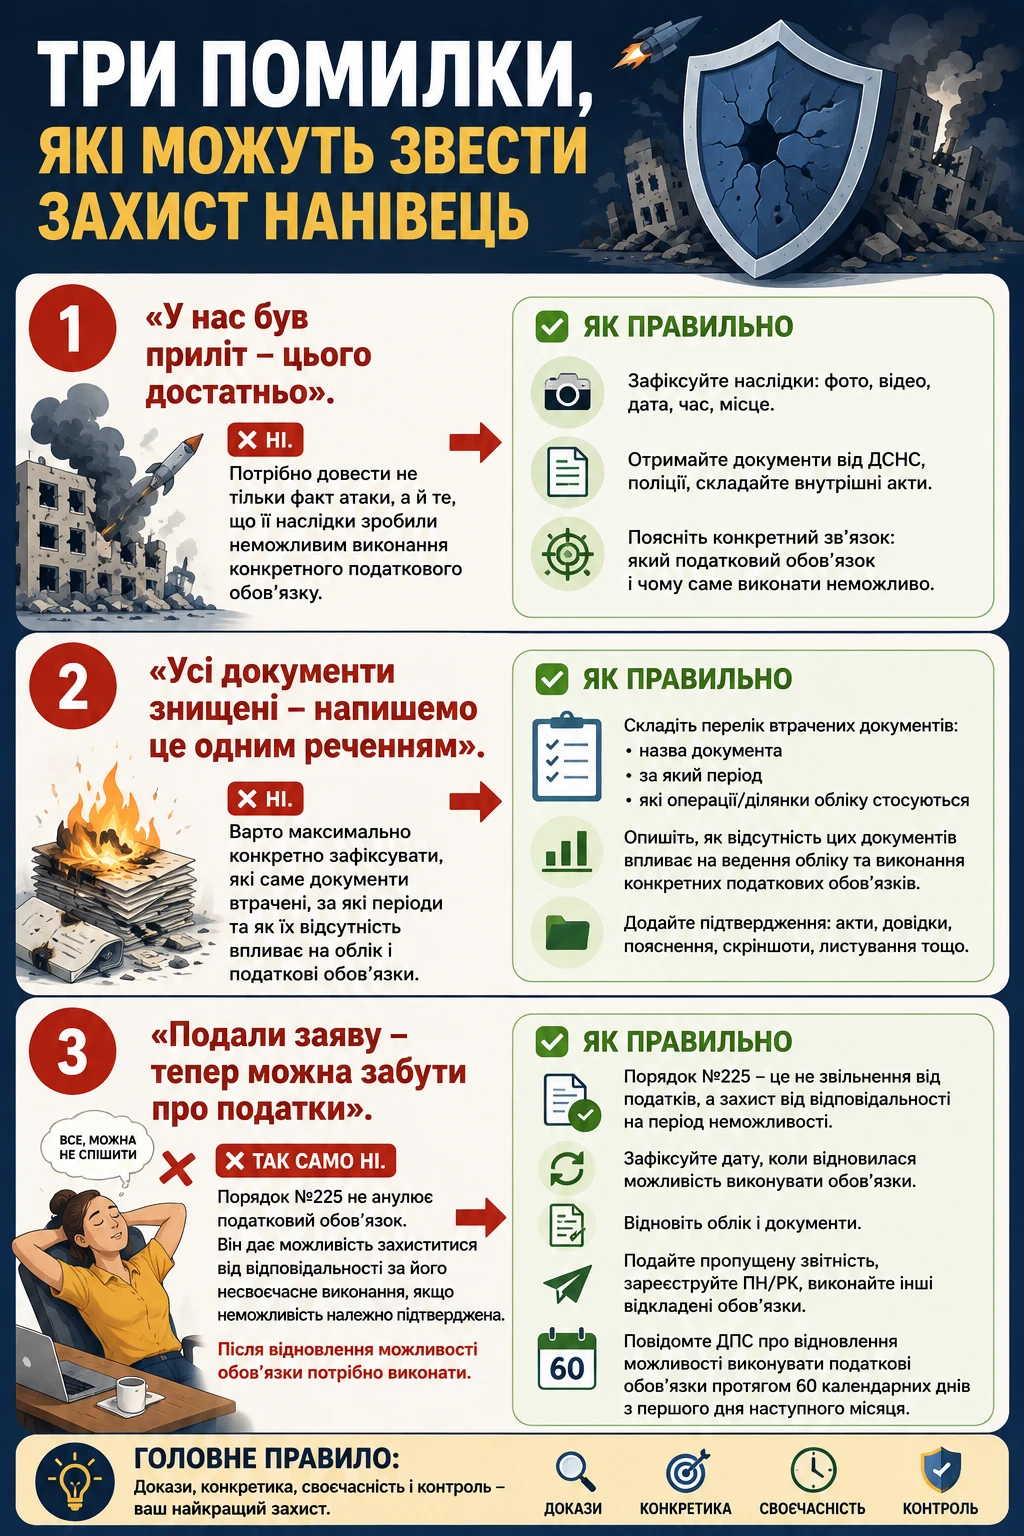
А Інфографіка 2 допоможе швидко перевірити себе: у ній – три помилки, через які платник ризикує не довести ДПС неможливість виконання податкових обов’язків.
Інфографіка 2
Шаблони та зразки документів:
Заява про неможливість подання податкової звітності
Повідомлення про неможливість вивезення первинних документів
Повідомлення про знищення первинних документів внаслідок ракетної атаки
Повідомлення про втрату первинних документів
Списання матеріальних цінностей, знищених внаслідок ракетної атаки: зразок акта
Читайте більше:
Як довести форс-мажор для уникнення відповідальності за невиконання податкових обов’язків
Послаблення щодо штрафів у воєнний період та період, за який можуть перевіряти
Втрата первинних документів: алгоритм дій, строки повідомлення ДПС і відновлення
Втрати майна через війну: перевірки, документи, облік
Списання цінностей, знищених під час ракетної атаки: дата інвентаризації чи сертифіката від ТПП
Підприємство знищене ракетою: перші кроки після обстрілу
Знищення майна через пряме влучання: як оформити втрати правильно
Знищено (пошкоджено) майно, техніку, автомобілі, документацію: оформлення та облік
Підприємство зруйноване або пошкоджене через обстріл: як оформити працівників
Знищено склад через ракетний удар: ПДВ на знищені товари, відновлення документів і зміна юрадреси
Як списати знищені через бойові дії основні засоби та підтвердити право на звільнення від ПДВ
Документи знищено внаслідок ракетного обстрілу: коли діють положення пп. 69.28 ПКУ
Облік витрат на відновлення майна після ракетних ударів: витрати чи капінвестиції
Інвентаризація: як організувати та провести
Нещасний випадок через обстріл: кого роботодавець має повідомити протягом доби
Довідники у поміч:
Підстави неможливості виконання платником податкових обов’язків
Документи для підтвердження неможливості юрособою виконувати податкові обов’язки
Документи для підтвердження неможливості фізособою, ФОП виконувати податкові обов’язки
Випадки проведення обов’язкової інвентаризації активів та зобов’язань
Документи для проведення інвентаризації активів і зобов’язань
ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?

Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?

Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?

Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС

Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору

На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн

Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта

На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень

Із 00:00 24 жовтня до ранку 26 жовтня 2026 року ДПС проводитиме технічні роботи, через які можливі тимчасові обмеження в роботі окремих податкових сервісів. Тому платникам варто заздалегідь спланувати подання звітності та виконання інших податкових обов’язків. Якщо через технічні збої в Електронному кабінеті виникнуть проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ

Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працюватимуть через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також буде недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Сплата єдиного внеску за себе фізичними особами – підприємцями (без найманих працівників), які проводять господарську діяльність з продажу підакцизних товарів, здійснюється з 01 жовтня 2025 року без змін – у межах від мінімального страхового внеску до страхового внеску, обчисленого з максимальної величини бази нарахування єдиного внеску

Закон №4903 запроваджує в Україні правила DAC7 та новий порядок оподаткування доходів із цифрових платформ. У ДПС повідомили, що змінилося вже з 23 жовтня 2026 року, які правила запрацюють з 1 січня 2027 року, як оподатковуватимуть доходи від оренди, продажів на маркетплейсах і надання послуг, які обов’язки матимуть цифрові платформи та як працюватиме автоматичний обмін податковою інформацією

Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 комітет Верховної Ради 23 жовтня 2026 року рекомендував прийняти за основу. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю

Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Якщо член фермерського господарства уклав трудовий договір і роботодавець сплачує за нього ЄСВ, він втрачає статус платника ЄСВ. У такому разі потрібно подати заяву за формою №7-ЄСВ та знятися з обліку відповідно до Порядку №1162

Законопроєкт №16051-1 про оподаткування міжнародних посилок був опублікований в «Голос України». Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5% і вона увійшла у фінальний текст закону. Водночас військовий збір у розмірі 5% зберігається